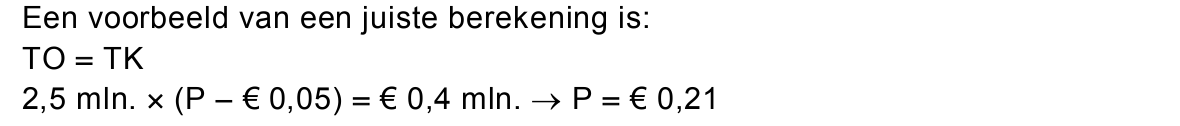opgave 1Opgave 1 Quichote
Quichote is een bedrijf dat een windmolenpark onder dezelfde naam in
ontwikkeling neemt. Naast een aantal maatschappelijke organisaties dat
al beleggingen in dit windmolenpark heeft toegezegd, worden ook
particuliere beleggers uitgenodigd om in dit park te beleggen. In de
beleggingsbrochure van Quichote is onderstaande informatie opgenomen
over de verwachte kosten en opbrengsten (fragment 1) en het risico
(fragment 2):
fragment 1 Kosten en opbrengsten

Quichote zal in 2020 beginnen met de stroomproductie. Vanaf dan geldt het volgende: − De geschatte constante kosten bedragen € 0,4 miljoen per week. − De geschatte variabele kosten bedragen € 0,05 per kilowattuur (kWh). − Pieken en dalen in de algehele vraag naar elektriciteit worden opgevangen door het meer of minder inzetten van andere energiebronnen dan windenergie. De afzet van het windmolenpark is daardoor steeds gelijk aan de productie. − Alle windmolens leveren gezamenlijk steeds het maximale vermogen van 2,5 miljoen kWh per week. − De huidige prijs van elektriciteit bedraagt € 0,18 per kWh, ongeacht welke energiebron is gebruikt. − Een deel van de beloning van de directie is afhankelijk van de winst van het windmolenpark.
12pBereken vanaf welke hoogte van de prijs van elektriciteit per kWh winst
wordt gemaakt op de productie van het windmolenpark door Quichote.
fragment 2 Vooruitzichten op de markt voor elektriciteit

Naar verwachting zal op de lange termijn de prijs van elektriciteit structureel stijgen. Dit heeft te maken met enerzijds toenemende economische activiteit en anderzijds een daling van het aanbod van elektriciteit van andere energiebronnen. Een belegger dient er wel rekening mee te houden dat op de korte termijn het financiële resultaat van Quichote kan tegenvallen door conjuncturele ontwikkelingen.
Maak voor vraag 2 gebruik van de fragmenten 1 en 2.
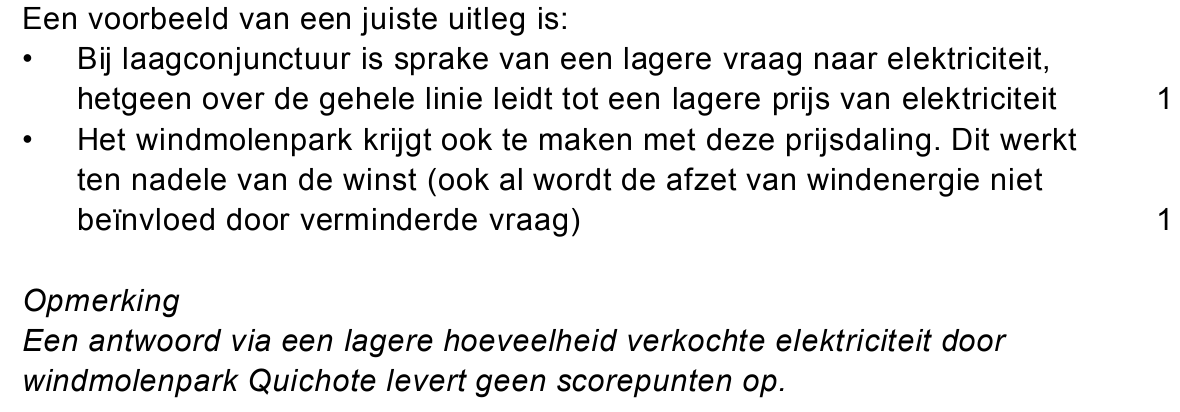
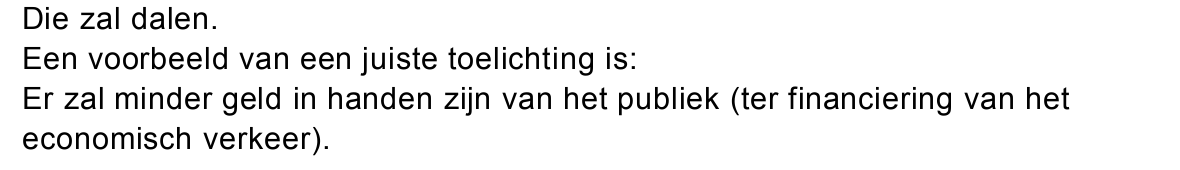
22pLeg uit hoe een conjuncturele neergang kan leiden tot een lagere winst
voor windmolenpark Quichote.
fragment 3 Milieuvriendelijkheid voorop

Maatschappelijke organisaties die beleggen in Quichote, hechten veel belang aan milieuvriendelijkheid. Daarom kiest Quichote voor een milieuvriendelijke bedrijfsvoering. Zo kan bij de keuze van bedrijfswagens en onderhoud worden gekozen voor de meest milieuvriendelijke mogelijkheden, ook wanneer die relatief kostbaar zouden blijken.
Uit de combinatie van de fragmenten 1 en 3 blijkt dat er voor de
maatschappelijke organisaties die willen beleggen in Quichote, een
principaal-agentprobleem kan optreden.
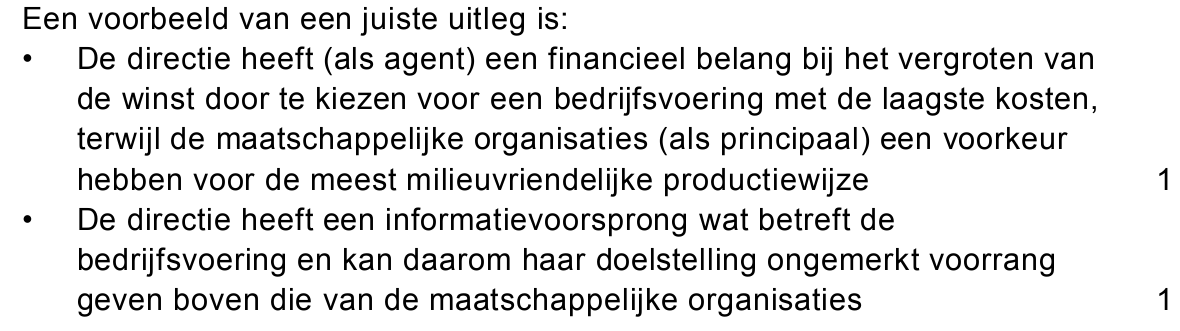
32pLeg uit dat in deze situatie een principaal-agentprobleem kan optreden.
Sancho heeft nog nooit ergens in belegd vanwege zijn risico-aversie,
maar overweegt nu om obligaties van Quichote te kopen. Zijn vriend
Pancha merkt op: “Jij woont in de buurt van dat windmolenpark. Kun je
niet beter kiezen voor aandelen van Quichote?”
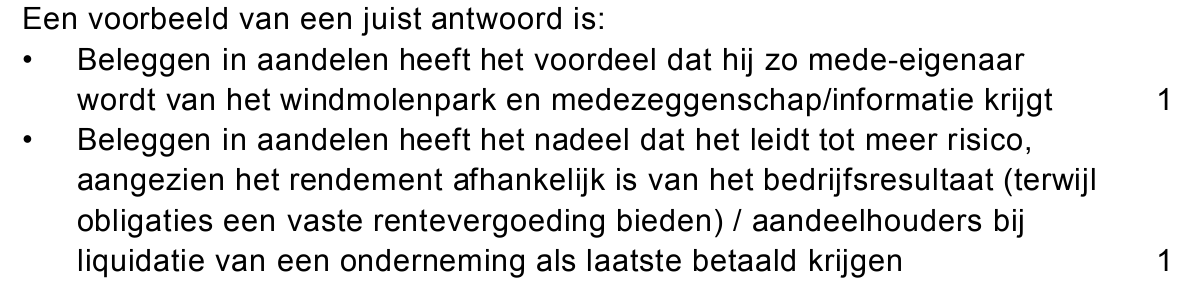
42pBeschrijf voor Sancho een voordeel en een nadeel van aandelen ten
opzichte van obligaties, als hij wil beleggen in Quichote.
opgave 4Opgave 4 Hypotheekrente in Hoogland: een onnodig hoge prijs?
In Hoogland is de hypotheekrente al lange tijd beduidend hoger dan in het
naburige Laagland. Beperkingen in het kapitaalverkeer tussen beide
landen dragen ertoe bij dat deze verschillen kunnen blijven bestaan. Een
commissie van de landelijke vereniging van huiseigenaren in Hoogland
analyseert in een rapport de mogelijke oorzaken van de renteverschillen.
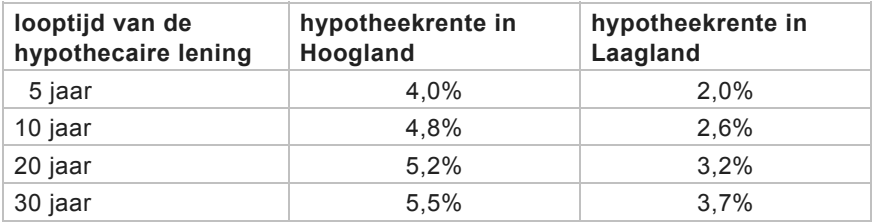
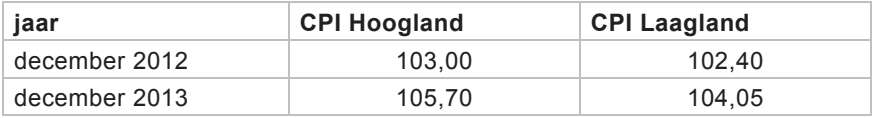
Gegevens over rente en prijsontwikkeling staan vermeld in tabel 1 en 2.
tabel 1
rente van een standaard hypothecaire lening van € 150.000 in 2013
tabel 2
consumentenprijsindex (cpi 2010 = 100)
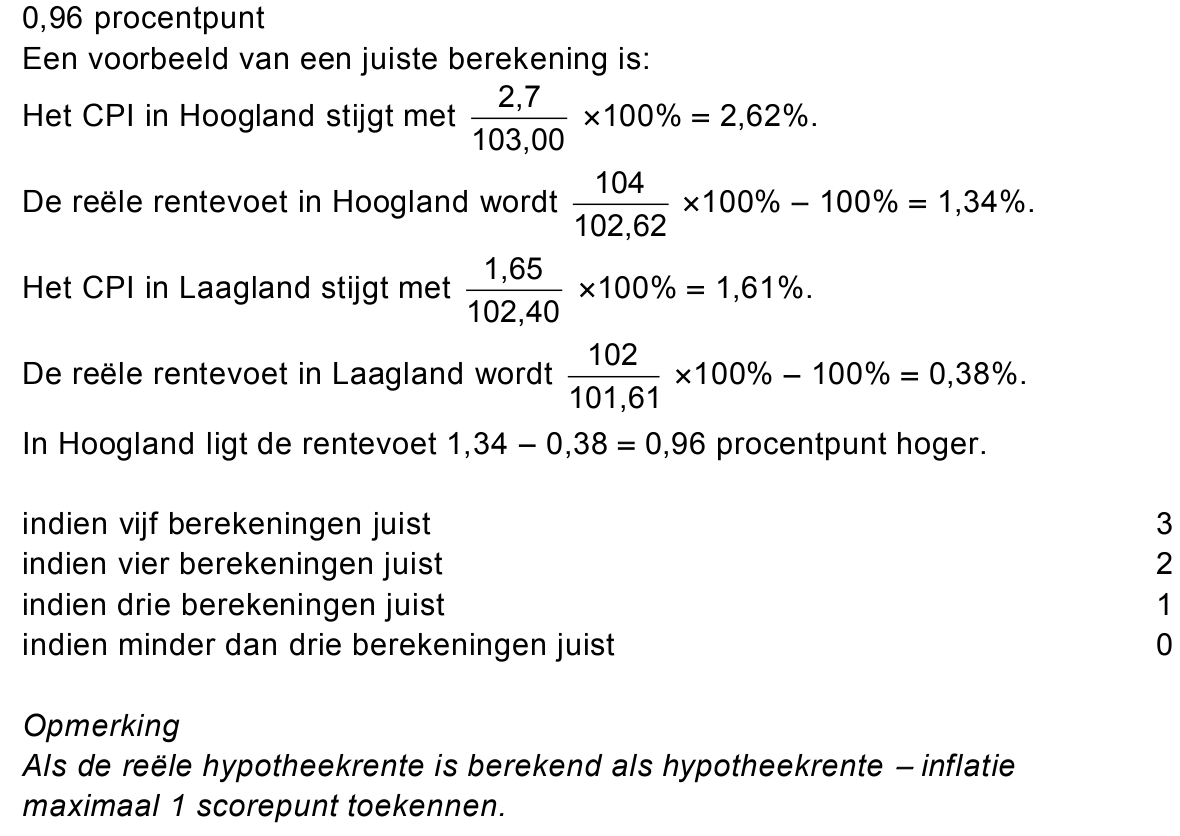
153pBereken op basis van de tabellen 1 en 2 hoeveel procentpunt de reële
rente van de standaard hypothecaire lening met een looptijd van 5 jaar in
Hoogland over 2013 hoger is dan in Laagland. Geef de berekening in
twee decimalen nauwkeurig.
De commissie merkt in het rapport op dat:
a de geconstateerde hypotheekrenteverschillen tussen Hoogland en
Laagland ten dele verklaard worden door inflatieverschillen tussen
beide landen;
b de renteverschillen tussen beide landen ook in belangrijke mate
kunnen worden verklaard, doordat de hypotheekrente in Hoogland
aftrekbaar is voor de inkomstenbelasting en in Laagland niet.
162pVerklaar opmerking b van de commissie.
Labank, Mercurbank, Raibank en Rodobank zijn zowel in Hoogland als in
Laagland de grootste verstrekkers van hypothecaire leningen. De
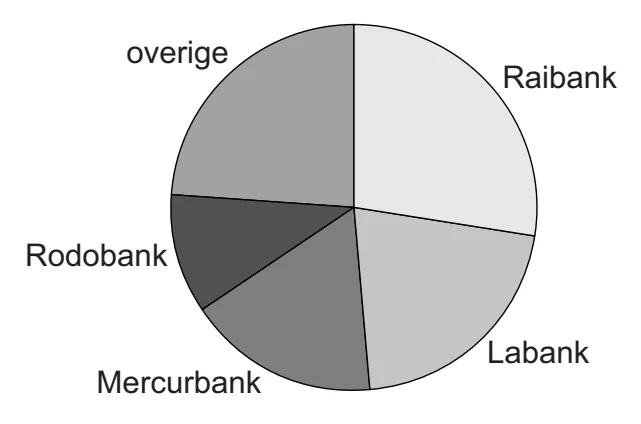
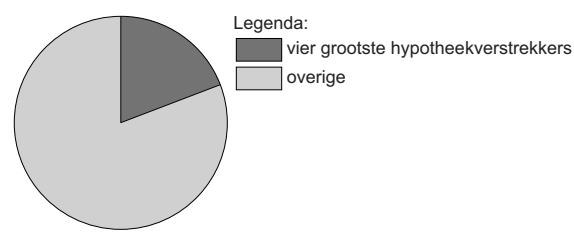
cirkeldiagrammen 1 en 2 uit het commissierapport tonen de relatieve
positie van deze banken op de markt van hypothecaire leningen in beide
landen in het jaar 2013. Deze verdeling is sinds het jaar 2000 niet
veranderd.
cirkeldiagram 1 marktaandelen per verstrekker van hypothecaire
leningen in Hoogland in 2013
cirkeldiagram 2 marktaandeel van de vier grootste verstrekkers van
hypothecaire leningen in Laagland in 2013
172pGeef aan de hand van de cirkeldiagrammen 1 en 2 een verklaring voor de
geconstateerde hypotheekrenteverschillen tussen Hoogland en Laagland.
Onlangs zijn maatregelen genomen om de beperkingen in het
kapitaalverkeer tussen Hoogland en Laagland te verminderen. De
commissie verwacht dat hierdoor het verschil in hypotheekrente tussen
beide landen kleiner zal worden.
182pLeg deze verwachting uit.
Enkele grote verstrekkers van hypothecaire leningen in Hoogland hebben
als gevolg van een kredietcrisis in het recente verleden zulke grote
verliezen geleden, dat de overheid ze financieel heeft moeten
ondersteunen om te overleven. Zolang deze steun niet is terugbetaald,
ziet de overheid van Hoogland er streng op toe dat hypotheekverstrekkers
die staatssteun hebben ontvangen vervolgens geen agressief prijsbeleid
gaan voeren.
192pVerklaar dat de overheid van Hoogland tot dit strenge toezicht bij deze
banken heeft besloten door de vrees voor het optreden van moral hazard.
opgave 5Opgave 5 Zorg verzekerd?
In een land wordt een discussie gevoerd over de invoering van een
verplichte collectieve verzekering tegen ziektekosten. Vanwege het grote
belang van een goed systeem van ziektekostenverzekering voor de
samenleving wil de overheid dit collectief regelen. Zij meent namelijk dat
het bestaande systeem van vrijwillig verzekeren op den duur niet
houdbaar zal zijn.
De verzekering zal in de nieuwe vorm worden uitgevoerd door particuliere
verzekeraars, ieder met hun eigen reputatie wat betreft service, die hun
premie ook zelf mogen vaststellen. Zij mogen mensen die zich willen
verzekeren niet als klant weigeren. Tegenstanders van invoering van een
verplichte collectieve ziektekostenverzekering menen dat mensen zelf
moeten kunnen kiezen of ze zich al dan niet wensen te verzekeren.
202pLeg uit dat het functioneren van vrijwillige ziektekostenverzekeringen in
de weg wordt gestaan door het optreden van asymmetrische informatie en
de averechtse selectie die daar het gevolg van is.
Sommige verzekeraars hebben een klantenbestand met een gemiddeld
hoger gezondheidsrisico dan andere verzekeraars. Verzekeraars die om
die reden verlies maken, zullen achteraf een bijdrage ontvangen uit een
door de overheid opgezet vereveningsfonds. Het fonds ontvangt de
financiële middelen hiervoor uit verplichte heffingen, opgelegd aan
verzekeraars met een klantenbestand met lagere gezondheidsrisico’s.
Een econoom moet voor het vereveningsfonds berekenen of dit systeem
zonder financiële steun van de overheid kan functioneren. Bij de
berekening van de te verrekenen bedragen wordt geen rekening
gehouden met verschillen in bedrijfskosten (administratiekosten etc.)
tussen de verzekeraars. De econoom hanteert een driedeling van
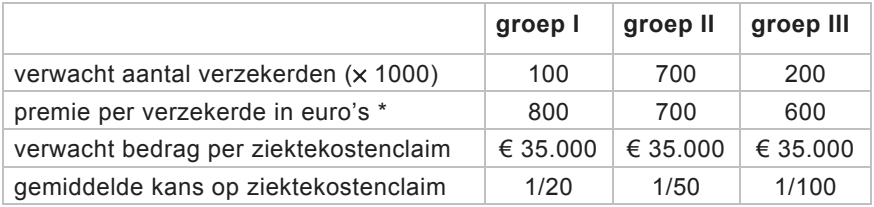
verzekeraars naar risicoprofiel, en heeft gegevens genoteerd die nodig
zijn om het risico voor de verzekeraars en de vereiste heffingen/bijdragen
te berekenen (tabel 1).
tabel 1 rekenschema ziektekostenverzekering
* exclusief het deel dat nodig is ter dekking van bedrijfskosten
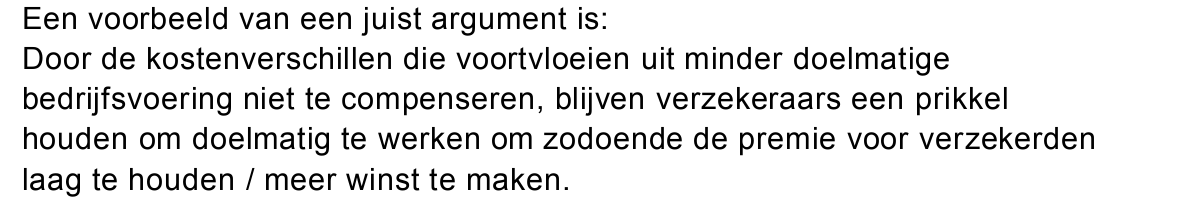
212pGeef een argument dat de overheid heeft om de verschillen in
bedrijfskosten tussen verzekeraars niet mee te rekenen in de berekening
van de bijdragen en heffingen die het vereveningsfonds rekent.
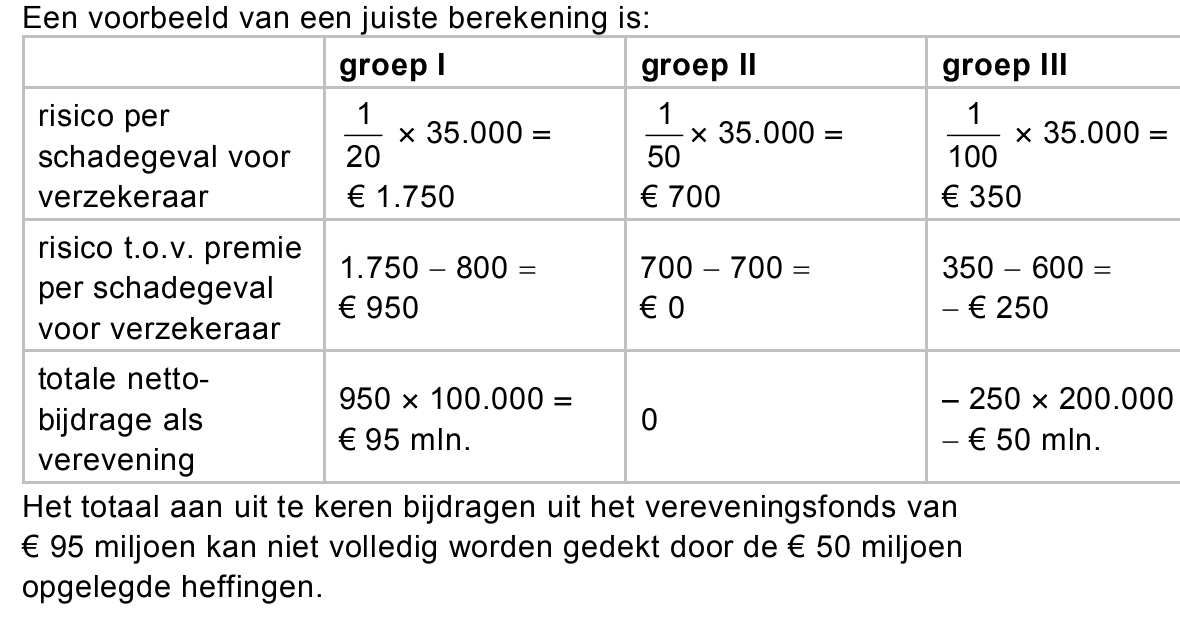
De econoom trekt uit zijn gegevens de conclusie, dat de overheid wel
financiële steun zal moeten verlenen.
222pOndersteun deze conclusie met een berekening, gebaseerd op tabel 1.
Niet alle mensen zijn even risico-avers. Daardoor verschilt de waarde die
iemand toekent aan het opheffen van een risico door middel van een
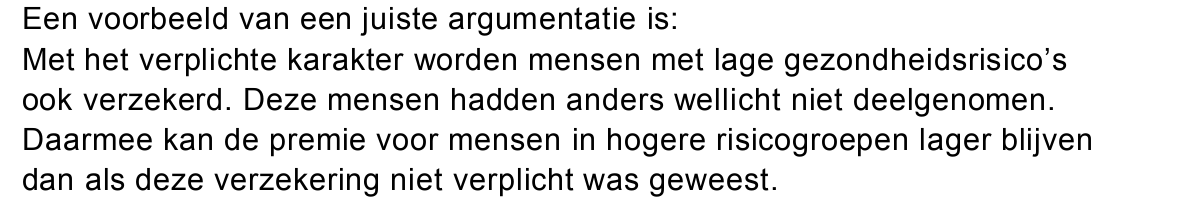
verzekering. In een debat stelt een voorstander van het verplicht stellen
van een collectieve ziektekostenverzekering dat daarmee de premies laag
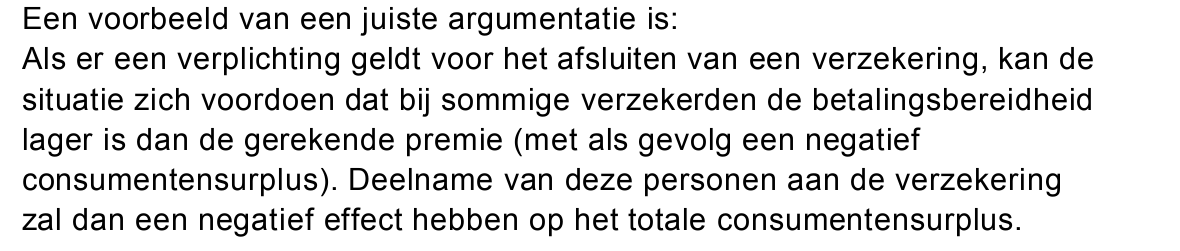
kunnen blijven. Een tegenstander reageert: “Bij zo’n verplichting moet je
wel kijken naar de betalingsbereidheid. Het verplicht stellen van deze
verzekering kan ook een negatief effect hebben op het totale
consumentensurplus!”
231pBeargumenteer de stelling van de voorstander.
242pBeargumenteer de stelling van de tegenstander.
Let op: de laatste vragen van dit examen staan op de volgende pagina.
opgave 6Opgave 6 Toch nog sparen?
Na de kredietcrisis in 2008 zijn de spaartegoeden van huishoudens
toegenomen van € 240 miljard aan het eind van dat jaar tot € 328 miljard
aan het eind van 2012. Per jaar komt dat neer op een toename van ruim
€ 20 miljard.
De nominale rente op spaartegoeden daalde ondertussen van 3% in 2008
naar 2,5% in 2012. De gemiddelde reële rente op spaartegoeden kan
worden gezien als een maatstaf voor de tijdsvoorkeur binnen een
samenleving. Huishoudens lijken niet zo zwaar meer te tillen aan het
ongemak van het uitstellen van consumptie.
Econoom Spender vindt de toegenomen spaarzin geen goede
ontwikkeling, vooral aangezien het land zich nog in een situatie van
laagconjunctuur bevindt: “Toenemende besparingen in combinatie met
aflossingen die gezamenlijk de kredietverlening overtreffen, zullen op de
korte termijn hun weerslag hebben op de maatschappelijke
geldhoeveelheid.”
251pWat zal volgens Spender het effect hiervan zijn op de omvang van de
maatschappelijke geldhoeveelheid? Licht het antwoord toe.
In 2012 stijgt de consumentenprijsindex met 2,5% ten opzichte van 2011.
Bovendien worden vanaf dat jaar spaartegoeden hoger dan € 21.000
belast met een heffing van 1,2%. Het lijkt erop dat sparen vanaf 2012
minder aantrekkelijk wordt. Dit is te zien in het voorbeeld van Yvonne de
Wit, die in 2012 een spaartegoed heeft van gemiddeld € 35.000.
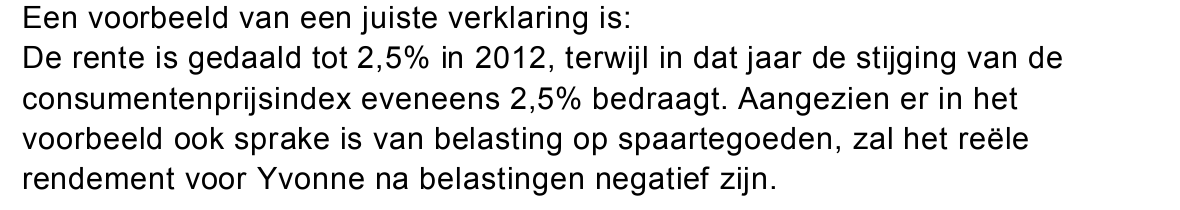
262pVerklaar zonder berekening dat het reële rendement op spaartegoeden na
aftrek van belasting voor Yvonne negatief is.
Econoom Spender hoopt dat deze belastingmaatregel daadwerkelijk zal
leiden tot teruglopend spaargedrag: “Teruglopend spaargedrag kan op
korte termijn leiden tot herstel van de economische bedrijvigheid.”
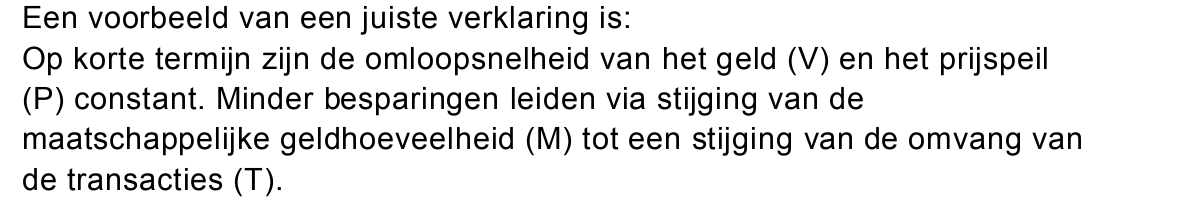
272pVerklaar met behulp van de verkeersvergelijking van Fisher dat deze
maatregel op korte termijn kan bijdragen aan herstel van economische
bedrijvigheid.
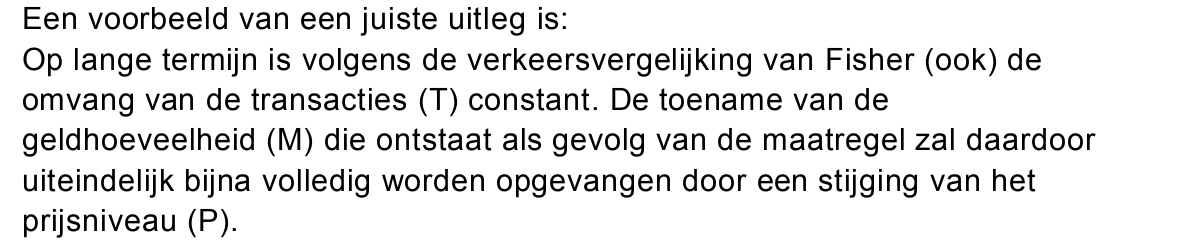
Een adviseur van de minister van Economische Zaken komt met een
tegenwerping: “Op basis van diezelfde verkeersvergelijking van Fisher is
het maar de vraag in hoeverre het ontmoedigen van het spaargedrag de
economische bedrijvigheid op lange termijn zal blijven stimuleren.”
282pLeg de tegenwerping van de adviseur uit.