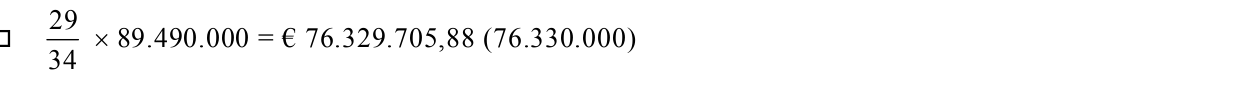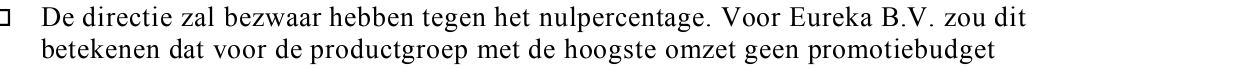opgave 1Opgave 1
Onderneming Mikel, die handelt in trendgevoelige kleding, wenst bij de verkoop een
brutowinst te behalen van 200% van de inkoopprijs exclusief BTW. De BTW voor kleding
is bij inkoop en verkoop 19%.
Begin 2006 koopt Mikel een partij van 750 gelijke winterjassen in, voor € 90.000,-
exclusief BTW.
12p
Bereken de verkoopprijs inclusief BTW van één winterjas.
Op 1 december 2006 heeft Mikel van deze partij winterjassen 220 stuks nog niet verkocht.
In de uitverkoop van december 2006 verlaagt Mikel de eerder vastgestelde verkoopprijs van
deze winterjassen met 50%. Mikel heeft in tegenstelling tot andere kledingzaken de
uitverkooptijd beperkt tot twee weken.
Op 18 december verkoopt Mikel de 60 winterjassen, die na de uitverkoop nog niet verkocht
zijn, aan een opkoper voor € 5.355,- inclusief 19% BTW.
22p
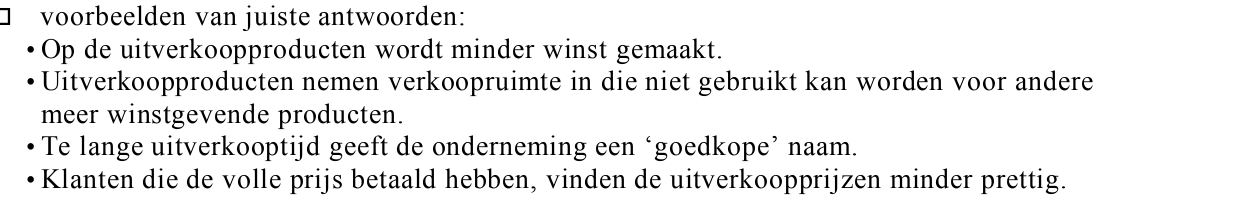
Noem twee redenen waarom Mikel de uitverkooptijd beperkt.
De eigenaar van Mikel vraagt zich af welk gemiddeld brutowinstpercentage hij op de
inkoopprijs van de gehele partij winterjassen behaald heeft.
33p
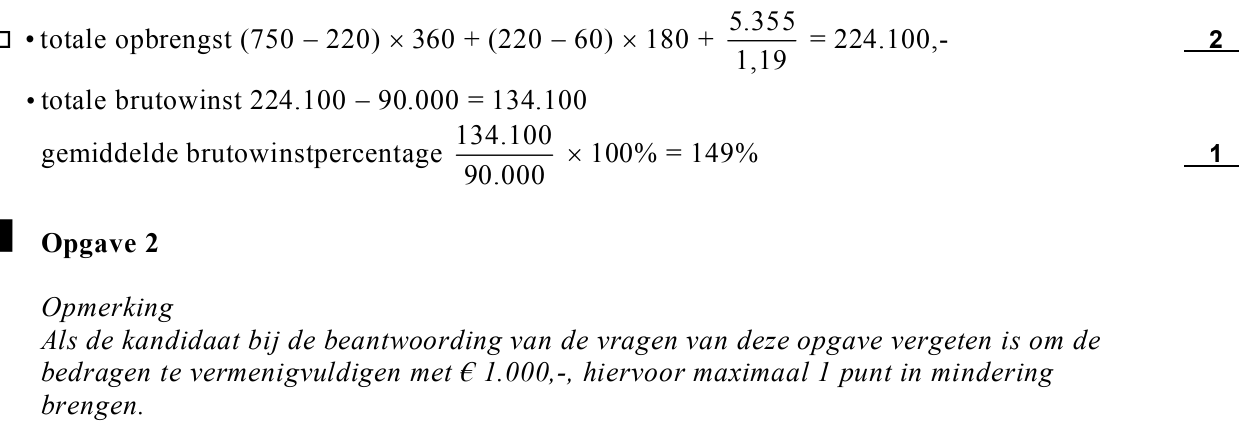
Bereken het gemiddeld brutowinstpercentage dat Mikel op de gehele partij winterjassen
behaald heeft.
opgave 2Opgave 2
Bij deze opgave horen de informatiebronnen 1 tot en met 4. Informatiebron 1 geeft een
korte beschrijving van de hoofdactiviteiten van Eureka B.V. In informatiebron 2 is de
winst- en verliesrekening over 2004 en 2005 van Eureka B.V. opgenomen. In
informatiebron 3 zijn gegevens opgenomen over de markten waarop Eureka B.V. actief is.
In informatiebron 4 staat het voorstel van de afdeling marketing van Eureka B.V. voor het
vaststellen van de promotiebudgetten.
Eureka B.V. is een groothandelsonderneming met een jaarlijkse omzet van meer dan één
miljard euro. In Nederland is zij een belangrijke speler op de markten waarop ze opereert.
Uit informatiebron 1 blijkt dat Eureka B.V. zich richt op vier productgroepen.
41p
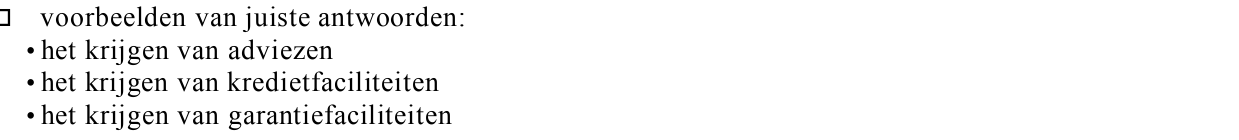
Noem naast het prijsvoordeel een ander voordeel uit informatiebron 1, dat een detaillist kan
hebben door de samenwerking met Eureka B.V.
De directie van Eureka B.V. stelt voor elk van haar productgroepen het jaarlijkse
promotiebudget vast door een bepaald percentage te nemen van de omzet van die
productgroep van het afgelopen jaar. Daarbij is het percentage voor alle productgroepen
gelijk, voor 2006 is dit percentage vastgesteld op 3% van de omzet van 2005.
51p
Bereken met behulp van informatiebron 2 het totale promotiebudget van Eureka B.V. voor
2006 zoals door de directie is vastgesteld.
62p
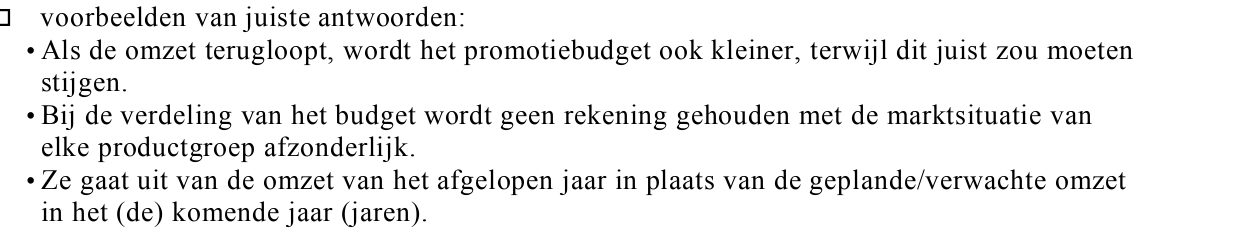
Noem twee bezwaren tegen de manier waarop de directie het promotiebudget voor de
productgroepen vaststelt.
De afdeling marketing van Eureka B.V. heeft kritiek op de manier waarop de directie het
jaarlijks promotiebudget voor de productgroepen vaststelt. Zij stelt voor om bij de
toewijzing van de promotiebudgetten rekening te houden met:
a de verwachte gemiddelde jaarlijkse marktgroei van de productgroep;
b het relatieve marktaandeel van de productgroep.
Voor het berekenen van het relatieve marktaandeel wordt de omzet van de onderneming
vergeleken met de omzet van de grootste concurrent (zie formuleblad bij vraag 9).
De afdeling marketing is van mening dat de productgroep met de hoogste marktgroei en het
hoogste relatieve marktaandeel, het hoogste promotiebudget moet ontvangen. De afdeling
marketing wil bij het toekennen van het promotiebudget dat de verwachte marktgroei en het
relatieve marktaandeel even zwaar meetellen.
72p
Leg uit waarom de afdeling marketing de productgroep met een hoge verwachte marktgroei
relatief een hoger promotiebudget wil toekennen dan een productgroep met een lage
verwachte gemiddelde marktgroei.
De afdeling marketing van Eureka B.V. heeft vastgesteld dat het relatieve marktaandeel
voor de productgroep mode 0,81 is, voor de productgroep wonen 1,32 en voor tweewielers
1,20. Eureka B.V. is marktleider in de productgroep sport.
82p
Bereken met behulp van de informatiebronnen 2 en 3 de omzet in 2005 van concurrent
Sportshop.
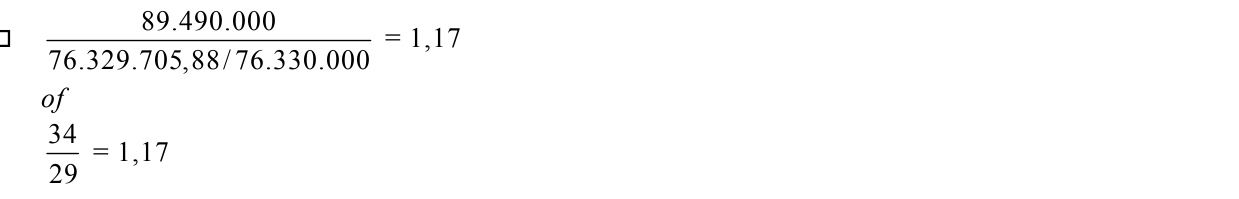
91p
Bereken voor 2005 het relatieve marktaandeel van Eureka B.V. voor de productgroep sport
(zie formuleblad).
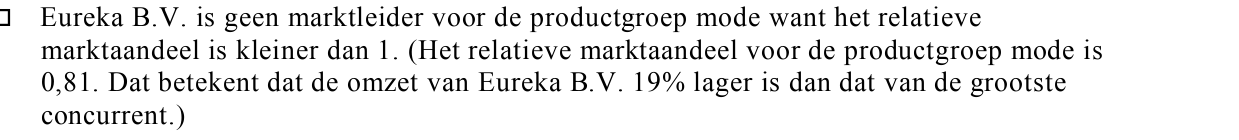
102p
Is Eureka B.V. voor de productgroep mode in 2005 marktleider? Motiveer het antwoord.
112puitwerkbijlage
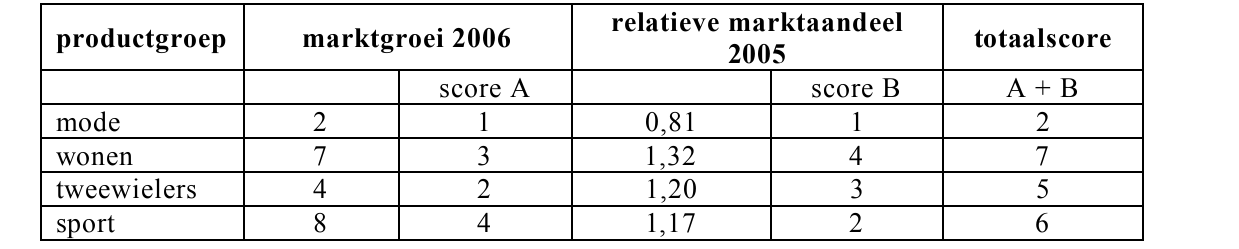
Bereken met behulp van de informatiebronnen 3 en 4 de totale score voor 2006 van de vier
afzonderlijke productgroepen van Eureka B.V. Maak daarbij gebruik van de uitwerkbijlage
die bij deze vraag hoort.
De directie zal de uitgangspunten van het voorstel van de afdeling marketing ondersteunen
als het voorstel niet leidt tot een hoger promotiebudget in 2006 dan het door de directie
eerder vastgestelde promotiebudget van 3% van de omzet van 2005.
122p
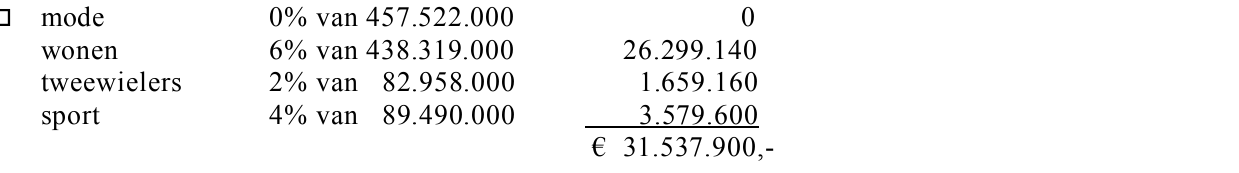
Stel met behulp van een berekening vast dat het voorstel van de afdeling marketing leidt tot
een lager promotiebudget dan het door de directie vastgestelde budget.
De directie heeft meegedeeld dat zij niet akkoord kan gaan met één van de percentages (6%,
4%, 2% en 0%) die de marketingafdeling gebruikt om het promotiebudget aan de
productgroepen toe te wijzen.
132p
Tegen welk percentage zal de directie bezwaar maken? Motiveer het antwoord.
opgave 4Opgave 4
Vanaf het jaar 2002 is de aanbieder van een financieel product verplicht een financiële
bijsluiter bij dat product te leveren. Het doel van de bijsluiter is de consument zakelijke
informatie te leveren over dat product.
Rorento is een beleggingsfonds dat wereldwijd belegt in obligaties. Een gedeelte van de
financiële bijsluiter van Rorento is hieronder weergegeven.
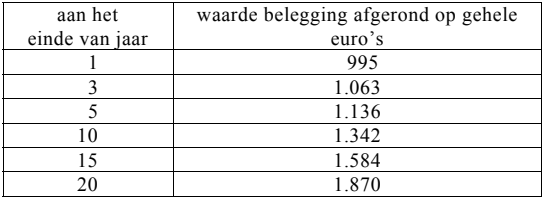
Waarde van de belegging bij een eenmalige inleg van € 1.000 indien met de
belegging een rendement behaald wordt van 4% per jaar
• Bij een rendement van de belegging van 4% per jaar bedraagt de opbrengst voor de belegger
na 20 jaar 3,18% per jaar.
• De opbrengst voor de belegger is na aftrek van alle kosten van Rorento. De kosten bestaan
uit beheerskosten en overige kosten.
• De opbrengst van beleggingen kan fluctueren. In het verleden behaalde resultaten bieden
geen garantie voor de toekomst.
bron: de financiële bijsluiter van Rorento (27 februari 2004, gewijzigd)
181p
Leg uit waarom een belegger bij een belegging in obligaties in het algemeen genoegen
neemt met een verwacht lager rendement dan bij een belegging in aandelen.
192p
Bereken de waarde van een kapitaal van
€ 1.000,- dat
20 jaar heeft uitgestaan tegen
4% per
jaar op basis van samengestelde interest.
202p
Bereken de totale kosten die Rorento de belegger in rekening zal brengen bij een belegging
van € 1.000,- gedurende 20 jaar.
opgave 5Opgave 5
Bij deze opgave horen de informatiebronnen 5 tot en met 8. Informatiebron 5 is een
gedeelte uit een interview met de president-directeur van Spyker Cars N.V.
Informatiebron 6 gaat over de beurskoersen van Spyker Cars N.V. en de koersen van de
midkap op de effectenbeurs van Amsterdam. In informatiebron 7 zijn enkele kerncijfers en
de balansen per 31 december 2003 en 30 juni 2004 opgenomen. Informatiebron 8 is een
krantenartikel over Spyker Cars N.V.
Spyker Cars N.V. is een Nederlandse onderneming die in 2000 is opgericht. De
onderneming bouwt handgemaakte, dure sportauto’s voor welgestelde afnemers over de
hele wereld. Spyker Cars N.V. maakt gebruik van de merknaam van een in 1925 failliet
verklaarde Nederlandse autofabriek.
In mei 2004 kreeg Spyker Cars N.V., in verband met de uitgifte van nieuwe aandelen, een
beursnotering aan Euro NM, de markt voor startende ondernemingen van de effectenbeurs
Euronext.
Na een bezoek aan de autobeurs in China, overweegt de jonge ondernemer Wen Hu zich aan
te bieden om de tweede dealer van Spyker Cars N.V. in China te worden. Door het geven
van een uitstekende service en garantie heeft Wen Hu met zijn ondernemingen in China een
zeer goede naam opgebouwd. Het geven van een goede garantie is alleen mogelijk als de
fabrieksgarantie in orde is. Daarvoor is de continuïteit (het voortbestaan) van de fabrikant
van het grootste belang. Wen Hu heeft zoveel mogelijk informatie over Spyker Cars N.V.
verzameld om met behulp daarvan te beslissen of hij zich zal aanmelden als dealer voor
Spyker Cars N.V. in China.
Spyker Cars N.V. had de nieuwe aandelen ook buiten de effectenbeurs om kunnen plaatsen
bij grote beleggers.
211p
Noem de reden voor de beursnotering volgens informatiebron 5.
Wen Hu vindt dat aan een beursnotering ook risico’s verbonden zijn. Zo kan een daling van
de beurskoers, promotioneel gezien, nadelig zijn. Daarom vergelijkt Wen Hu de
beurskoersontwikkeling van Spyker Cars N.V. met de ontwikkeling van de AMX index.
222p
Wijkt de koersontwikkeling van Spyker Cars N.V., tussen 1 juni 2004 en 1 november 2004,
gunstig of ongunstig af ten opzichte van de ontwikkeling van de AMX index? Motiveer het
antwoord met behulp van informatiebron 6.
Wen Hu maakt zich zorgen over de koersontwikkeling van Spyker Cars N.V. Hij heeft het
idee dat als Spyker Cars N.V. de continuïteit wil waarborgen, zij in de naaste toekomst
weer vermogen moet aantrekken om de noodzakelijke investeringen te financieren.
Daarom doet hij onderzoek naar de financiële situatie van Spyker Cars N.V. Hij gebruikt
daarvoor het verslag over de eerste helft van 2004 (zie informatiebron 7).
Wen Hu probeert aan de hand van de balansgegevens af te leiden hoe Spyker Cars N.V. de
opbrengst van de aandelenemissie besteed heeft.
232p
Waaraan heeft Spyker Cars N.V. volgens de balansgegevens de opbrengst van de
aandelenemissie van mei 2004 grotendeels besteed? Motiveer het antwoord.
242p
Waardoor is de balanspost “Reserves” tussen 31 december 2003 en 30 juni 2004 veranderd?
Spyker Cars N.V. wil volgens informatiebron 8 de productielocaties in Zeewolde en
Coventry uitbreiden. Voor deze uitbreiding zal Spyker Cars N.V. volgens Wen Hu nieuw
vermogen moeten aantrekken.
Voor de verstrekkers van vreemd vermogen speelt de solvabiliteit (zie formuleblad) een
belangrijke rol.
252p
Leg uit waarom voor een verschaffer van vreemd vermogen de solvabiliteit een belangrijke
rol speelt.
262p
Zal het voor Spyker Cars N.V. door de emissie van de aandelen, moeilijker of makkelijker
worden om voor de uitbreiding in Zeewolde en Coventry vreemd vermogen aan te trekken?
Motiveer het antwoord.
De mogelijkheid voor Spyker Cars N.V om het eigen vermogen in de naaste toekomst te
vergroten zal volgens Wen Hu vooral afhangen van de winstontwikkeling.
272p
Toon met behulp van een berekening aan of het resultaat van Spyker Cars
N.V. in de eerste
helft van 2004 verbeterd of verslechterd is ten opzichte van de tweede helft van 2003.
Wen Hu gaat ervan uit dat de uitbreidingen in Zeewolde en in Coventry noodzakelijk zijn
voor de continuïteit van de onderneming.
282p
Noem ten aanzien van de continuïteit van Spyker Cars
N.V. één positieve ontwikkeling en
één negatieve ontwikkeling die Wen Hu geconstateerd kan hebben. Licht de antwoorden toe
met behulp van de gegevens uit deze opgave.
opgave 6Opgave 6
DTS is een kleine uitgeverij die een jeugdblad uitgeeft. Het jeugdblad verschijnt wekelijks.
Een van de voorwaarden van het abonnement is dat de abonnee het abonnementsgeld bij
vooruitbetaling moet voldoen aan het begin van elk kwartaal. De abonnee ontvangt
daarvoor tijdig een acceptgiro.
Op de balans van DTS van 1 januari 2005 komt aan de debetzijde de post ‘Abonnementen
jeugdblad’ voor.
292p
Leg uit of de balanspost
‘Abonnementen jeugdblad’ betrekking heeft
op:• vooruit ontvangen abonnementsgeld over 2005 of
• nog te ontvangen abonnementsgeld over 2004.
DTS is in 2005 gestopt met het verzenden van acceptgiro’s en overgestapt op automatische
incasso van de abonnementsgelden. Door de automatische incasso zijn alle
abonnementsgelden van het derde en vierde kwartaal van 2005 op tijd ontvangen.
DTS gaat ervan uit dat vanaf 2006 eerder of later betalen van de abonnementsgelden door
de abonnees, niet meer voorkomt.
De automatische incasso vindt plaats in de tweede week van het betreffende kwartaal. Het
abonnementsgeld is voor 2006 vastgesteld op € 96,- per jaar. Op 1 januari 2006 is het aantal
abonnementen op het jeugdblad 18.000 stuks.
De financiële afdeling van uitgeverij DTS stelt elke maand een liquiditeits- en een
resultatenbegroting op.
302p
Bereken het bedrag dat op de resultatenbegroting van april
2006 voorkomt onder de post
‘Opbrengsten abonnementen jeugdblad’.
312p
Bereken het bedrag dat in verband met de abonnementen van het jeugdblad voorkomt op de
liquiditeitsbegroting van april 2006.
Let op: de laatste vragen van dit examen staan op de volgende pagina.