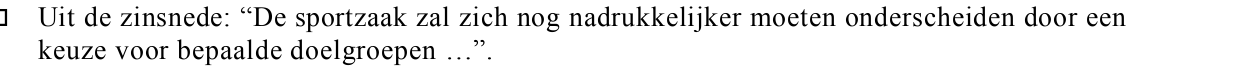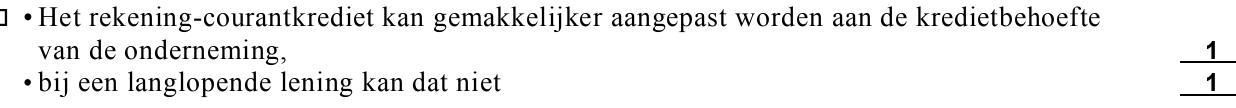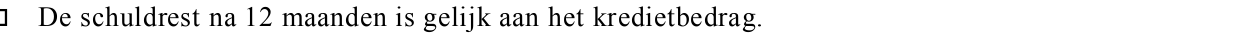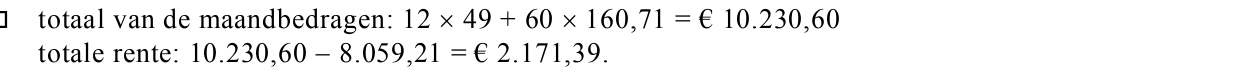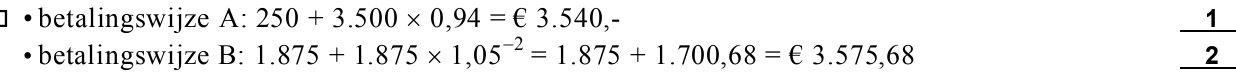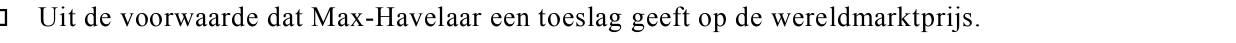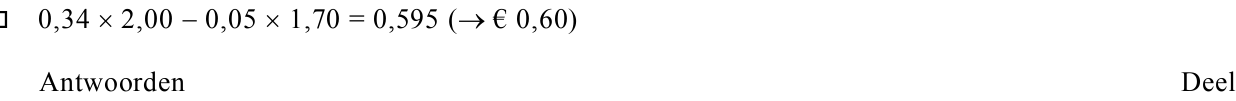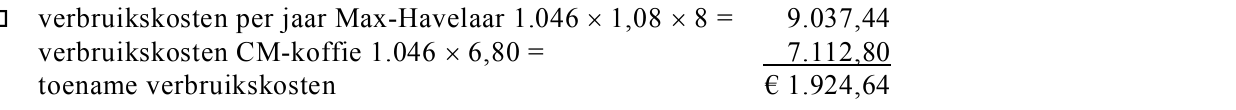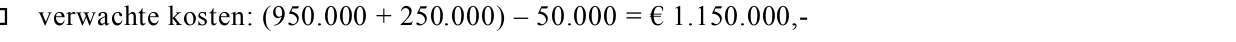bronnen

Eindexamen bedrijfseconomie havo 2005, tijdvak 2 (management en organisatie)

opgave 2Wessanen zet mes in logistieke tak

11p
22p
32p
Bij deze opgave horen de informatiebronnen 1 tot en met 3. In informatiebron 1 zijn de
resultatenrekeningen van Rigter Sport van 2000 tot en met 2004 opgenomen. Algemene
gegevens over sportzaken in Nederland over 2003 zijn opgenomen in informatiebron 2. In
informatiebron 3 staan gegevens van Rigter Sport over december 2004.
In deze opgave blijft de BTW buiten beschouwing.
Kees Rigter heeft in 1976 Rigter Sport opgericht. De winkel is gevestigd in een gehuurd
pand in het centrum van IJsseldam. Rigter Sport is een algemene sportzaak die
sportartikelen voor veel verschillende sporten verkoopt. In de jaren 2001 en 2002 zijn in de
omgeving van het centrum van IJsseldam enkele discount-sportzaken gevestigd die
artikelen verkopen tegen sterk gereduceerde prijzen. In 2003 heeft Kees Rigter de
eenmanszaak omgezet in een vennootschap onder firma waarin zijn dochter Anita als
medevennoot deelneemt. Anita, die eerst in loondienst is geweest, ontvangt nu voor haar
werkzaamheden een deel van de winst. Daardoor zijn in 2003 de personeelskosten sterk
gedaald voor Rigter Sport. Door de toegenomen concurrentie is de omzet van Rigter Sport
voortdurend gedaald. Kostenbesparing is wellicht een mogelijkheid om de nettowinst te
verhogen.
Anita onderzoekt of kostenbesparing bij Rigter Sport mogelijk is. Ze heeft daarvoor de
resultatenrekeningen van de afgelopen jaren vergeleken met de gepubliceerde cijfers van
sportzaken in Nederland. Vooral de huisvestings- en inventariskosten vindt ze hoog.
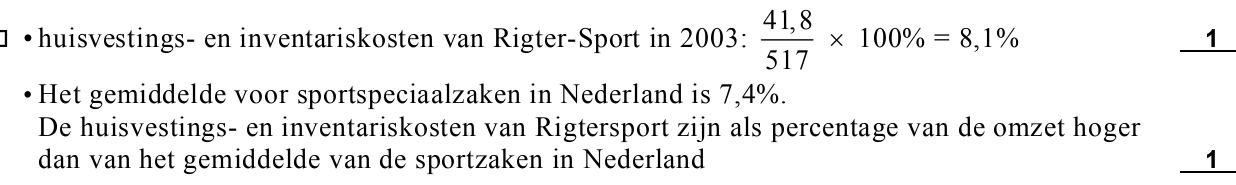
Bereken met behulp van de informatiebronnen 1 en 2 of de huisvestings- en
inventariskosten van Rigter Sport in 2003 als percentage van de omzet hoger zijn dan bij de
gemiddelde sportzaak in Nederland.
Anita vraagt zich af de procentuele verandering van de inkoopwaarde van de verkochte
goederen in 2003 ten opzichte van 2002, meer is dan die van de omzet.
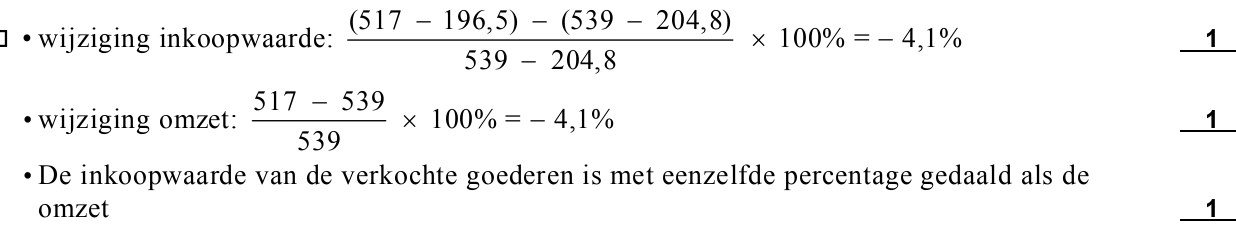
Bereken of voor Rigter Sport de procentuele verandering van de inkoopwaarde van de
verkochte goederen in 2003 ten opzichte van 2002 meer is dan procentuele verandering van
de omzet (zie informatiebron 1).
Omdat een verdere verlaging van de kosten nauwelijks tot de mogelijkheden behoort, zien
Kees en Anita alleen een omzetverhoging als oplossing om de nettowinst van Rigter Sport
te verbeteren. Ze willen dat door specialisatie bereiken.
Om te onderzoeken of specialisatie haalbaar is, stellen Kees en Anita een ondernemingsplan
op. In dat plan staat dat Rigter Sport zich gaat specialiseren in de sporten skaten, skeeleren,
tennis, schaatsen en snowboarden. De keuze is als volgt gemotiveerd:
• in de wijde omgeving van IJsseldam bevinden zich geen speciaalzaken voor deze sporten;
• Anita is een regionaal bekend schaatser die ‘s zomers de skeelersport beoefent;
• de gemeente IJsseldam is van plan om een kunstijsbaan met een 400-meterbaan aan te
leggen.
Een wijziging van de omgevingsfactoren kan de uitvoering van het ondernemingsplan van
Rigter Sport bemoeilijken.
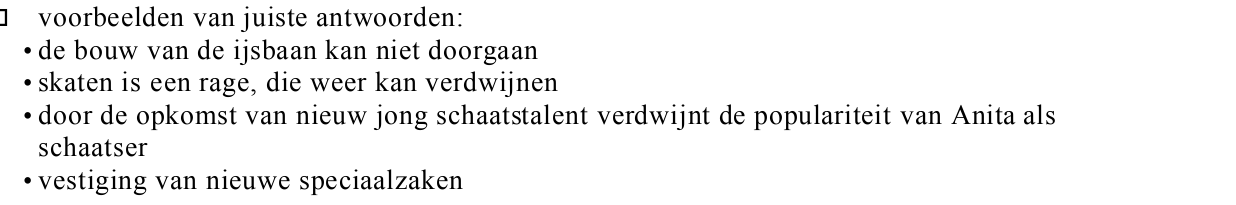
Geef een voorbeeld van een wijziging van een omgevingsfactor die de uitvoering van het
ondernemingsplan van Rigter Sport kan bemoeilijken.
Bij het opstellen van hun ondernemingsplan hebben Kees en Anita ook ‘Cijfers en Trends’
van de Rabobank geraadpleegd (zie informatiebron 2).
Uit welke zinsnede van informatiebron 2 blijkt dat het ondernemingsplan van Rigter Sport
in overstemming is met de aanbevelingen zoals die zijn opgenomen in de ‘Toekomstige
ontwikkelingen van de algemene sportzaken’?
Als het plan doorgaat, wordt in december 2004 een uitverkoop gehouden waarbij de
aanwezige (oude) voorraden volledig verkocht zullen worden. Na de kerstdagen zal de
winkel worden opgeknapt en opnieuw worden ingericht, zodat deze op 2 januari 2005 kan
worden heropend.
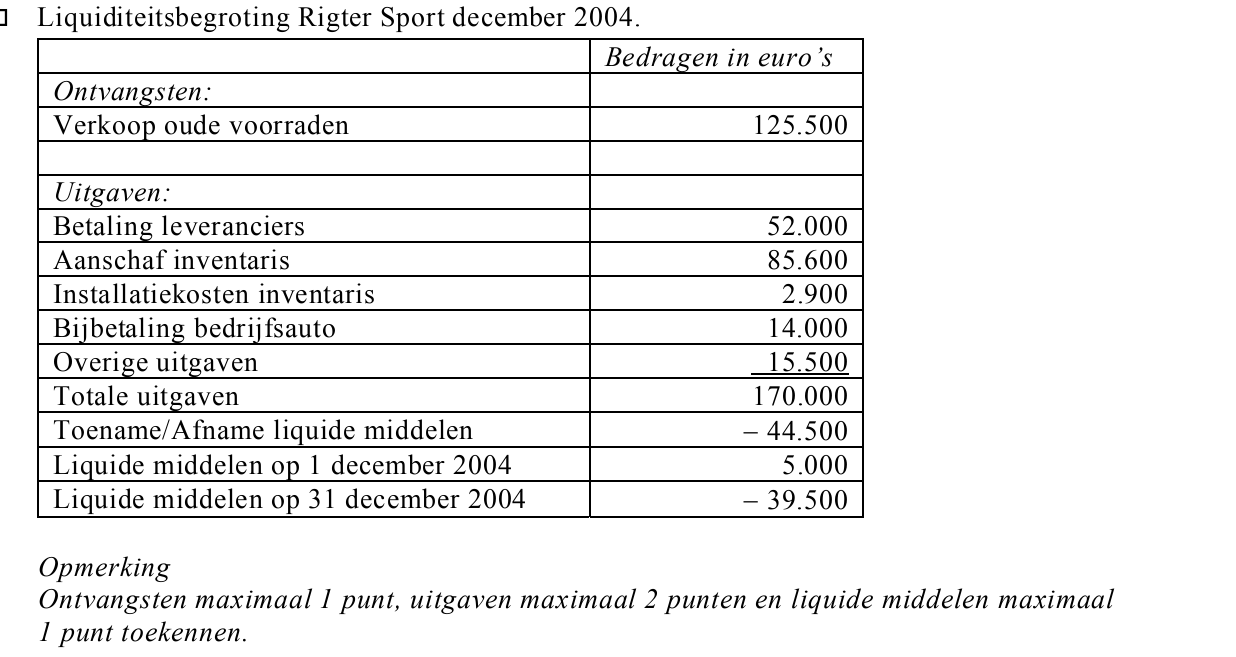
Voor het vaststellen van de hoogte van het rekening-courantkrediet van de bank wordt een
liquiditeitsbegroting over december 2004 en een balans per 1 januari 2005 opgesteld (zie
informatiebron 3).
Noem een reden waarom Rigter Sport een tekort aan liquide middelen niet volledig wil
financieren met een langlopende lening. Motiveer het antwoord.
Bereken met behulp van informatiebron 3 het saldo liquide middelen per 31 december 2004
zonder rekening te houden met de banklening en het rekening-courantkrediet. Maak daarbij
gebruik van de uitwerkbijlage die bij deze vraag hoort.
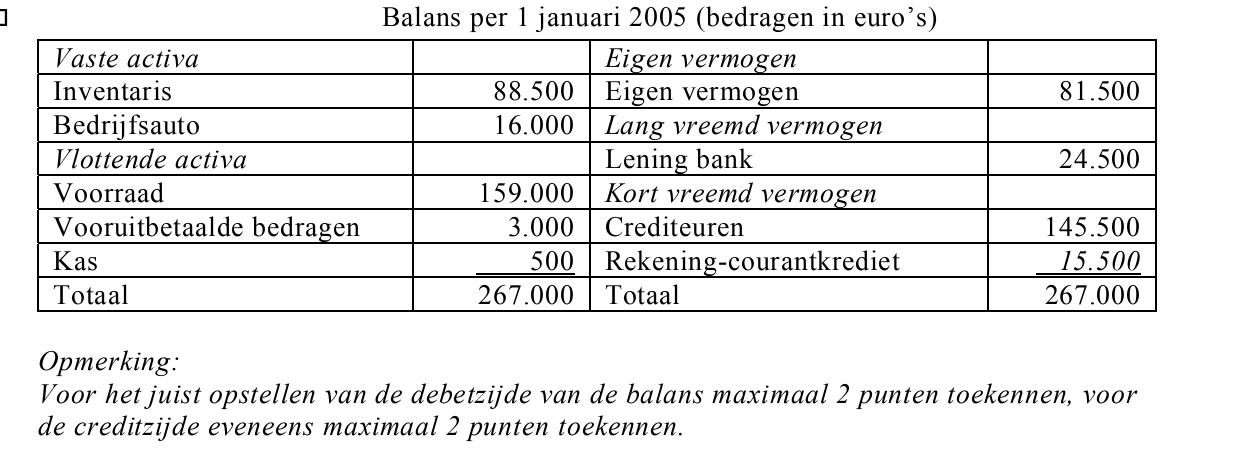
Bereken, door het opstellen van de balans van Rigter Sport per 1 januari 2005, het
benodigde rekening-courantkrediet per 1 januari 2005. Maak daarbij gebruik van de
uitwerkbijlage die bij deze vraag hoort.
Voorwaarden die Kees en Anita stellen om hun ondernemingsplan uit te voeren, zijn:
a De bank moet bereid zijn om een langlopende lening en een rekening-courantkrediet te
verstrekken waarmee de investering in de activa kan worden gefinancierd (zie
informatiebron 3).
b De verwachte nettowinst over 2005 moet minimaal € 50.000,- zijn.
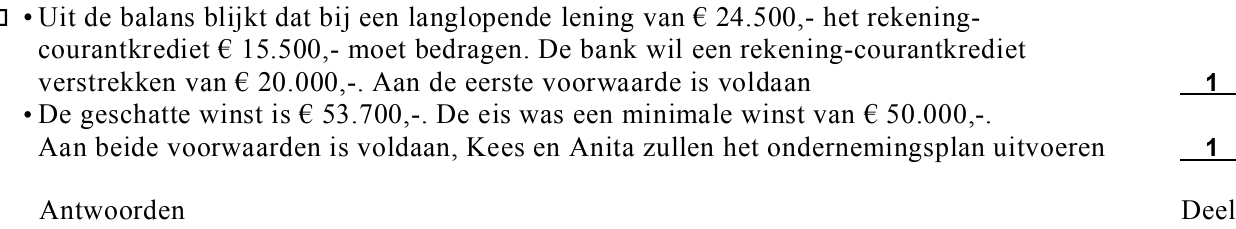
Uit de opgestelde voorcalculatorische resultatenrekening over 2005 blijkt een nettowinst
van € 53.700,- bij een omzet van € 623.900,-. De bank deelt Rigter Sport mee dat de bank
bereid is om naast de langlopende lening van € 24.500,- een rekening-courantkrediet van
maximaal € 20.000,- te verstrekken.
Leg uit of Kees en Anita, gezien de voorwaarden a en b die zij gesteld hebben, het
ondernemingsplan zullen uitvoeren.

opgave 2Opgave 2

Bij deze opgave horen de informatiebronnen 1 tot en met 3. In informatiebron 1 zijn de
resultatenrekeningen van Rigter Sport van 2000 tot en met 2004 opgenomen. Algemene
gegevens over sportzaken in Nederland over 2003 zijn opgenomen in informatiebron 2. In
informatiebron 3 staan gegevens van Rigter Sport over december 2004.
In deze opgave blijft de BTW buiten beschouwing.
Kees Rigter heeft in 1976 Rigter Sport opgericht. De winkel is gevestigd in een gehuurd
pand in het centrum van IJsseldam. Rigter Sport is een algemene sportzaak die
sportartikelen voor veel verschillende sporten verkoopt. In de jaren 2001 en 2002 zijn in de
omgeving van het centrum van IJsseldam enkele discount-sportzaken gevestigd die
artikelen verkopen tegen sterk gereduceerde prijzen. In 2003 heeft Kees Rigter de
eenmanszaak omgezet in een vennootschap onder firma waarin zijn dochter Anita als
medevennoot deelneemt. Anita, die eerst in loondienst is geweest, ontvangt nu voor haar
werkzaamheden een deel van de winst. Daardoor zijn in 2003 de personeelskosten sterk
gedaald voor Rigter Sport. Door de toegenomen concurrentie is de omzet van Rigter Sport
voortdurend gedaald. Kostenbesparing is wellicht een mogelijkheid om de nettowinst te
verhogen.
Anita onderzoekt of kostenbesparing bij Rigter Sport mogelijk is. Ze heeft daarvoor de
resultatenrekeningen van de afgelopen jaren vergeleken met de gepubliceerde cijfers van
sportzaken in Nederland. Vooral de huisvestings- en inventariskosten vindt ze hoog.
42p
Bereken met behulp van de informatiebronnen 1 en 2 of de huisvestings- en
inventariskosten van Rigter Sport in 2003 als percentage van de omzet hoger zijn dan bij de
gemiddelde sportzaak in Nederland.
Anita vraagt zich af de procentuele verandering van de inkoopwaarde van de verkochte
goederen in 2003 ten opzichte van 2002, meer is dan die van de omzet.
53p
Bereken of voor Rigter Sport de procentuele verandering van de inkoopwaarde van de
verkochte goederen in 2003 ten opzichte van 2002 meer is dan procentuele verandering van
de omzet (zie informatiebron 1).
Omdat een verdere verlaging van de kosten nauwelijks tot de mogelijkheden behoort, zien
Kees en Anita alleen een omzetverhoging als oplossing om de nettowinst van Rigter Sport
te verbeteren. Ze willen dat door specialisatie bereiken.
Om te onderzoeken of specialisatie haalbaar is, stellen Kees en Anita een ondernemingsplan
op. In dat plan staat dat Rigter Sport zich gaat specialiseren in de sporten skaten, skeeleren,
tennis, schaatsen en snowboarden. De keuze is als volgt gemotiveerd:
• in de wijde omgeving van IJsseldam bevinden zich geen speciaalzaken voor deze sporten;
• Anita is een regionaal bekend schaatser die ‘s zomers de skeelersport beoefent;
• de gemeente IJsseldam is van plan om een kunstijsbaan met een 400-meterbaan aan te
leggen.
Een wijziging van de omgevingsfactoren kan de uitvoering van het ondernemingsplan van
Rigter Sport bemoeilijken.
61p
Geef een voorbeeld van een wijziging van een omgevingsfactor die de uitvoering van het
ondernemingsplan van Rigter Sport kan bemoeilijken.
Bij het opstellen van hun ondernemingsplan hebben Kees en Anita ook ‘Cijfers en Trends’
van de Rabobank geraadpleegd (zie informatiebron 2).
71p
Uit welke zinsnede van informatiebron 2 blijkt dat het ondernemingsplan van Rigter Sport
in overstemming is met de aanbevelingen zoals die zijn opgenomen in de ‘Toekomstige
ontwikkelingen van de algemene sportzaken’?
Als het plan doorgaat, wordt in december 2004 een uitverkoop gehouden waarbij de
aanwezige (oude) voorraden volledig verkocht zullen worden. Na de kerstdagen zal de
winkel worden opgeknapt en opnieuw worden ingericht, zodat deze op 2 januari 2005 kan
worden heropend.
Voor het vaststellen van de hoogte van het rekening-courantkrediet van de bank wordt een
liquiditeitsbegroting over december 2004 en een balans per 1 januari 2005 opgesteld (zie
informatiebron 3).
82p
Noem een reden waarom Rigter Sport een tekort aan liquide middelen niet volledig wil
financieren met een langlopende lening. Motiveer het antwoord.
94puitwerkbijlage
Bereken met behulp van informatiebron 3 het saldo liquide middelen per 31 december 2004
zonder rekening te houden met de banklening en het rekening-courantkrediet. Maak daarbij
gebruik van de uitwerkbijlage die bij deze vraag hoort.
104puitwerkbijlage
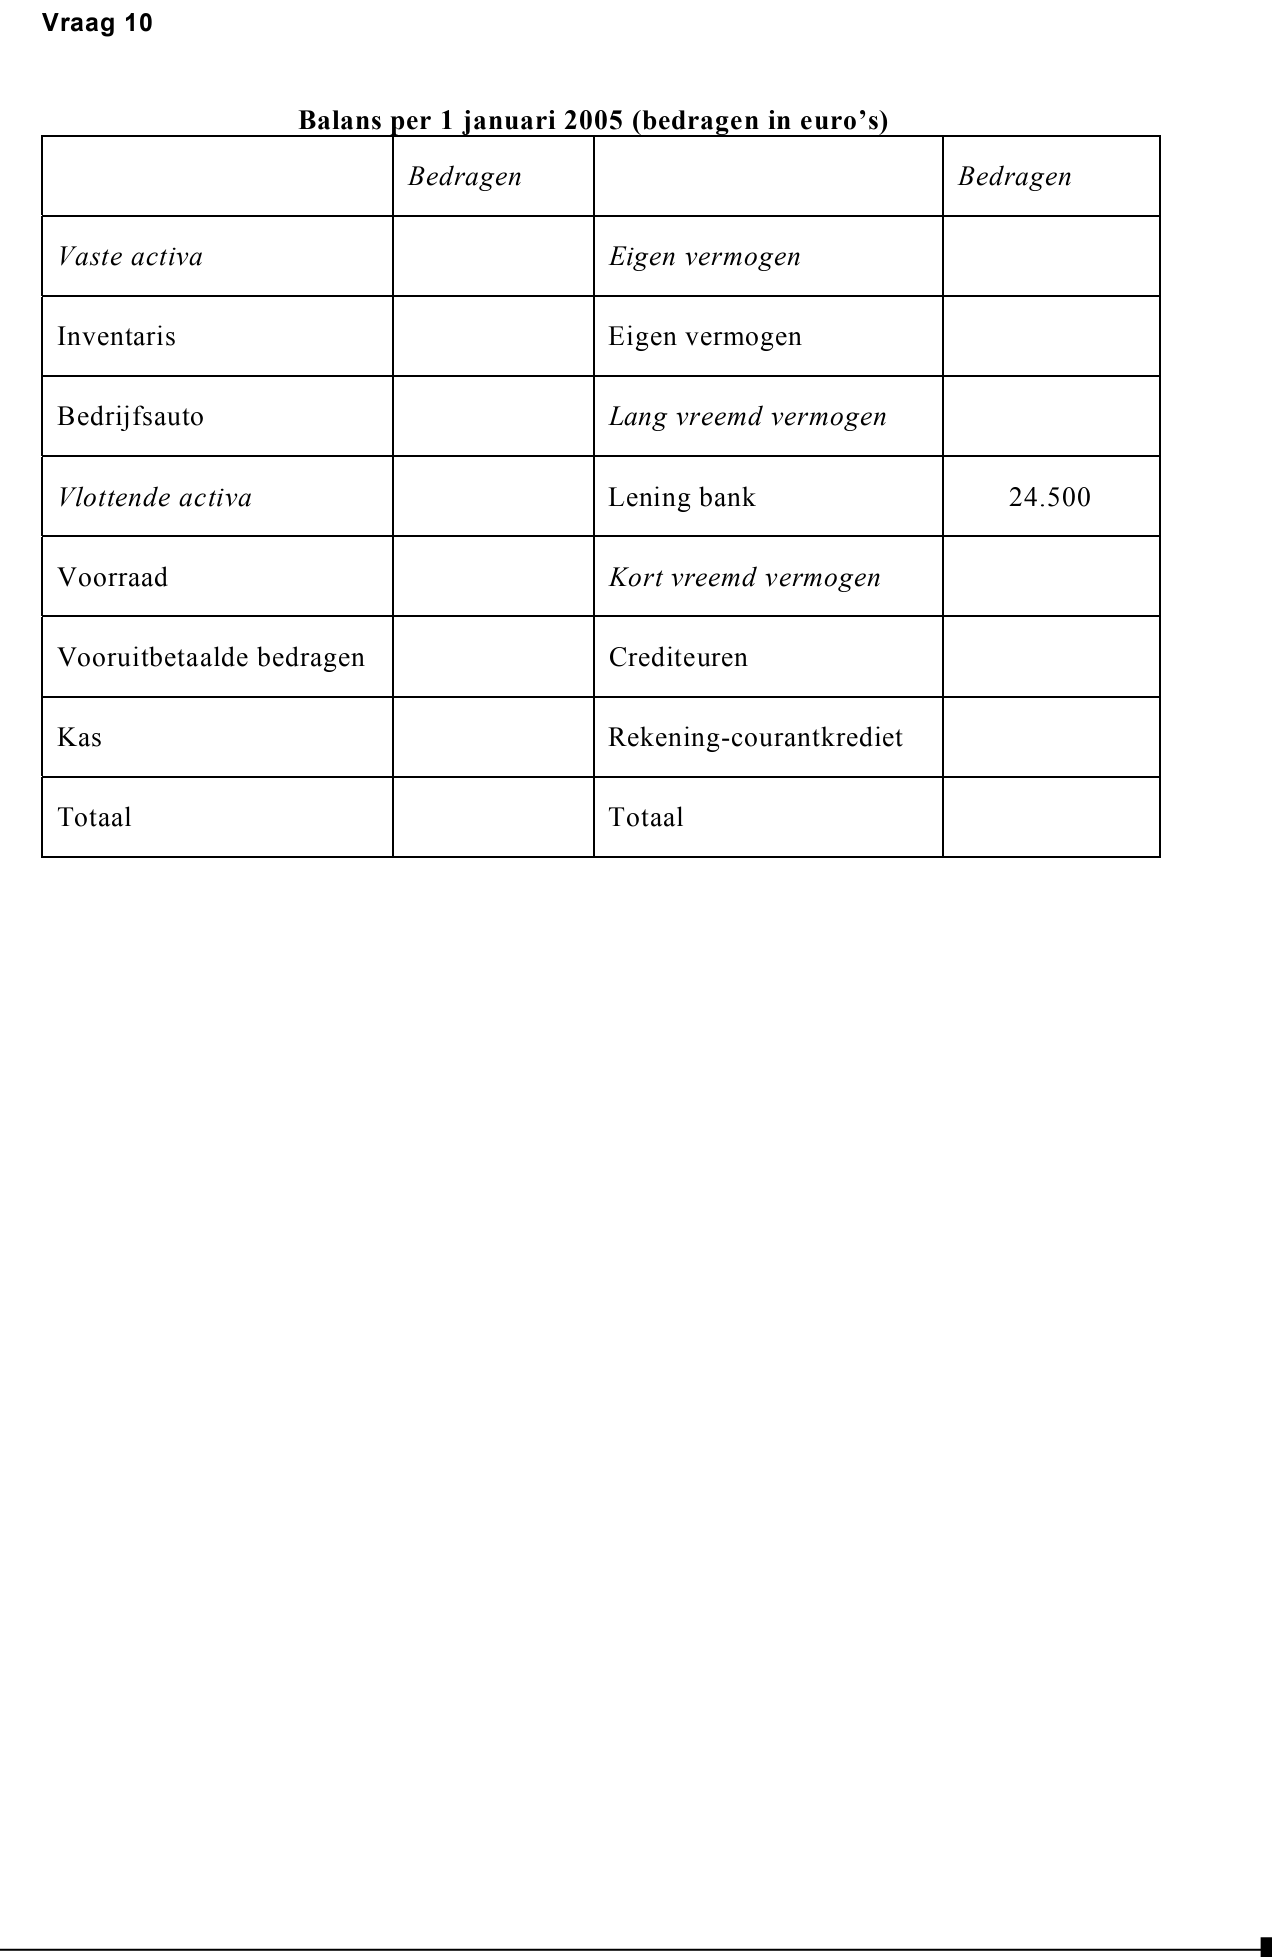
Bereken, door het opstellen van de balans van Rigter Sport per 1 januari 2005, het
benodigde rekening-courantkrediet per 1 januari 2005. Maak daarbij gebruik van de
uitwerkbijlage die bij deze vraag hoort.
Voorwaarden die Kees en Anita stellen om hun ondernemingsplan uit te voeren, zijn:
a De bank moet bereid zijn om een langlopende lening en een rekening-courantkrediet te
verstrekken waarmee de investering in de activa kan worden gefinancierd (zie
informatiebron 3).
b De verwachte nettowinst over 2005 moet minimaal € 50.000,- zijn.
Uit de opgestelde voorcalculatorische resultatenrekening over 2005 blijkt een nettowinst
van € 53.700,- bij een omzet van € 623.900,-. De bank deelt Rigter Sport mee dat de bank
bereid is om naast de langlopende lening van € 24.500,- een rekening-courantkrediet van
maximaal € 20.000,- te verstrekken.
112p
Leg uit of Kees en Anita, gezien de voorwaarden a en b die zij gesteld hebben, het
ondernemingsplan zullen uitvoeren.
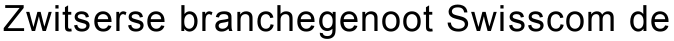
naslagOpgave 3

KPN rondt verkoop belang
in Cesky
DEN HAAG KPN heeft met zijn
Zwitserse branchegenoot Swisscom de
verkoop van een gezamenlijk belang in het
Tsjechische Cesky Telcom afgerond. De
transactie is goed voor miljoen euro,
waarvan KPN er miljoen incasseert, zo
heeft het Nederlandse telecomconcern
vrijdag bekendgemaakt.
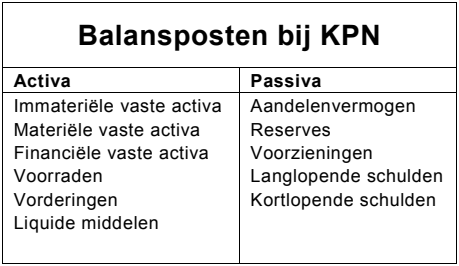
Balansposten bij KPN Activa Passiva Immateriële vaste activa Materiële vaste activa Financiële vaste activa Voorraden Vorderingen Liquide middelen Aandelenvermogen Reserves Voorzieningen Langlopende schulden Kortlopende schulden

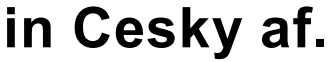
opgave 5KPN rondt verkoop belang in Cesky af.

DEN HAAG – KPN heeft met zijn
Zwitserse branchegenoot Swisscom de
verkoop van een gezamenlijk belang in het
Tsjechische Cesky Telcom afgerond. De
transactie is goed voor 680 miljoen euro,
waarvan KPN er 347 miljoen incasseert, zo
heeft het Nederlandse telecomconcern
vrijdag bekendgemaakt. (ANP)
bron: De Volkskrant, 6 december 2003 (aangepast)
Volgens het krantenartikel heeft KPN haar aandelen Cesky Telcom verkocht.
122p
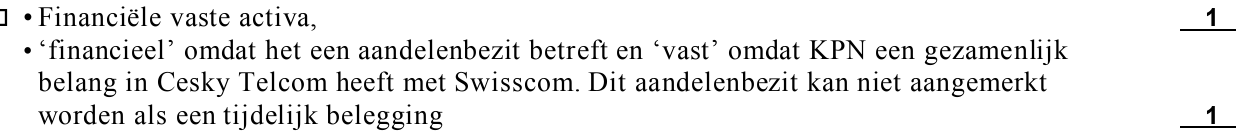
→ Onder welke balanspost had KPN haar aandelen Cesky Telcom opgenomen? Motiveer het
antwoord.
Het ontvangen bedrag van 347 miljoen euro zal KPN gebruiken om langlopende schulden af
te lossen. KPN berekent de solvabiliteit als de verhouding van het eigen vermogen en het
vreemd vermogen.
132p
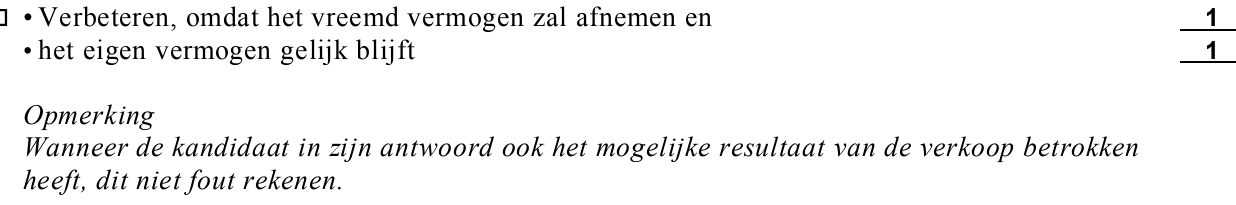
→ Zal de solvabiliteit van KPN verbeteren of verslechteren door het ontvangen bedrag aan te
wenden voor aflossing van langlopende schulden? Motiveer het antwoord.
142p
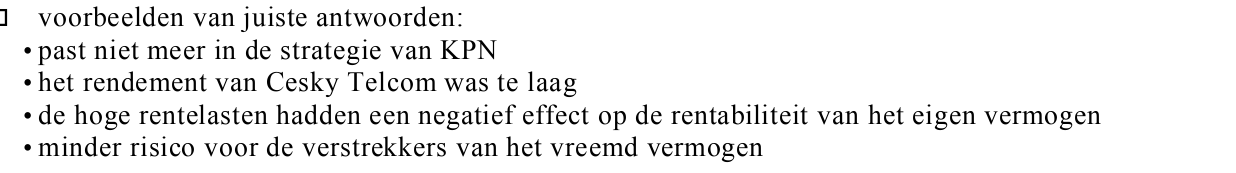
→ Noem naast de beïnvloeding van de solvabiliteit twee andere economische redenen waarom
KPN de aandelen Cesky Telcom heeft verkocht.
Bij deze opgave horen de infromatiebronnen 4 tot en met 7. Informatiebron 4 is een brief
van Coffee-Mat aan de heer Buist. Informatiebron 5 is een voorlichtingspagina van Fair
Trade, de organisatie voor onder andere Max-Havelaar koffie. In informatiebron 6 zijn
gegevens opgenomen over de opbouw van de winkelprijs van Max-Havelaar koffie en van
gewone koffie. Informatiebron 7 gaat over de hoogte van het koffiegeld zonder invoering
van Max-Havelaar koffie bij Liudger.
Op Scholengemeenschap Liudger in Burgum is het de gewoonte dat het personeel een
bijdrage levert aan de kosten van de koffievoorziening. Voor de koffievoorziening van het
personeel wordt al jaren gebruik gemaakt van een koffiezetapparaat van Coffee-Mat.
In de kerstvakantie van 2005 wordt het in gebruik zijnde koffiezetapparaat vervangen. De
heer Buist, hoofd facilitaire dienst van deze school, heeft in verband met de slepende
discussie over invoering van Max-Havelaar koffie een ‘koffiecommissie’ gevormd. Namens
het personeel hebben Teo en Tea zitting in deze commissie. De eerste taak van deze
commissie is om een nieuw koffiezetapparaat uit te zoeken uit het assortiment van
Coffee-Mat. Na bestudering van een aantal folders van Coffee-Mat is de keuze gevallen op
de Vesilla-A met een onderkast.
Toon aan dat de in informatiebron 4 opgenomen betalingswijze A goedkoper is dan
betalingswijze B, indien rekening gehouden wordt met een interestpercentage van 5% per
jaar op basis van samengestelde interest.
De tweede taak van de koffiecommissie is om vast te stellen of Liudger per 1 januari 2006
overstapt op het gebruik van Max-Havelaar koffie. De heer Buist heeft tijdens de eerste
vergadering van de koffiecommissie duidelijk gemaakt dat de directie bereid is om
Max-Havelaar koffie te gaan gebruiken als:
a kan worden aangetoond dat door Max-Havelaar de koffieboeren in de derde wereldlanden
per kilogram koffie een hogere vergoeding ontvangen;
b het personeel bereid is om de extra kosten die uitstijgen boven de schoolbijdrage, door
middel van een verhoging van de koffiebijdrage (zie informatiebron 7), te betalen. De
schoolbijdrage in de extra kosten voor het gebruik van Max-Havelaar koffie is
vastgesteld op maximaal € 250,- per jaar.
Teo en Tea zijn van mening dat uit informatiebron 5 en 6 duidelijk blijkt dat de
koffieboeren door de verkoop van Max-Havelaar koffie een hogere vergoeding ontvangen.
Uit welke voorwaarde van Max-Havelaar, zie informatiebron 5, blijkt dat de koffieboeren
via Max-Havelaar altijd een hogere vergoeding krijgen voor hun koffie dan bij de
tussenhandelaren?
Volgens informatiebron 5 heeft Max-Havelaar een nieuw logo.
Noem één voordeel voor Max-Havelaar van het gebruik van het nieuwe logo.
Bereken het bedrag dat de koffieboeren volgens informatiebron 6, per pak koffie van
250 gram meer ontvangen als ze de koffie leveren aan de Max-Havelaar organisatie in
plaats van aan tussenhandelaren van gewone koffie.
Bereken met behulp van informatiebron 4 hoeveel procent de winkelprijs per kilogram
koffie van Max-Havelaar hoger is dan die van de CM-koffie.
Bereken met behulp van de informatiebronnen 4 en 7 hoeveel kilogram speciale CM-koffie
Liudger op jaarbasis nodig heeft. Afronden op hele kilogrammen.
Bereken met behulp van onder andere informatiebron 4 het bedrag waarmee de
verbruikskosten van koffie per jaar toeneemt als Liudger Max-Havelaar koffie in plaats van
CM-koffie gaat gebruiken.
Stel met behulp van informatiebron 4 vast met welk bedrag de jaarlijkse onderhoudskosten
van het koffiezetapparaat Vesilla A toenemen door het gebruik van Max-Havelaar koffie.
Zal Scholengemeenschap Liudger overstappen op Max-Havelaar koffie? Motiveer het
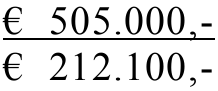
antwoord. Betrek in de motivering de twee voorwaarden a en b die door de directie aan het
gebruik van Max-Havelaar koffie gesteld zijn.

naslagOpgave 4

Desiree de Jong overweegt een auto te kopen. In een reclamefolder van Daewoo staat de
volgende aanbieding voor een koop op afbetaling.

opgave 7U rijdt al een Daewoo Kalos Sport vanaf € 49,- per maand

TypeContante
prijs vanaf
Aan-
betaling
Krediet-
bedrag
Schuldrest
na 12
maanden
Maand-bedrag
eerste 12
maanden
Maand-bedrag
13e t/m 72e
maand
Totale
looptijd
Kalos
Sport
11.125,003.065,798.059,218.059,2149,00160,7172
maanden
151p
→ Uit welke gegevens blijkt dat in de eerste 12 maanden alleen rente wordt betaald en niet
wordt afgelost?
162p
→ Bepaal het totale bedrag aan rente dat Desiree bij koop op afbetaling moet betalen indien ze
ingaat op bovenstaande advertentie.
Na bestudering van bovenstaande advertentie stelt Desiree dat uit de advertentie blijkt dat
zij, ook als zij benzinekosten, wegenbelasting en overige kosten buiten beschouwing laat,
niet voor € 49,- per maand een Daewoo Kalos Sport kan rijden.
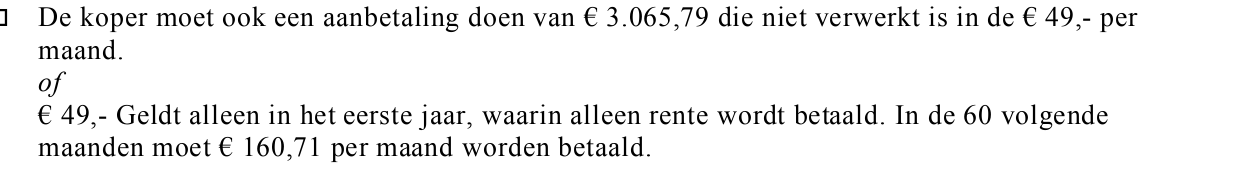
172p
→ Uit welke gegevens van de advertentie blijkt dat Desiree gelijk heeft met de opmerking dat
zij, ook als ze benzinekosten, wegenbelasting en overige kosten buiten beschouwing laat,
niet voor € 49,- per maand een Daewoo Kalos Sport kan rijden.
In deze opgave blijft de BTW buiten beschouwing.
Polderman is een leverancier van Duitse keukenapparatuur. Polderman verkoopt zowel aan
particulieren als aan bedrijven.
Hieronder is de verkorte resultatenrekening over 2004 weergegeven.
omzet
€ 717.100,-
inkoopwaarde (€ 505.000,-)/(€ 212.100,-)
bedrijfskosten (€ 142.500,-)/(€ 69.600,-)
Bij de vaststelling van de verkoopprijzen van alle artikelen verhoogt Polderman de
inkoopprijs met een vast percentage. Naast de gecalculeerde winst dient deze opslag ook als
dekking van de bedrijfskosten.
Bereken de brutowinst van Polderman over 2004 in een percentage van de inkoopprijs.
Bereken voor 2004 de verkoopprijs van een Bauknecht magnetron met een inkoopprijs van
€ 170,-.
Polderman handhaaft in 2005 hetzelfde brutowinstpercentage als in 2004. Polderman
verwacht in 2005 de volgende wijzigingen ten opzichte van 2004:
• een omzetdaling van 20%;
• een stijging van de bedrijfskosten met € 15.000,-.
Bereken de verwachte nettowinst van Polderman over 2005.
√(Einde)

opgave 5Opgave 5

Bij deze opgave horen de infromatiebronnen 4 tot en met 7. Informatiebron 4 is een brief
van Coffee-Mat aan de heer Buist. Informatiebron 5 is een voorlichtingspagina van Fair
Trade, de organisatie voor onder andere Max-Havelaar koffie. In informatiebron 6 zijn
gegevens opgenomen over de opbouw van de winkelprijs van Max-Havelaar koffie en van
gewone koffie. Informatiebron 7 gaat over de hoogte van het koffiegeld zonder invoering
van Max-Havelaar koffie bij Liudger.
Op Scholengemeenschap Liudger in Burgum is het de gewoonte dat het personeel een
bijdrage levert aan de kosten van de koffievoorziening. Voor de koffievoorziening van het
personeel wordt al jaren gebruik gemaakt van een koffiezetapparaat van Coffee-Mat.
In de kerstvakantie van 2005 wordt het in gebruik zijnde koffiezetapparaat vervangen. De
heer Buist, hoofd facilitaire dienst van deze school, heeft in verband met de slepende
discussie over invoering van Max-Havelaar koffie een ‘koffiecommissie’ gevormd. Namens
het personeel hebben Teo en Tea zitting in deze commissie. De eerste taak van deze
commissie is om een nieuw koffiezetapparaat uit te zoeken uit het assortiment van
Coffee-Mat. Na bestudering van een aantal folders van Coffee-Mat is de keuze gevallen op
de Vesilla-A met een onderkast.
183p
Toon aan dat de in informatiebron 4 opgenomen betalingswijze A goedkoper is dan
betalingswijze B, indien rekening gehouden wordt met een interestpercentage van 5% per
jaar op basis van samengestelde interest.
De tweede taak van de koffiecommissie is om vast te stellen of Liudger per 1 januari 2006
overstapt op het gebruik van Max-Havelaar koffie. De heer Buist heeft tijdens de eerste
vergadering van de koffiecommissie duidelijk gemaakt dat de directie bereid is om
Max-Havelaar koffie te gaan gebruiken als:
a kan worden aangetoond dat door Max-Havelaar de koffieboeren in de derde wereldlanden
per kilogram koffie een hogere vergoeding ontvangen;
b het personeel bereid is om de extra kosten die uitstijgen boven de schoolbijdrage, door
middel van een verhoging van de koffiebijdrage (zie informatiebron 7), te betalen. De
schoolbijdrage in de extra kosten voor het gebruik van Max-Havelaar koffie is
vastgesteld op maximaal € 250,- per jaar.
Teo en Tea zijn van mening dat uit informatiebron 5 en 6 duidelijk blijkt dat de
koffieboeren door de verkoop van Max-Havelaar koffie een hogere vergoeding ontvangen.
191p
Uit welke voorwaarde van Max-Havelaar, zie informatiebron 5, blijkt dat de koffieboeren
via Max-Havelaar altijd een hogere vergoeding krijgen voor hun koffie dan bij de
tussenhandelaren?
Volgens informatiebron 5 heeft Max-Havelaar een nieuw logo.
201p
Noem één voordeel voor Max-Havelaar van het gebruik van het nieuwe logo.
212p
Bereken het bedrag dat de koffieboeren volgens informatiebron 6, per pak koffie van
250 gram meer ontvangen als ze de koffie leveren aan de Max-Havelaar organisatie in
plaats van aan tussenhandelaren van gewone koffie.
221p
Bereken met behulp van informatiebron 4 hoeveel procent de winkelprijs per kilogram
koffie van Max-Havelaar hoger is dan die van de CM-koffie.
233p
Bereken met behulp van de informatiebronnen 4 en 7 hoeveel kilogram speciale CM-koffie
Liudger op jaarbasis nodig heeft. Afronden op hele kilogrammen.
243p
Bereken met behulp van onder andere informatiebron 4 het bedrag waarmee de
verbruikskosten van koffie per jaar toeneemt als Liudger Max-Havelaar koffie in plaats van
CM-koffie gaat gebruiken.
251p
Stel met behulp van informatiebron 4 vast met welk bedrag de jaarlijkse onderhoudskosten
van het koffiezetapparaat Vesilla A toenemen door het gebruik van Max-Havelaar koffie.
263p
Zal Scholengemeenschap Liudger overstappen op Max-Havelaar koffie? Motiveer het
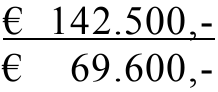
antwoord. Betrek in de motivering de twee voorwaarden a en b die door de directie aan het
gebruik van Max-Havelaar koffie gesteld zijn.

opgave 6Opgave 6

Sanitel B.V. heeft in 2003 voedingssupplementen voor 55-plussers op de markt gebracht.
Bij het op de markt brengen is Sanitel B.V. ervan uitgegaan dat in 2003 en 2004 verlies
gemaakt zou worden op deze voedingssupplementen en dat ze in 2005 winstgevend zouden
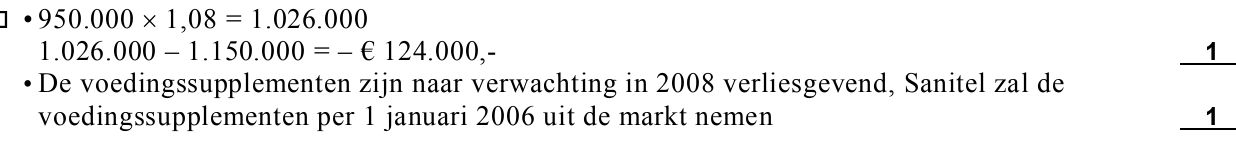
worden. In juni 2005 heeft de directie vastgesteld dat bij een verwachte omzet van
€ 950.000,- in 2005 het verlies over 2005 geschat moet worden op € 250.000,-.
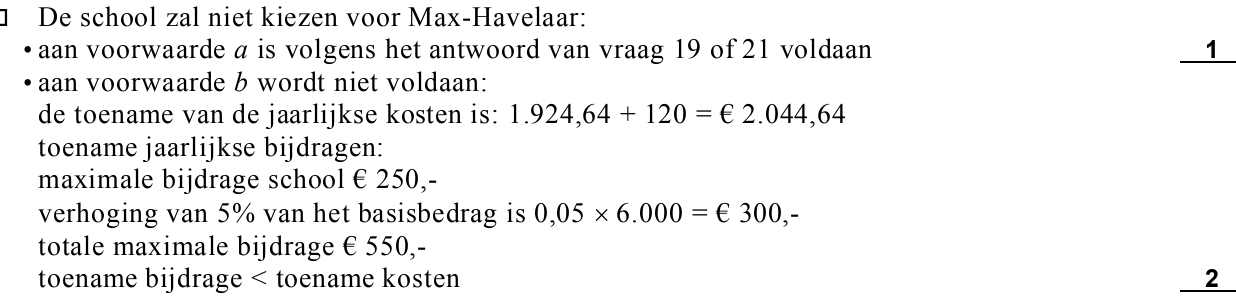
De directie van Sanitel B.V. besluit dat wanneer uit berekeningen blijkt dat in 2008 deze
voedingssupplementen niet winstgevend zullen zijn, zij deze voedingssupplementen per
1 januari 2006 uit de markt zal nemen.
Sanitel verwacht dat de procentuele omzetstijging in 2008 ten opzichte van 2005 gelijk zal
zijn aan de procentuele toename van het aantal 55-plussers in 2008 ten opzichte van 2005.
Bevolkingstoename
De Nederlandse bevolking omvatte in 2005 16,4 miljoen mensen. De verwachting is dat de
Nederlandse bevolking de komende vijf jaar jaarlijks met 0,4% zal toenemen.
Vergrijzing
In 2005 was van de Nederlandse bevolking 3,7 miljoen 55-plusser. De Nederlandse
bevolking zal de komende jaren verder vergrijzen. In 2008 zal naar verwachting 24% van de
bevolking 55-plusser zijn.
272p
Bereken het verwachte aantal Nederlandse 55-plussers in 2008.
282p
Bereken de verwachte procentuele toename van het aantal 55-plussers in 2008 ten opzichte
van 2005.
De totale kosten voor bovengenoemde voedingssupplementen zullen in 2008 naar
verwachting € 50.000,- lager zijn dan in 2005.
292p
Bereken de verwachte kosten van deze voedingssupplementen van Sanitel in 2008.
“De directie van Sanitel B.V. besluit dat wanneer uit berekeningen blijkt dat in 2008 deze
voedingssupplementen niet winstgevend zullen zijn, zij deze voedingssupplementen per
1 januari 2006 uit de markt zal nemen.”
302p
Toon door middel van een berekening aan dat Sanitel B.V. de voedingssupplementen per
1 januari 2006 uit de markt zal nemen.

opgave 7Opgave 7

In deze opgave blijft de BTW buiten beschouwing.
Polderman is een leverancier van Duitse keukenapparatuur. Polderman verkoopt zowel aan
particulieren als aan bedrijven.
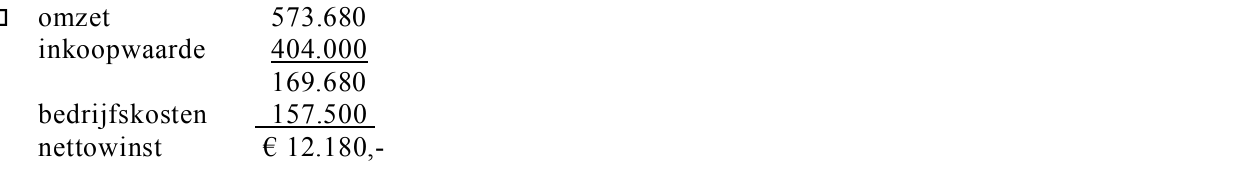
Hieronder is de verkorte resultatenrekening over 2004 weergegeven.
omzet
€ 717.100,-
inkoopwaarde (€ 505.000,-)/(€ 212.100,-)
bedrijfskosten (€ 142.500,-)/(€ 69.600,-)
Bij de vaststelling van de verkoopprijzen van alle artikelen verhoogt Polderman de
inkoopprijs met een vast percentage. Naast de gecalculeerde winst dient deze opslag ook als
dekking van de bedrijfskosten.
312p
Bereken de brutowinst van Polderman over 2004 in een percentage van de inkoopprijs.
321p
Bereken voor 2004 de verkoopprijs van een Bauknecht magnetron met een inkoopprijs van
€ 170,-.
Polderman handhaaft in 2005 hetzelfde brutowinstpercentage als in 2004. Polderman
verwacht in 2005 de volgende wijzigingen ten opzichte van 2004:
• een omzetdaling van 20%;
• een stijging van de bedrijfskosten met € 15.000,-.
332p
Bereken de verwachte nettowinst van Polderman over 2005.
√(Einde)
Lees verder