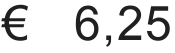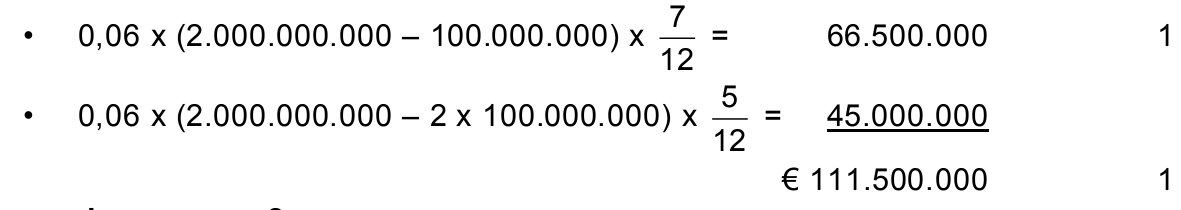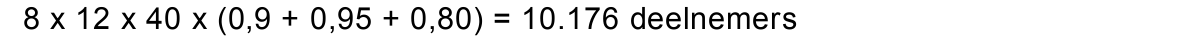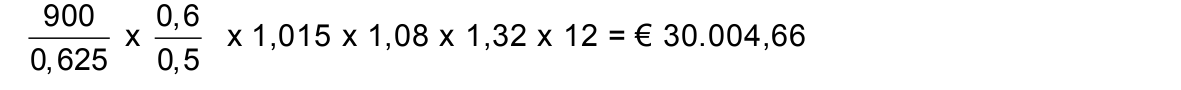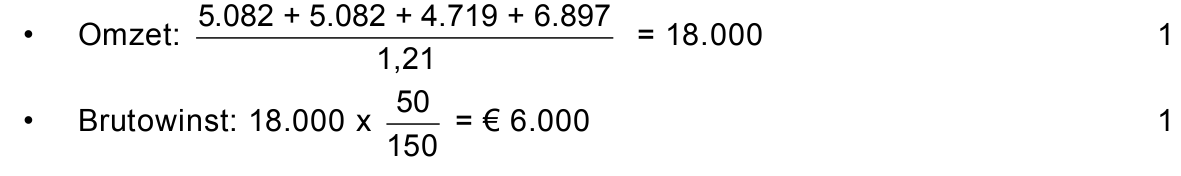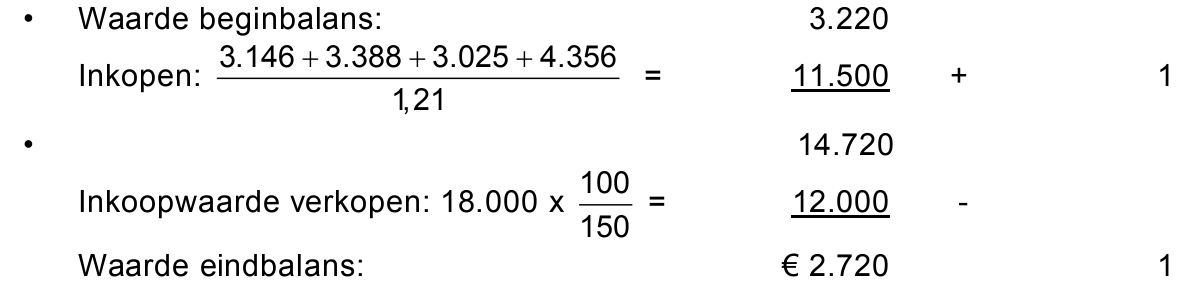opgave 1Opgave 1
Bij deze opgave blijven de belastingen buiten beschouwing.
De Twente-Achterhoek Bank nv (TAB) is een bank die haar diensten met
name in de regio Oost-Nederland aanbiedt. De enige aandeelhouder is
een pensioenfonds.
Tijdens de bankencrisis in 2008 had TAB een ernstig liquiditeitsprobleem.
De provinciebesturen van Gelderland en Overijssel vonden deze bank
voor de regio te belangrijk om failliet te laten gaan. Om de bank te redden
was op 1 augustus 2008 een kapitaalinjectie van € 2 miljard nodig.
In eerste instantie wilden de provinciebesturen TAB een 6% onderhandse
lening verstrekken, ingaande op 1 augustus 2008, met lineaire jaarlijkse
aflossingen en een looptijd van 20 jaar. De eerste aflossing en
interestbetaling zouden dan plaatsvinden op 31 juli 2009.
Een onderhandse lening behoort tot het vreemde vermogen.
11pNoem een ander kenmerk van een onderhandse lening.
22pBereken de interestopbrengst over 2010 voor de provincies als de 6%
onderhandse lening zou zijn afgesloten.
Uiteindelijk is er geen onderhandse lening afgesloten, maar hebben beide
provincies op 1 augustus 2008 voor een bedrag van € 2 miljard alle
aandelen TAB overgenomen van het pensioenfonds.
Vanaf 1 augustus 2008 is de bank gereorganiseerd. In 2016 vonden de
beide provinciebesturen de tijd rijp om de bank te verzelfstandigen. Met
ingang van 2017 werden de aandelen in vijf gelijke tranches (delen) op de
markt gebracht.
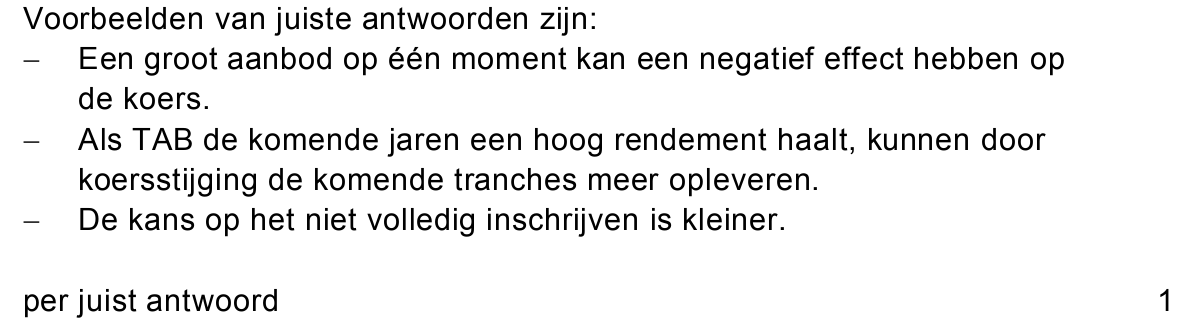
32pGeef twee redenen waarom de aandelen TAB niet in één keer op de
markt zijn gebracht.
Op 5 januari 2017 werd de eerste tranche officieel op de beurs gebracht
tegen een emissiekoers van 125%.
Bij deze emissiekoers werd door beleggers in totaal € 437,5 miljoen voor
deze tranche betaald.
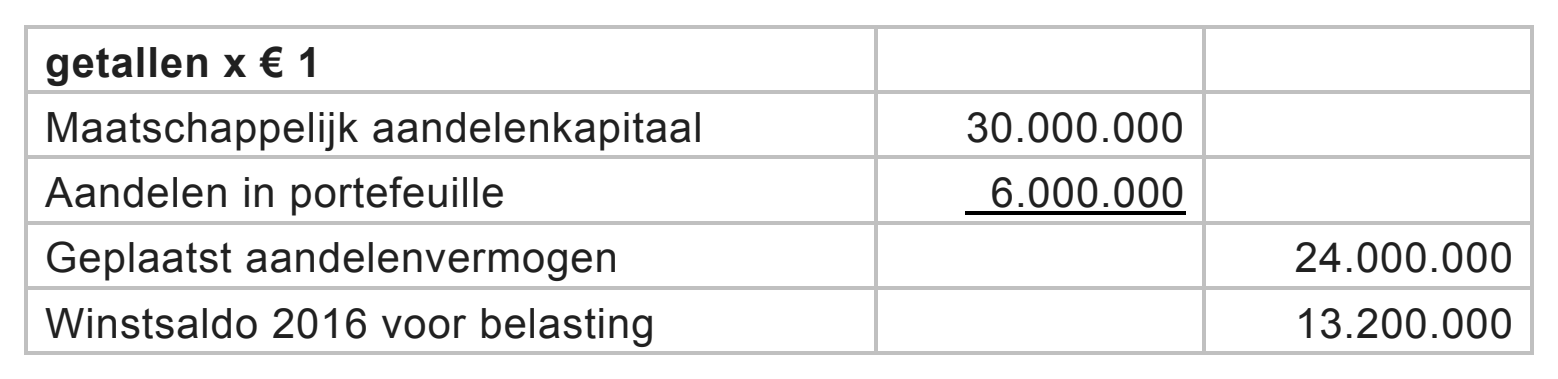
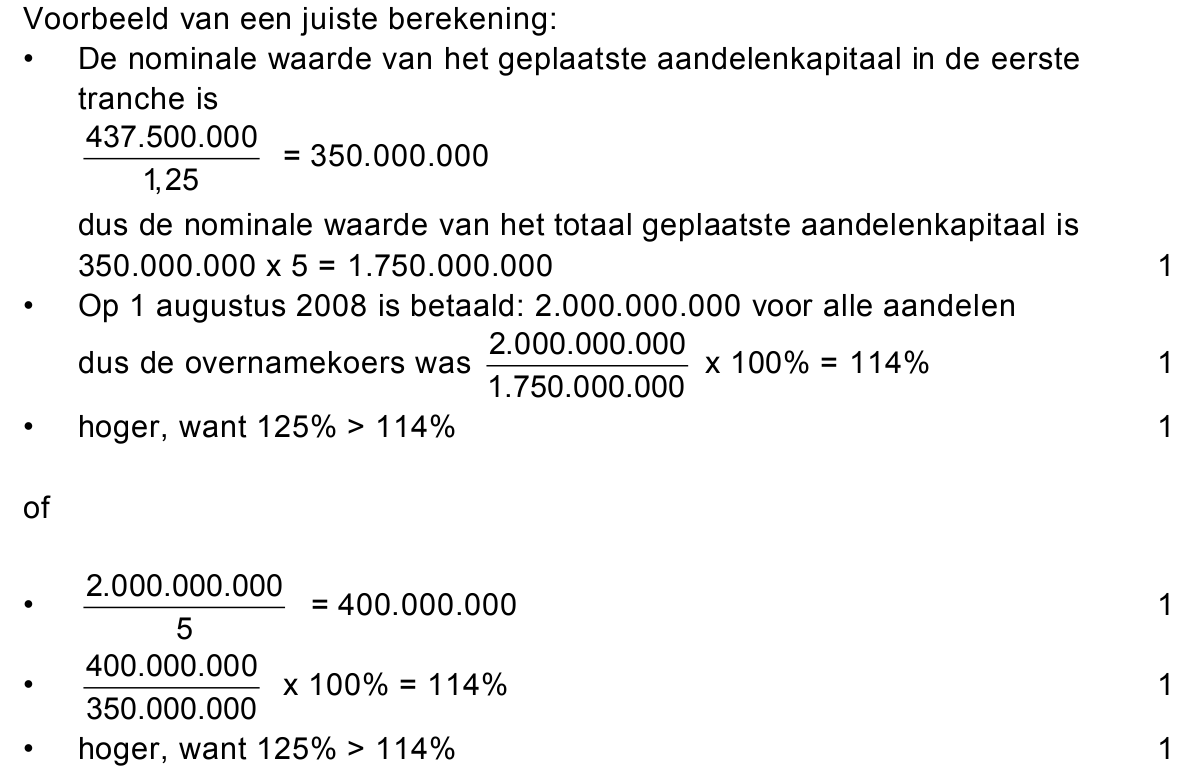
43pToon met een berekening aan of de emissiekoers van 125% van de
aandelen TAB op 5 januari 2017 hoger, gelijk of lager was dan de
overnamekoers in procenten van de nominale waarde op 1 augustus
2008.
opgave 2Opgave 2
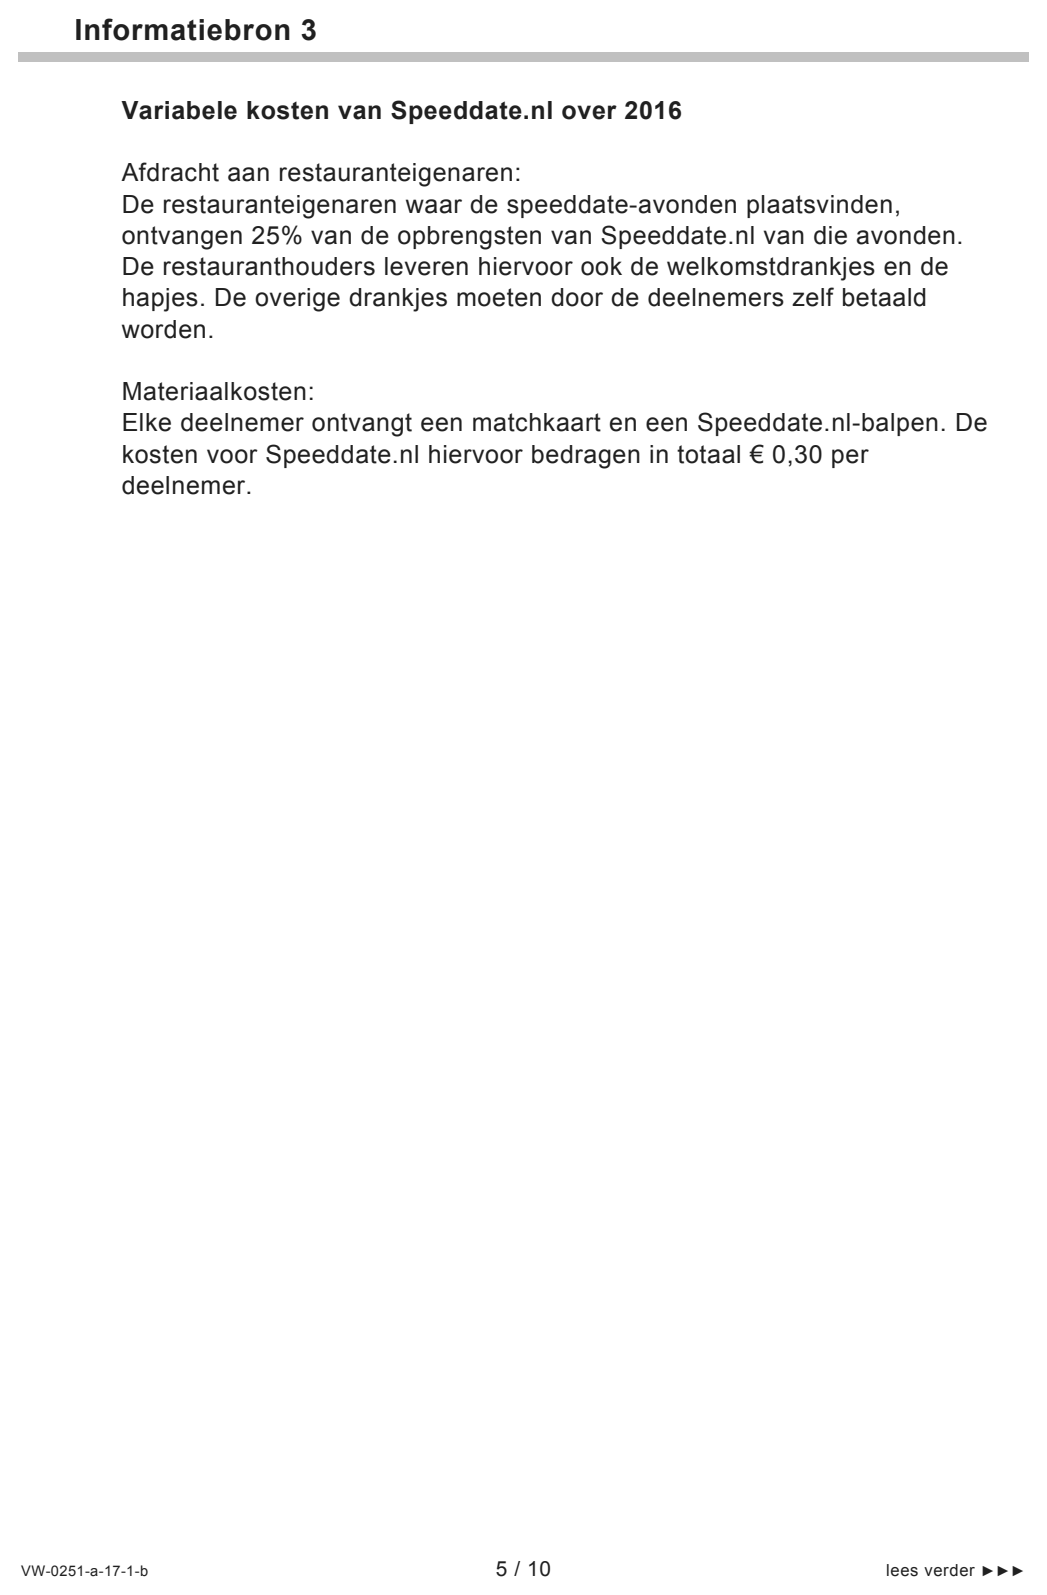
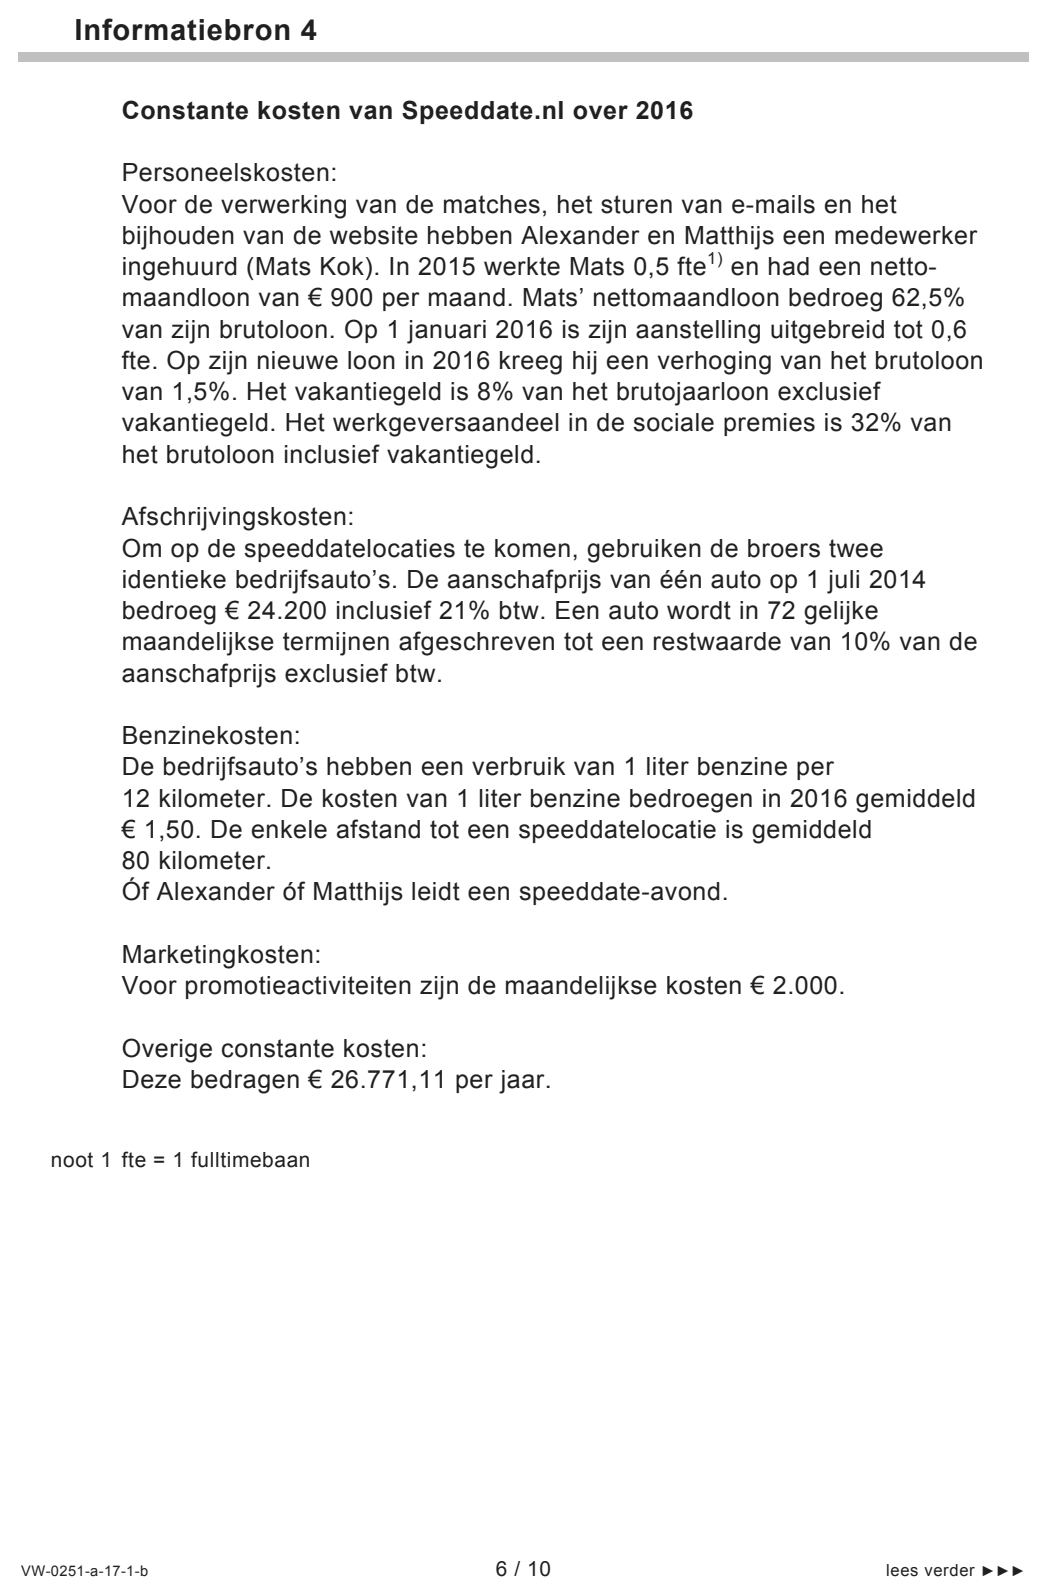
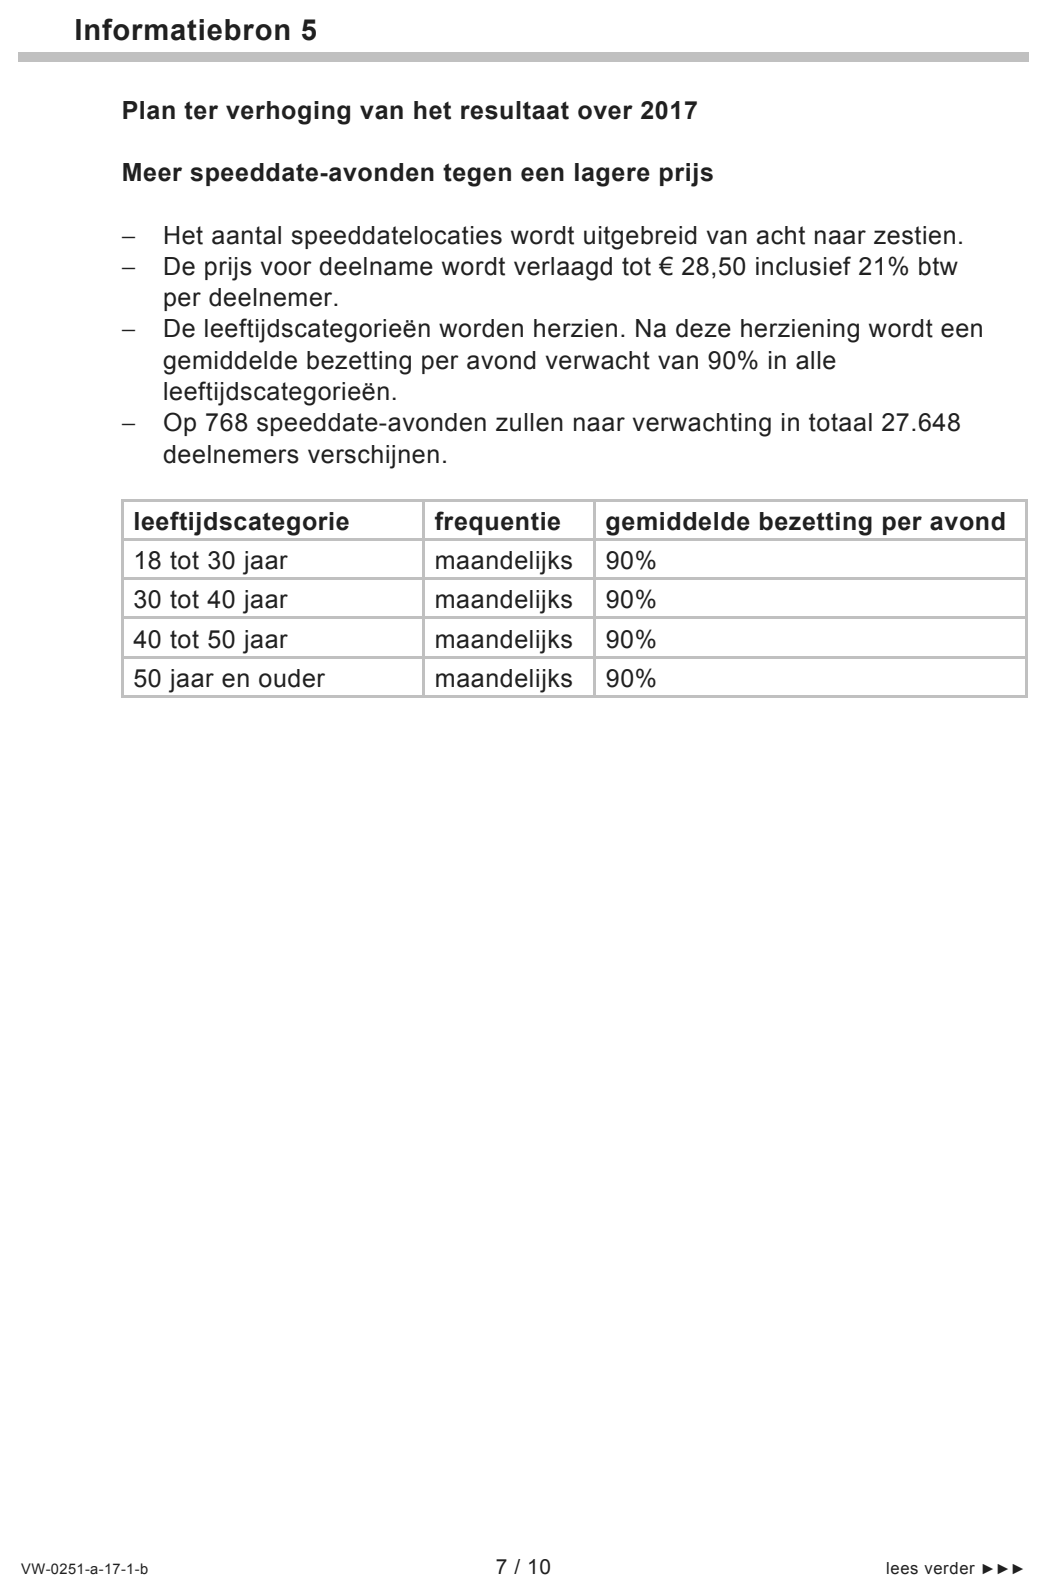
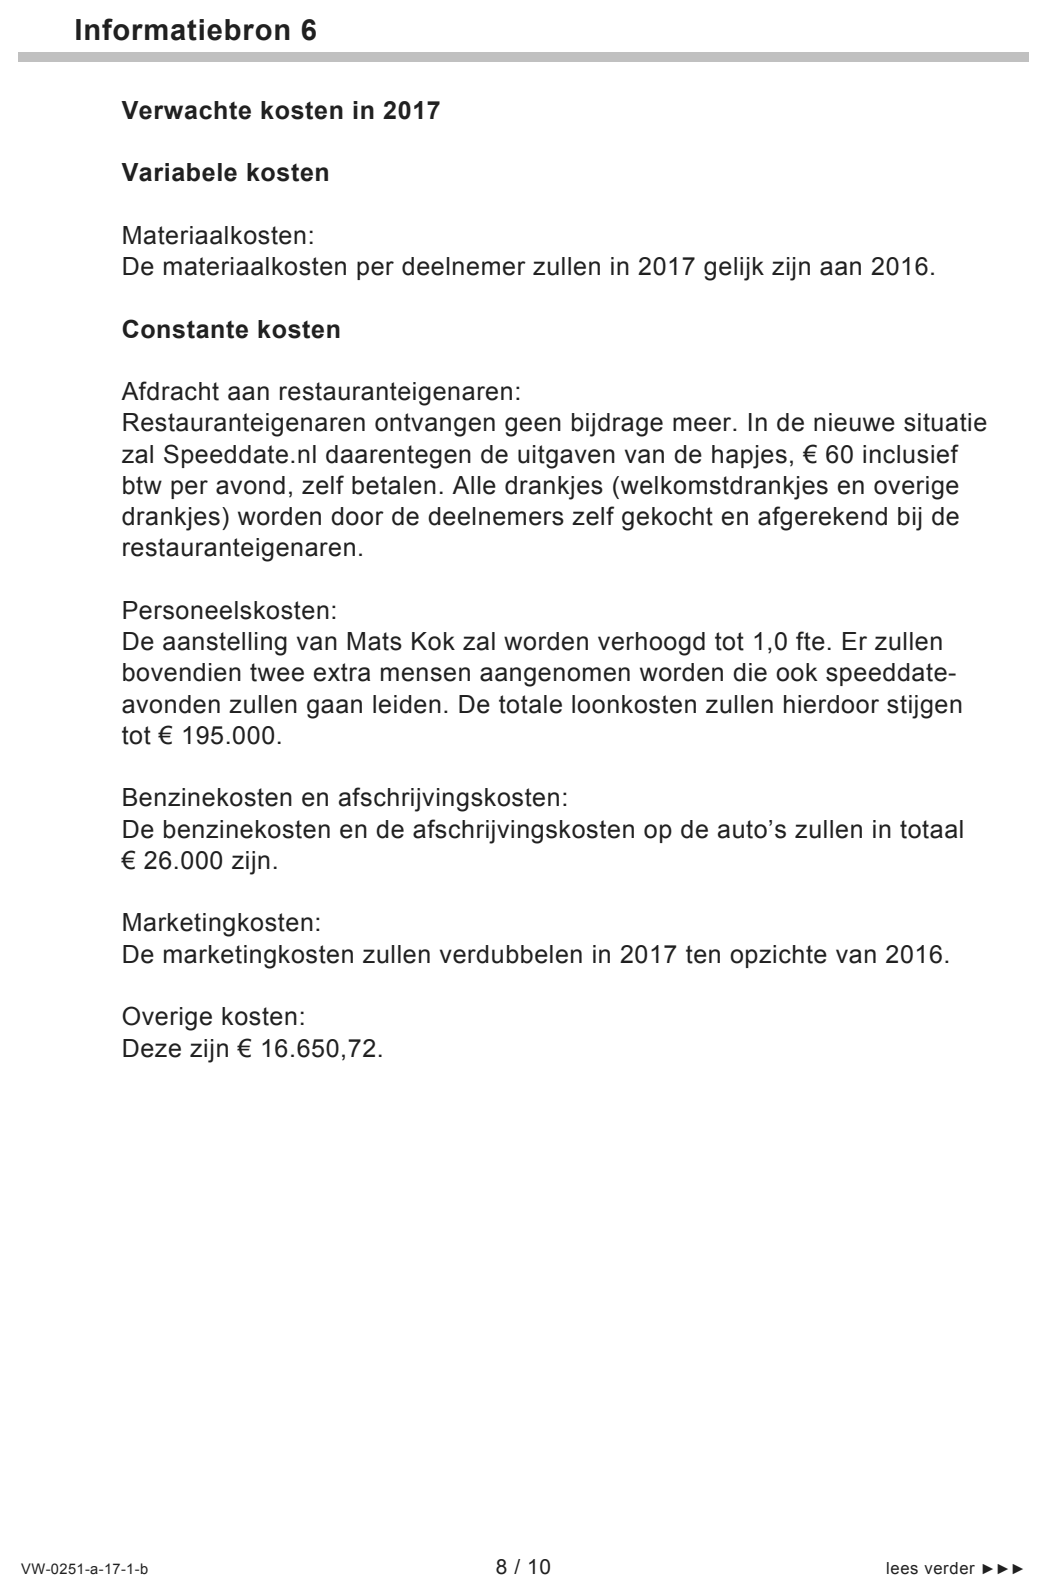
Bij deze opgave horen de informatiebronnen 1 tot en met 6.
In deze opgave is de btw 21%.
De broers Alexander en Matthijs van Leeuwen zijn, sinds de oprichting op
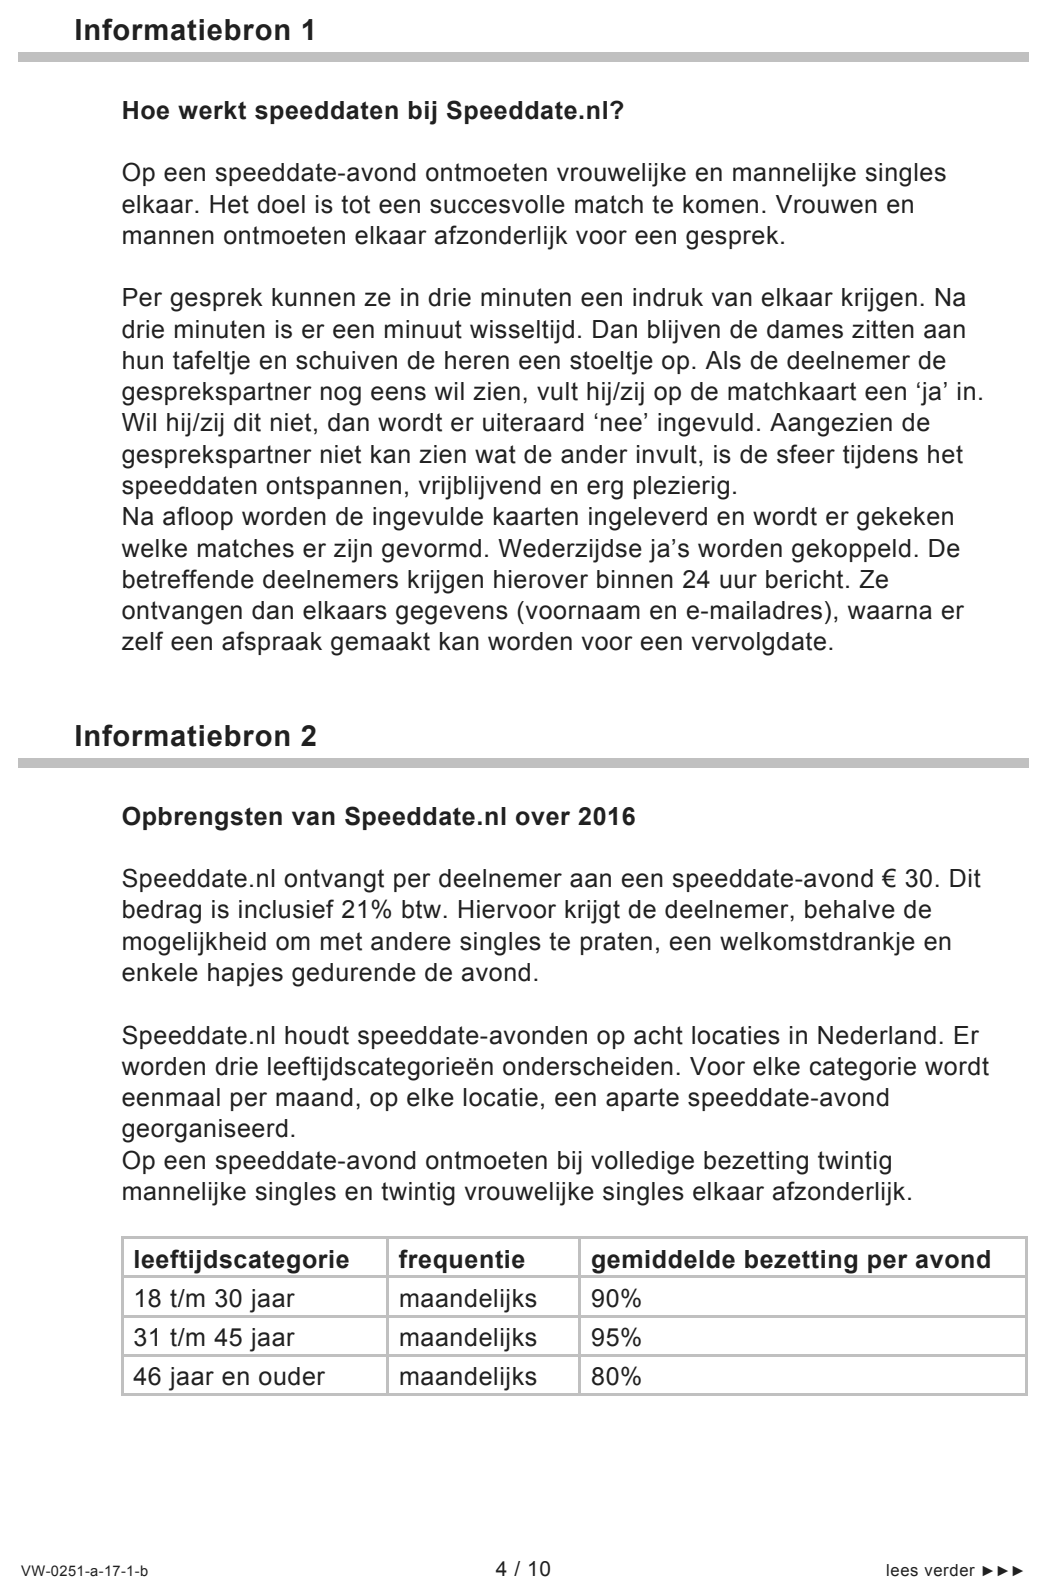
1 januari 2004, beiden eigenaar van Speeddate.nl (zie informatiebron 1).
Speeddate.nl heeft als rechtsvorm een vennootschap onder firma (vof).
51pNoem een wettelijke oprichtingseis voor een vof.
De broers willen het resultaat van Speeddate.nl over 2016 berekenen.
In de informatiebronnen 2, 3 en 4 staan de opbrengsten en kosten over
2016 van Speeddate.nl.
62pBereken het aantal deelnemers, dat in 2016 bij Speeddate.nl
gespeeddatet heeft.
72pBereken de personeelskosten van Speeddate.nl over 2016.
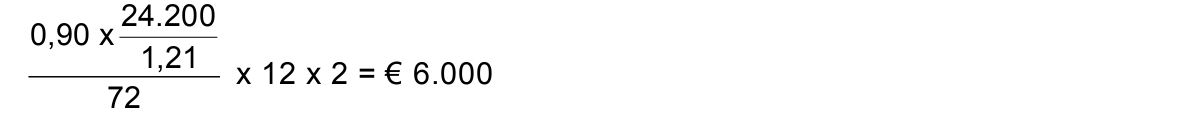
82pBereken de afschrijvingskosten van Speeddate.nl over 2016.
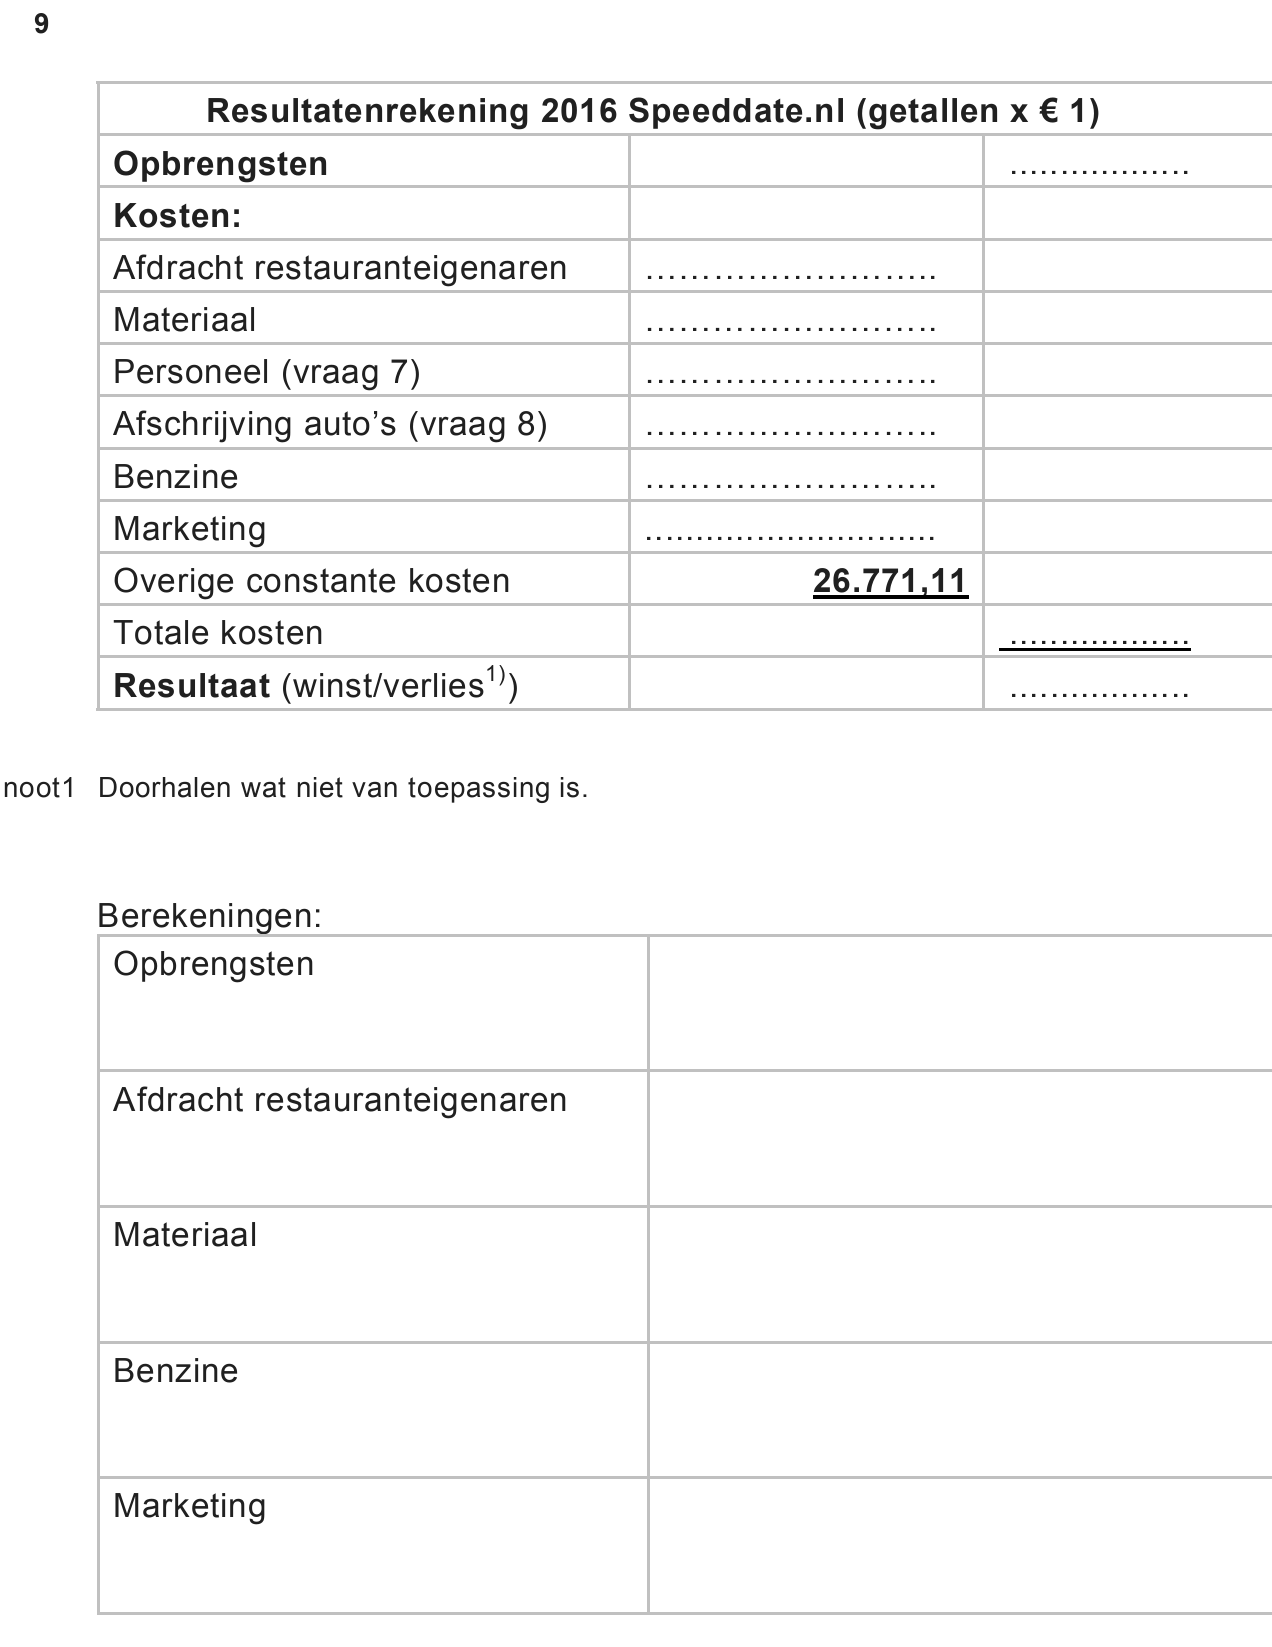
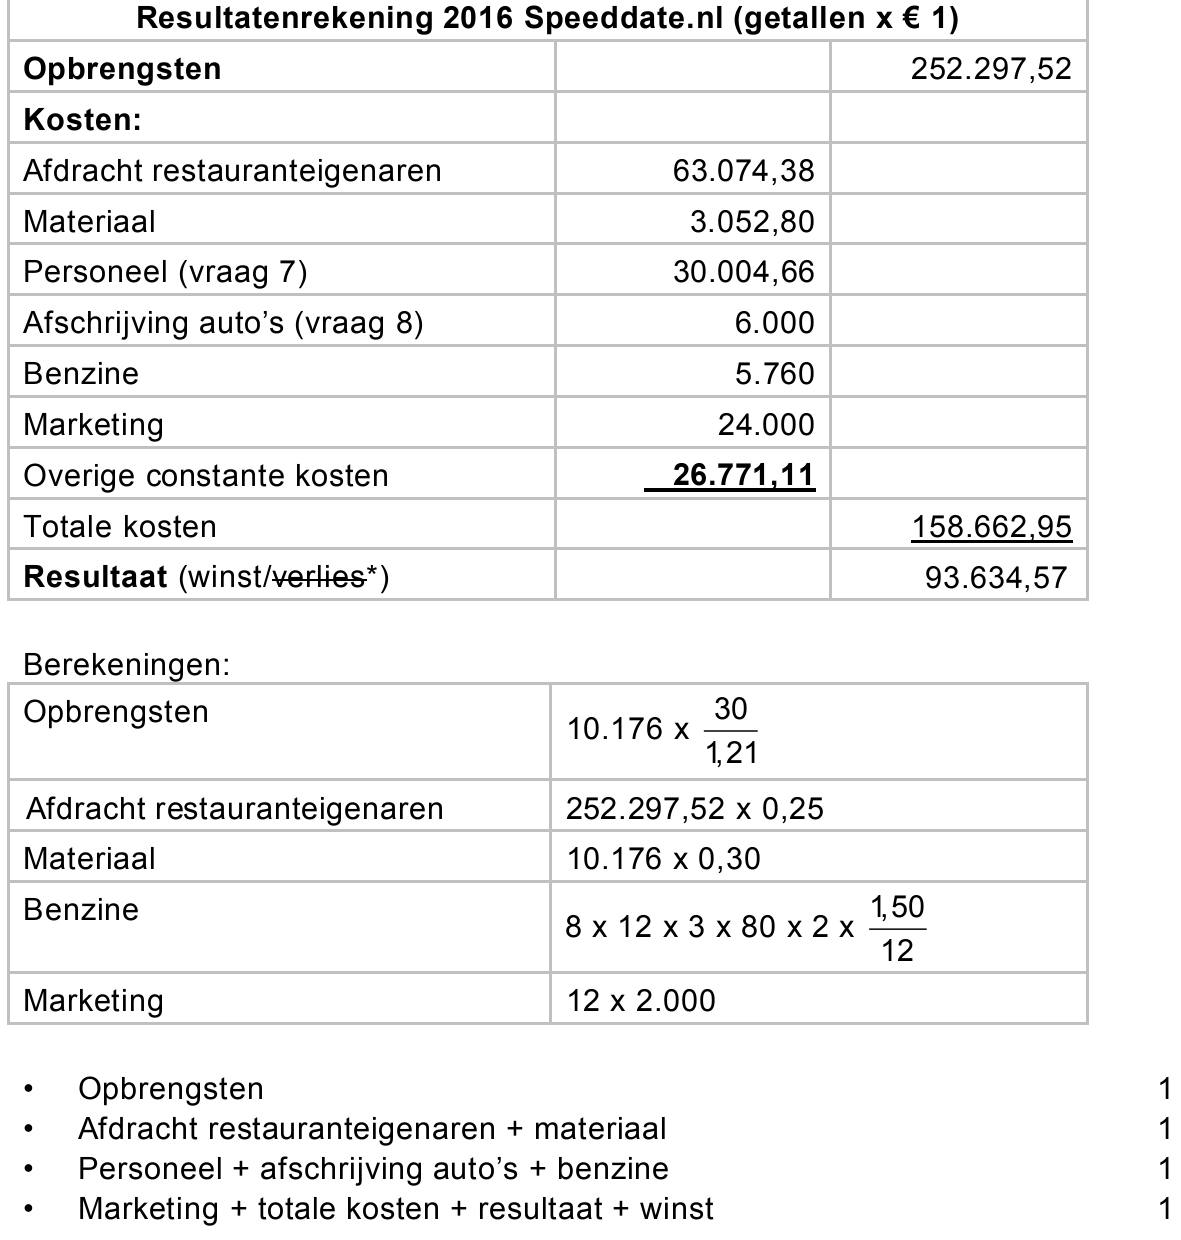
94puitwerkbijlageBereken het resultaat van Speeddate.nl over 2016.
Vul hiertoe de uitwerkbijlage, behorende bij deze opgave, volledig in.
De broers vinden het resultaat over 2016 te laag en willen het risico op
een verdere daling van het resultaat beperken. Voordat zij een plan
opstellen, formuleren zij twee eisen waaraan dit plan moet voldoen:
− Het verwachte resultaat over 2017 moet hoger zijn dan dat over 2016.
− De verwachte afzet in 2017 moet minimaal anderhalf keer de break-
evenafzet van 2017 zijn.
In informatiebron 5 en 6 is het plan opgenomen om voor 2017 het
resultaat te verhogen. Dit plan houdt onder andere in dat:
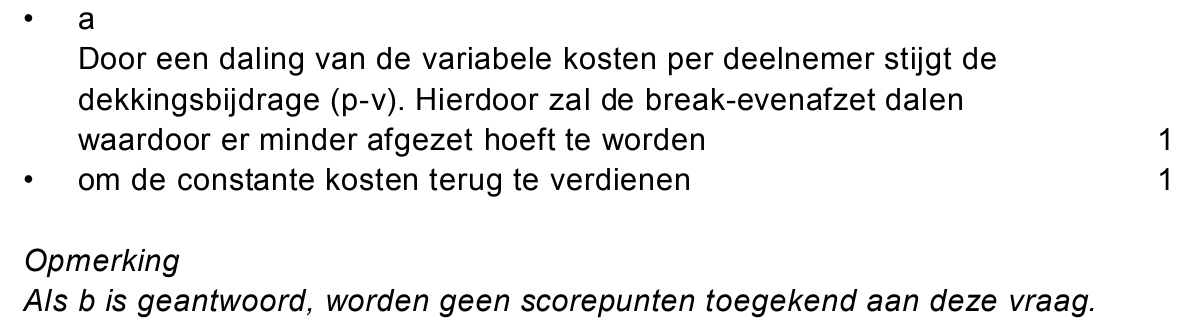
a de variabele kosten per deelnemer dalen,
b de totale constante kosten stijgen.
Dit plan brengt bepaalde risico’s met zich mee.
102pWelke van deze twee (a of b) leidt tot een vermindering van het
bedrijfsrisico? Motiveer het antwoord.
Speeddate.nl gaat door middel van de dekkingsbijdrage per deelnemer
onderzoeken of voldaan wordt aan de stijging van het resultaat in 2017.
112pBereken de verwachte dekkingsbijdrage per deelnemer in 2017.
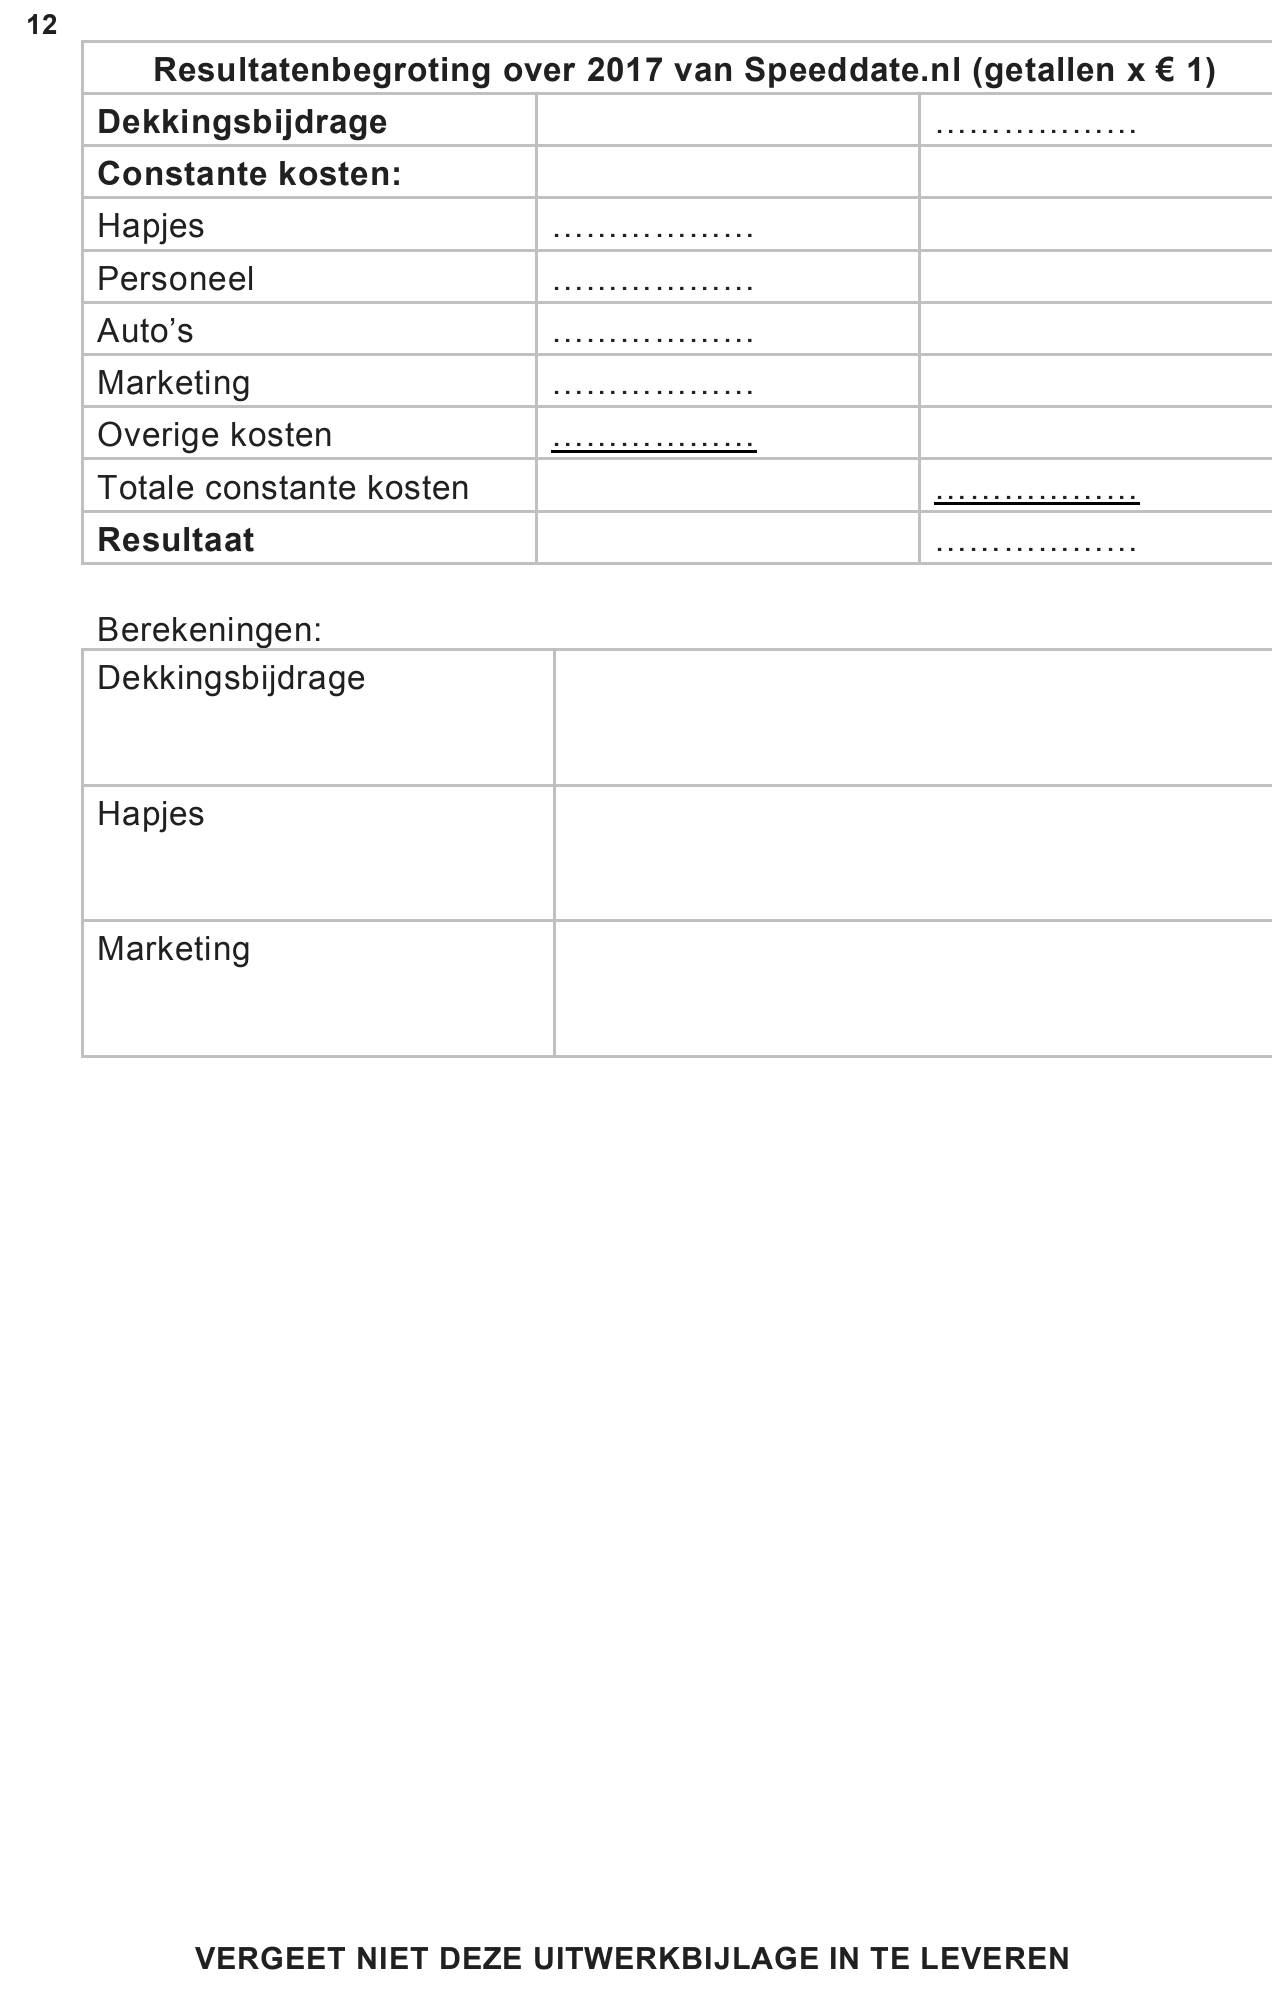
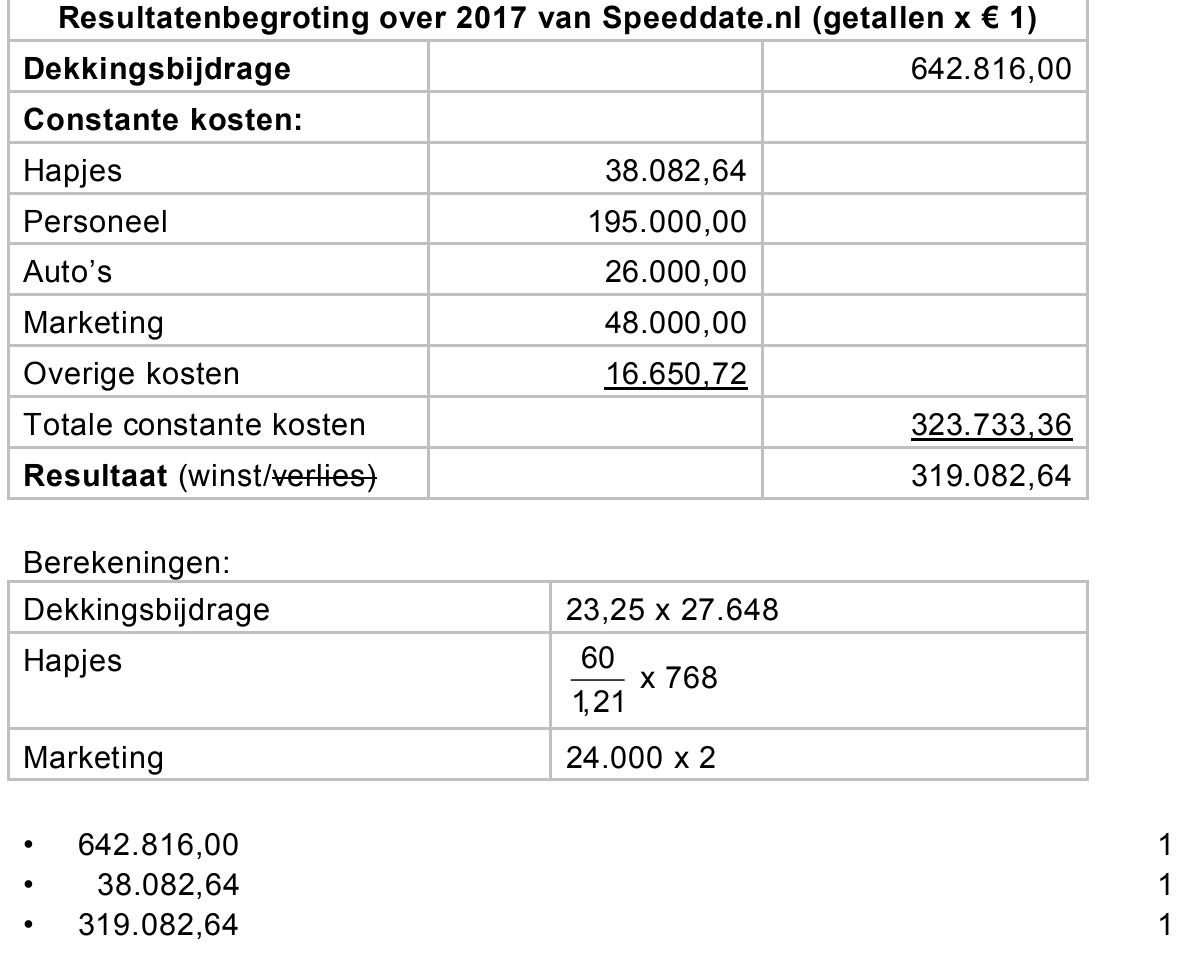
123puitwerkbijlageBereken het verwachte resultaat over 2017 na uitvoering van het plan.
Vul hiertoe de uitwerkbijlage, behorende bij deze opgave, volledig in.
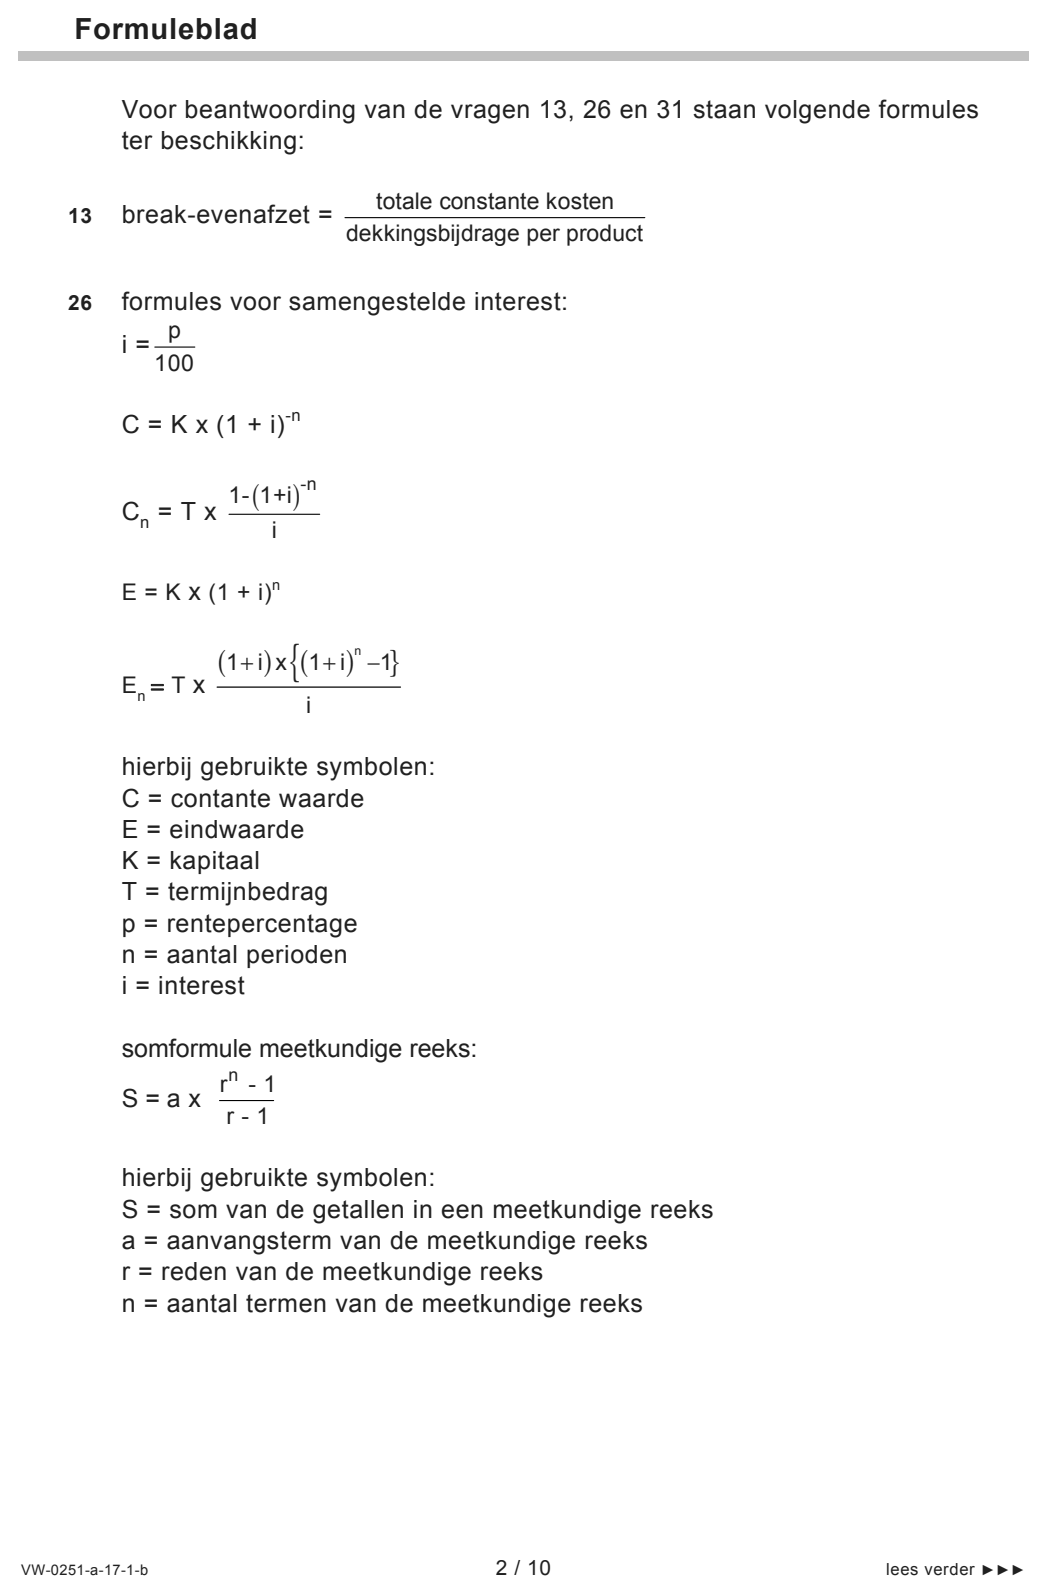
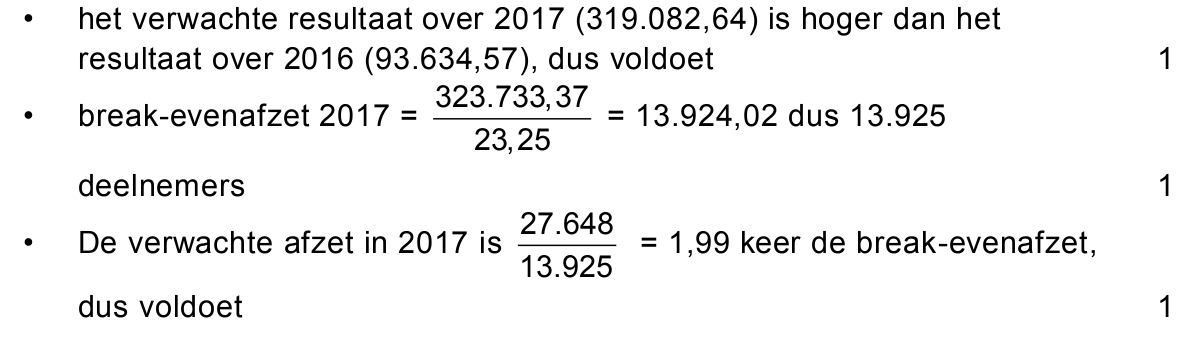
133pToon aan of wordt voldaan aan elk van de aan het plan gestelde eisen.
Motiveer het antwoord met een berekening (zie formuleblad).
opgave 3Opgave 3
In deze opgave is het btw-tarief 21%.
De Kalender uit Sint Willebrord handelt uitsluitend in scheurkalenders. Ze
huurt een ruimte in een bedrijfsverzamelgebouw.
De balans van De Kalender per 1 januari 2016 na verdeling van de winst
over 2015 ziet er als volgt uit:

debet per 1 Balans Kalender januari 2016 (getallen x € 1) credit Inventaris 15.000 Eigen Vermogen 14.040 Voorraad scheurkalenders 3.220 4,5% Bedrijfskrediet 7.800 Vooruitbetaalde huur 1) 800 Crediteuren 1.331 Debiteuren 1.694 Te betalen bedragen 650 Te vorderen bedragen 600 Bank 2.050 Kas 457 23.821 23.821
noot 1 exclusief btw
Verder is gegeven over het jaar 2016:
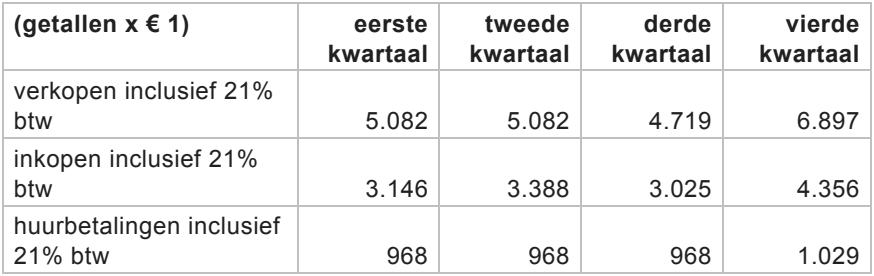
− De inkopen en verkopen zijn gelijkmatig verspreid over het kwartaal.
− De inkopen en verkopen worden direct ontvangen en afgeleverd.
− De inkopen geschieden volledig op rekening.
− Het ontvangen leverancierskrediet is 1,5 maand. De Kalender maakt
hier volledig gebruik van.
− De verkopen zijn voor de helft contant en voor de helft op rekening.
− Het verstrekte leverancierskrediet is één maand. Afnemers maken hier
volledig gebruik van.
− De brutowinst is 50% van de inkoopwaarde van de omzet.
− Op de laatste dag van een kwartaal wordt de huur vooruitbetaald voor
het daaropvolgende kwartaal.
142pBereken de brutowinst van De Kalender over 2016.
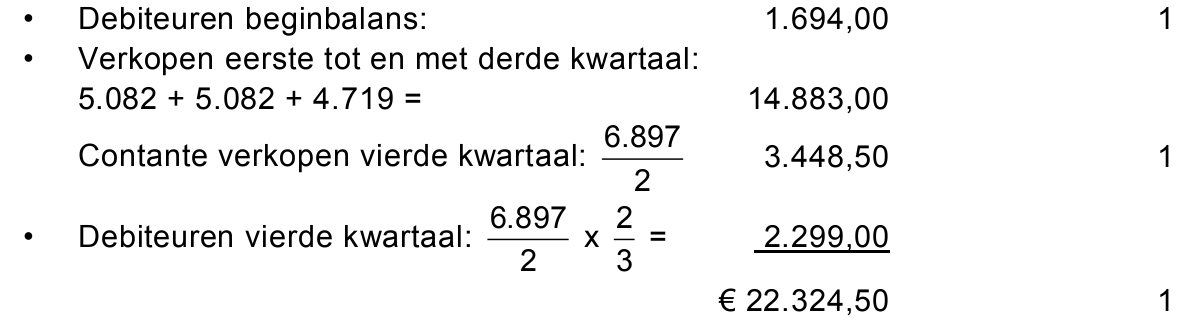
153pBereken het bedrag dat in 2016 door De Kalender van afnemers is
ontvangen.
162pBereken de waarde van de voorraad scheurkalenders van De Kalender
per 31 december 2016.
172pBereken de huurkosten van De Kalender over 2016.
opgave 4Opgave 4
Bedrijven doen aan Onderzoek en Ontwikkeling (R&D, Research and
Development) om daar in de toekomst profijt van te hebben.
De wettelijke regels voor het opstellen van de jaarrekening waarin R&D
wordt opgenomen, zijn gebaseerd op een aantal principes.
Uitgaven aan onderzoek voor het verkrijgen van nieuwe kennis moeten in
het jaar van de uitgaven ten laste komen van de winst- en verliesrekening.
Uitgaven aan ontwikkeling van een product (bijvoorbeeld het maken van
een prototype), waarvan aantoonbaar is vastgesteld dat het mogelijk is
het product te voltooien en te verkopen, worden geactiveerd op de balans.
Hierop moet in vijf jaar worden afgeschreven.
Als ontwikkelingskosten geactiveerd worden, moet daar op de balans een
even grote wettelijke reserve tegenover komen te staan. Deze wettelijke
reserve ontstaat uit de winstverdeling van dat jaar.
Samengevat:

uitgaven aan onderzoek uitgaven aan ontwikkeling type kennis: fundamenteel nieuw technisch toepasbaar voor de productie van een product toekomstige opbrengsten: onzeker zeker activeren op de balans: nee ja + het vormen van een wettelijke reserve uit de winstverdeling ten laste van de resultatenrekening: volledig in jaar van uitgave in de vorm van afschrijvingskosten over een periode van vijf jaar
181pTot welke groep vaste activa worden geactiveerde kosten gerekend?
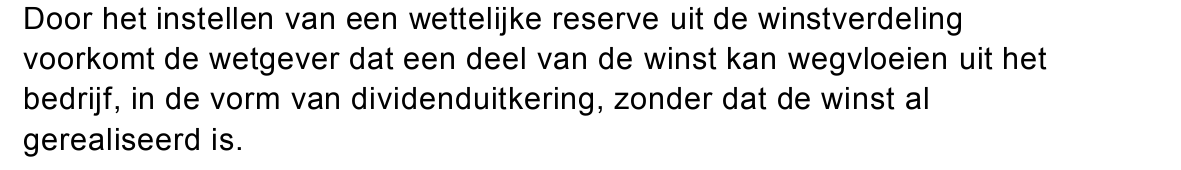
192pLeg uit wat het doel is van een wettelijke reserve.
In de jaren 70 en 80 van de vorige eeuw verrichtte Philips onderzoek en
ontwikkeling. Hieronder staat een kort overzicht:
a Begin jaren 70 bestudeerde Philips de werking van lasertechnologie.
b Eind jaren 70 werkte Philips aan de technologie hoe een metalen
oppervlak met laserlicht kan worden bewerkt.
c Begin jaren 80 werkte Philips aan de compact disc en de cd-speler die
in 1983 op de markt kwamen.
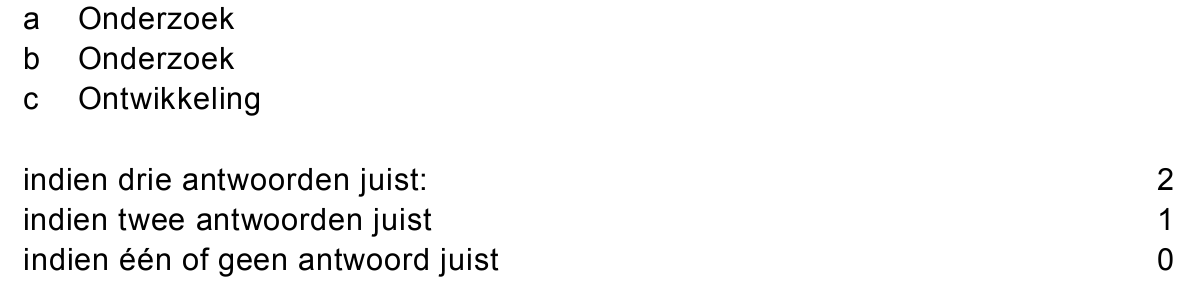
202pGeef van elke van de drie bovenstaande activiteiten van Philips aan of
deze valt in de hiervoor genoemde categorie Onderzoek of in de categorie
Ontwikkeling.
Naast Philips doen veel bedrijven aan onderzoek en ontwikkeling. ADHL
is een bedrijf in de chemie. ADHL heeft op 31 december 2016 € 1.500.000
aan onderzoek en € 2.500.000 aan ontwikkeling uitgegeven.
Van ADHL ziet de gedeeltelijke creditzijde van de interne eindbalans per
31 december 2016 er als volgt uit:
Verdere gegevens:
− Ieder aandeel ADHL heeft een nominale waarde van € 10.
− De vennootschapsbelasting over het winstsaldo 2016 bedraagt
€ 3.290.000.
De directie stelt de volgende verdeling van de winst na aftrek van de
vennootschapsbelasting over 2016 voor:
− een toevoeging aan de wettelijke reserve
− een toevoeging aan de overige reserves van € 6.000.000
− het resterend bedrag is beschikbaar voor dividend
De Algemene Vergadering van Aandeelhouders (AVA) gaat akkoord als er
minimaal 8% dividend beschikbaar wordt gesteld over 2016.
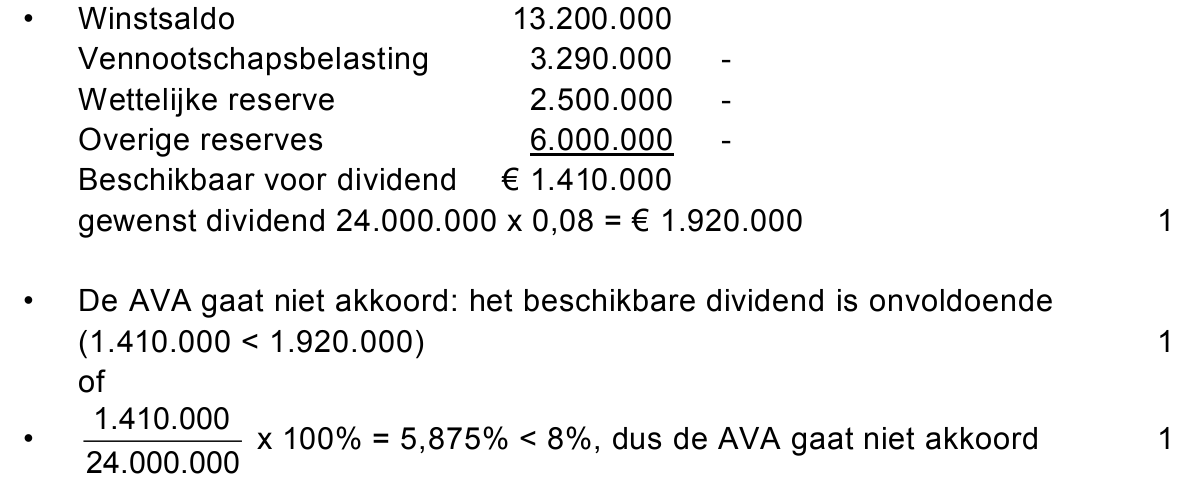
212pLaat met een berekening zien of de AVA met dit voorstel akkoord gaat.
opgave 5Opgave 5
Bij deze opgave horen de informatiebronnen 7 tot en met 9.
In deze opgave blijft de vermogensrendementsheffing buiten
beschouwing.
Tot ongeveer het jaar 2010 stegen de gemiddelde prijzen van verkochte
koopwoningen in Nederland. Daarna daalden de huizenprijzen tot 2013.
Een daling van de huizenprijzen kan tot gevolg hebben dat huizen ‘onder
water’ komen te staan: de waarde van het huis is dan lager dan de
hypotheekschuld.
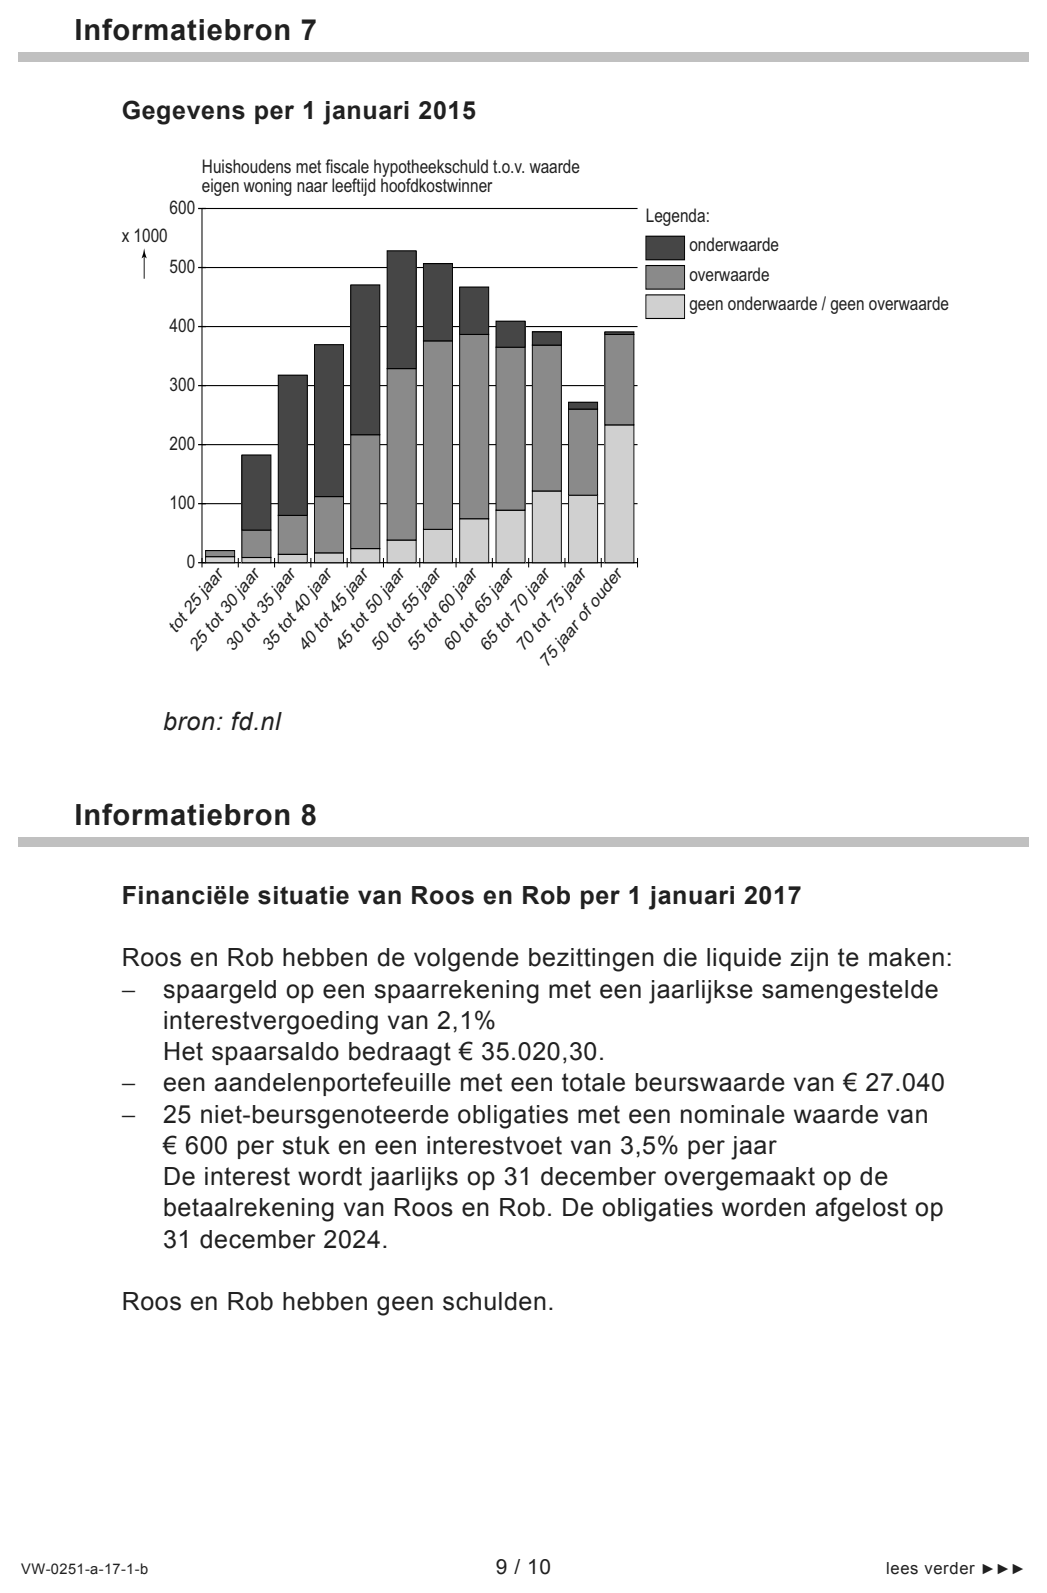
Informatiebron 7 laat gegevens zien met betrekking tot het aantal huizen
dat ‘onder water’ staat (een onderwaarde heeft) per 1 januari 2015.
Er is te zien dat er relatief meer koopwoningen zijn die ‘onder water’ staan
in de categorie met huishoudens waarvan de hoofdkostwinner tussen de
30 en 50 jaar is dan in de categorie waarvan deze tussen de 50 en 70 jaar
is.
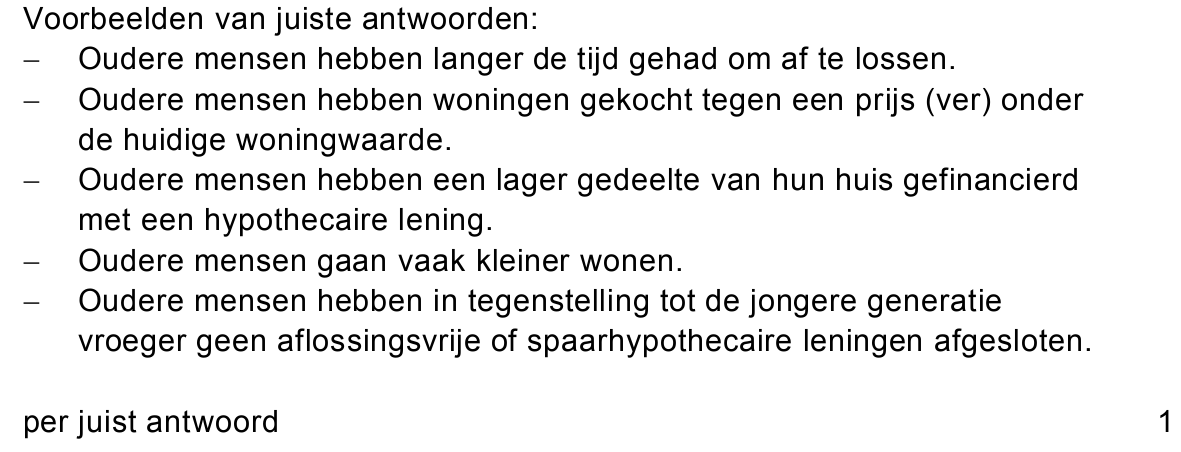
222pGeef hier twee redenen voor.
Roos en Rob willen per 1 januari 2017 een huis kopen met een
aanschafwaarde van € 340.000 exclusief 6% bijkomende kosten (kosten
koper). Om een hypothecaire lening af te sluiten, nemen ze contact op
met de Stadhoudersbank. Roos en Rob geven aan dat ze graag een
aflossingsvrije hypothecaire lening willen, omdat dit de laagste
maanduitgaven met zich meebrengt.
231pLeg uit waarom een aflossingsvrije hypothecaire lening aan het begin van
de looptijd tot lagere maanduitgaven (brutohypotheeklasten) leidt dan een
lineaire hypothecaire lening of een hypothecaire lening met aflossing op
basis van annuïteiten.
De Stadhoudersbank biedt echter geen hypotheekvormen meer aan
waarbij er niet afgelost wordt gedurende de looptijd.
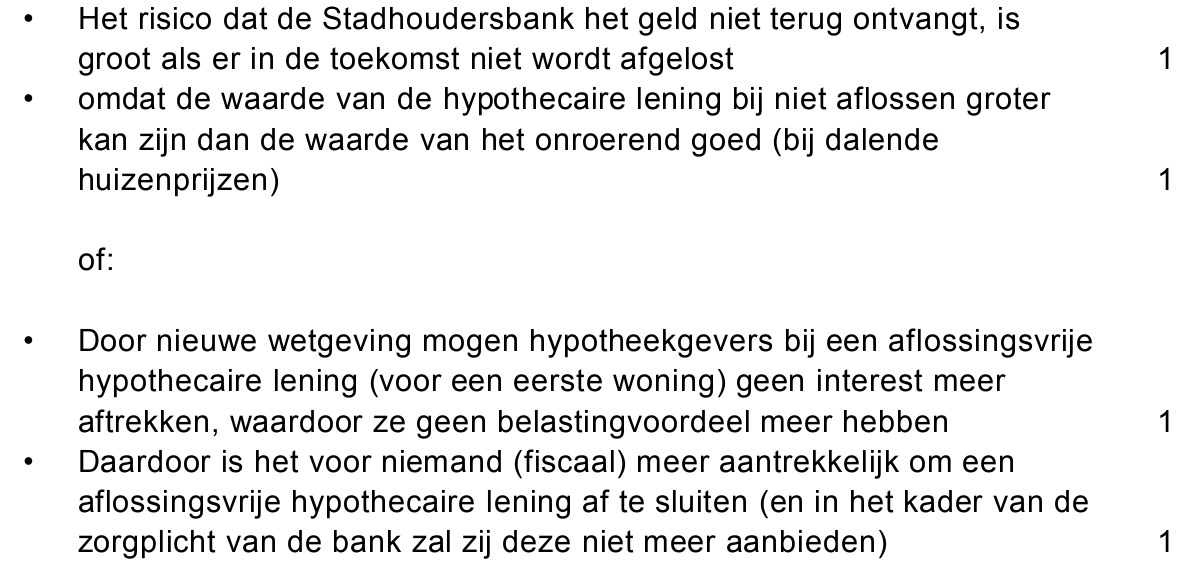
242pGeef één reden waarom de Stadhoudersbank dit niet meer doet. Licht de
reden toe.
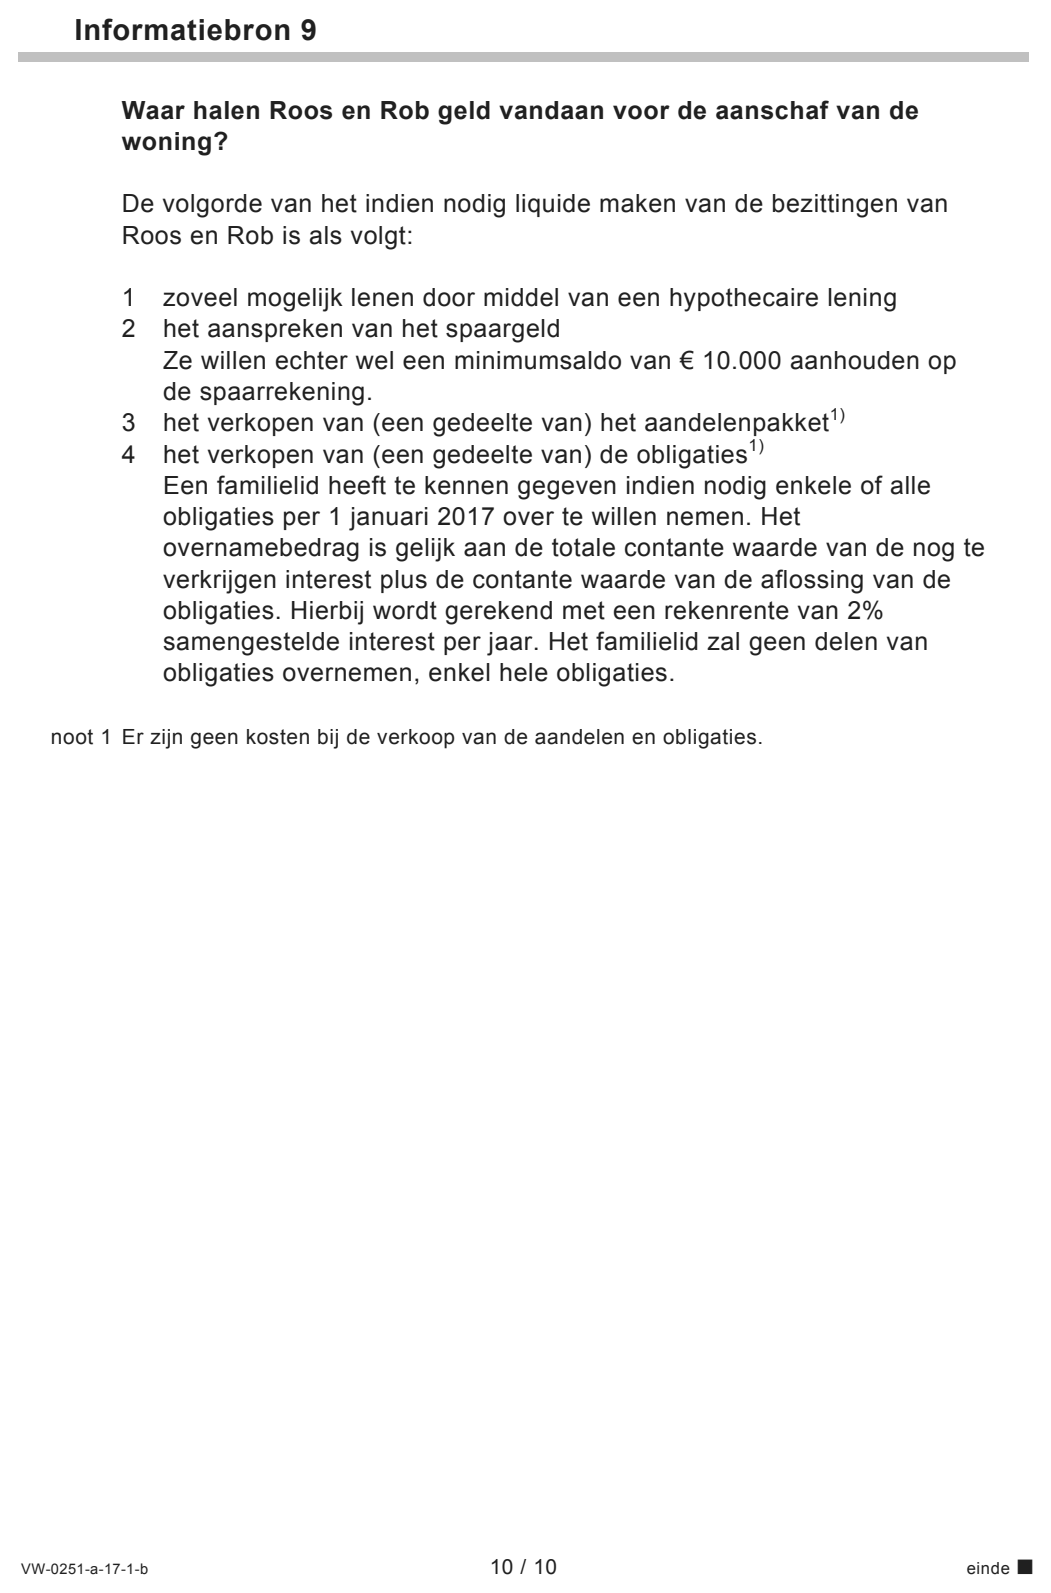
De Stadhoudersbank zegt dat ze Roos en Rob een hypothecaire lening
met aflossing op basis van annuïteiten kan aanbieden ter grootte van
maximaal € 300.000. Roos en Rob nemen hun financiële situatie per
1 januari 2017 door (zie informatiebron 8) om te kijken of er genoeg
liquide middelen zijn om het huis te kunnen betalen.
Daarnaast stellen ze een volgorde op hoe zij liquide middelen per
1 januari 2017 kunnen vrijmaken (zie informatiebron 9).
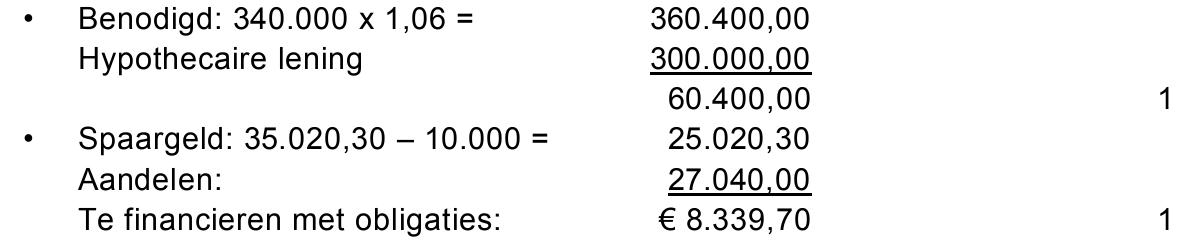
252pBereken het bedrag dat gefinancierd moet worden voor de aanschaf van
het huis door middel van de verkoop van (enkele) obligaties.
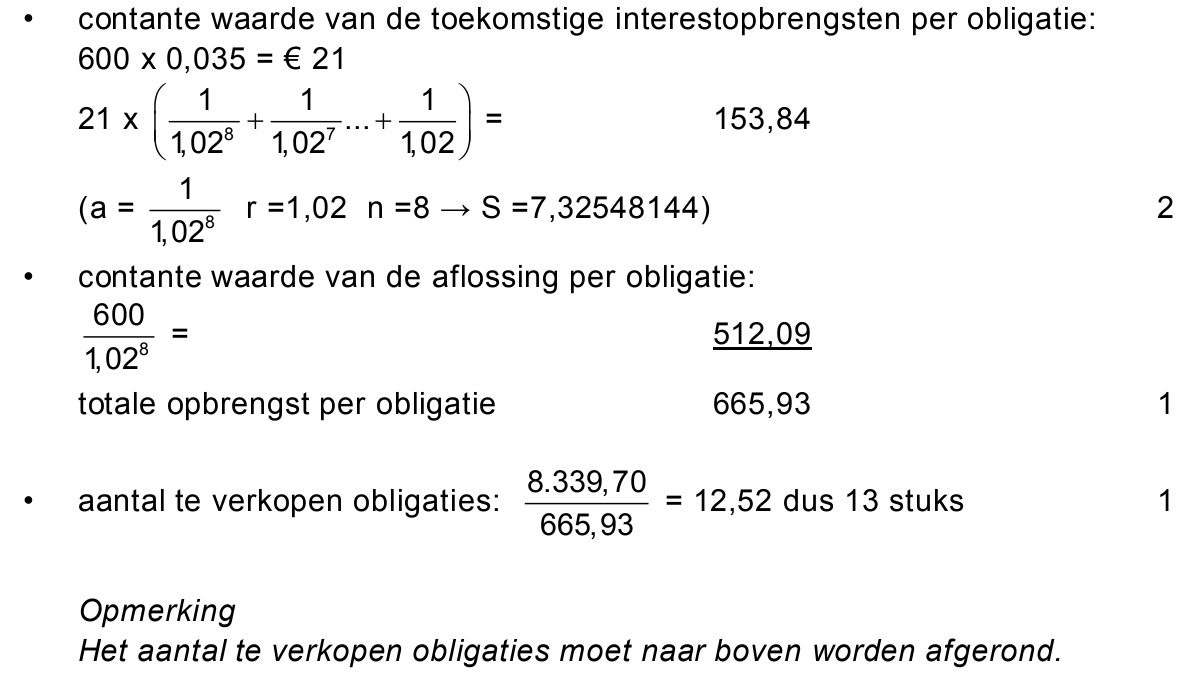
264pBereken hoeveel hele obligaties er verkocht moeten worden voor de
financiering van het huis (zie formuleblad).
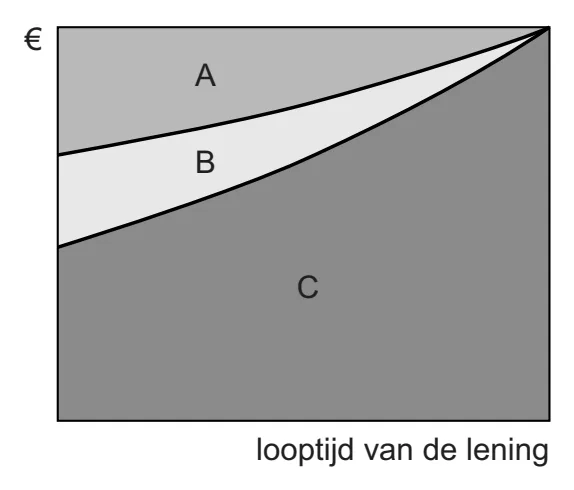
Roos en Rob hebben bij hun hypothecaire lening met aflossing op basis
van annuïteiten te maken met drie elementen, te weten: aflossing, netto-
interestlast en belastingvoordeel. In onderstaande figuur zijn deze
elementen zichtbaar.
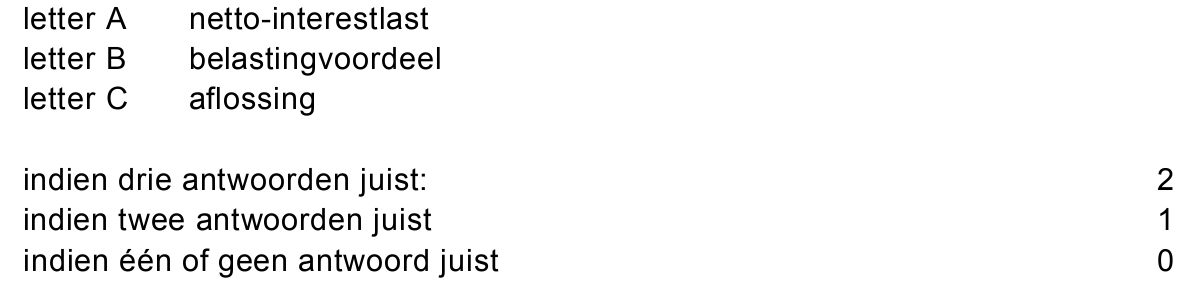
272pGeef bij elke letter van de figuur aan welk element het betreft.
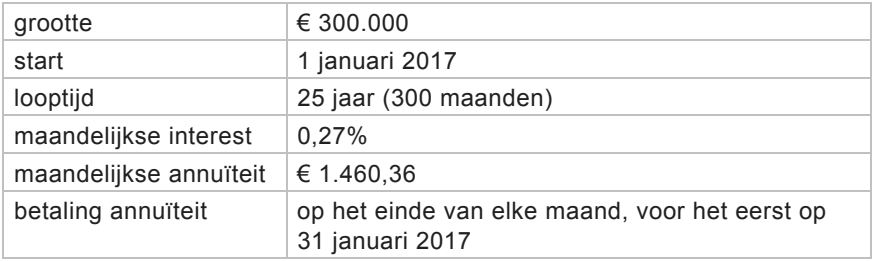
De Stadhoudersbank verstrekt de hypothecaire lening met aflossing op
basis van annuïteiten onder de volgende voorwaarden:
Roos en Rob hebben in 2017 te maken met een belastingpercentage van
42%.
Ze willen dat de netto-uitgaven in februari 2017 van de hypothecaire
lening niet boven de € 1.150 komen.
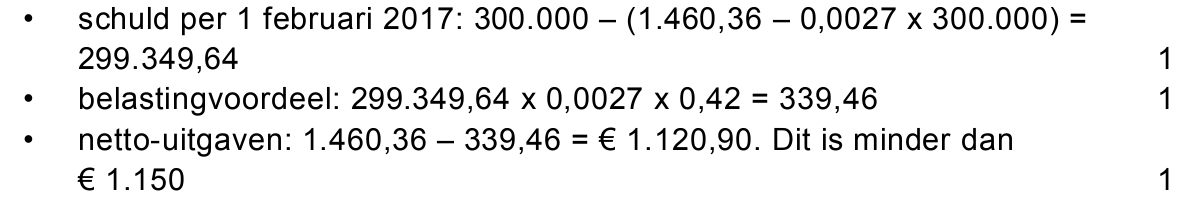
283pToon middels het berekenen van de netto-uitgaven in februari 2017 aan of
aan de wens van Roos en Rob wordt voldaan.
Let op: de laatste vragen van dit examen staan op de volgende pagina.
opgave 6Opgave 6
In deze opgave blijft de btw buiten beschouwing.
Joke Lont heeft van haar hobby haar bijbaan gemaakt. Via haar eigen
webshop kunnen afnemers handgemaakte kaarsen bestellen.
Voorcalculatie 2016
De standaardkostprijs van een handgemaakte kaars is als volgt
opgebouwd:
− 800 gram kaarsvet à € 2,50 per kilogram: € 2,00
− 25 minuten arbeid à € 15 per uur:
− constante kosten per kaars:
€

Joke rekent met een nettowinstmarge van 40% van de verkoopprijs.
De normale productie is 400 kaarsen.
De verwachte productie is 300 kaarsen.
De verwachte totale constante kosten zijn € 1.200.
Nacalculatie 2016
− Joke heeft 350 kaarsen gemaakt en verkocht.
− Er is 300 kilogram kaarsvet gebruikt.
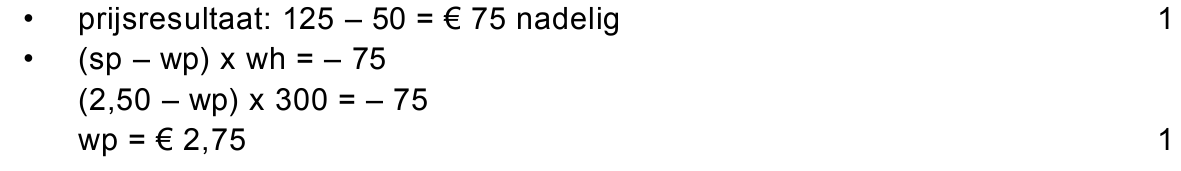
− Het totale budgetresultaat op de variabele kosten van het kaarsvet is
€ 125 nadelig. Het efficiencyresultaat ervan is € 50 nadelig.
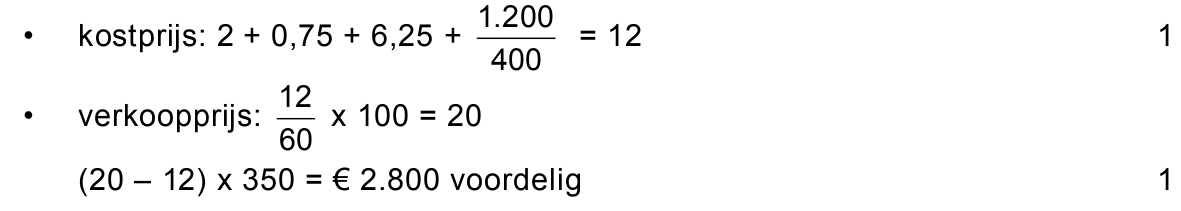
292pBereken het gerealiseerde verkoopresultaat op de handgemaakte kaarsen
van Joke over 2016. Geef aan of het een voordelig of een nadelig
resultaat betreft.
301pBereken het gerealiseerde bezettingsresultaat op de handgemaakte
kaarsen van Joke over 2016. Geef aan of het een voordelig of een nadelig
resultaat betreft.
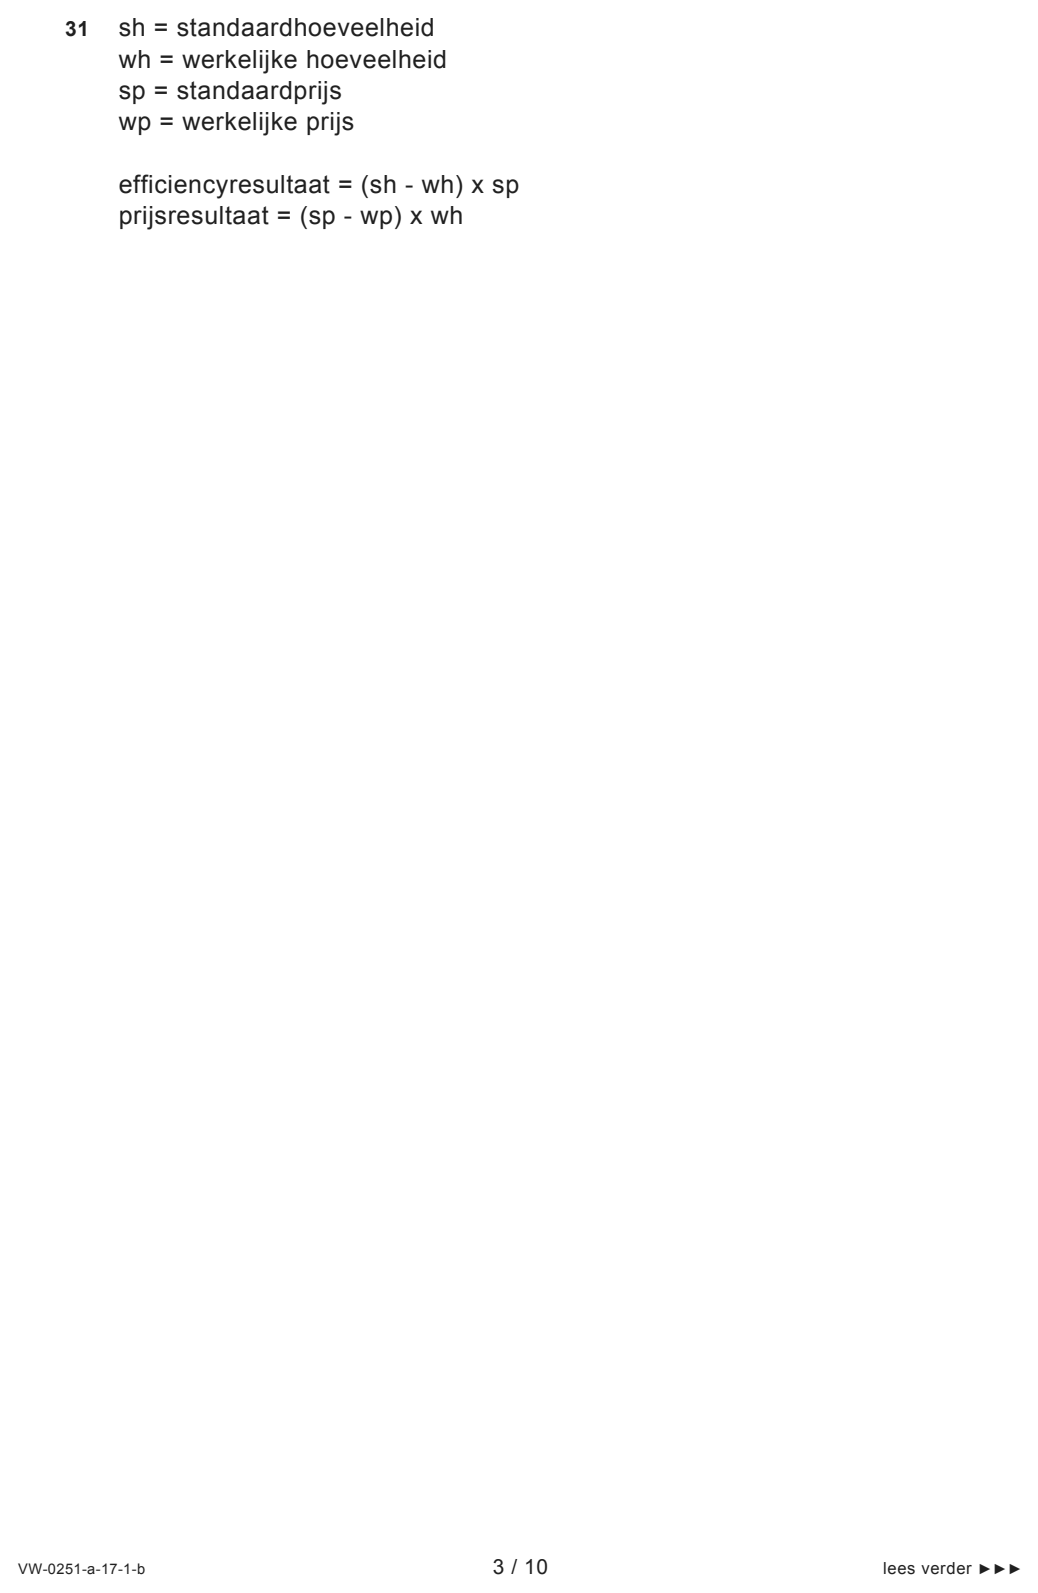
312pBereken de werkelijke prijs per kilogram verwerkt kaarsvet in 2016
(zie formuleblad).
Bronvermelding
Een opsomming van de in dit examen gebruikte bronnen, zoals teksten en afbeeldingen, is te vinden in het bij dit examen
behorende correctievoorschrift, dat na afloop van het examen wordt gepubliceerd.