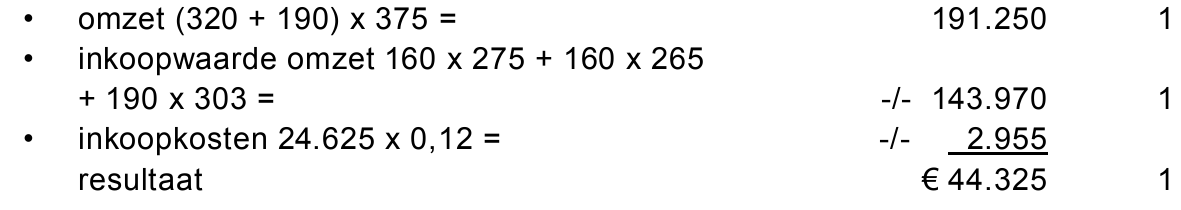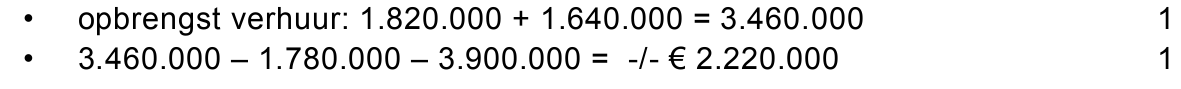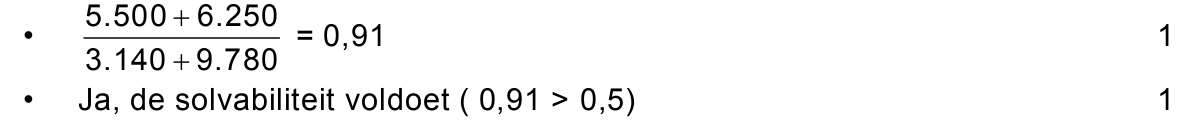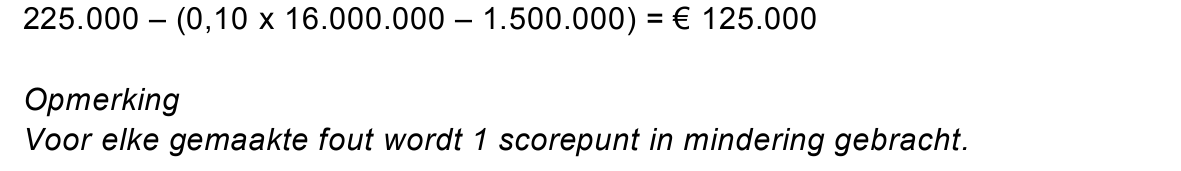opgave 1Opgave 1
In deze opgave blijven de belastingen buiten beschouwing.
PaperTrail bv is een groothandel in papier. Het bedrijf koopt papier in
Zweden in en verkoopt dit papier in Nederland. Met haar afnemers heeft
PaperTrail langdurige contracten afgesloten over de levering van A4-
printerpapier. In deze contracten zijn de hoeveelheid en prijs vastgelegd.
12pVerklaar dat PaperTrail het in het magazijn aanwezige papier als gevolg
van de contracten niet tot de economische voorraad rekent.
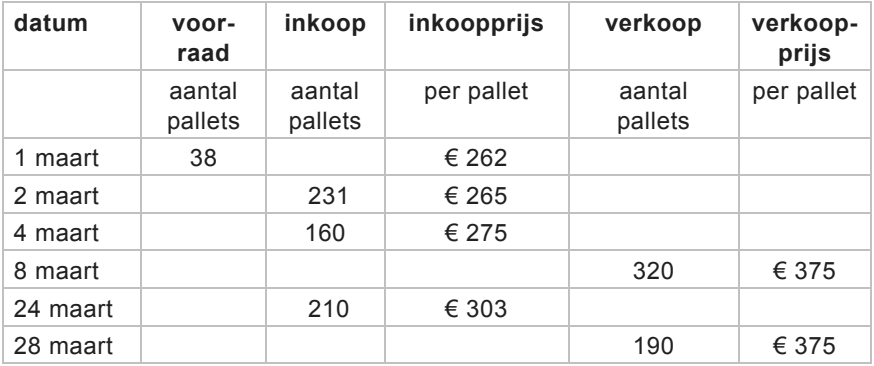
Het A4-printerpapier wordt verhandeld per pallet. De voorraad-
administratie gebeurt volgens het lifo-systeem. Over de maand maart
2015 is het volgende bekend:
Voor de inkoop van het papier in maart is van een Zweedse transporteur
een rekening ontvangen van 24.625 SKR (Zweedse kroon). De
transportkosten zijn de enige inkoopkosten. De wisselkoers in maart 2015
is SKR 100 = € 12. De inkoopkosten worden in één keer ten laste van de
omzet gebracht in de maand van inkoop.
23pBereken het resultaat in euro’s als gevolg van de verkopen van
printerpapier in maart 2015.
32pVerklaar dat door de inkoopkosten in één keer ten laste van de omzet te
brengen, het resultaat over maart 2015 vertekend is.
opgave 2Opgave 2
In deze opgave blijven de belastingen buiten beschouwing.
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Astutia nv is een vastgoedmaatschappij met een hoofdkantoor en twee
divisies: Astutia Verhuur en Astutia Ontwikkeling.
Astutia Verhuur heeft vastgoedportefeuille (kantoren en winkelcentra) in
eigendom en verhuurt dit.
Astutia Ontwikkeling plant en bouwt winkelcentra in opdracht van
investeerders. Deze investeerders betalen het volledige bedrag bij
oplevering van deze winkelcentra.
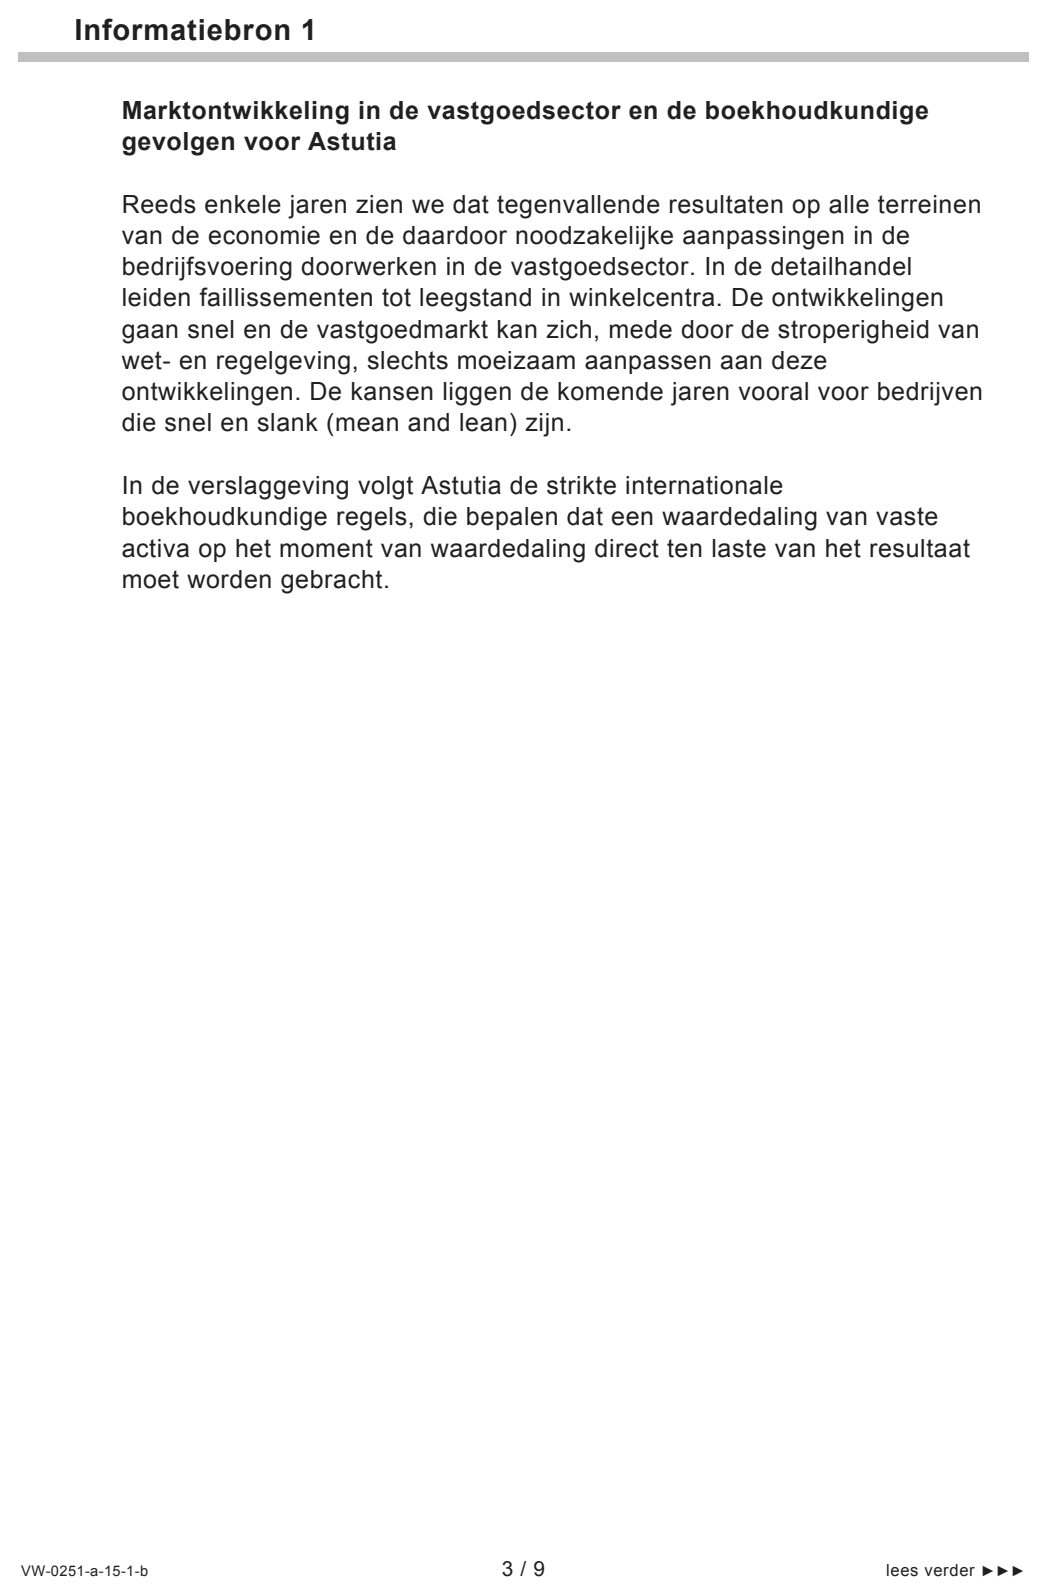
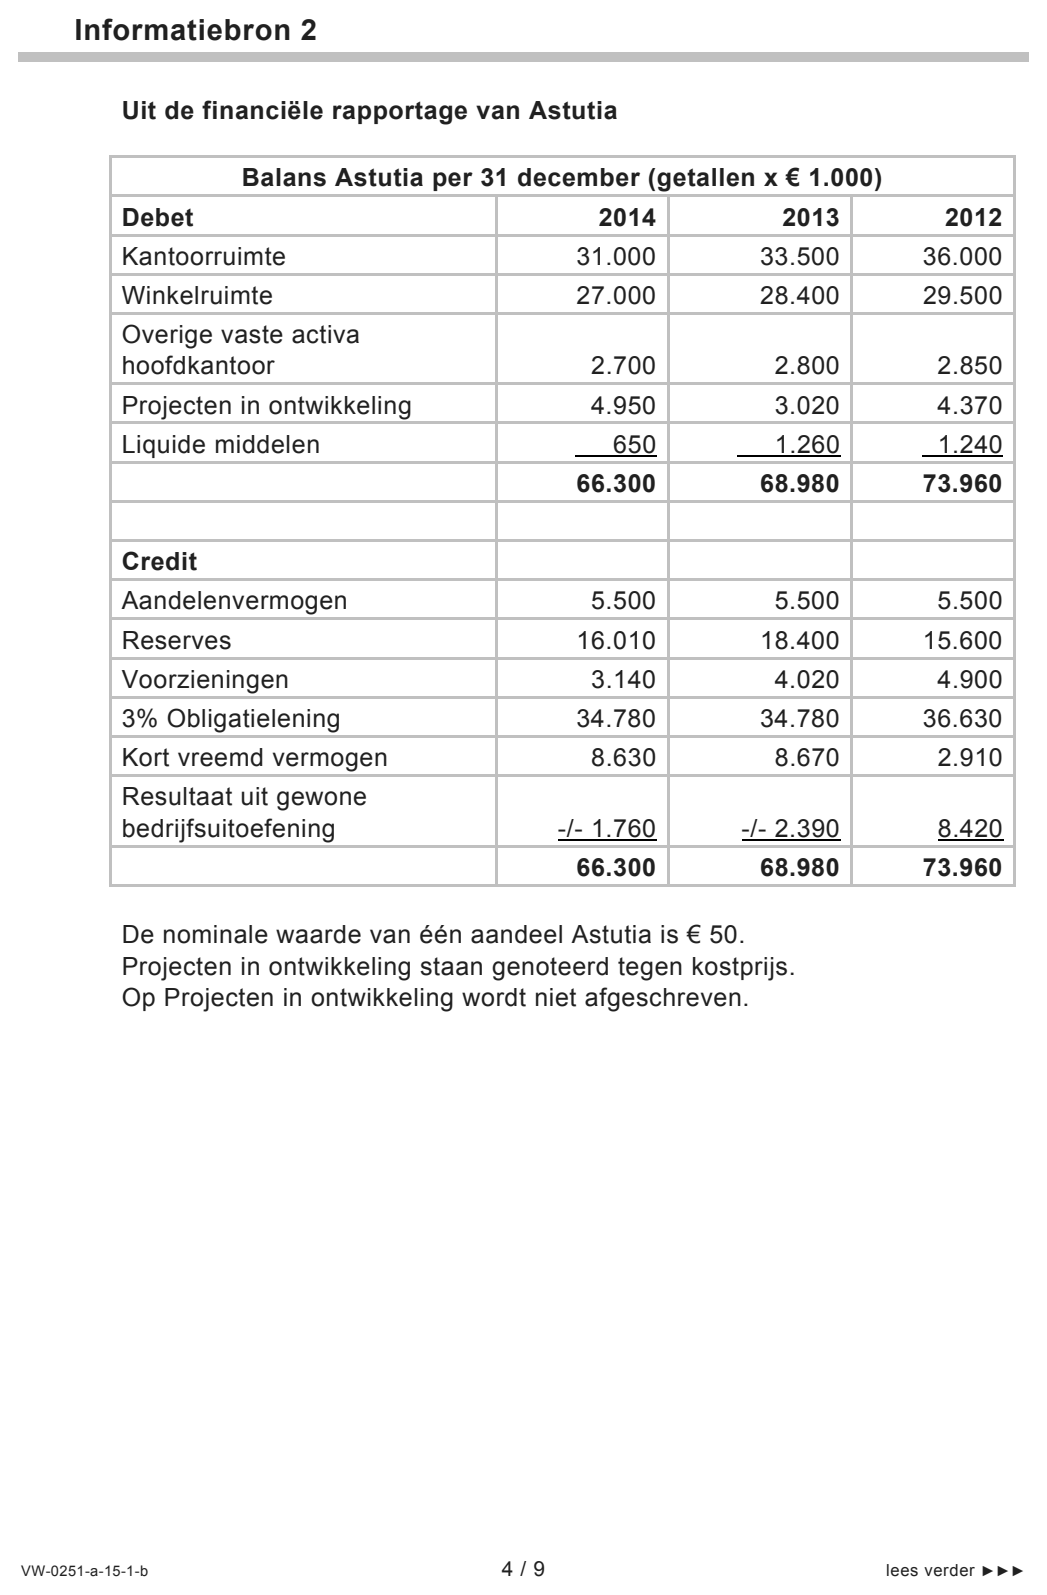
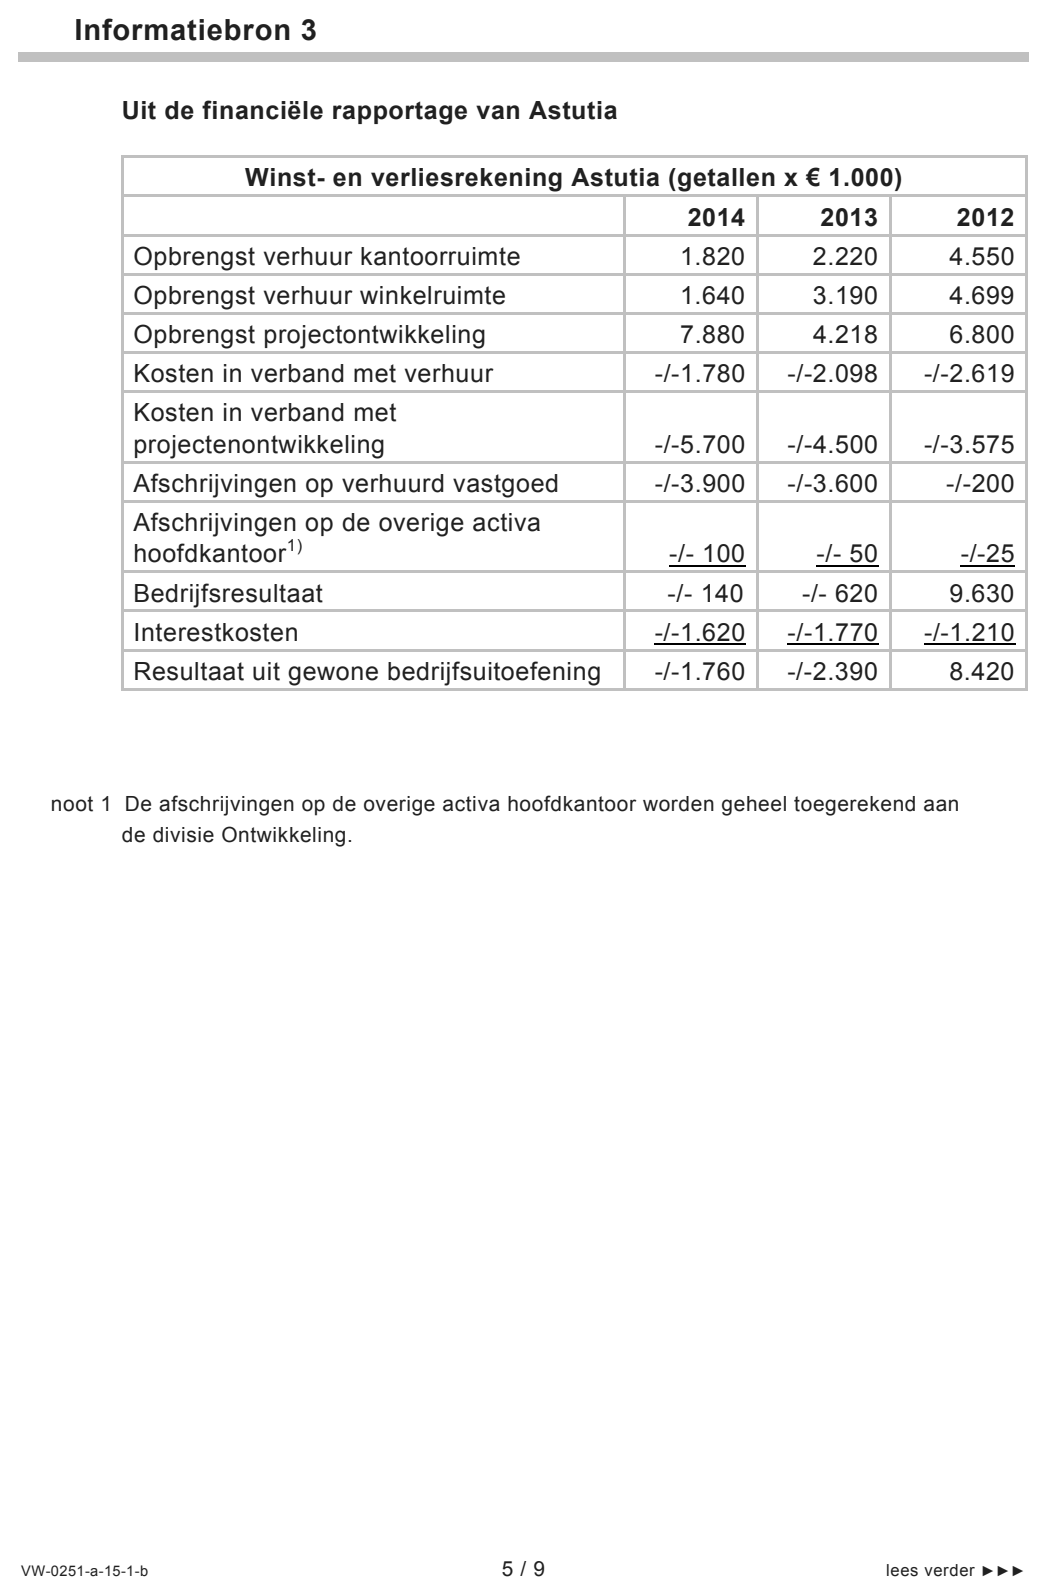
Naar aanleiding van de financiële rapportage over 2012 - 2014 worden
onder meer de marktontwikkelingen besproken (informatiebron 1) en de
cijfers gepresenteerd (informatiebronnen 2 en 3).
Uit de cijfers blijkt een probleem met betrekking tot de solvabiliteit.
De kredietverstrekkers van Astutia hebben de ondergrens van de
solvabiliteit (eigen vermogen/vreemd vermogen) van Astutia gesteld op
0,5. Indien hier niet aan voldaan wordt, worden de kredietvoorwaarden
verscherpt.
Op 31 december 2012 voldoet Astutia nog ruim aan deze norm.
Gedurende 2013 is de solvabiliteit van Astutia echter verslechterd, mede
als gevolg van het toepassen van de strikte internationale
boekhoudkundige regels met betrekking tot een waardedaling van het
vastgoed (z ie informatiebron 1).
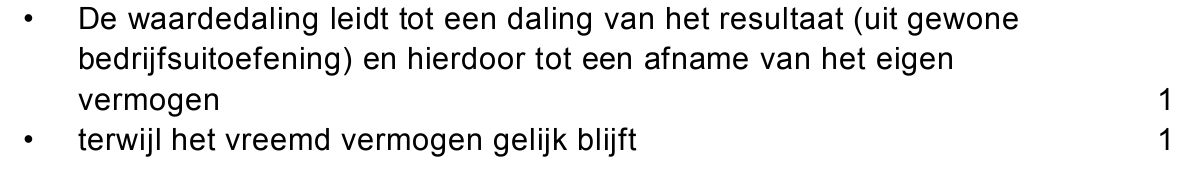
42pVerklaar dat de waardedaling van het vastgoed leidt tot een daling van de
solvabiliteit (eigen vermogen/vreemd vermogen), van Astutia. Betrek
hierbij zowel het teller- als het noemereffect van de solvabiliteit.
Verbeterplan
Als reactie op bovengenoemd probleem overweegt de directie om de
divisie Astutia Verhuur af te stoten zodat alleen de divisie Astutia
Ontwikkeling overblijft.
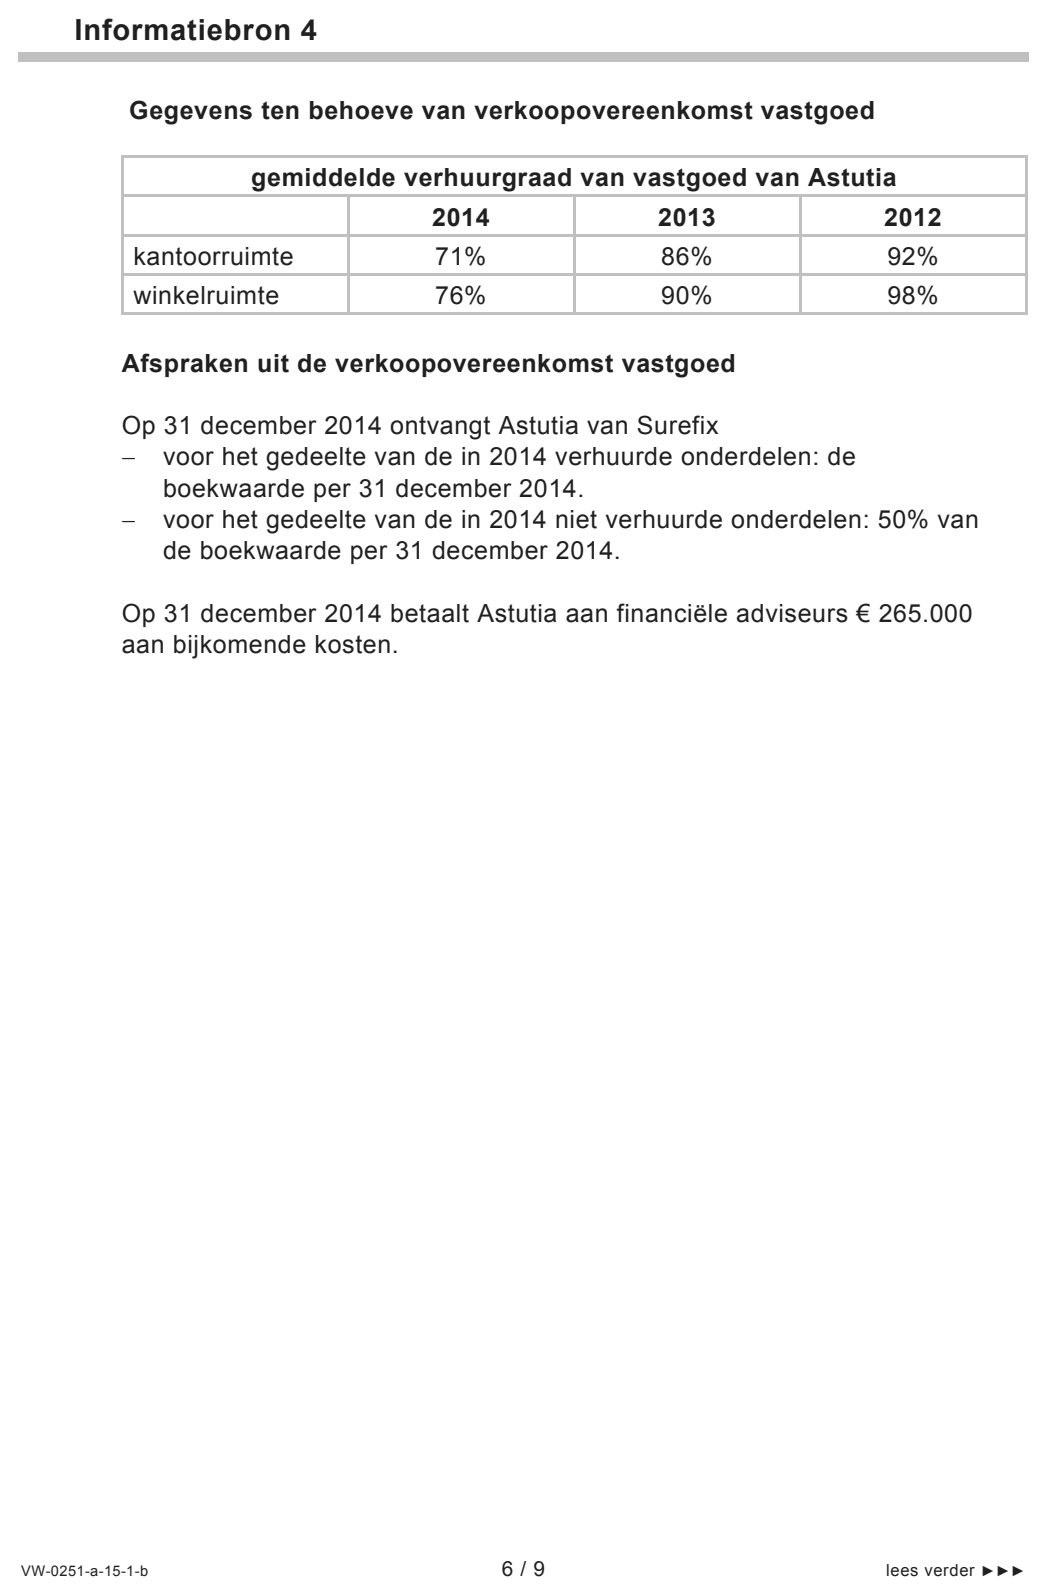
52pToon aan, met behulp van gegevens uit informatiebron 3, dat de bijdrage
aan het bedrijfsresultaat over 2014 van de divisie Astutia Verhuur negatief
is.
De directie wil per 1 januari 2015 de divisie Verhuur afstoten en haar
vastgoedportefeuille verkopen. Met verzekeringsmaatschappij SureFix is
eind 2014 onderhandeld over de volledige overname van de kantoor- en
winkelruimtes. Het onderhandelingsresultaat staat in informatiebron 4.
De directie verwacht een boekverlies (= de boekwaarde minus de
verkoopopbrengst) op de verkoop van de vastgoedportefeuille.
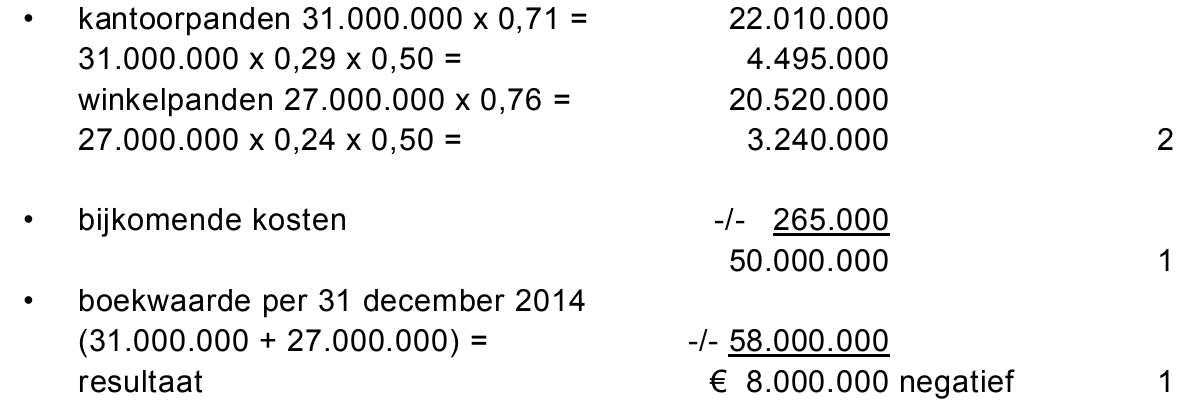
64pBereken met behulp van informatiebronnen 2 tot en met 4 het verwachte
boekverlies op de verkoop van de vastgoedportefeuille.
Gevolg verbeterplan voor solvabiliteit
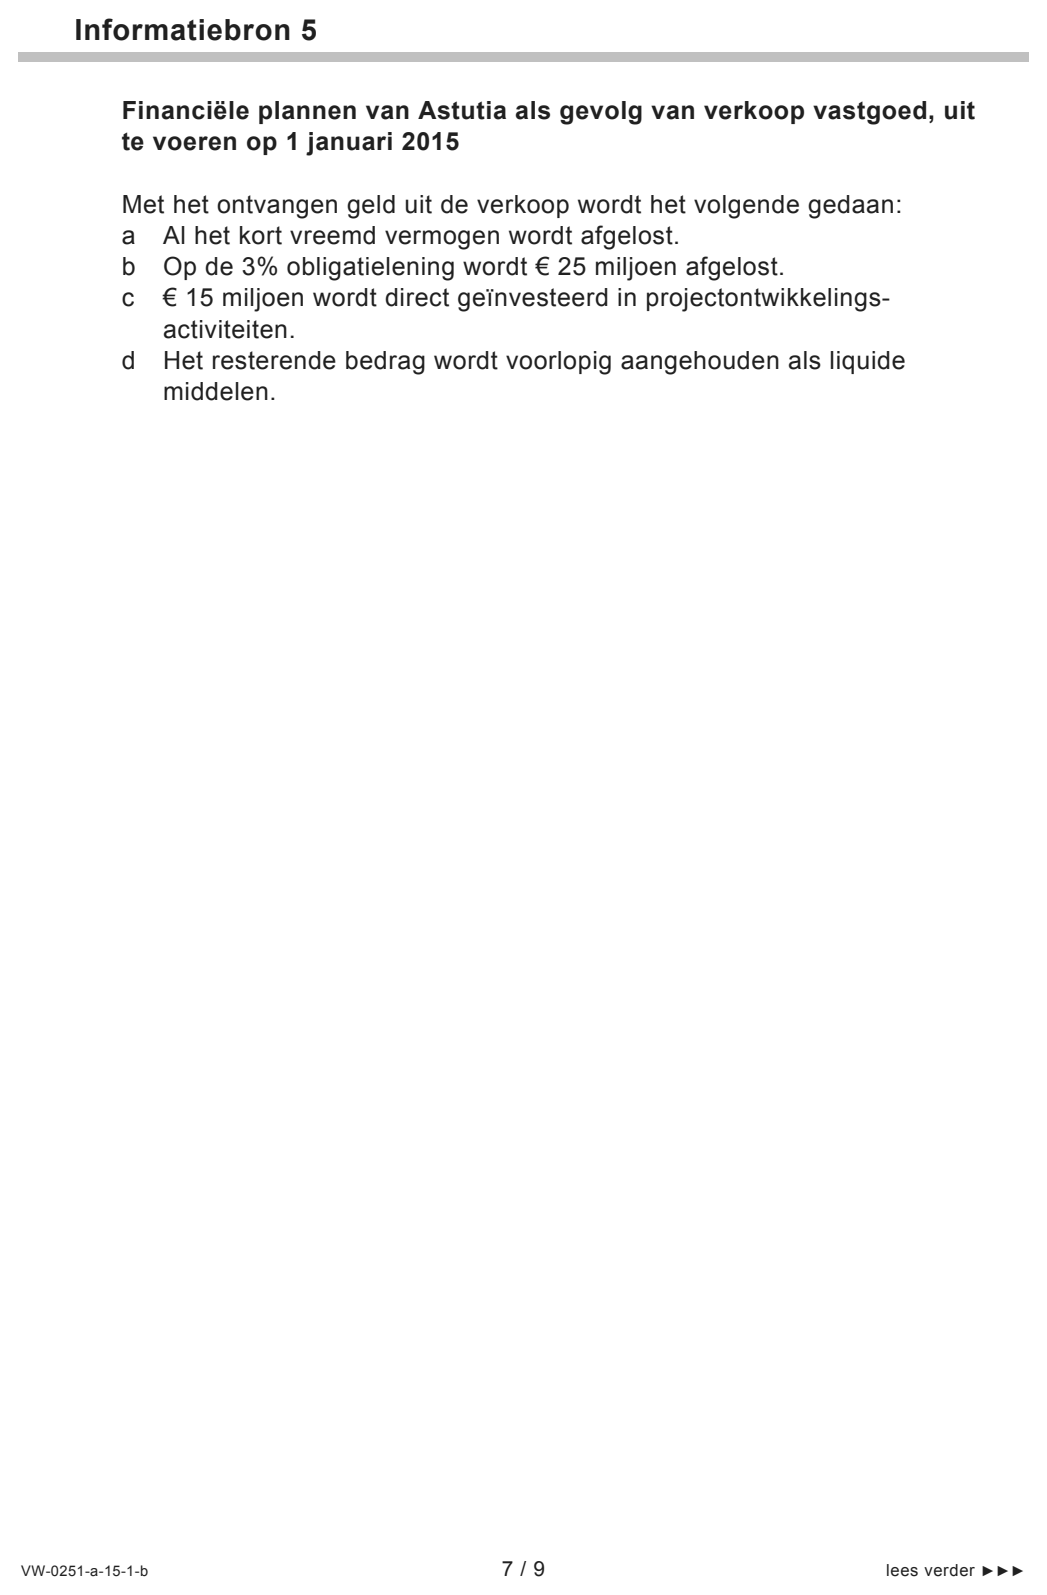
De directie wil de ontvangsten uit de verkoop deels gebruiken om de
balanspositie te verbeteren, op de manier zoals beschreven is in
informatiebron 5. Hierdoor zou op korte termijn de solvabiliteit verbeteren.
Al het vreemd vermogen is boetevrij aflosbaar. Toch kiest de directie
ervoor om een groot deel van het vreemd vermogen niet af te lossen,
ondanks de bijbehorende interestkosten. De directie wil namelijk
profiteren van een gunstig hefboomeffect.
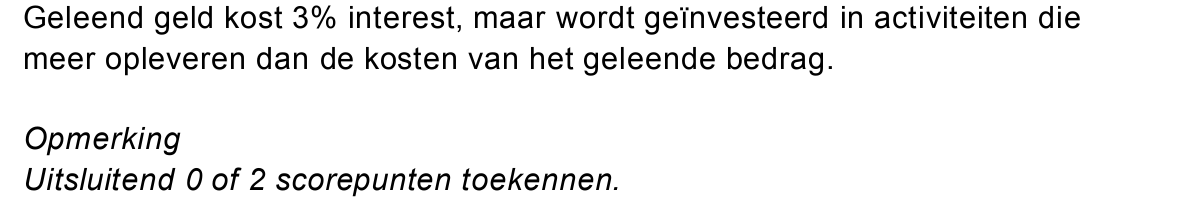
72pVerklaar dat het voor Astutia uit oogpunt van het hefboomeffect gunstiger
kan zijn om een groot deel van het vreemd vermogen aan te houden.
De vragen 8, 9, 10 en 11 gaan over de situatie per 1 januari 2015 als de
voornemens uit informatiebronnen 4 en 5 volledig zijn uitgevoerd.
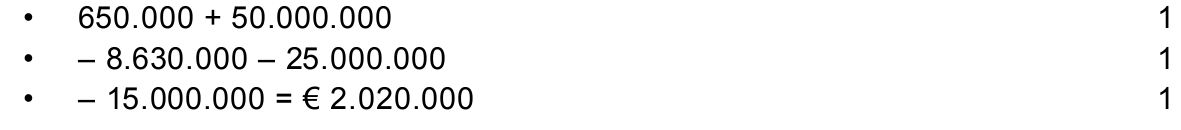
83pBereken de omvang van de liquide middelen van Astutia per
1 januari 2015.
Het resultaat uit gewone bedrijfsuitoefening over 2014 en het boekverlies
op de verkoop van de vastgoedportefeuille worden per 1 maart 2015
verrekend met de Reserves.
92pBereken de omvang van de reserves van Astutia per 1 januari 2015.
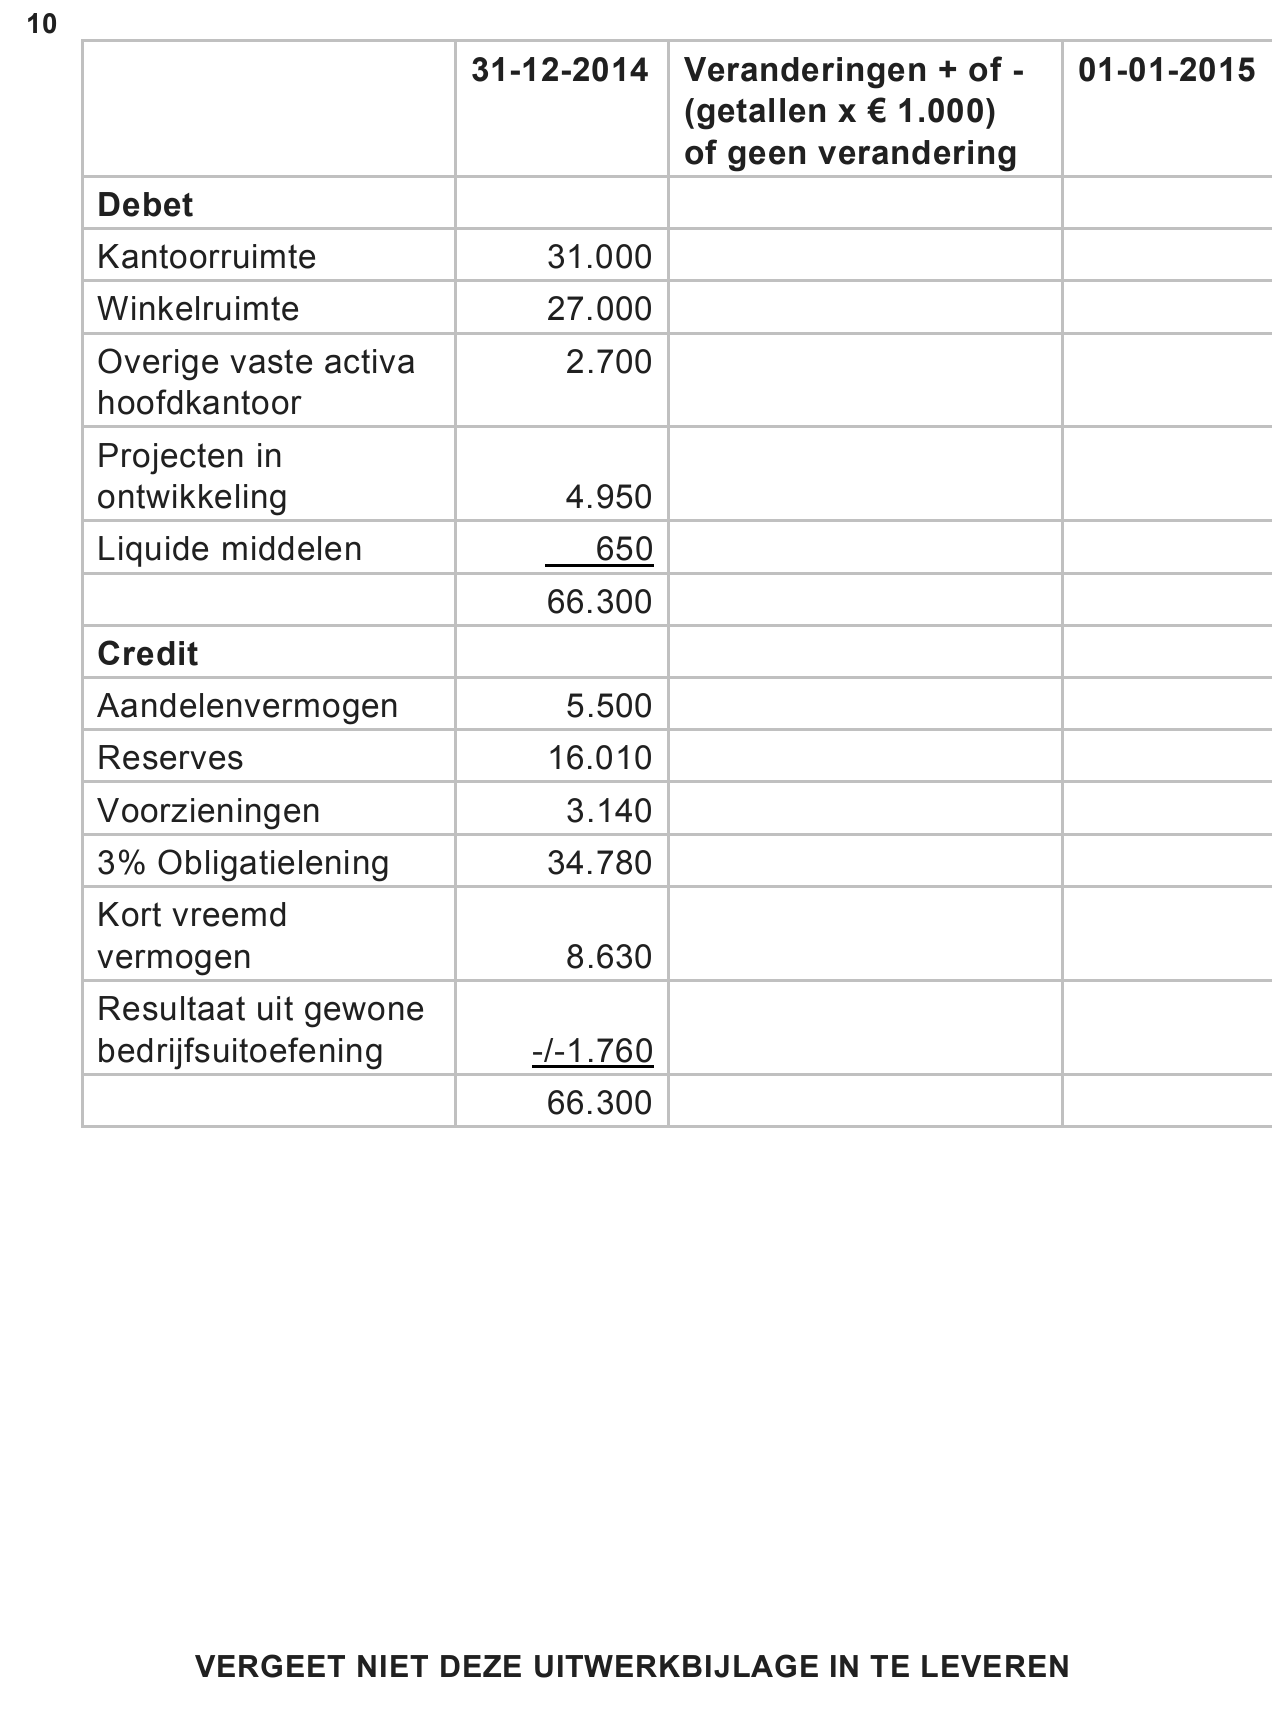
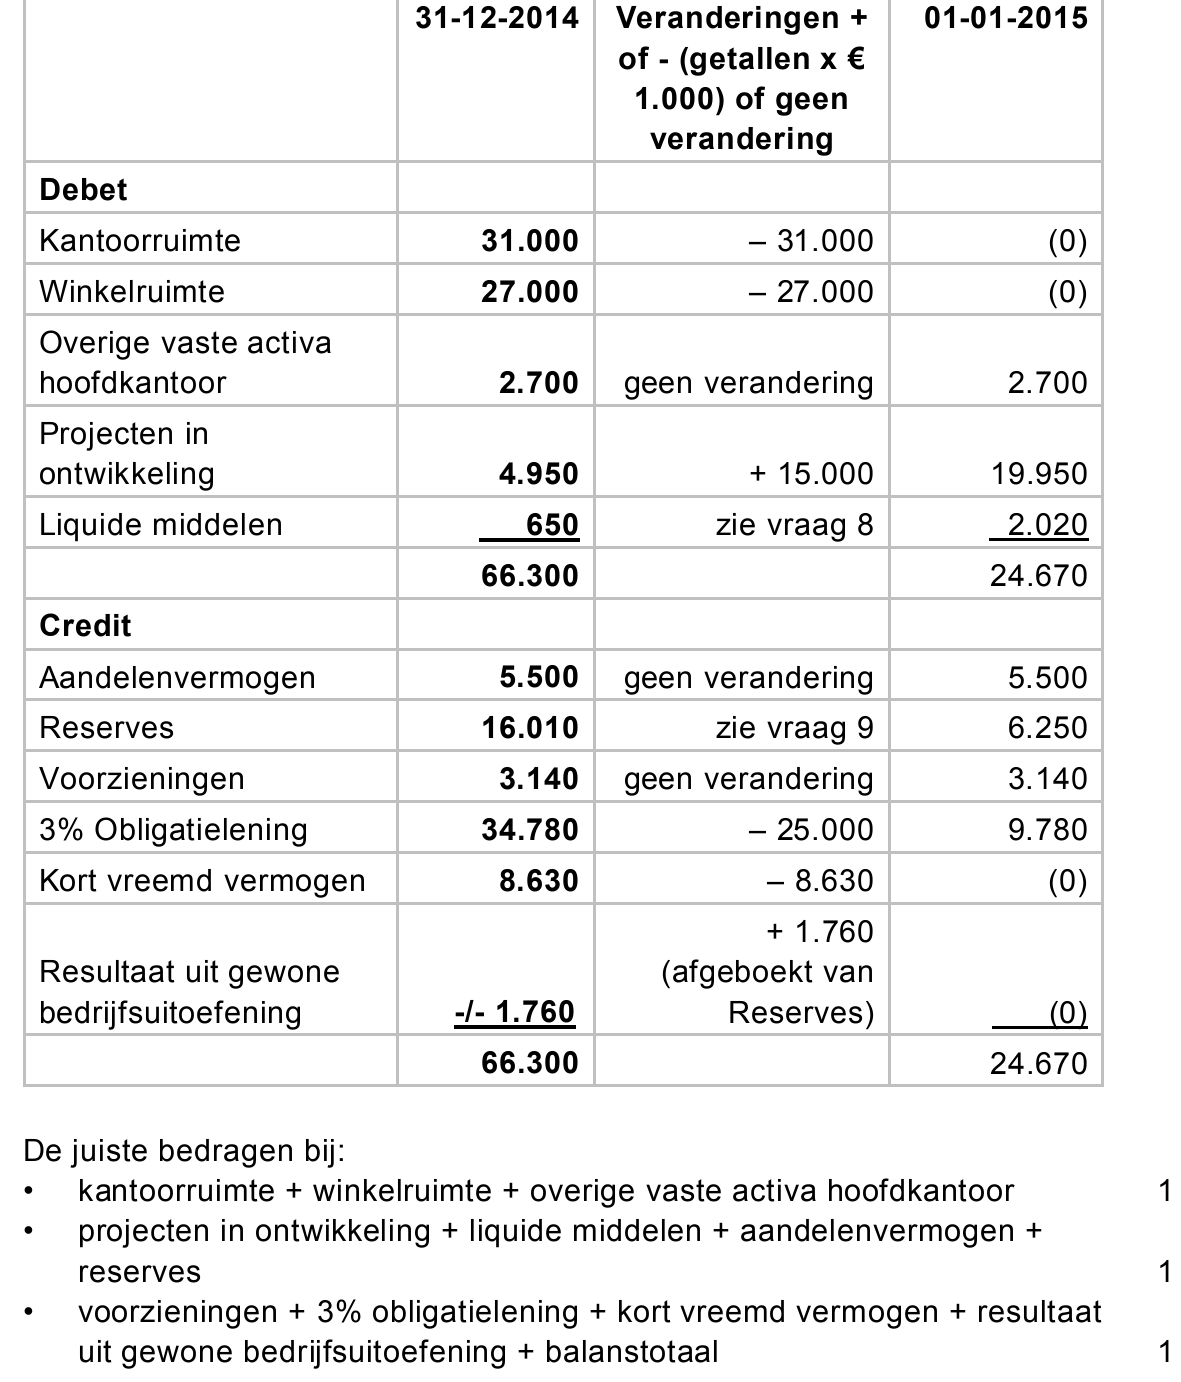
103puitwerkbijlageStel de balans van Astutia per 1 januari 2015 op. Vul hiertoe de
uitwerkbijlage bij deze vraag volledig in.
112pLaat met een berekening zien of de solvabiliteit (eigen vermogen/vreemd
vermogen) van Astutia op 1 januari 2015 voldoet aan de gestelde
ondergrens van 0,5.
opgave 3Opgave 3
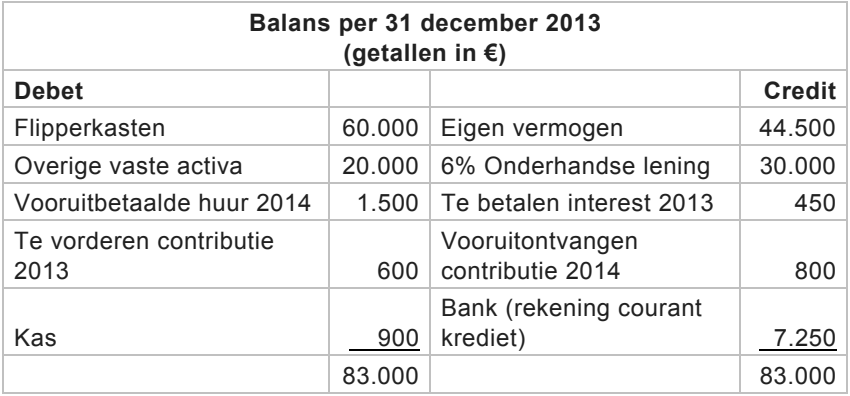
Van Pinballvereniging No Points No Glory zijn de volgende gegevens
bekend:
− de volledige beginbalans per 31 december 2013
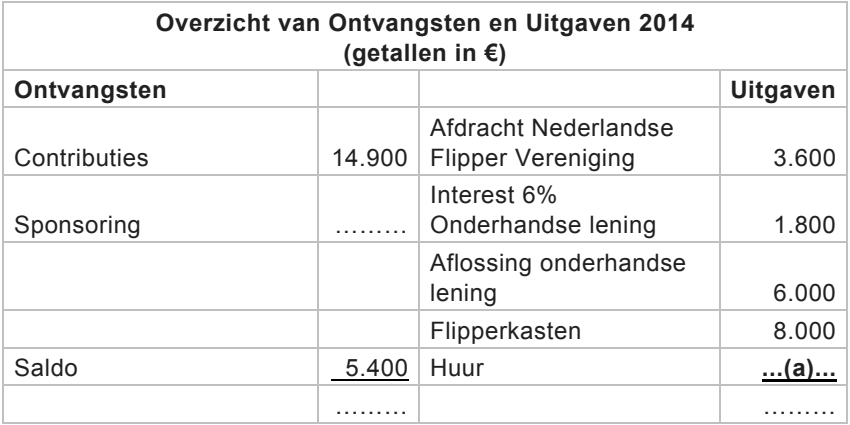
− het gedeeltelijk ingevulde overzicht van ontvangsten en uitgaven over
2014
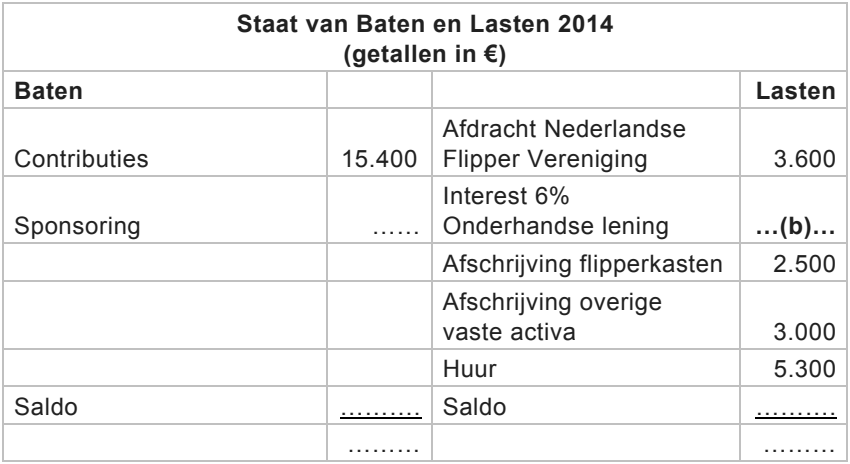
− de gedeeltelijk ingevulde staat van baten en lasten over 2014
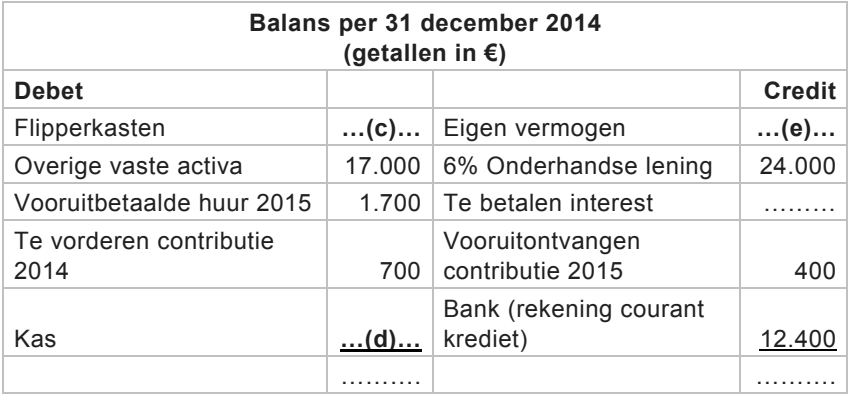
− de gedeeltelijk ingevulde eindbalans per 31 januari 2014
− De aflossing op de onderhandse lening vindt jaarlijks plaats op
30 september. Dan wordt ook de jaarlijkse interest achteraf betaald.
− De sponsoringbaten zijn gelijk aan de sponsoringontvangsten.
Balans per 31 (getallen december 2013 in €) Debet Credit Flipperkasten 60.000 Eigen vermogen 44.500 Overige vaste activa 20.000 6% Onderhandse lening 30.000 Vooruitbetaalde huur 2014 1.500 Te betalen interest 2013 450 Te vorderen contributie 2013 600 Vooruitontvangen contributie 2014 800 Kas 900 Bank (rekening courant krediet) 7.250 83.000 83.000
Overzicht van Ontvangsten (getallen en Uitgaven 2014 in €) Ontvangsten Uitgaven Contributies 14.900 Afdracht Nederlandse Flipper Vereniging 3.600 Sponsoring ……… Interest 6% Onderhandse lening 1.800 Aflossing onderhandse lening 6.000 Flipperkasten 8.000 Saldo 5.400 Huur ...(a)... ……… ………
Staat van van Baten (getallen en Lasten 2014 in €) Baten Lasten Contributies 15.400 Afdracht Nederlandse Flipper Vereniging 3.600 Sponsoring …… Interest 6% Onderhandse lening …(b)… Afschrijving flipperkasten 2.500 Afschrijving overige vaste activa 3.000 Huur 5.300 Saldo ………. Saldo ………. ……… ………
Balans per 31 (getallen december 2014 in €) Debet Credit Flipperkasten …(c)… Eigen vermogen …(e)… Overige vaste activa 17.000 6% Onderhandse lening 24.000 Vooruitbetaalde huur 2015 1.700 Te betalen interest ……… Te vorderen contributie 2014 700 Vooruitontvangen contributie 2015 400 Kas …(d)… Bank (rekening courant krediet) 12.400 ………. ……….
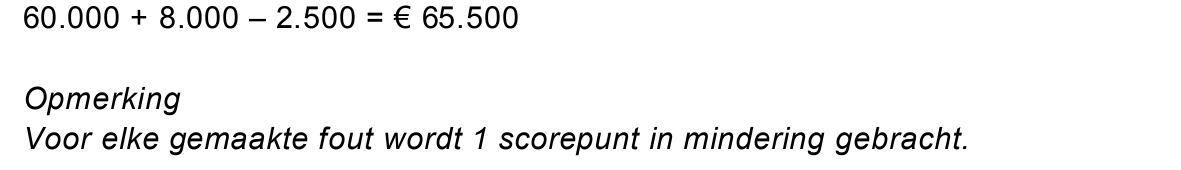
122pBereken de huuruitgaven (a) in 2014.
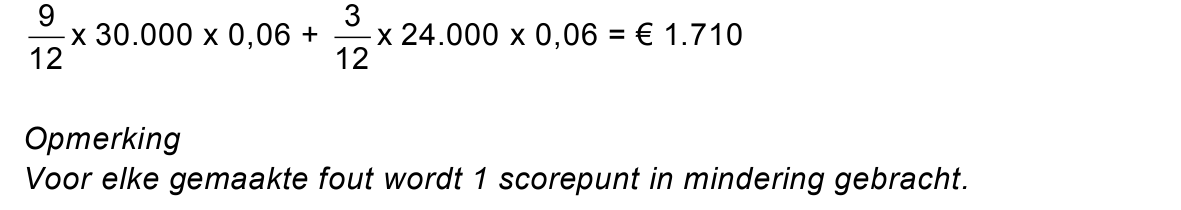
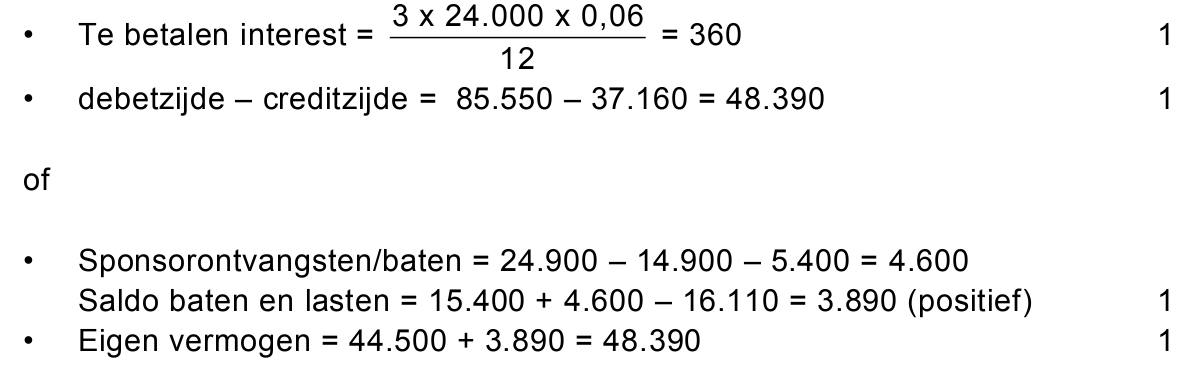
132pBereken de interestlasten (b) van de 6% Onderhandse lening over 2014.
142pBereken de omvang van de post Flipperkasten (c) op de balans per
31 december 2014.
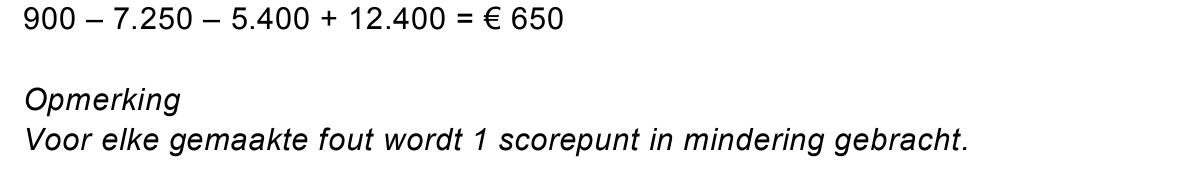
152pBereken de omvang van de post Kas (d) op de balans per
31 december 2014.
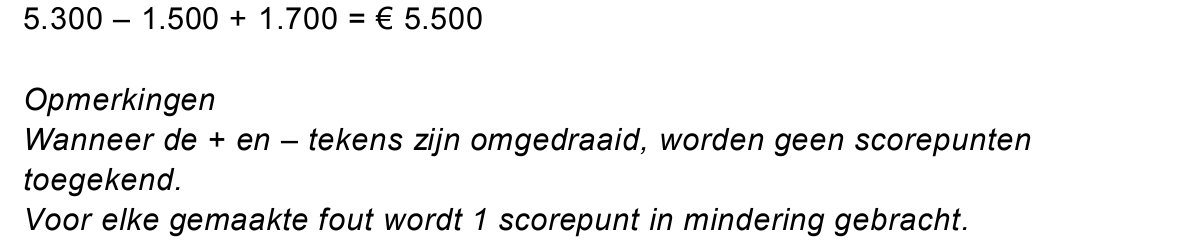
162pBereken de omvang van de post Eigen vermogen (e) op de balans per
31 december 2014.
opgave 4Opgave 4
In deze opgave blijven de belastingen buiten beschouwing.
All Mobile bv wil met ingang van 1 januari 2014 speciale zitkussens voor
rolstoelen gaan produceren en verkopen. Voor de productie van deze
kussens schaft All Mobile een machine aan voor € 300.000 inclusief
€ 5.000 installatiekosten.
De normale productie en afzet worden gesteld op 33.000 stuks per jaar.
De verwachte productie en afzet voor 2014 worden gesteld op 25.000
stuks. All Mobile produceert alleen deze zitkussens.
Het verschil tussen de normale productie en afzet en de verwachte
productie en afzet beïnvloedt het verwachte bedrijfsresultaat in 2014 van
All Mobile.
172pHeeft het verschil tussen de verwachte en de normale productie / afzet bij
All Mobile een positieve of een negatieve invloed op het verwachte
bedrijfsresultaat in 2014? Motiveer het antwoord zonder een berekening.
Over 2014 is van de voorcalculatorische kosten het volgende gegeven:
Constante fabricagekosten:
− De machine zal lineair worden afgeschreven in 7 jaar. De restwaarde
van de machine na 7 jaar is € 20.000.
− De onderhoudskosten bedragen € 4.000 per kwartaal.
− De overige constante kosten bedragen € 10.000 per jaar.
Variabele fabricagekosten:
− Het grondstofverbruik per zitkussen is 500 gram. De prijs per kilo
grondstof is € 8,50.
− De loonkosten per zitkussen zijn 15 minuten arbeid à € 72 per uur.
Verkoopkosten:
− De verkoopkosten per zitkussen bedragen € 12 waarvan € 7 variabel
is.
Winst:
− De winstmarge per zitkussen is 20% van de verkoopprijs.
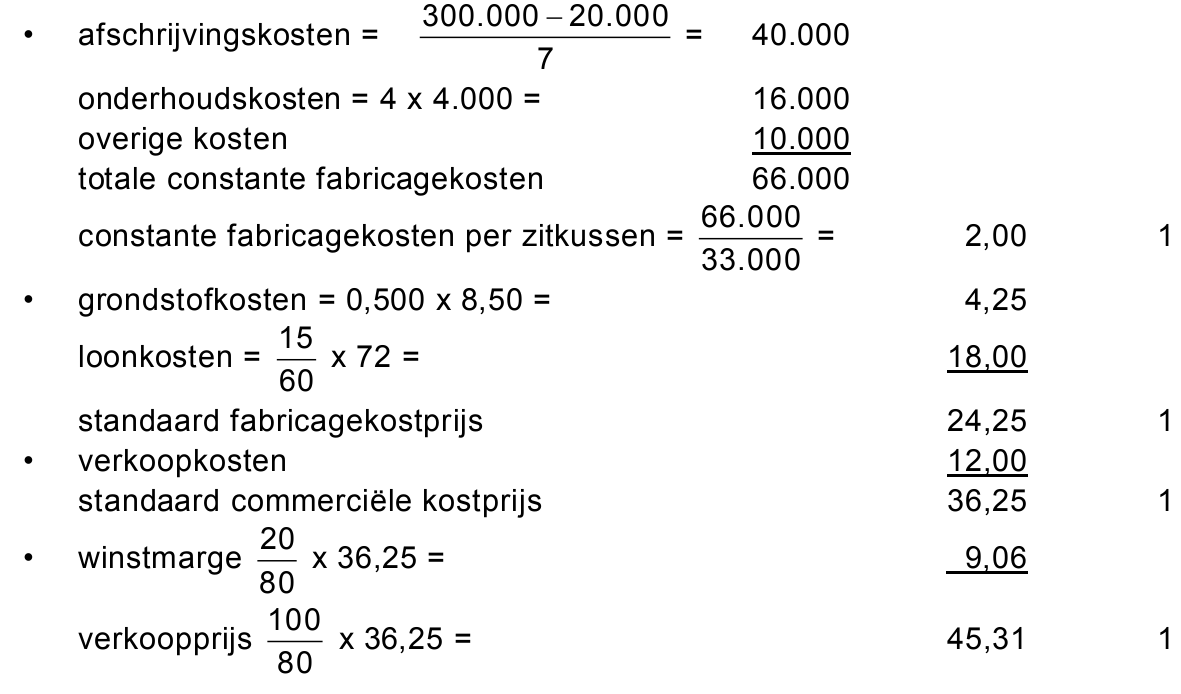
184pBereken de voorgecalculeerde verkoopprijs van een zitkussen. Rond de
verkoopprijs af op hele centen.
Aan het begin van 2015 komen de volgende nacalculatorische gegevens
over 2014 beschikbaar:
− Er zijn 30.000 zitkussens geproduceerd en verkocht.
− De gemiddelde verkoopprijs bedroeg € 46.
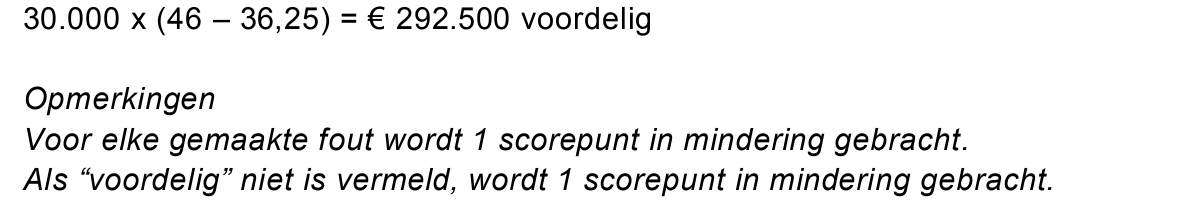
192pBereken het gerealiseerde verkoopresultaat over 2014. Geef aan of het
een voordelig of een nadelig resultaat betreft.
opgave 5Opgave 5
In deze opgave blijven de belastingen buiten beschouwing.
Bij deze opgave behoren de informatiebronnen 6 tot en met 8.
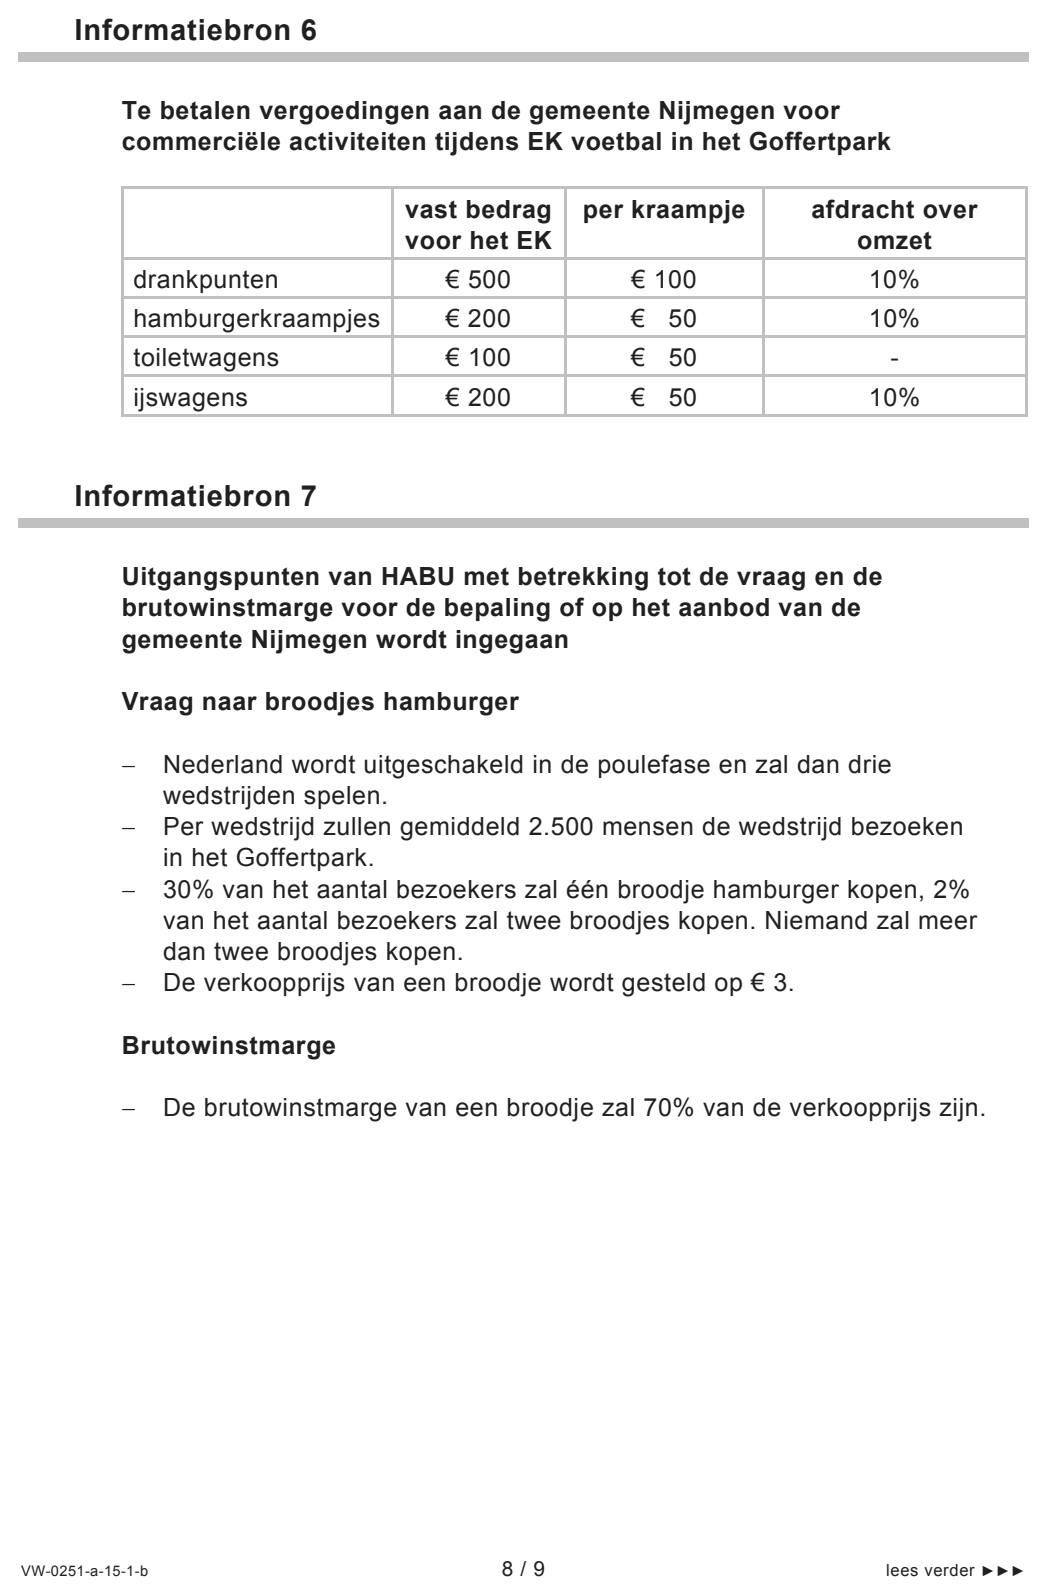
Voor het Europees Kampioenschap (EK) voetbal van 2016 wil de
gemeente Nijmegen in het plaatselijke Goffertpark grote led-schermen
plaatsen zodat de wedstrijden van het Nederlands Elftal gratis live
gevolgd kunnen worden. Om dit te bekostigen, vraagt de gemeente aan
ondernemingen die tijdens het EK in het Goffertpark commerciële
activiteiten willen uitoefenen, een vergoeding (zie informatiebron 6).
HABU (Hanneke’s Burgers) heeft interesse om kraampjes te exploiteren
en broodjes hamburger te gaan verkopen.
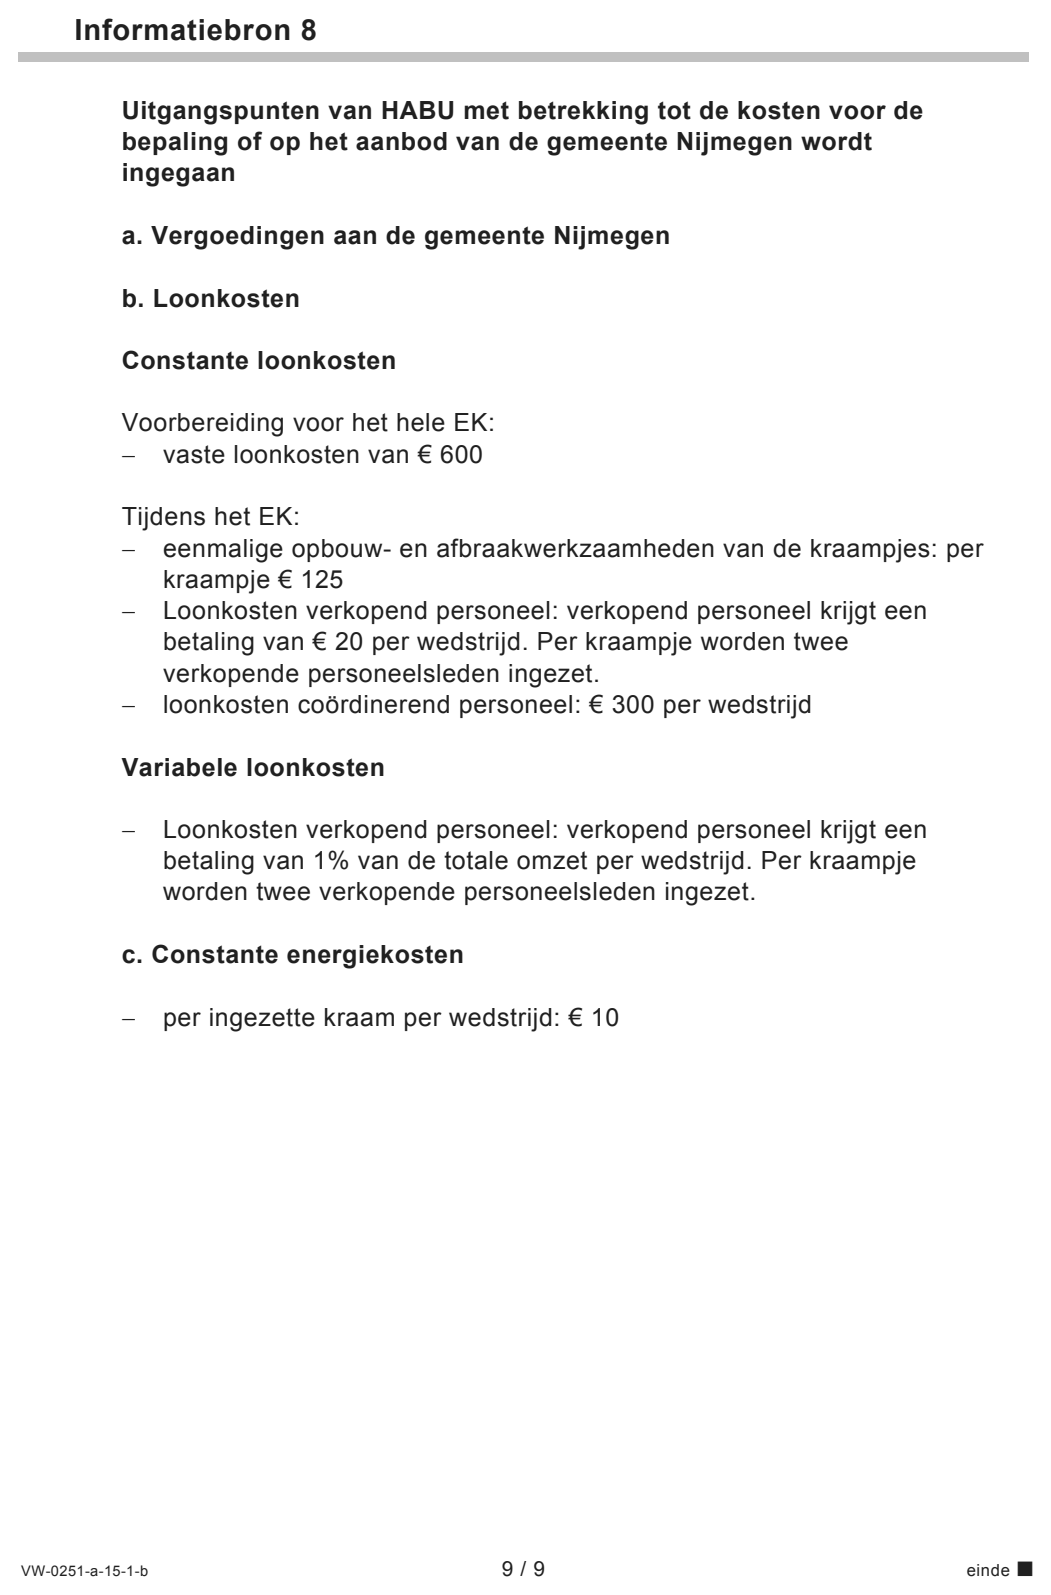
HABU heeft hierbij een aantal uitgangspunten opgesteld met betrekking
tot de vraag, de brutowinstmarge en de kosten (zie informatiebronnen 7
en 8).
202pWaarom neemt HABU als bedrijfseconomisch uitgangspunt dat Nederland
in de poulefase al wordt uitgeschakeld?
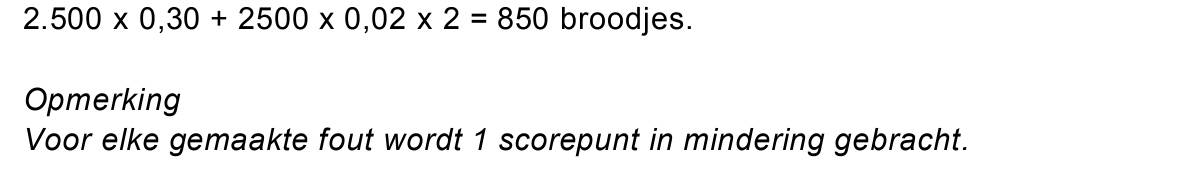
212pBereken het volgens HABU verwachte aantal verkochte broodjes per
wedstrijd.
Op grond van de verwachte totale vraag naar broodjes zal HABU vier
kraampjes inzetten.
HABU zal ingaan op het aanbod van de gemeente indien de verwachte
omzet op het EK minimaal anderhalf keer de break-evenomzet is. Om de
break-evenomzet te kunnen vaststellen, berekent HABU eerst de
verwachte dekkingsbijdrage als percentage van de omzet.
222pVerklaar dat HABU de loonkosten van het coördinerend personeel tot de
constante kosten rekent.
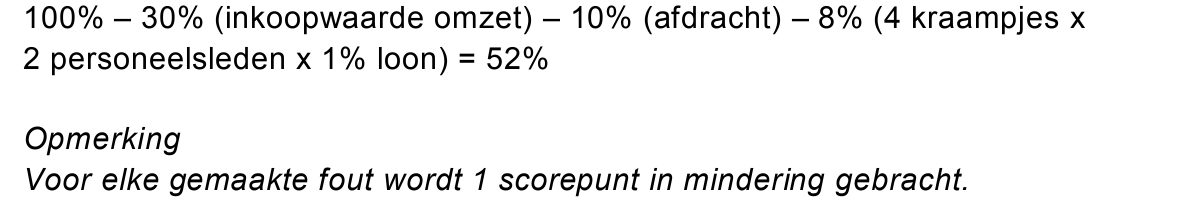
233pBereken de verwachte dekkingsbijdrage als procenten van de omzet.
De verwachte totale constante kosten voor de exploitatie van de
kraampjes op het EK bij drie wedstrijden zijn € 3.600.
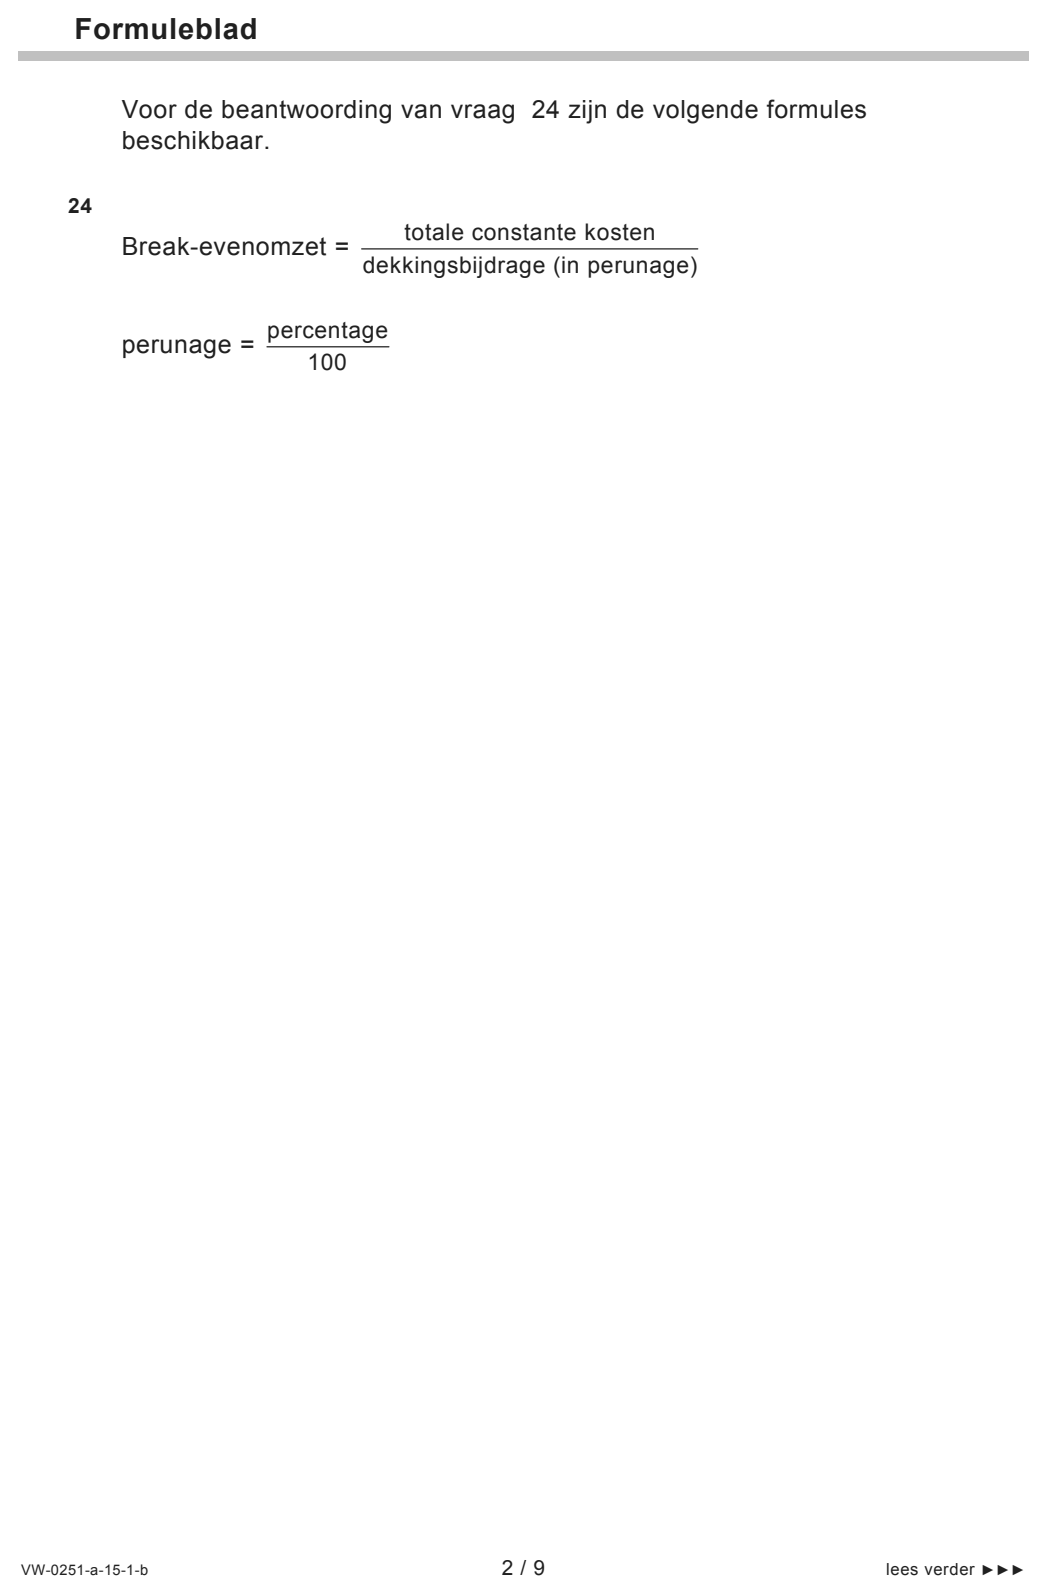
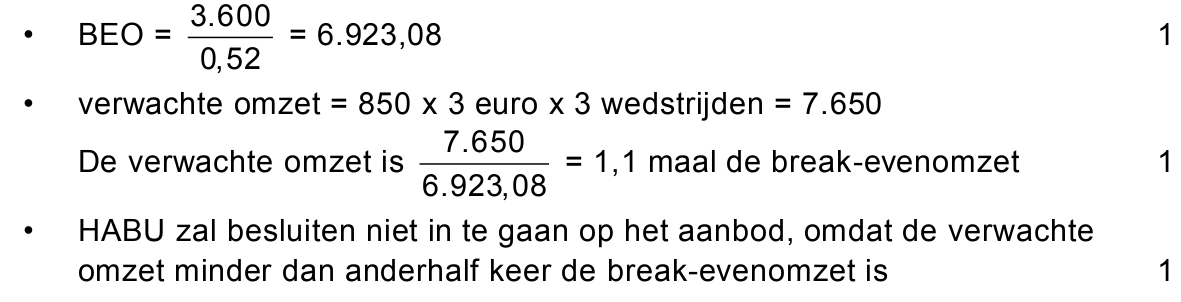
243pLaat met een berekening zien of HABU zal besluiten om op het aanbod
van de gemeente Nijmegen in te gaan (zie formuleblad).
opgave 6Opgave 6
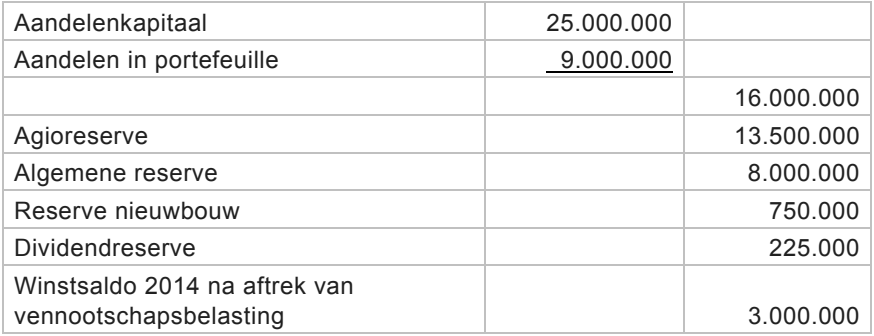
Van Alka nv zijn per 31 december 2014 de onderstaande posten (getallen
in euro’s) met betrekking tot het eigen vermogen op de balans gegeven:
De nominale waarde van elk aandeel is € 25.
De Raad van Bestuur stelt voor om van het winstsaldo 2014 na aftrek van
vennootschapsbelasting de helft beschikbaar te stellen aan de
aandeelhouders. De andere helft zal worden toegevoegd aan de Reserve
nieuwbouw.
251pBereken het bedrag dat bij dit voorstel van het winstsaldo 2014 na aftrek
van vennootschapsbelasting beschikbaar is als dividend voor de
aandeelhouders.
De Algemene Vergadering van Aandeelhouders wil echter ook weer 10%
dividend zoals dat de laatste jaren steeds aan de aandeelhouders
beschikbaar is gesteld.
De Raad van Bestuur onderzoekt of dit ook voor 2014 nog mogelijk is.
262pBereken het resterende bedrag van de balanspost Dividendreserve nadat
10% dividend aan de aandeelhouders ter beschikking is gesteld.
Van het 10% dividend wordt de ene helft in contanten en de andere helft
in aandelen uitgekeerd. De dividendbelasting is 15%.
Aandeelhouder Weeda heeft honderd aandelen in zijn bezit.
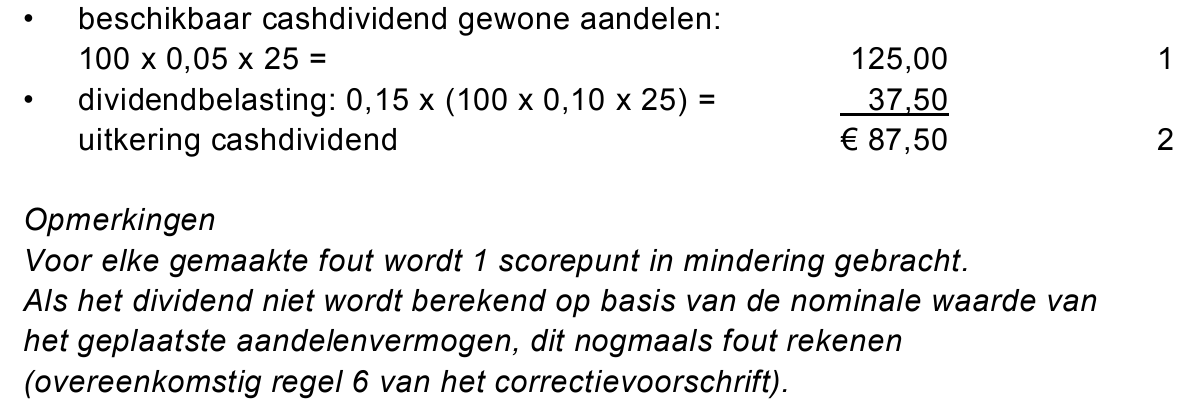
273pBereken het bedrag aan cashdividend dat aandeelhouder Weeda op zijn
bankrekening aan dividend gestort zou moeten krijgen.