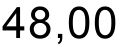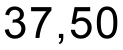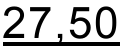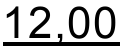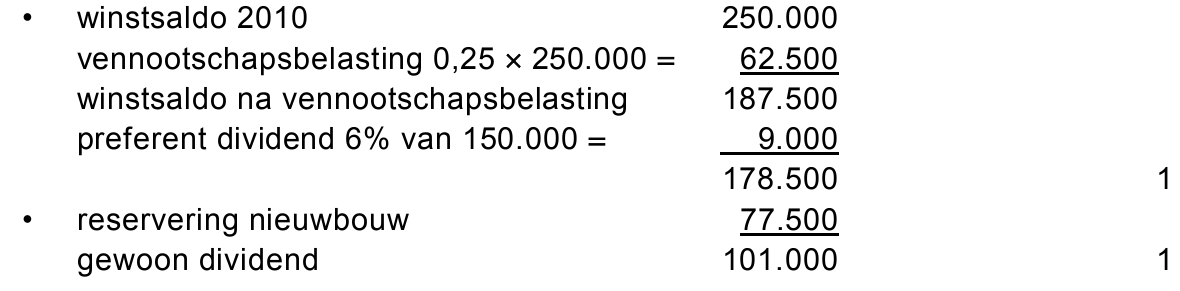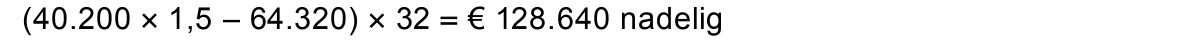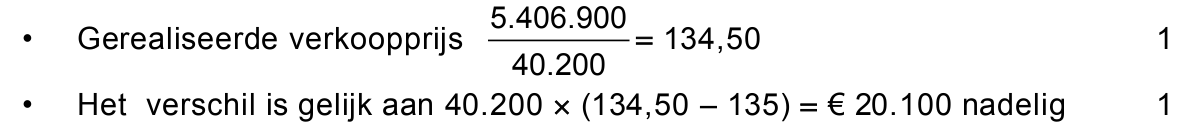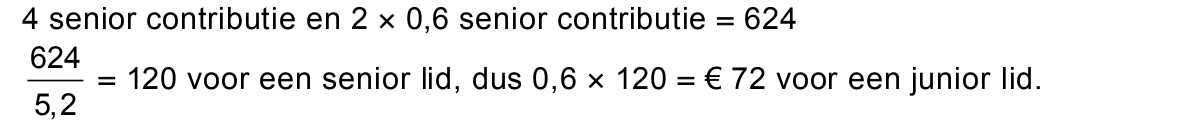opgave 1Opgave 1
Van Oudejans nv is per 31 december 2010 de onderstaande balans gegeven.

Debet Balans Oudejans nv (getallen × € 1.000,-) Credit Gebouwen 1.400 Aandelenkapitaal 1.500 Machines 750 Aandelen in portefeuille 800 Voorraden 460 700 Debiteuren 200 6% Preferent aandelenkapitaal 150 Liquide middelen 140 Algemene reserve 350 Agioreserve 48 Dividendreserve 2 6% Obligatielening 300 5,5% Hypothecaire lening 875 Crediteuren 125 Bank 150 Winstsaldo 2010 250 2.950 2.950
Overige gegevens:
− De gewone en de preferente aandelen hebben een nominale waarde van
€ 10,- per aandeel.
− De winst over 2010 wordt als volgt verdeeld:
a De vennootschapsbelasting is 25% van het winstsaldo.
b De preferente aandeelhouders ontvangen hun dividend.
c Er wordt € 77.500,- gereserveerd voor nieuwbouw.
d Het restant van de winst is in principe beschikbaar voor de houders van
gewone aandelen.
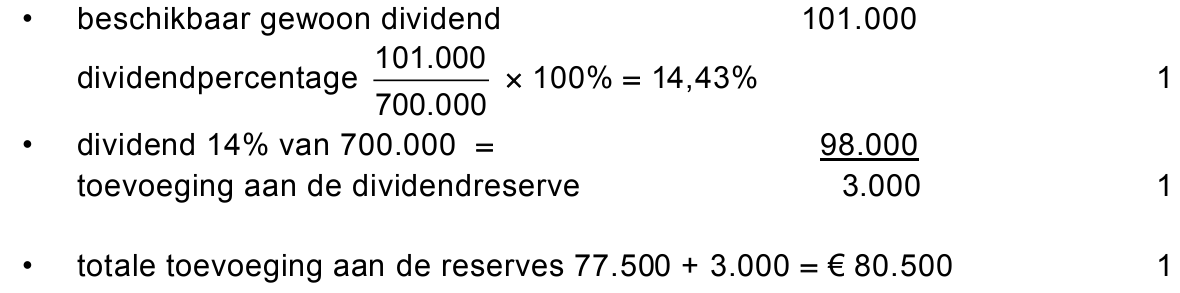
12pBereken welk bedrag (vóór aftrek van dividendbelasting) op grond van de
winstverdeling van 2010 in principe beschikbaar is voor de gewone
aandeelhouders.
Oudejans rondt het dividendpercentage af op een geheel percentage. Een
restbedrag dat door de afronding eventueel ontstaat, zal worden toegevoegd
aan de dividendreserve.
23pBereken het totale bedrag dat op grond van de winstverdeling van 2010 wordt
toegevoegd aan de reserves.
Het dividend op de gewone aandelen wordt uitgekeerd in de vorm van
cashdividend en stockdividend, in de verhouding 2: 5. De dividendbelasting is
15%.
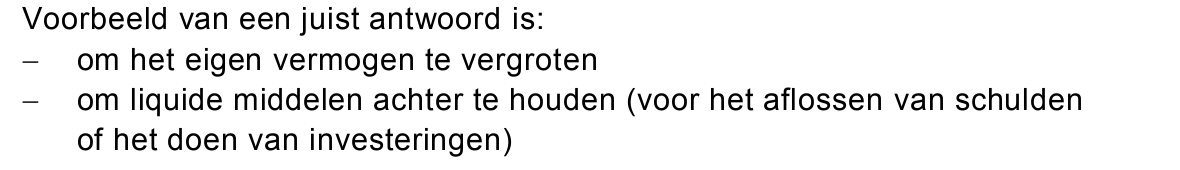
31pWelk motief kan een nv hebben om dividend in aandelen uit te keren in plaats
van in contanten?
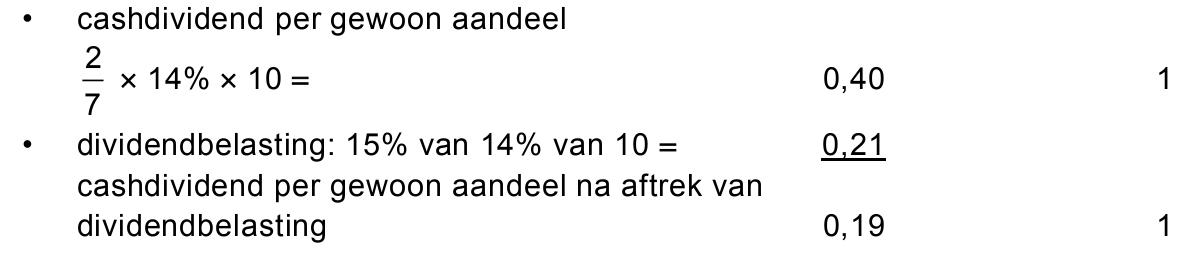
42pBereken voor 2010 het cashdividend, na aftrek van dividendbelasting, per
gewoon aandeel.
opgave 2Opgave 2
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
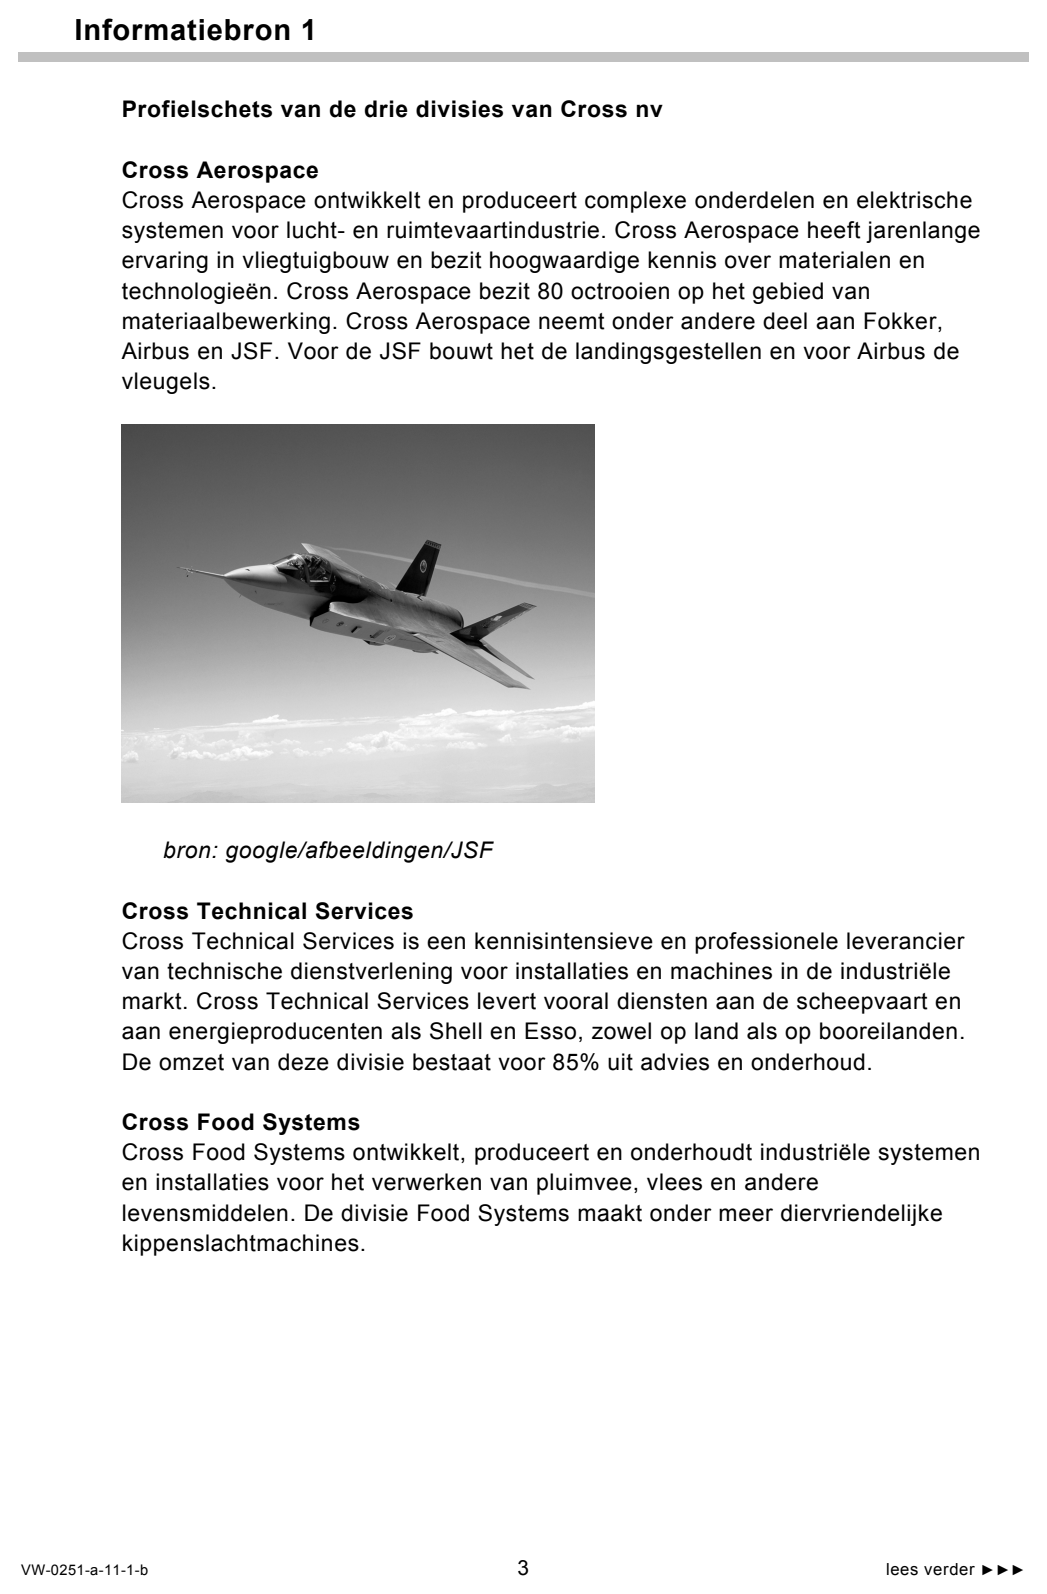
Het Nederlandse bedrijf Cross nv is onderverdeeld in drie divisies: Cross
Aerospace, Cross Technical Services en Cross Food Systems
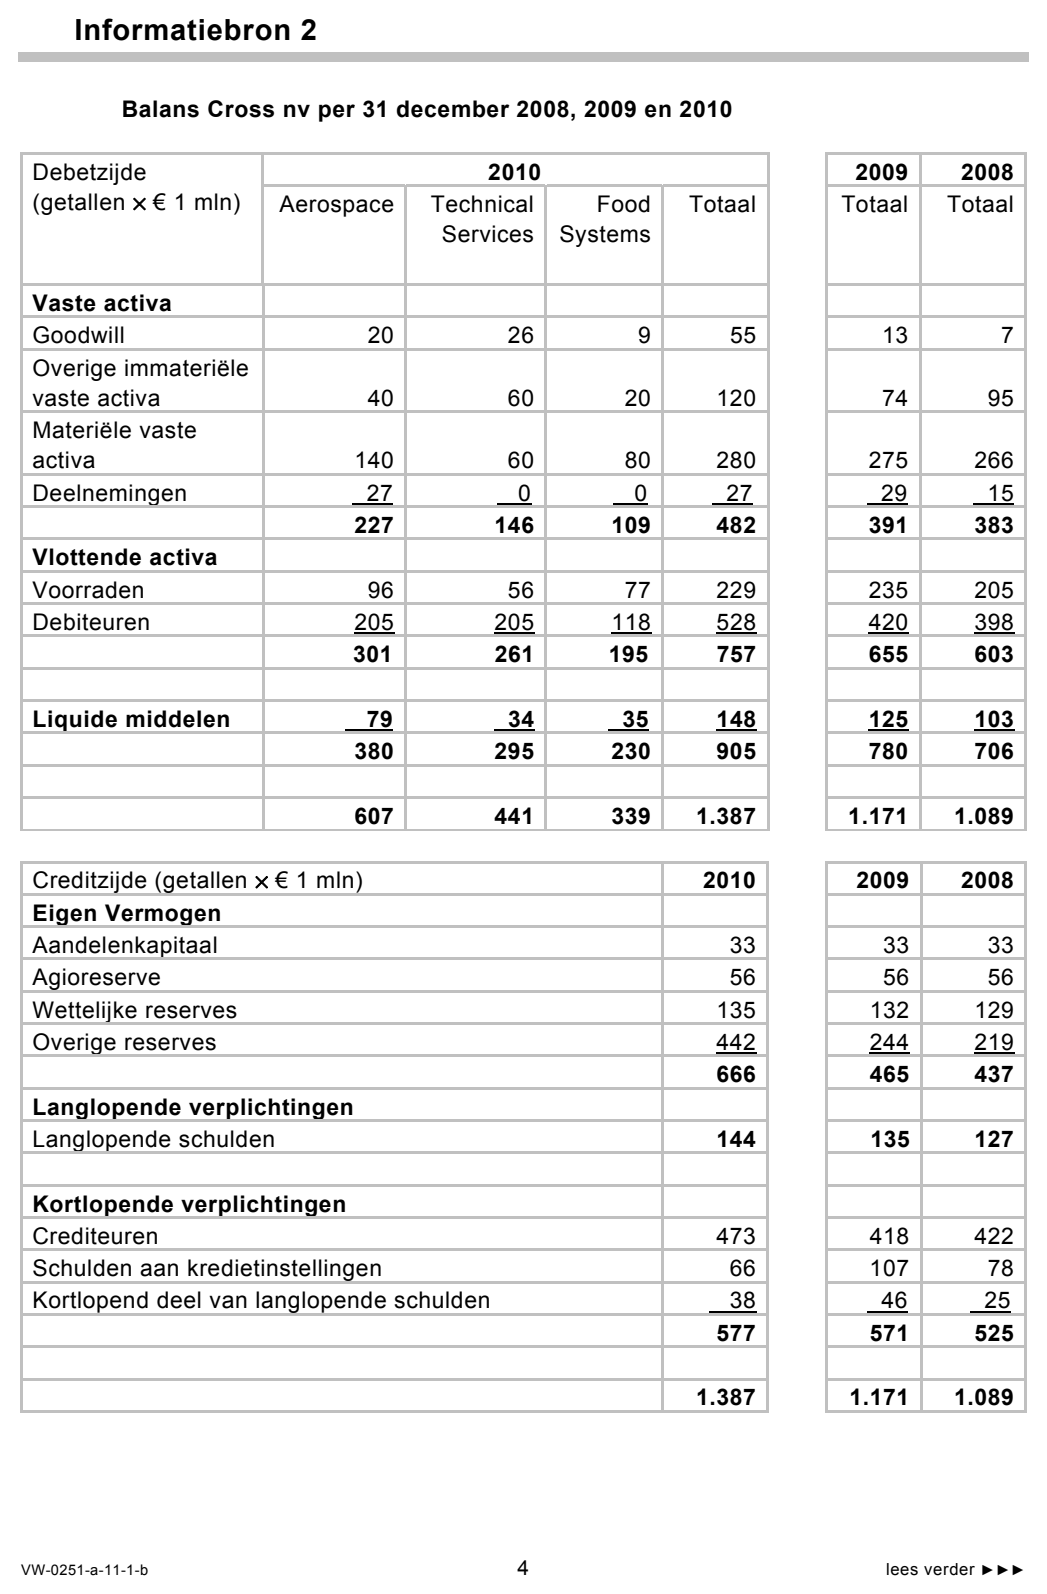
(zie informatiebron 1). De balans per 31 december 2008, 2009 en 2010 en de
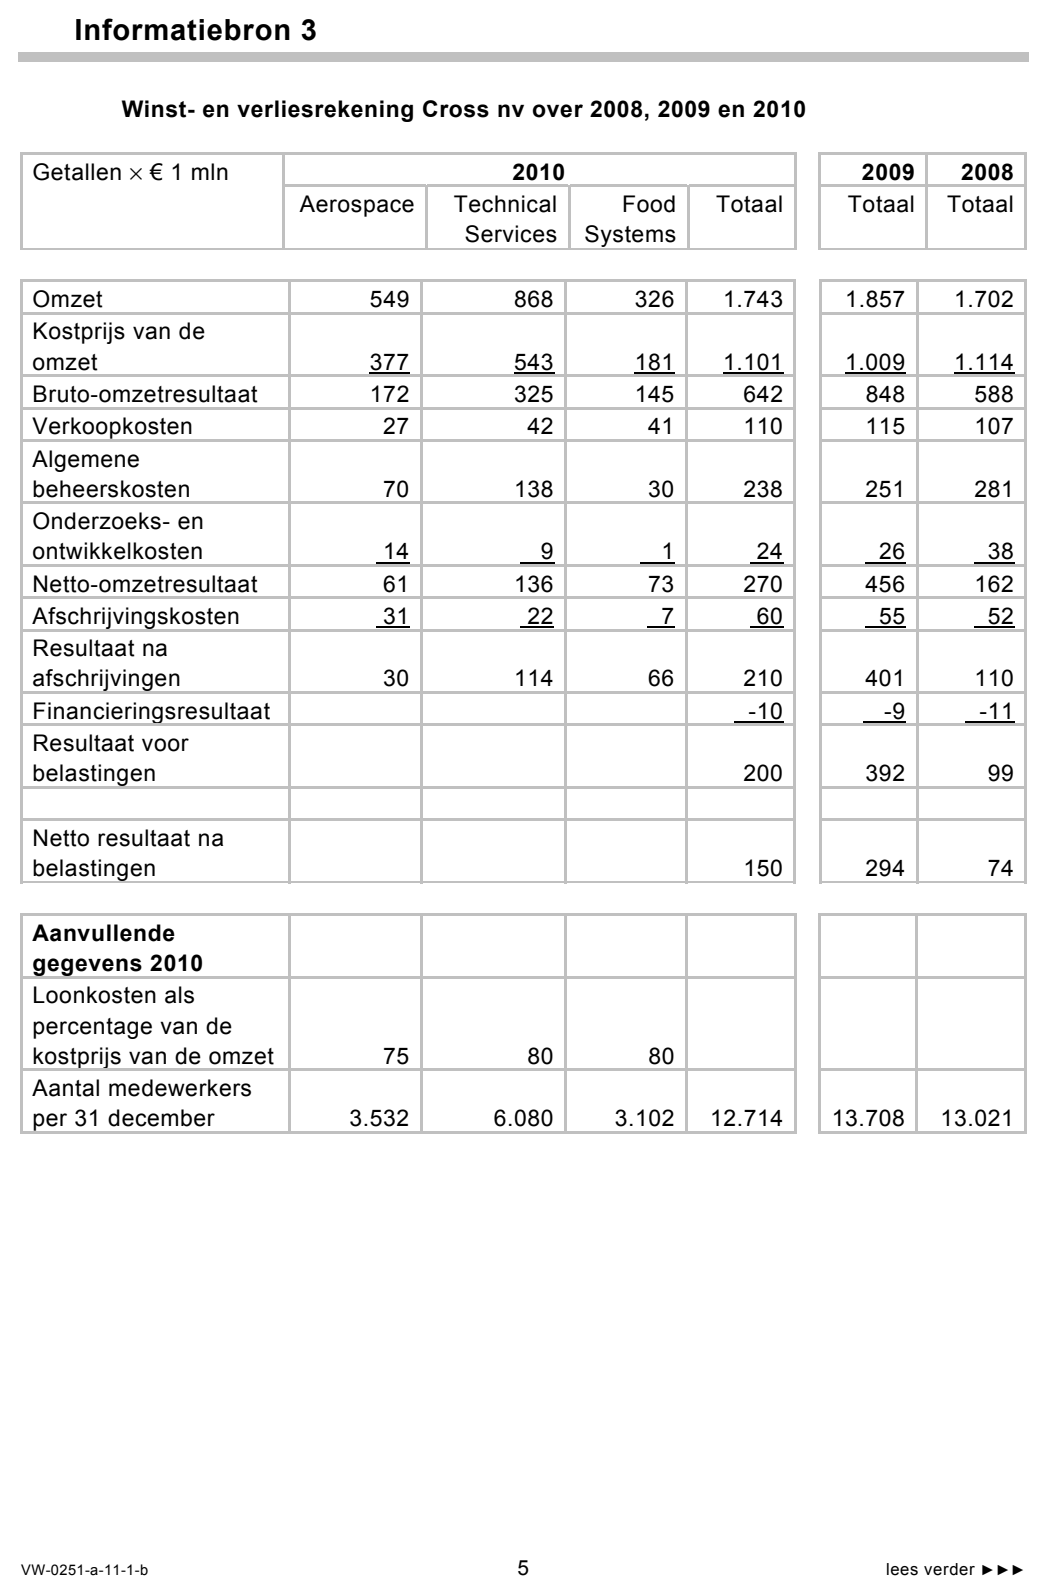
winst- en verliesrekening van Cross over 2008, 2009 en 2010 staan in de
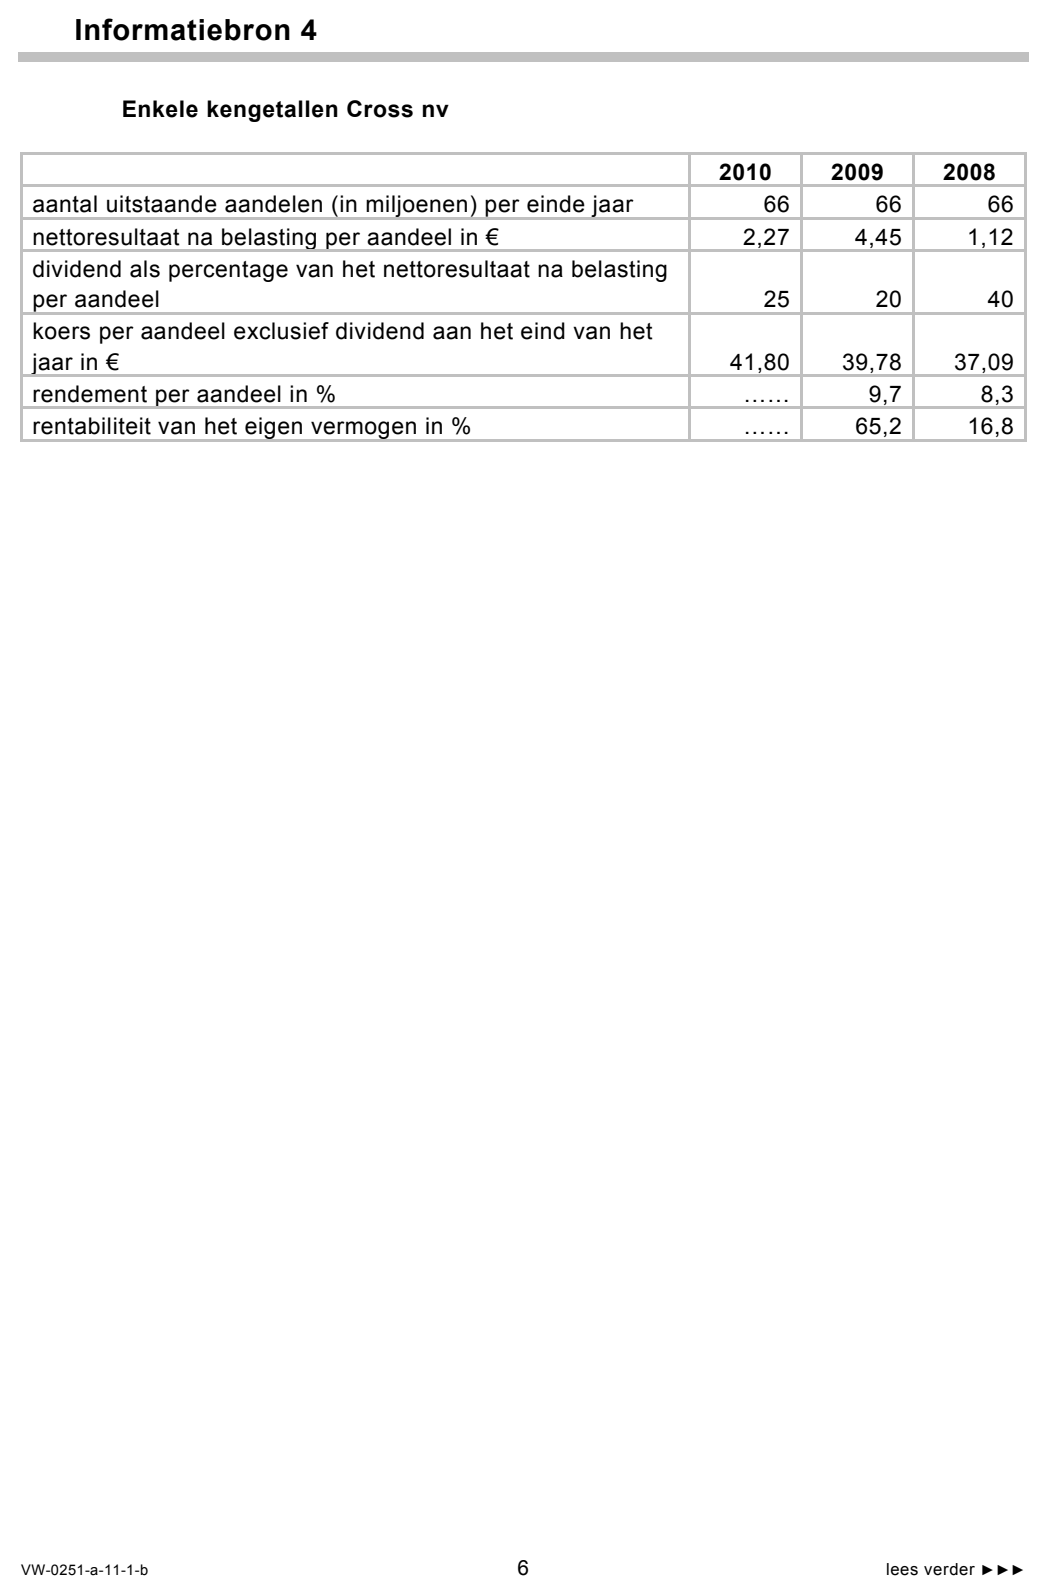
informatiebronnen 2 en 3. Enkele kengetallen van Cross staan in
informatiebron 4.
Uit informatiebron 1 blijkt dat Cross octrooien bezit.
51pOnder welke post op de balans van Cross zijn de octrooien opgenomen?
Een groep aandeelhouders heeft de directie laten weten dat zij ontevreden is
over de financiële prestaties van Cross. De groep aandeelhouders baseert zich
hierbij op de ontwikkeling van het rendement per aandeel.
De directie van Cross is van mening dat het niet juist is om op deze manier naar
de financiële prestaties van een bedrijf te kijken en wijst op de acceptabele
ontwikkeling van de rentabiliteit van het eigen vermogen (REV).
Het rendement per aandeel en de REV over 2009 staan vermeld in
informatiebron 4.
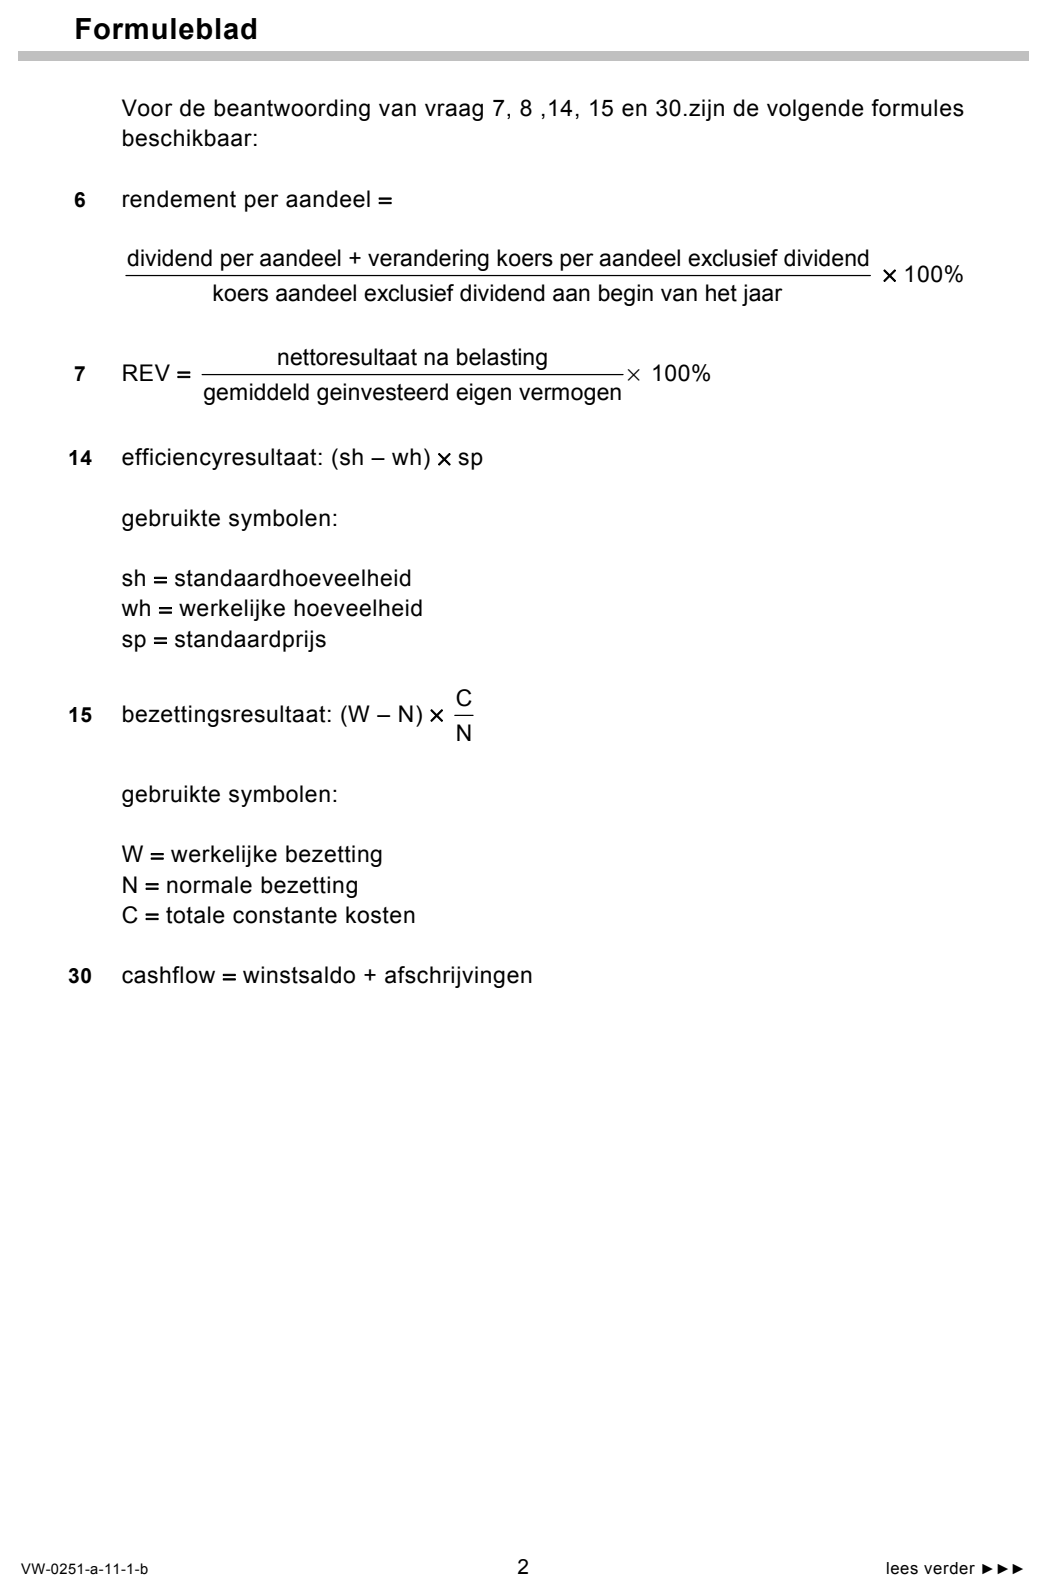
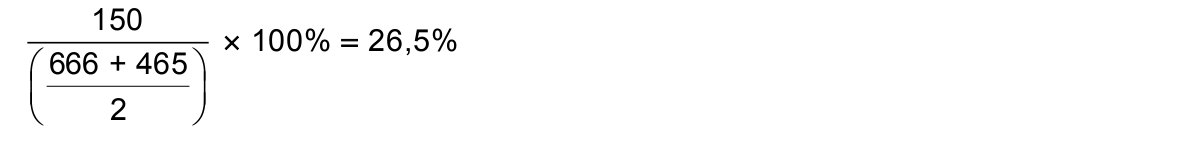
62pBereken over 2010 het rendement per aandeel (zie formuleblad).
72pBereken over 2010 de rentabiliteit van het eigen vermogen (REV)
(zie formuleblad).
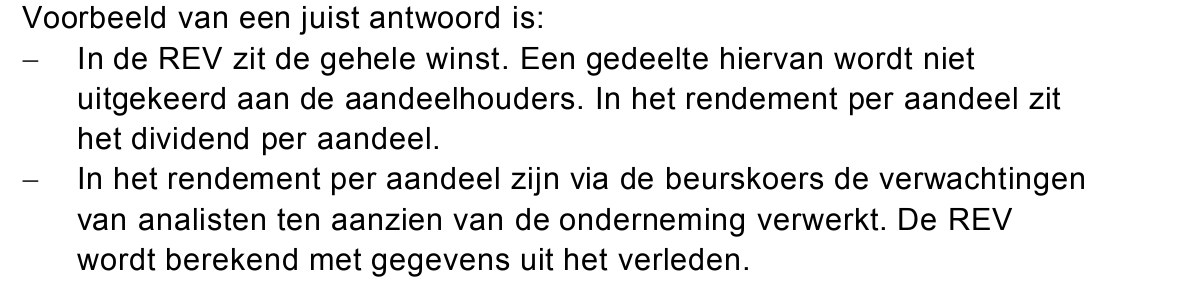
82pVerklaar waarom de aandeelhouders er de voorkeur aan geven om de financiële
prestaties van Cross te meten met behulp van het rendement per aandeel en
niet met de rentabiliteit van het eigen vermogen.
De groep ontevreden aandeelhouders heeft er geen vertrouwen in dat de
directie van Cross de financiële prestaties kan verbeteren. Daarom wil de groep
aandeelhouders Cross opsplitsen. Hierbij worden één of meer divisies verkocht.
91pWelk orgaan binnen Cross moet formeel de opsplitsing van het bedrijf
goedkeuren?
De directie voelt de druk van de groep aandeelhouders toenemen en wil de twee
divisies met de hoogste bijdrage (= omzet minus loonkosten) per werknemer
behouden. De directie heeft berekend dat de divisie Food Systems in 2010 de
laagste bijdrage per werknemer heeft.
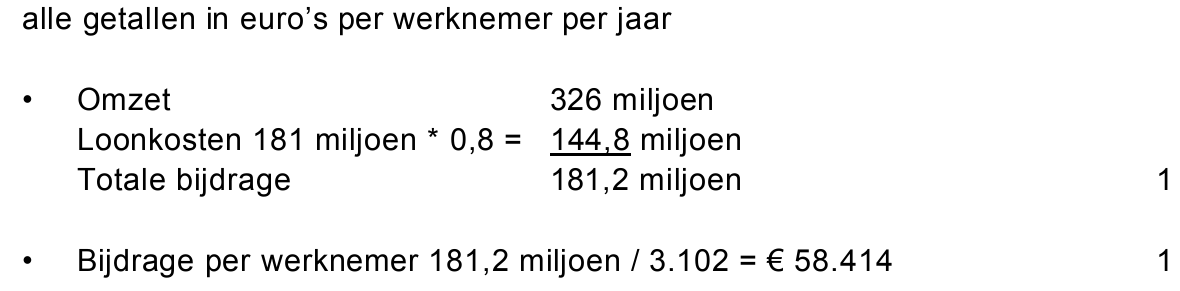
102pBereken, met behulp van informatiebron 3, de bijdrage per werknemer in 2010
van de divisie Food Systems.
111pWelke post op de winst- en verliesrekening van 2010 toont aan dat Food
Systems minder heeft geïnvesteerd in hoogwaardige technologie dan de andere
twee divisies?
De divisie Food Systems kan per 1 januari 2011 verkocht worden. Uit de
ontvangen opbrengst van de verkoop plus de aanwezige liquide middelen van
Food Systems betaalt Cross de totale schulden van Food Systems af.
Het dan nog resterende bedrag zal geheel worden uitgekeerd aan alle
aandeelhouders.
De aandeelhouders zijn bereid in te stemmen met de verkoop van Food
Systems als de uitkering meer dan € 4,- per aandeel is.
Bij een mogelijke verkoop van Food Systems op 1 januari 2011 zullen alle activa
(met uitzondering van de liquide middelen) op basis van de balanswaarde van
31 december 2010 worden verkocht aan een Noors bedrijf voor een bedrag van
€ 469 miljoen.
De totale schulden van Cross per 31 december 2010 worden aan de divisies
toebedeeld naar rato van de omvang van de vaste activa per 31 december 2010.
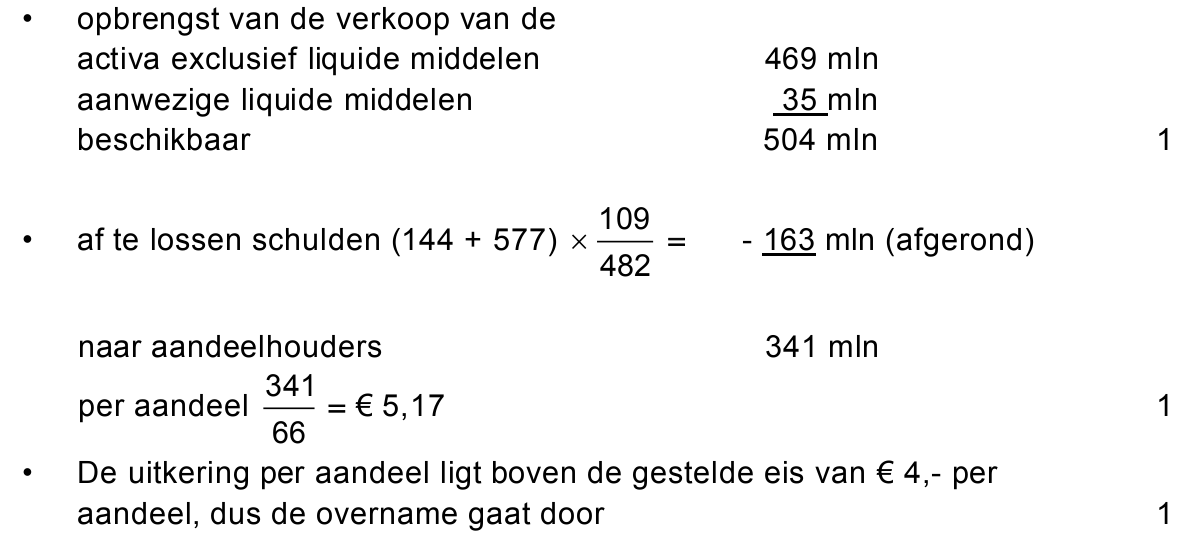
123pLaat met een berekening zien of de aandeelhouders van Cross akkoord zullen
gaan met de verkoop van Food Systems.
opgave 3Opgave 3
Bij deze opgave blijven de belastingen buiten beschouwing.
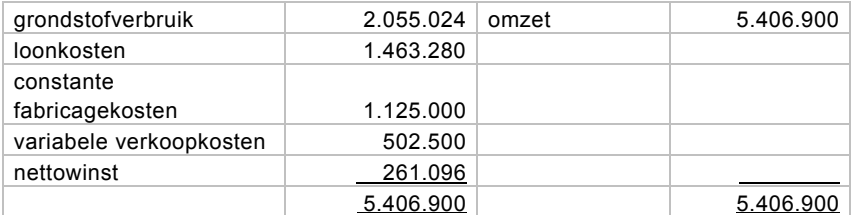
Wamelink bv produceert uitsluitend het product Glamour en hanteert voor 2010
de onderstaande opbouw van de commerciële kostprijs (in euro’s):
grondstoffen 1,5 kg à € 32,- per kg
loonkosten

uur à € 50,- per manuur
constante fabricagekosten
De verkoopprijs wordt vastgesteld op € 135,- per product Glamour.
Met betrekking tot dit product is de onderstaande nacalculatorische
resultatenrekening (getallen in euro’s) over 2010 opgesteld:
Overige gegevens over 2010:
− het werkelijk grondstofverbruik is 64.320 kg;
− het werkelijke aantal manuren is 28.140;
− de normale en verwachte productie en afzet zijn 40.000 producten per jaar;
− er zijn 40.200 producten geproduceerd en verkocht.
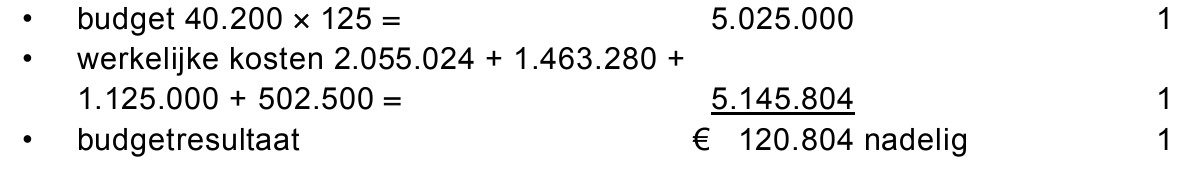
133pBereken het totale budgetresultaat over 2010. Geef aan of er sprake is van een
voordelig of van een nadelig resultaat.
142pBereken het efficiencyresultaat op de grondstoffen over 2010. Geef aan of er
sprake is van een voordelig of van een nadelig resultaat (zie formuleblad).
152pBereken het bezettingsresultaat over 2010. Geef aan of er sprake is van een
voordelig of van een nadelig resultaat (zie formuleblad).
De werkelijke nettowinst over 2010 is lager dan de verwachte nettowinst. Dit
wordt veroorzaakt door een nadelig budgetresultaat en door een lagere
verkoopprijs.
162pBereken welke invloed de lagere verkoopprijs heeft gehad op de nettowinst.
opgave 4Opgave 4
Wielervereniging “Het Kopje” uit Bloemendaal heeft als doel het mogelijk maken
en promoten van de wielersport in Bloemendaal en omgeving. Het boekjaar van
de vereniging loopt van 1 januari tot en met 31 december. Ter voorbereiding van
de ledenvergadering komt het bestuur op 2 januari 2011 bijeen om de
jaarrekening te bespreken. De voorlopige balans ziet er op 1 januari als volgt uit.

Debet Voorlopige op 1 januari balans “Het Kopje” 2011 (getallen in euro’s) Credit Bestelbus 9.500 Eigen vermogen 15.494 Voorraad shirts 800 Nog te betalen afdracht KNWU 2010 440 Reservemateriaal 420 Nog te betalen aan gemeente 2010 650 Nog te ontvangen contributie 2010 624 Nog te ontvangen sponsorgelden 2010 1.500 Bank 2.760 Kas 980 16.584 16.584
Tijdens de vergadering van 2 januari blijkt dat de volgende financiële feiten over
2010 nog niet zijn verwerkt in bovenstaande balans:
− Er dient nog € 750,- op de bestelbus te worden afgeschreven.
− De voorraad shirts betreft 20 shirts met een logo van een sponsor die failliet
is gegaan. Het neefje van de voorzitter heeft ze overgenomen voor € 15,-
per stuk. Er wordt een nieuwe shirtsponsor gezocht.
− De nog te ontvangen jaarcontributie betreft die van vier senior- en twee
junior leden. Een junior lid betaalt over 2010 40% minder contributie dan een
senior lid. Drie senior leden en één junior lid hebben inmiddels hun
achterstallige contributie betaald. Het andere senior lid zal in maart 2011
betalen. Het andere junior lid is verhuisd. De vordering op hem wordt als
oninbaar beschouwd.
− De sponsor verkeert in faillissement. De te ontvangen sponsorgelden zijn
oninbaar.
− De betalingen en ontvangsten lopen via de bank. Alleen het neefje van de
voorzitter betaalt per kas.
− De uitstaande schuld aan de gemeente is betaald.
172pBereken de jaarcontributie over 2010 van één junior lid.
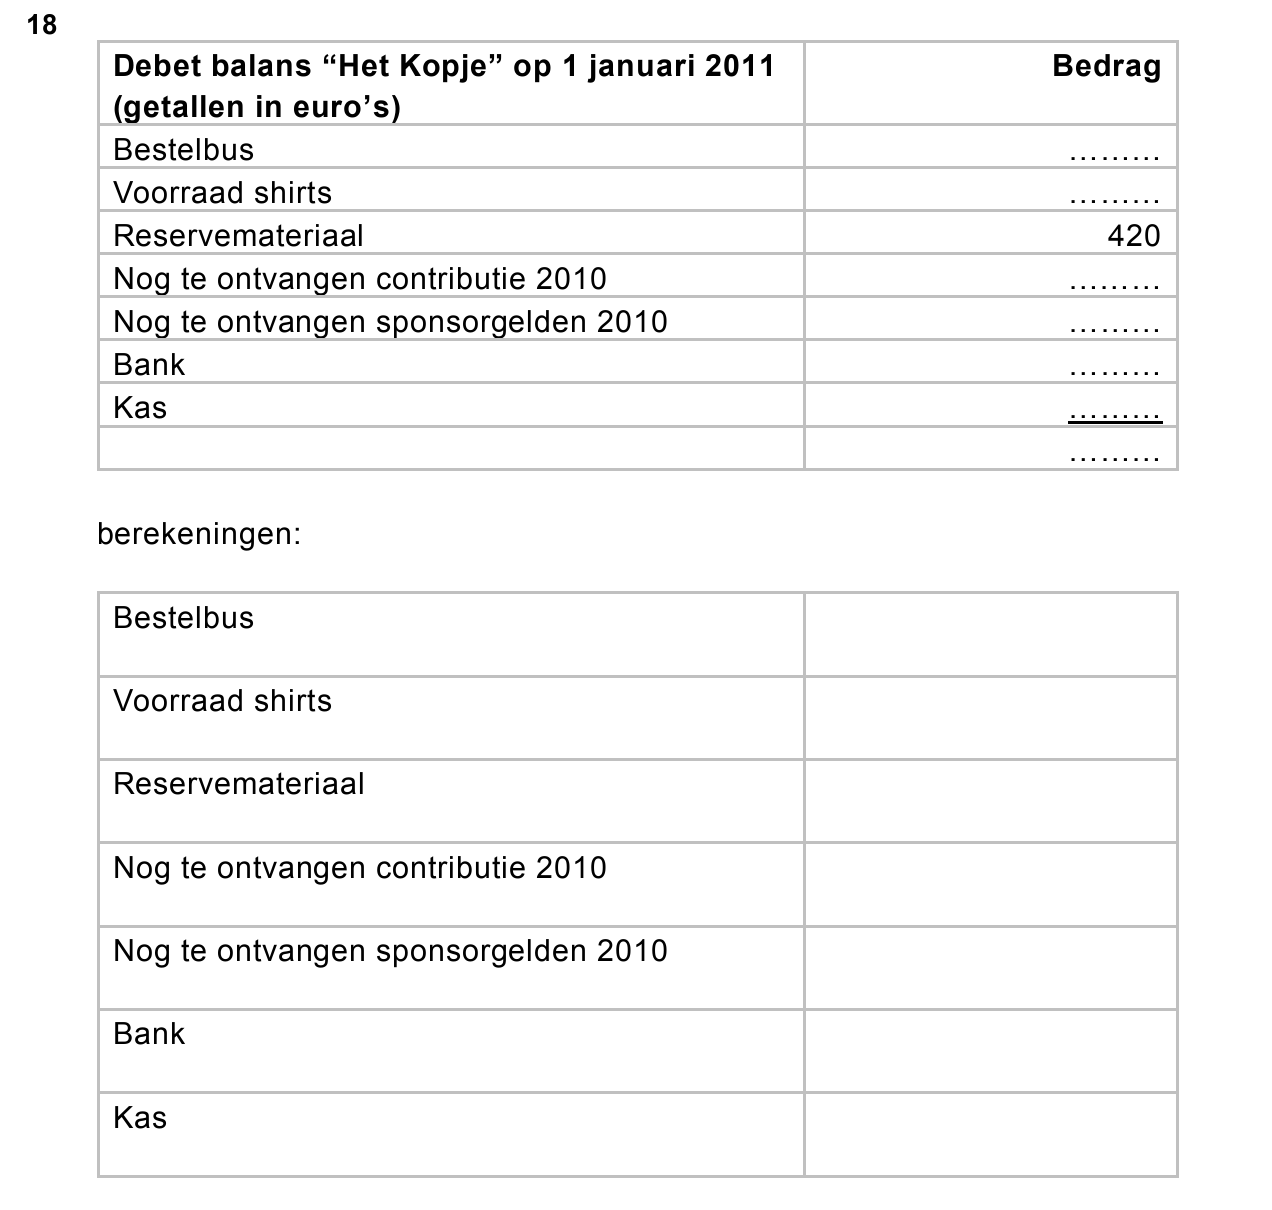
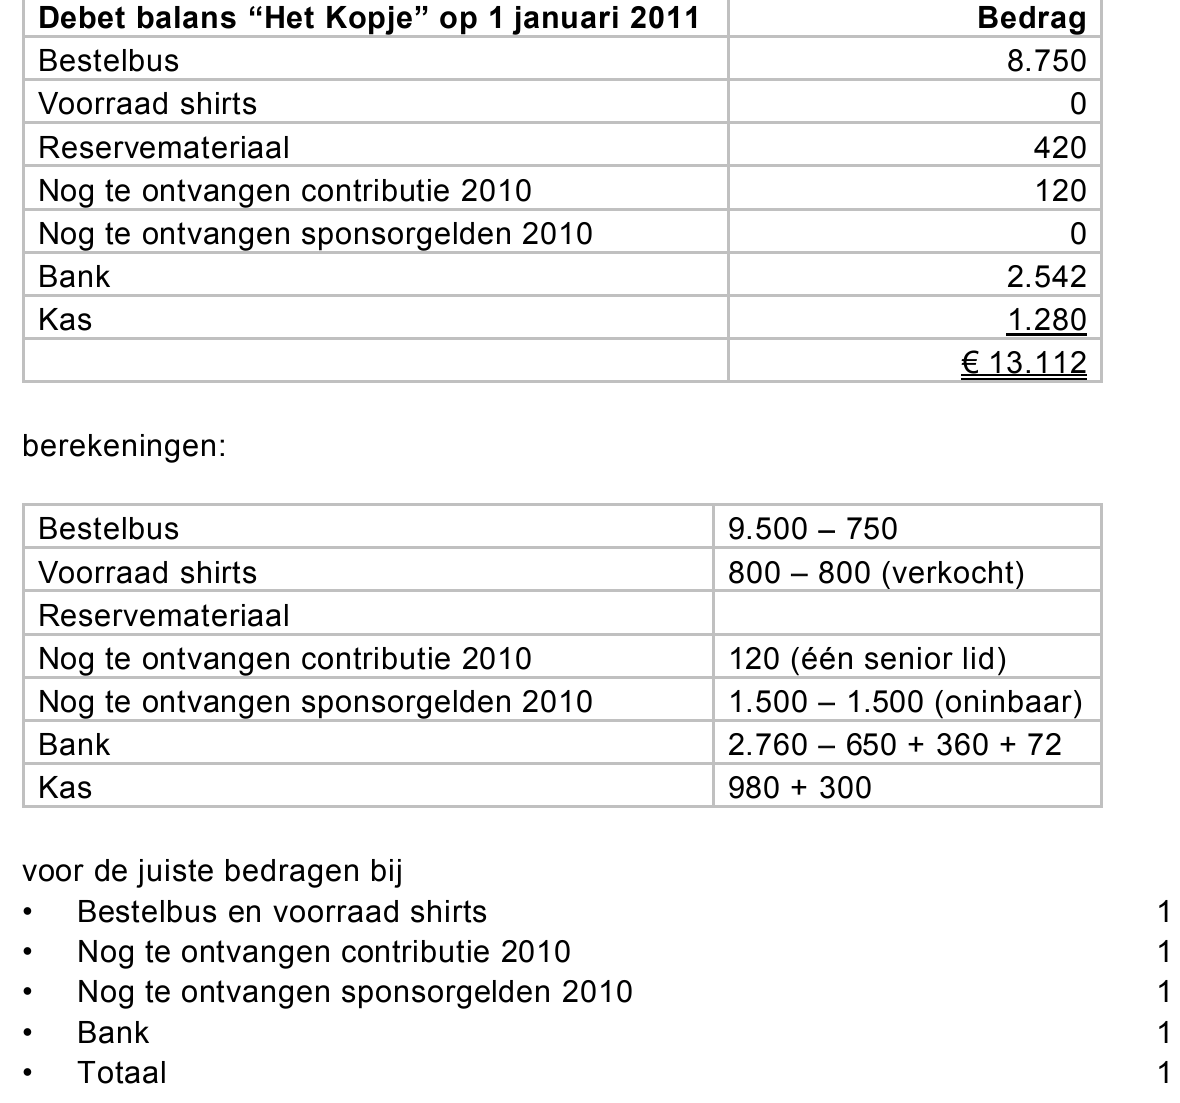
185puitwerkbijlageStel de debetzijde van de balans per 1 januari 2011 van “Het Kopje” op, nadat
bovenstaande financiële feiten over 2010 zijn verwerkt. Vul hiervoor de
uitwerkbijlage horende bij deze vraag verder in.
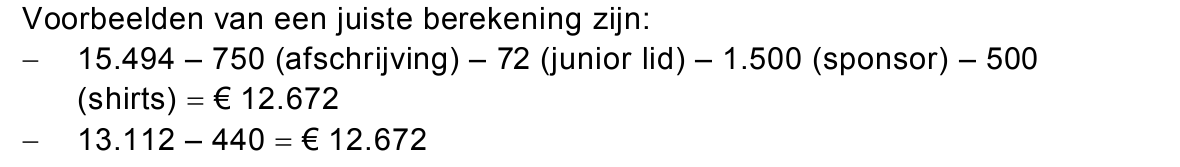
192pBereken de omvang van het eigen vermogen op 31 december 2011 van “Het
Kopje” nadat de bovenstaande financiële feiten over 2010 zijn verwerkt.
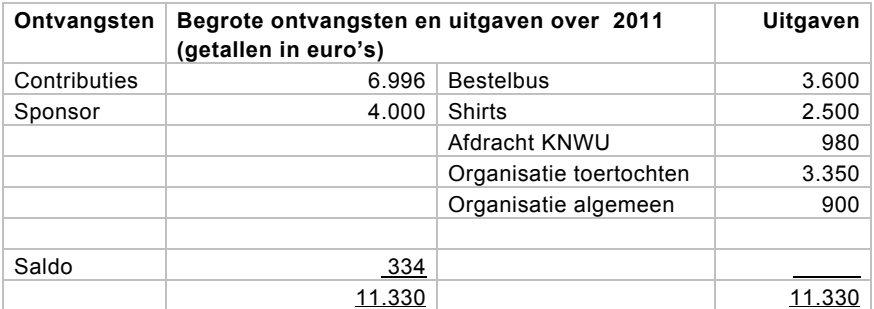
Het bestuur stelt ook een begrote staat van ontvangsten en uitgaven op over
2011.
De voorzitter wrijft zich in de handen en vraagt aan de penningmeester:
“Mag ik uit deze staat van ontvangsten en uitgaven concluderen dat we 2011
naar verwachting met een positief resultaat zullen afsluiten?”
201pIs deze conclusie van de voorzitter terecht? Verklaar het antwoord.
opgave 5Opgave 5
In deze opgave blijven de belastingen buiten beschouwing.
Bij deze opgave horen de informatiebronnen 5 tot en met 8.
De gemeente Hellevoetsluis en de woningbouwvereniging Maasdelta spannen
zich gezamenlijk in om de leefbaarheid in de wijken te verbeteren.
De leefbaarheid vermindert o.a. door het aantal mensen dat op straat aan auto’s
sleutelt.
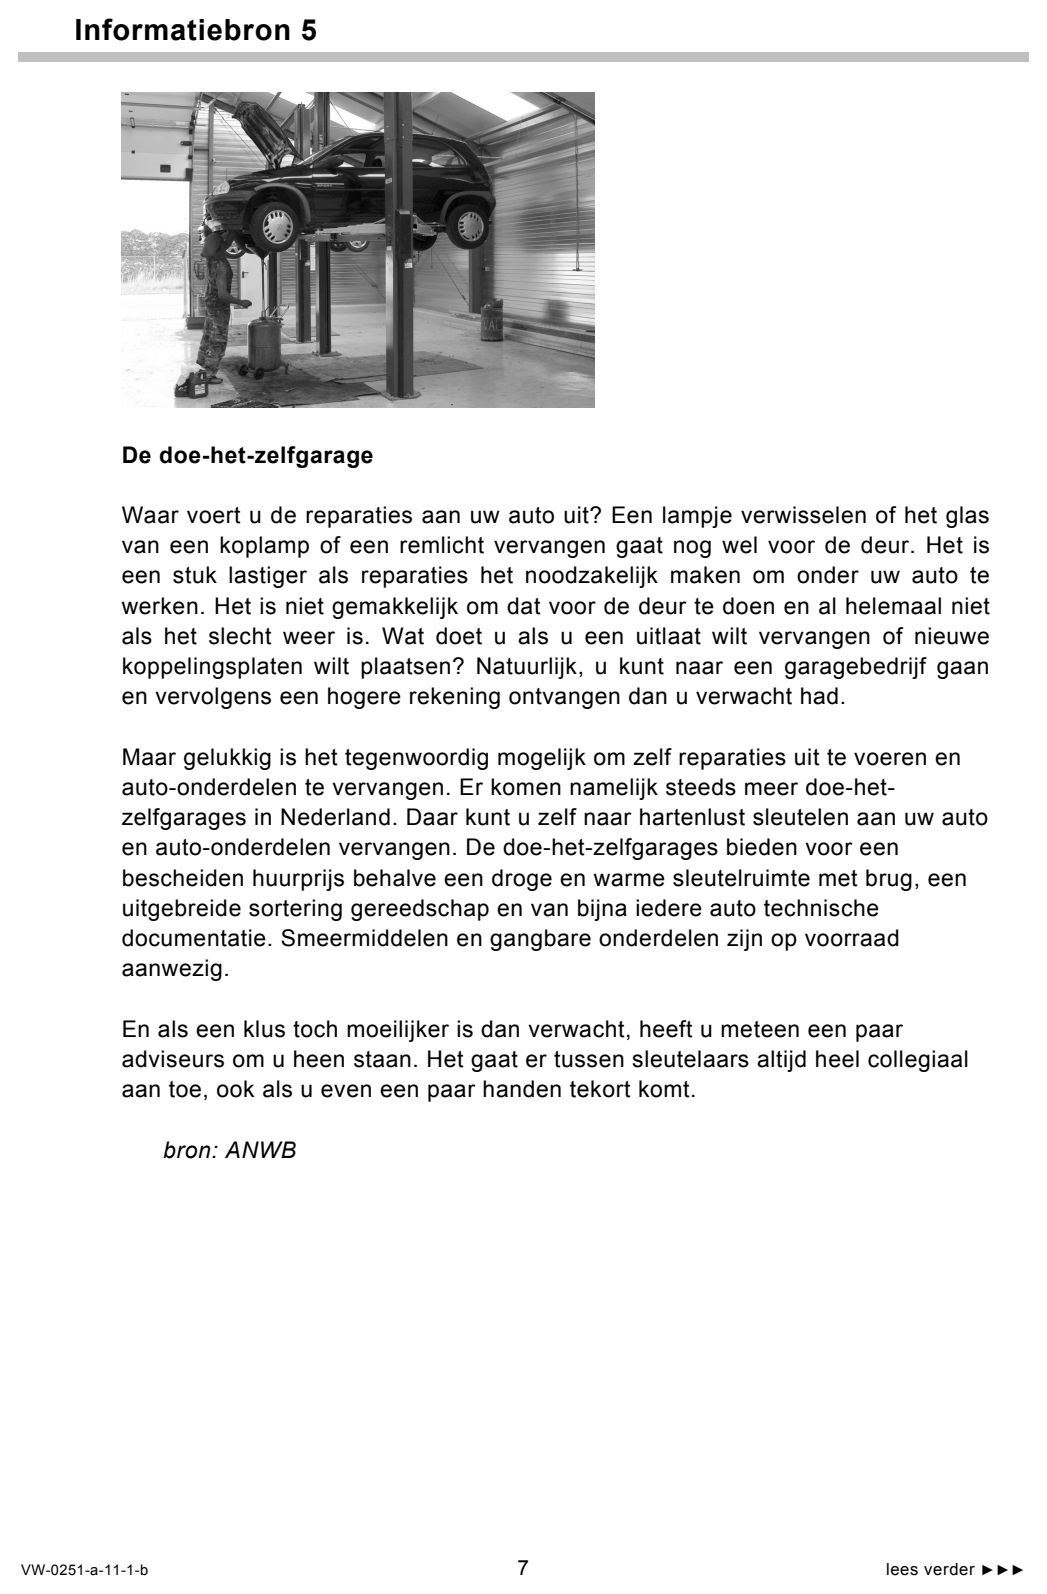
Begin 2011 ontstaat het plan om aan de rand van de stad als gezamenlijk
project een doe-het-zelfgarage te starten (zie informatiebron 5).
Als rechtsvorm wordt daarbij gedacht aan een stichting, onder de naam
CareForCar. De gemeente is bereid bij te dragen in de loonkosten van de
beheerders van de doe-het-zelfgarage door het verstrekken van een
loonkostensubsidie. De woningbouwvereniging is bereid het benodigde
startkapitaal te verstrekken via een renteloze lening met een looptijd van 5 jaar.
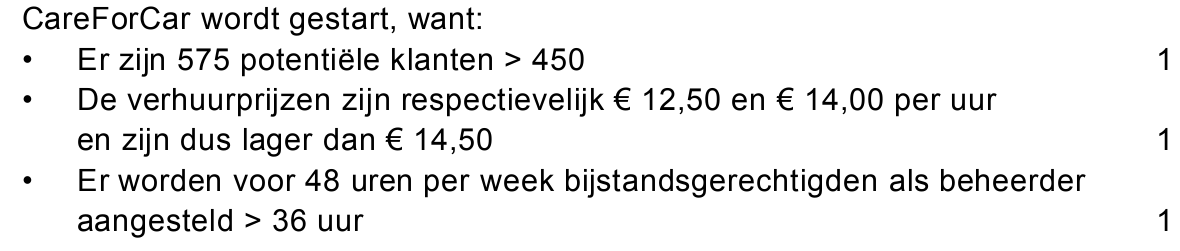
CareForCar wordt gestart als:
a op basis van marktonderzoek blijkt dat er minimaal 450 potentiële klanten
zijn èn
b er een kostendekkende exploitatie is bij een maximale verhuurprijs van
€ 14,50 per uur èn
c er minimaal 36 uur per week een bijstandsgerechtigde als beheerder
aangesteld wordt.
212pNoem 2 oprichtingsvereisten voor een stichting.
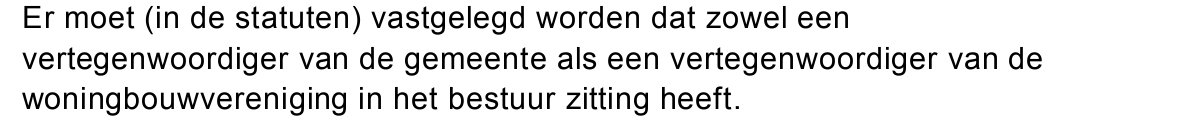
221pOp welke wijze kan voor de gemeente en voor de woningbouwvereniging
voldoende zeggenschap in de stichting CareForCar gewaarborgd worden?
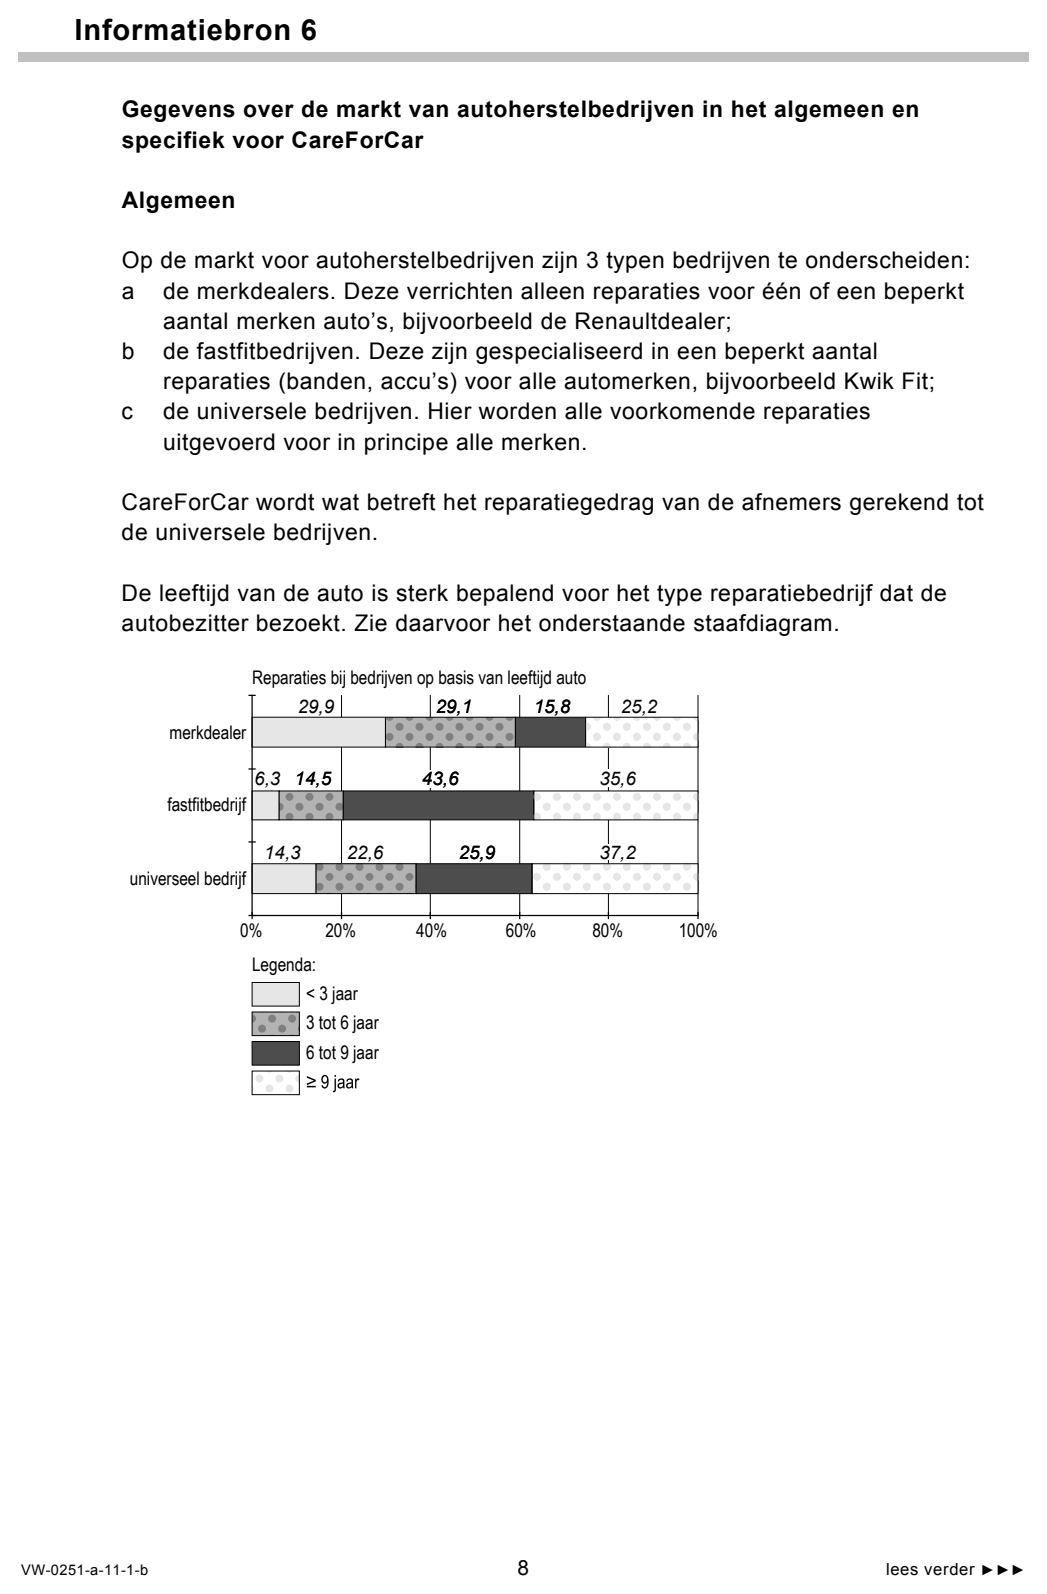
In informatiebron 6 zijn diverse gegevens van de markt voor
autoherstelbedrijven in het algemeen en voor CareForCar specifiek verzameld.
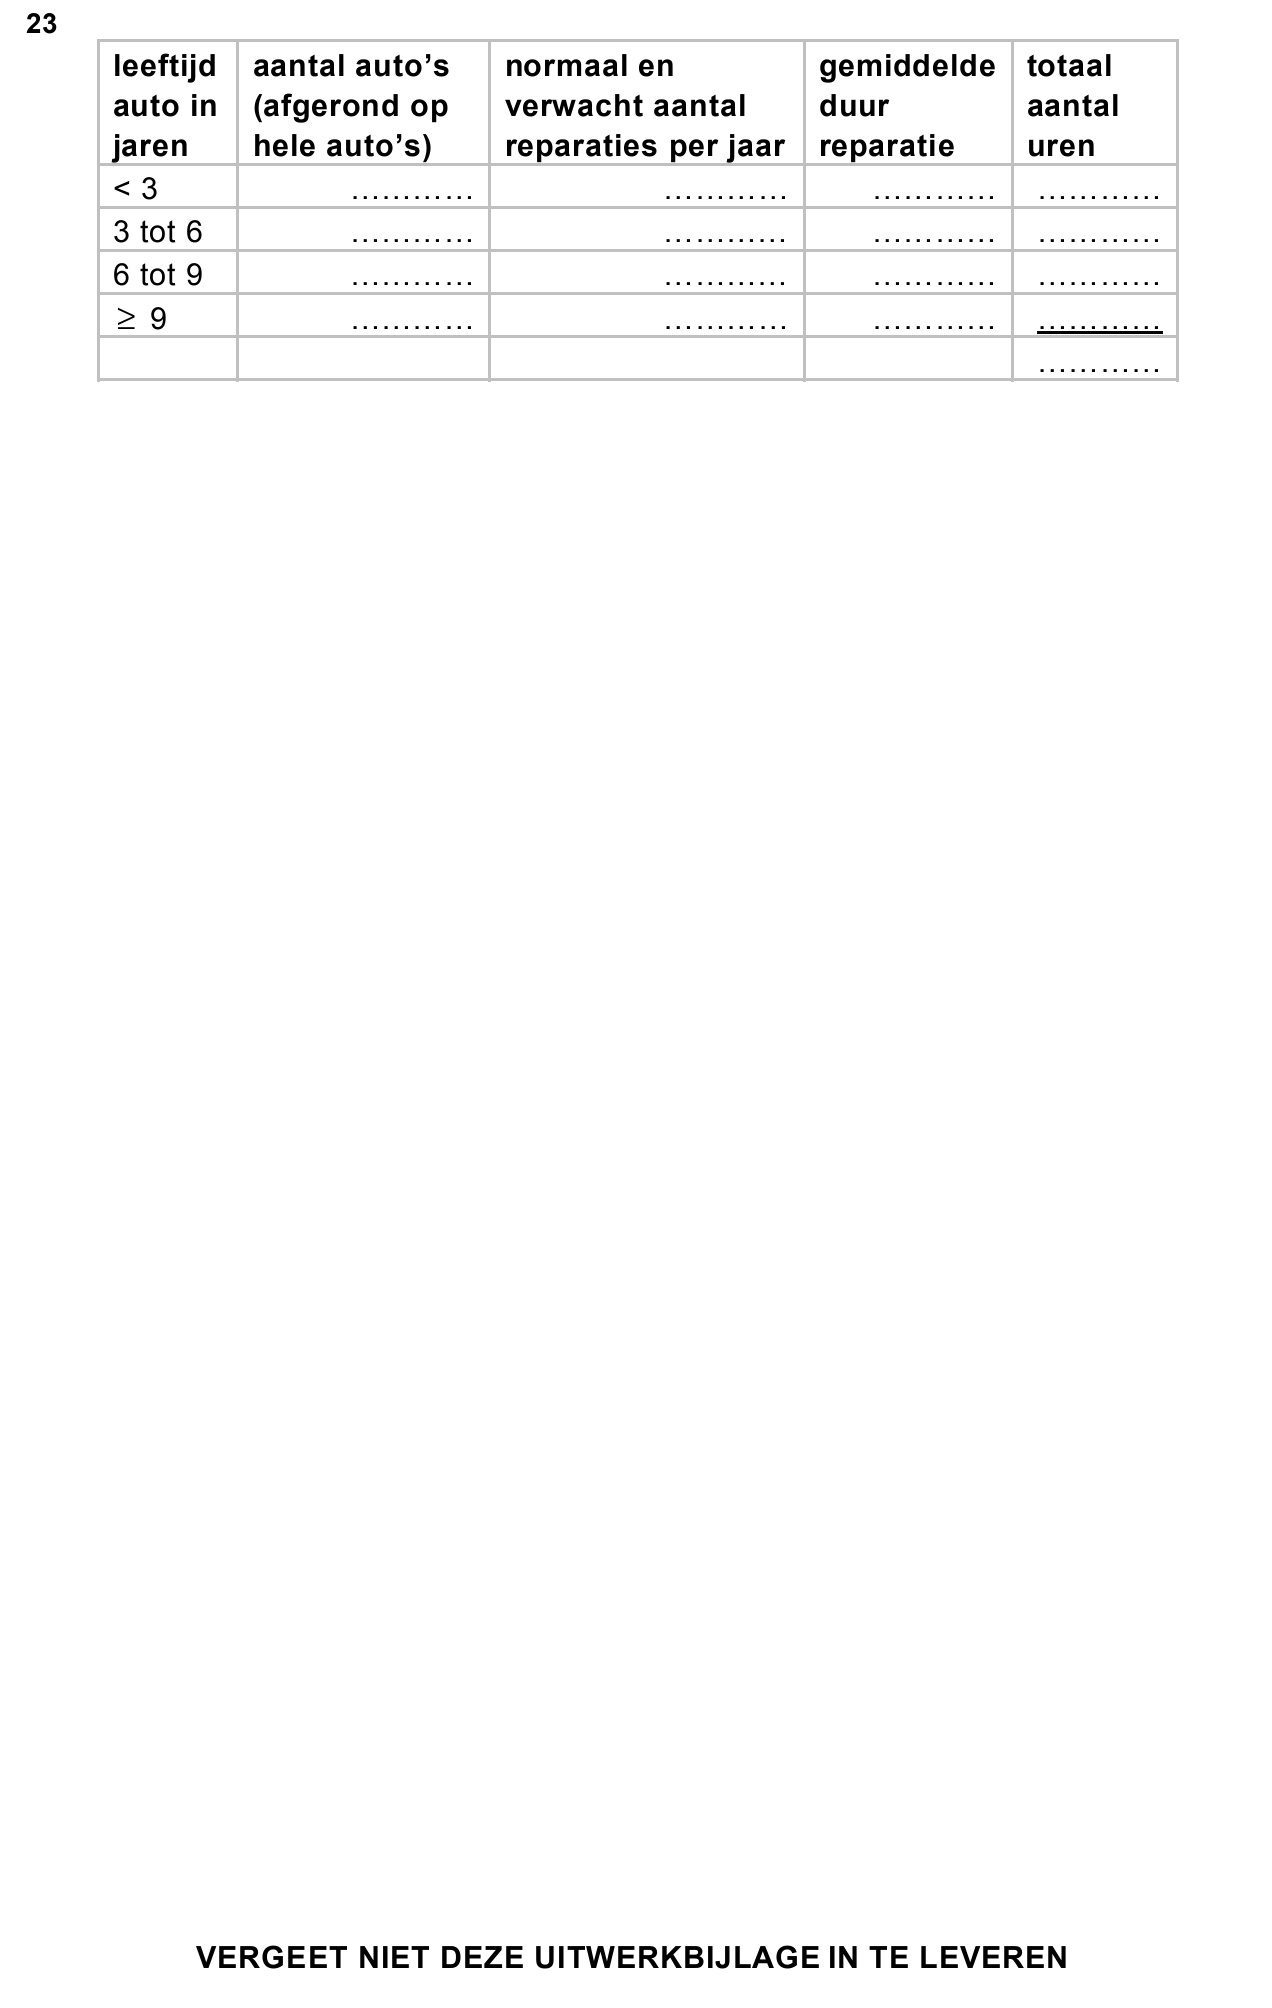
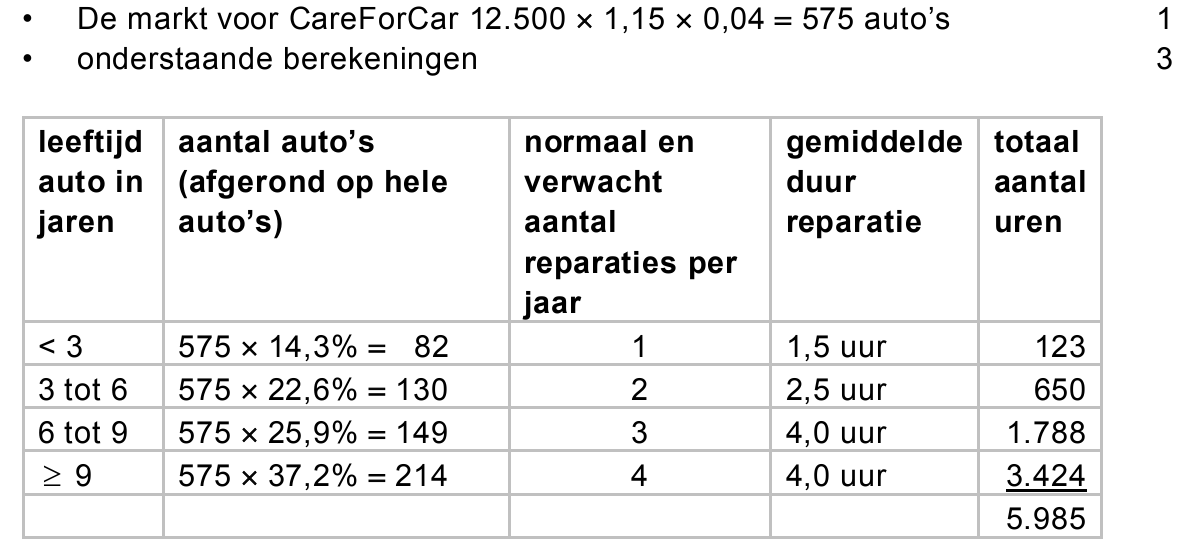
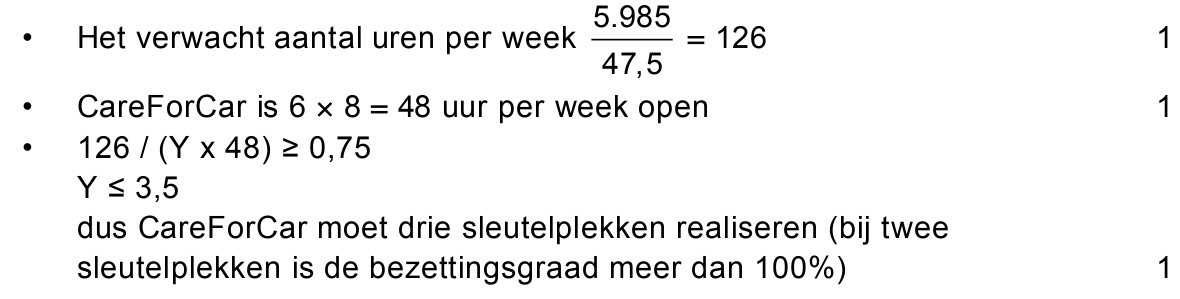
234puitwerkbijlageToon met een berekening aan dat het normale en tevens verwachte aantal uren,
dat op jaarbasis gesleuteld wordt bij CareForCar 5.985 is. Vul hiertoe de
uitwerkbijlage, horende bij deze vraag, verder in.
CareForCar huurt een loods op het bedrijventerrein aan de rand van de stad.
In deze loods bestaat de mogelijkheid om maximaal 5 sleutelplekken te
realiseren. Een sleutelplek bestaat uit een hefbrug, diverse reparatieapparatuur
en handgereedschap.
Uit het oogpunt van kostenbeheersing gaat CareForCar bij de bepaling van het
aantal te realiseren sleutelplekken uit van een bezettingsgraad van minimaal
75%; dat wil zeggen dat de sleutelplekken tenminste voor 75% van het
beschikbare aantal uren door klanten gebruikt worden.
243pBereken het aantal sleutelplekken dat CareForCar moet realiseren opdat
voldaan wordt aan de vereiste bezettingsgraad.
Tijdens de openingstijden is er steeds maar één beheerder aanwezig.
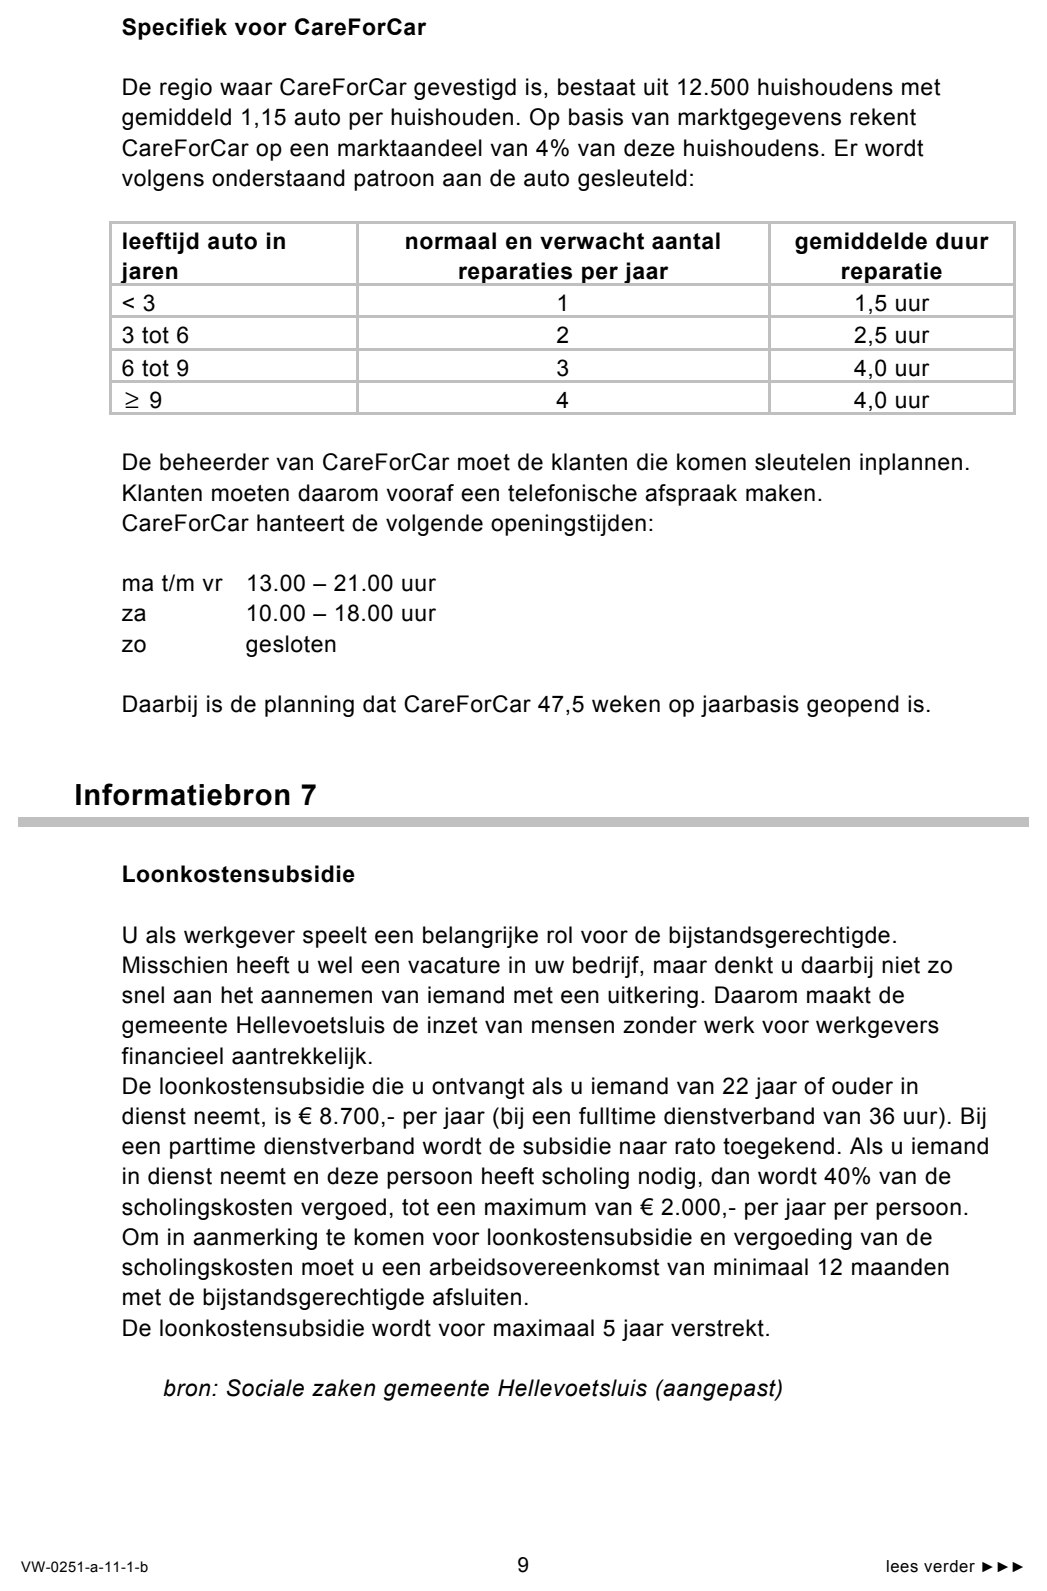
CareForCar wil twee beheerders in deeltijd aanstellen op basis van een
jaarcontract en wil daarbij gebruikmaken van de loonkostensubsidieregeling (zie
informatiebron 7). Beide beheerders (34 en 45 jaar) zullen aanvullende scholing
krijgen.
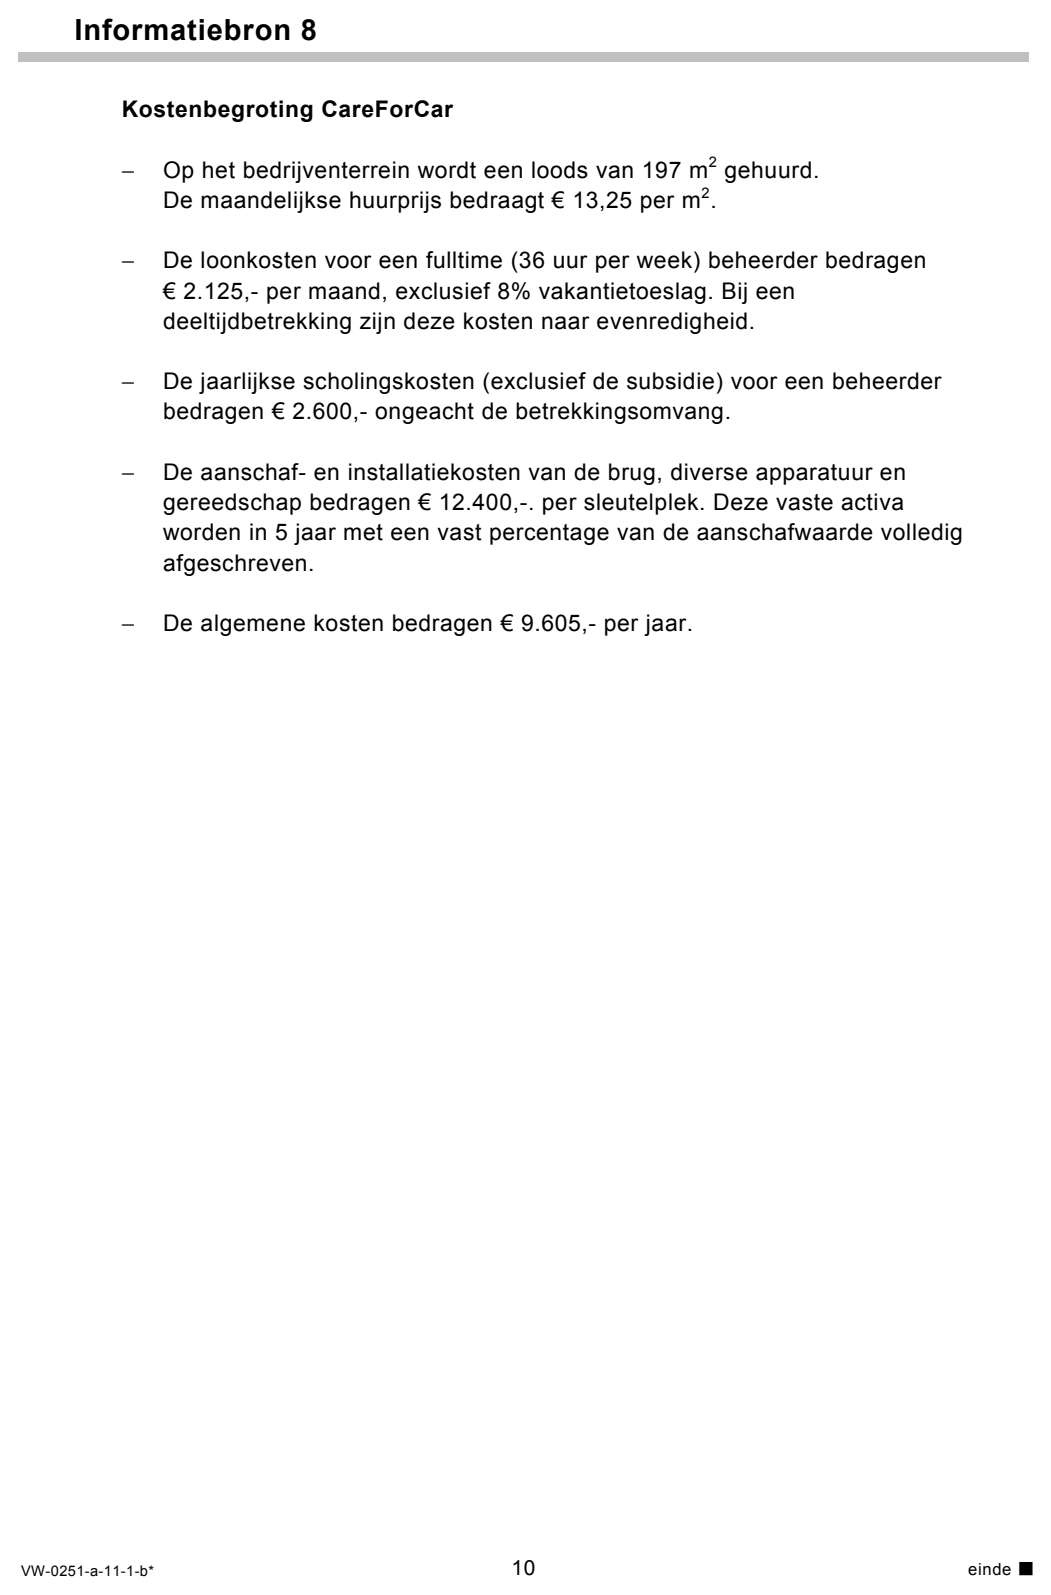
In informatiebron 8 is een overzicht van de totale kosten voor CareForCar
opgenomen. Er is alleen sprake van constante kosten.
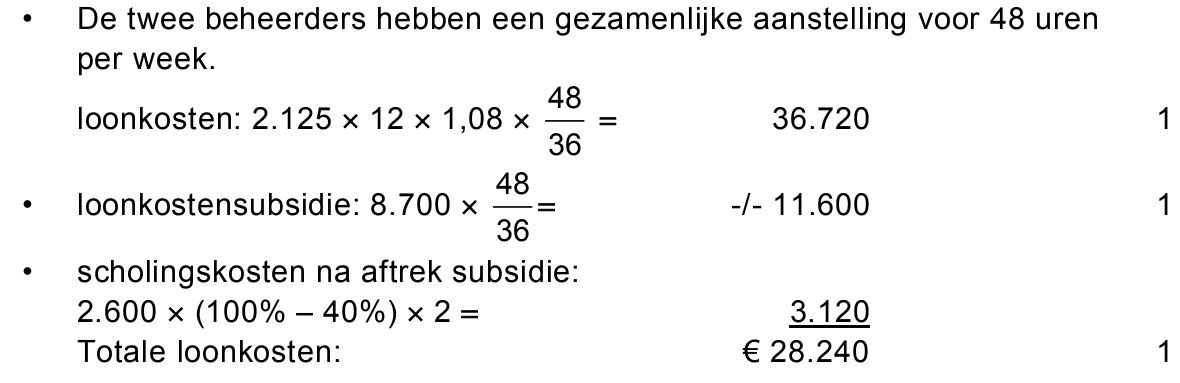
253pBereken voor CareForCar de totale loonkosten, inclusief scholing, per jaar.
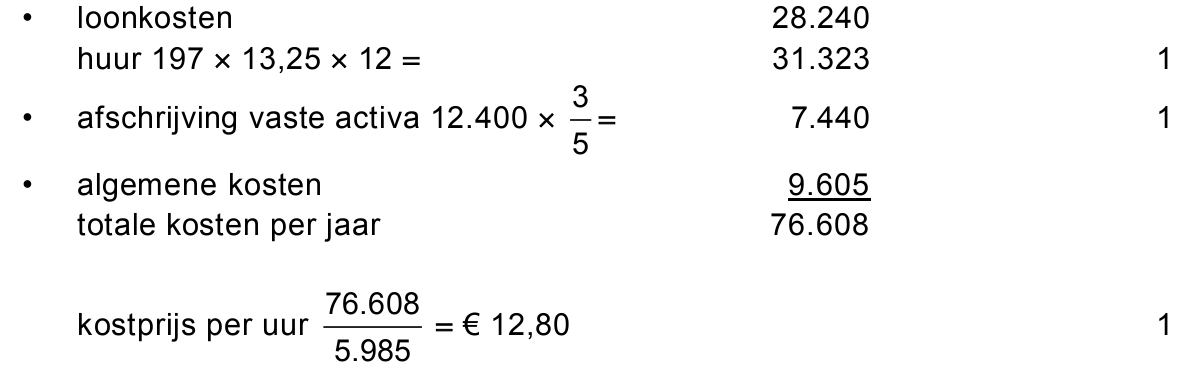
263pBereken de kostprijs van een sleutelplek per uur.
CareForCar overweegt haar klanten een abonnement aan te bieden.
Dit abonnement geeft klanten de mogelijkheid om 6 klokuren te sleutelen bij
CareForCar voor een gereduceerd tarief van € 75,-. Bij aanschaf van het
abonnement betaalt de klant dit bedrag.
CareForCar gaat ervan uit dat klanten in 80% van het verwachte aantal uren via
een abonnement betalen en dat in de overige 20% van de uren klanten per
afzonderlijk uur betalen.
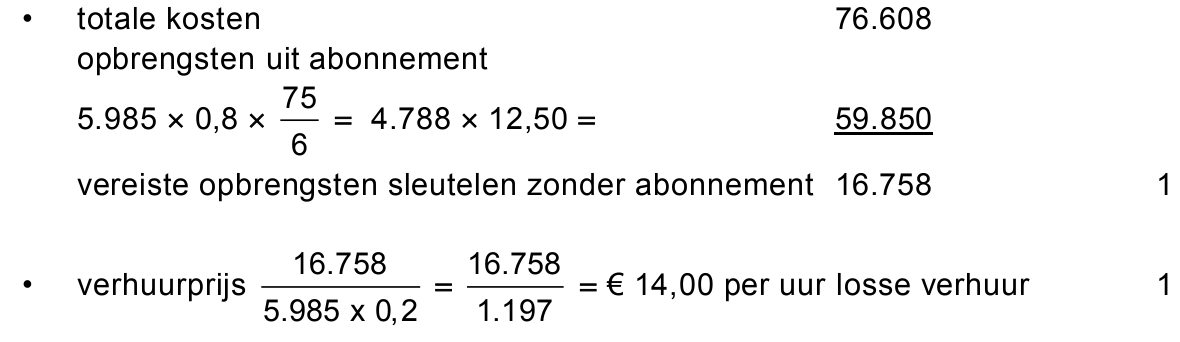
272pBereken welke verhuurprijs CareForCar voor een uur sleutelen zonder
abonnement in rekening moet brengen om tot een kostendekkende exploitatie
van CareForCar te komen.
283pWordt CareForCar gestart? Motiveer het antwoord door elk van de drie gestelde
criteria (a,b,c) in het antwoord te betrekken.
opgave 6Opgave 6
Van Lieshout bv heeft de onderstaande balans per 31 december 2010
opgesteld:

Debet Balans Van Van Lieshout bv bv (getallen x € 1.000,-) Credit Concessies 1.000 Aandelenkapitaal 1.200 Materiële vaste activa 900 Agioreserve 100 Deelneming 500 Herwaarderingsreserve 150 Voorraden 500 Voorzieningen 200 Debiteuren 255 Hypothecaire lening 475 Effecten 100 Onderhandse lening 500 Baro Bank 40 Crediteuren 125 Kas 5 ENG Bank 450 Winstsaldo lopend boekjaar 100 3.300 3.300
Van Lieshout bezit concessies waarmee zij het recht heeft om een grondstof in
een bepaald gebied te delven. Alleen de concessies worden tegen actuele
waarde gewaardeerd.
Naar aanleiding van een onderzoek geeft de accountant aan dat de waarde van
de concessies € 900.000,- moet zijn.
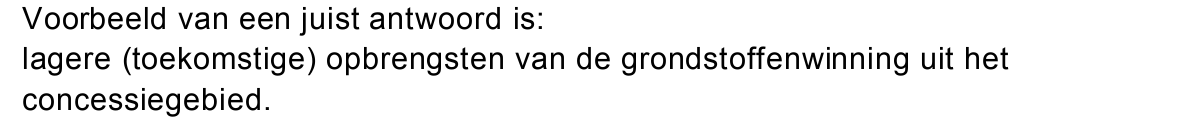
291pGeef een reden waarom de waarde van de concessies op de balans naar
beneden zou moeten worden bijgesteld.
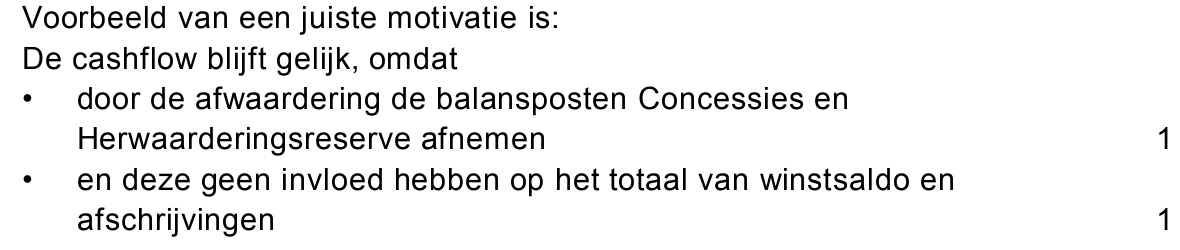
302pWelke invloed heeft de afwaardering van de post Concessies op de cashflow
van Van Lieshout (zie formuleblad)? Motiveer het antwoord.
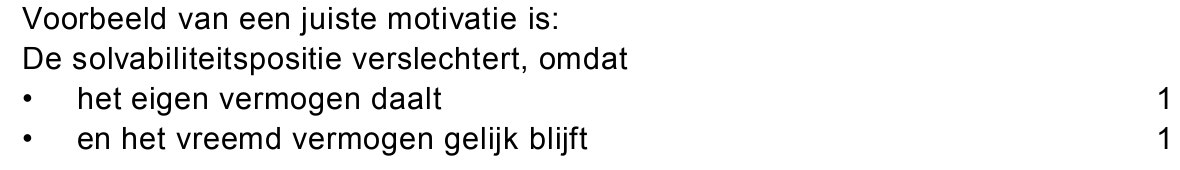
312pWelke invloed heeft de afwaardering van de post Concessies op de
solvabiliteitspositie van Van Lieshout? Motiveer het antwoord.
Bronvermelding
Een opsomming van de in dit examen gebruikte bronnen, zoals teksten en afbeeldingen, is te vinden in het bij dit examen
behorende correctievoorschrift, dat na afloop van het examen wordt gepubliceerd.