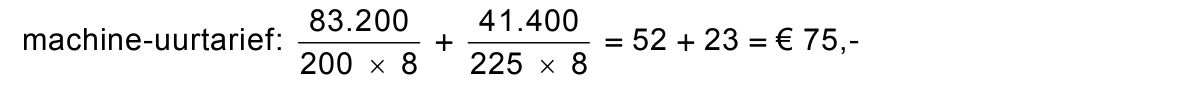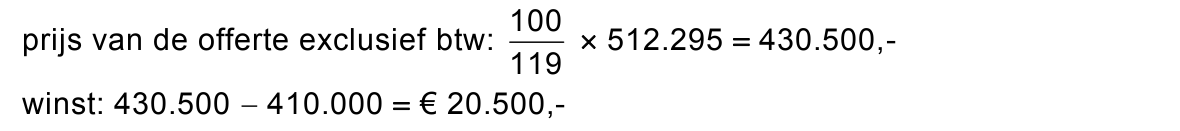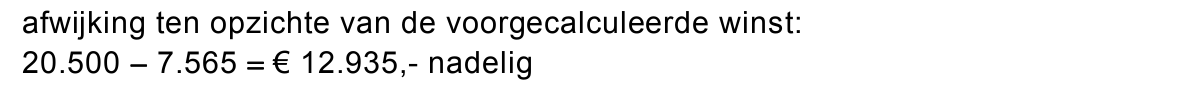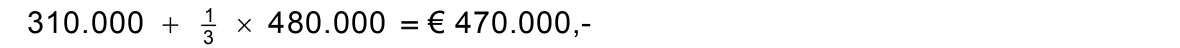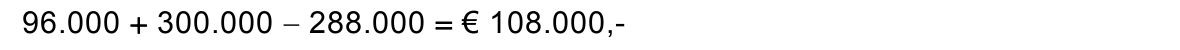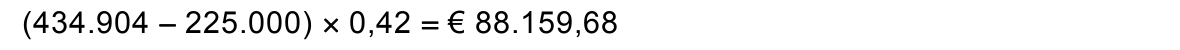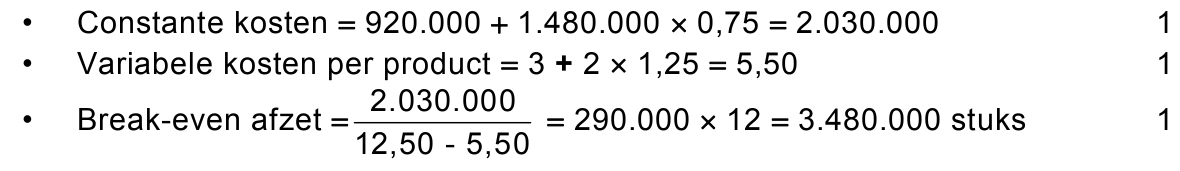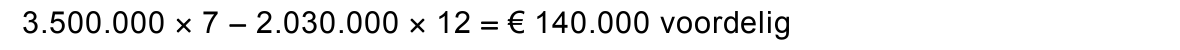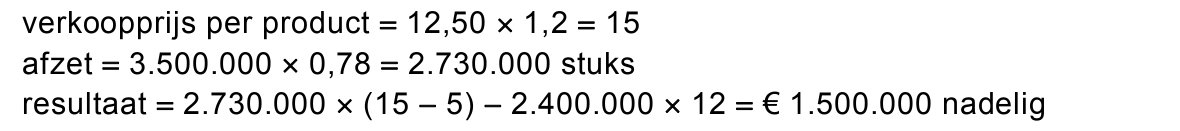opgave 1Opgave 1
De productlevenscyclus geeft de ontwikkeling van de afzet van een product
gedurende de tijd weer. De productlevenscyclus bestaat uit vijf fasen.
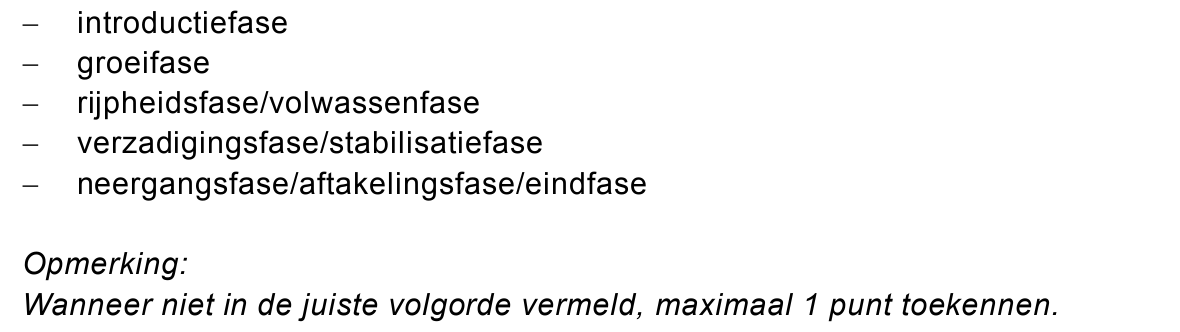
12pNoem de vijf fasen van de productlevenscyclus en plaats ze in de juiste
tijdsvolgorde.
22pIn welke fase van de productlevenscyclus kan er sprake zijn van een toename
van het aantal productvarianten? Motiveer het antwoord.
32pIn welke fase van de productlevenscyclus kan de afroomprijspolitiek toegepast
worden? Motiveer het antwoord.
opgave 2Opgave 2
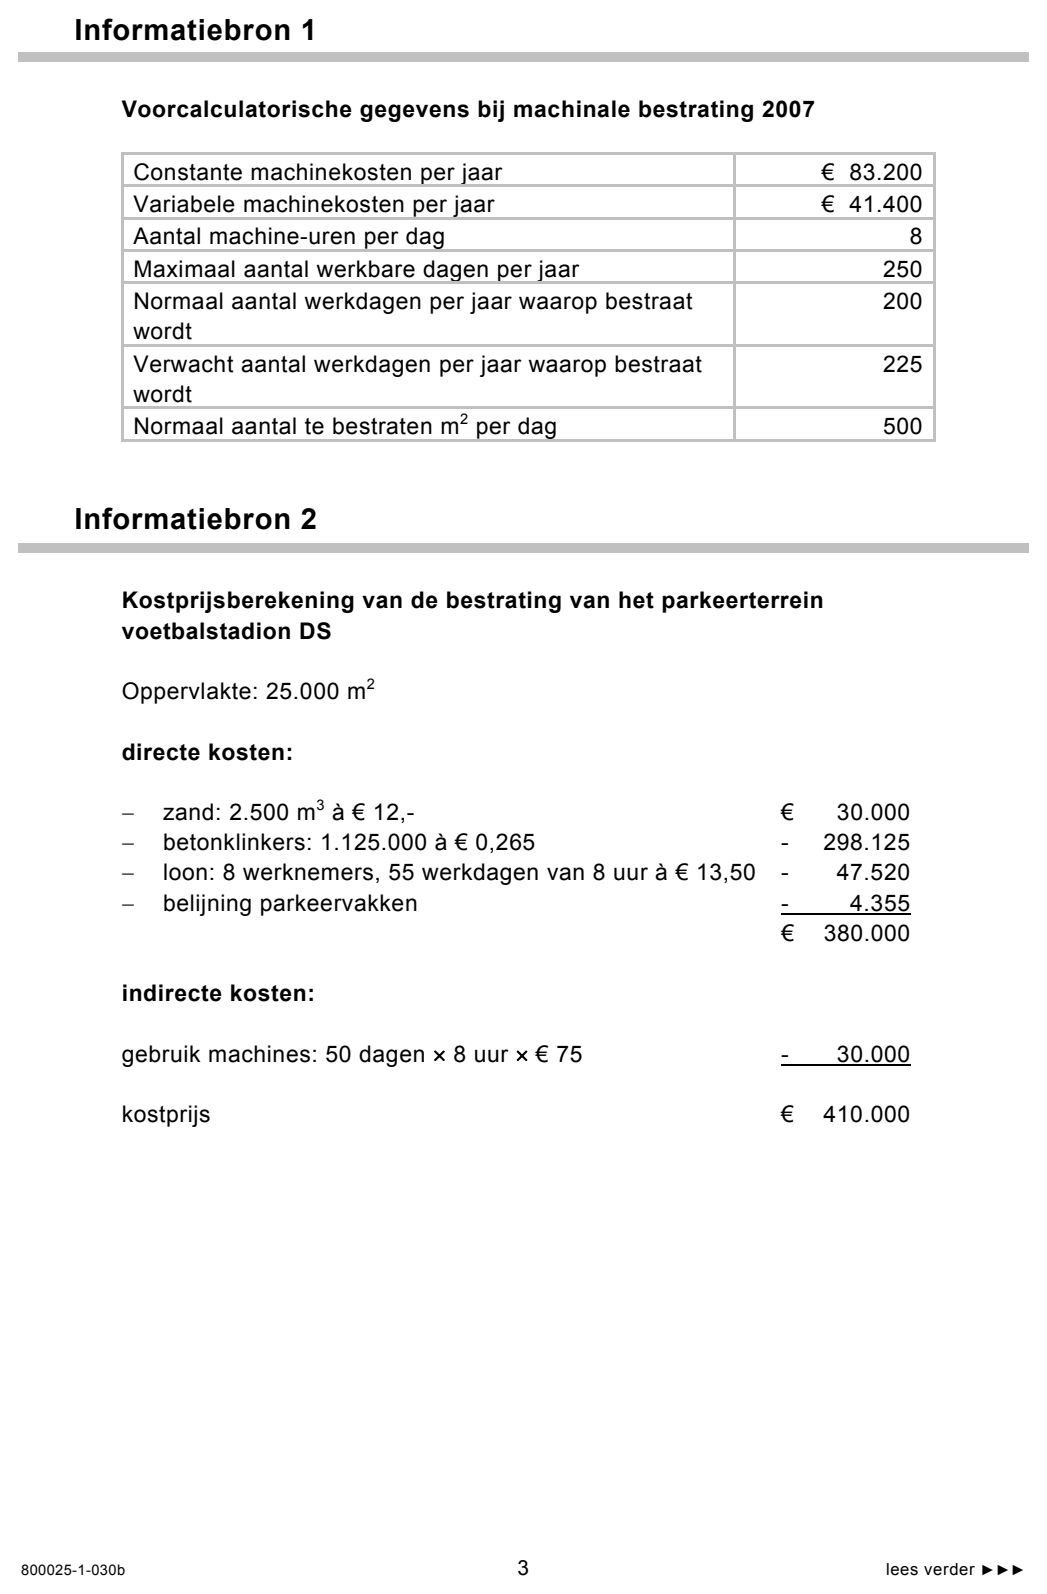
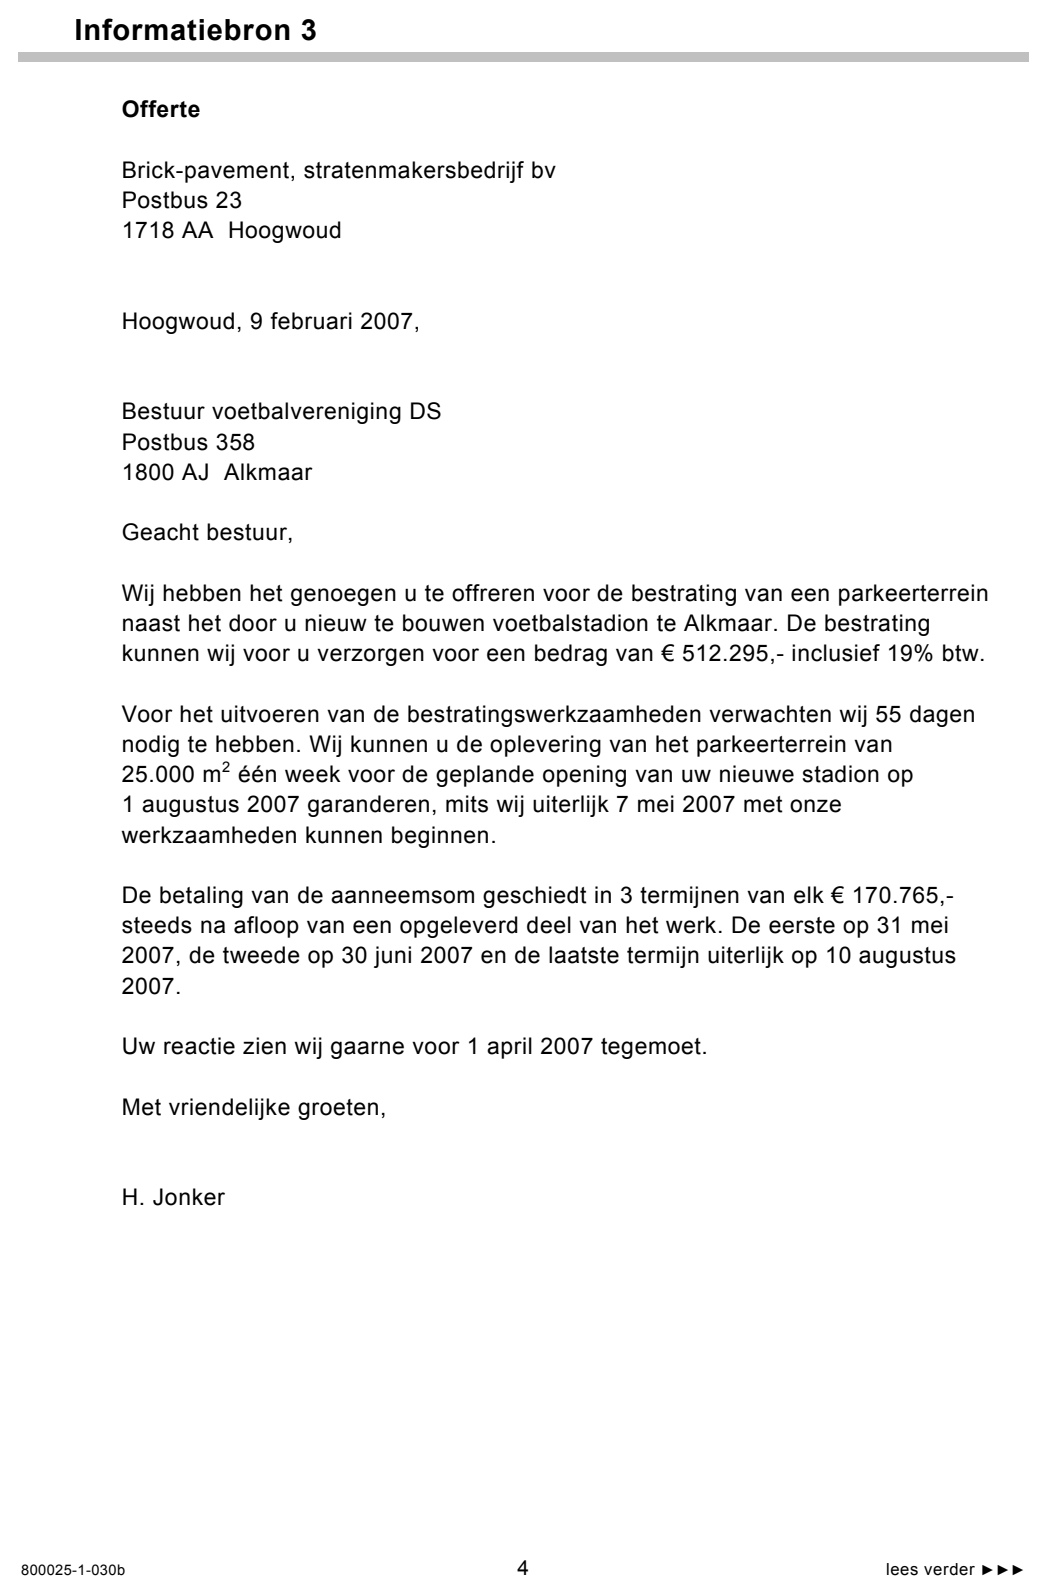
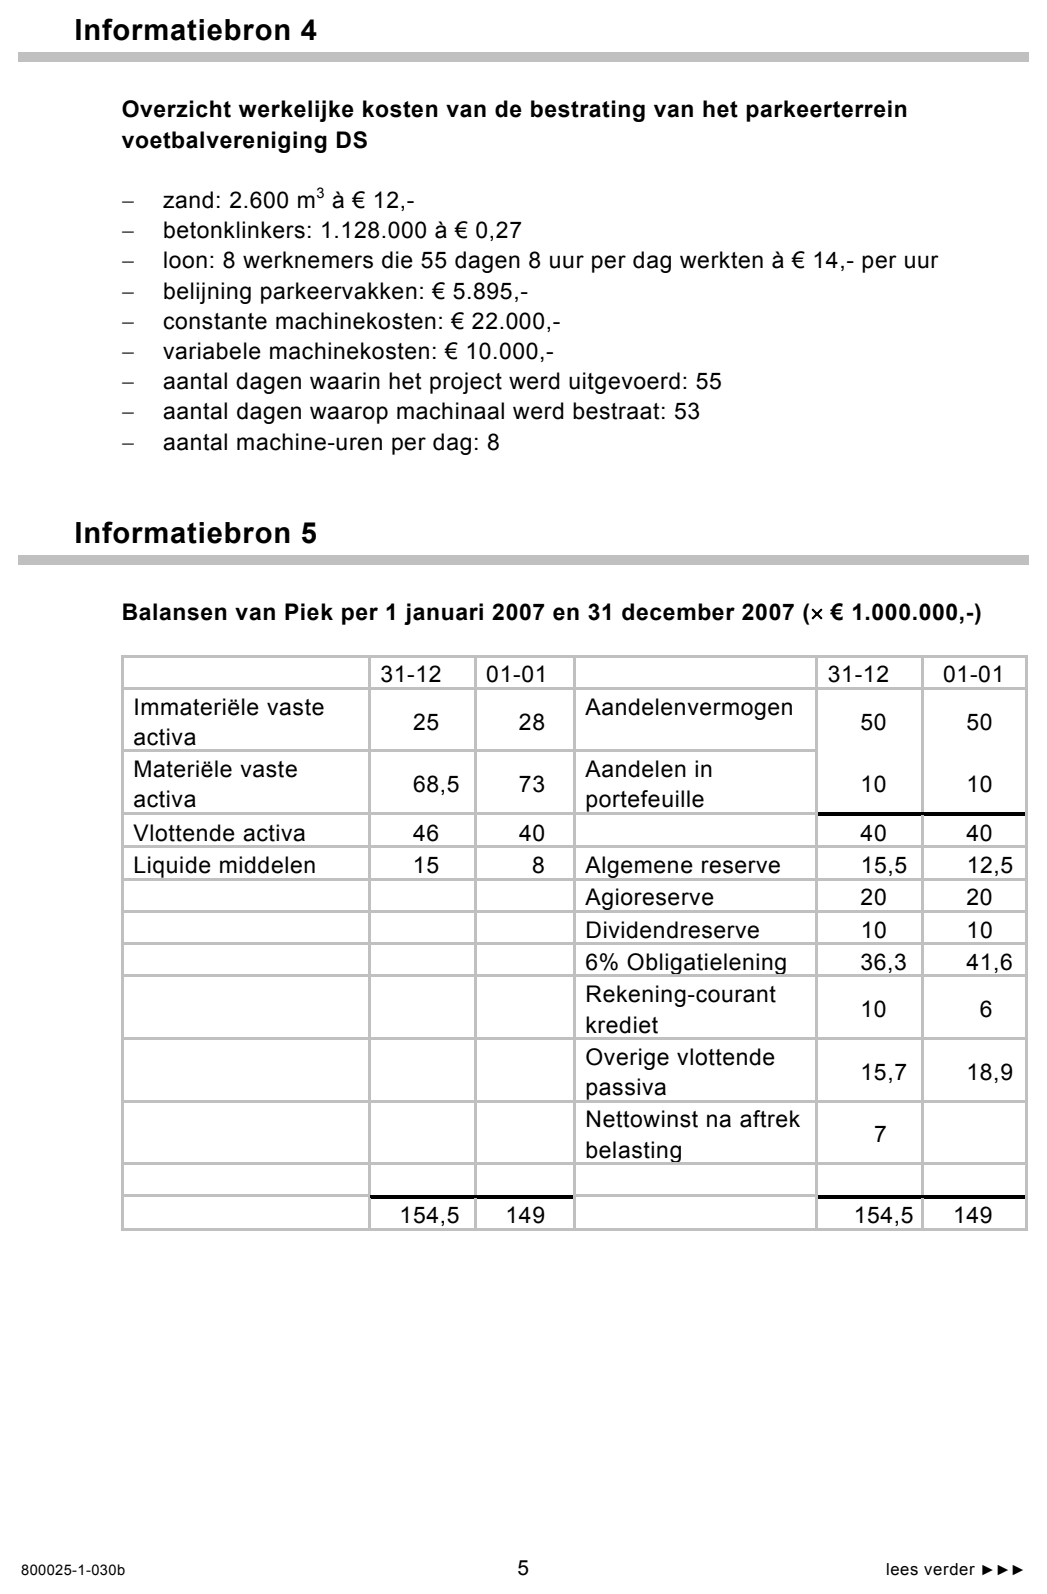
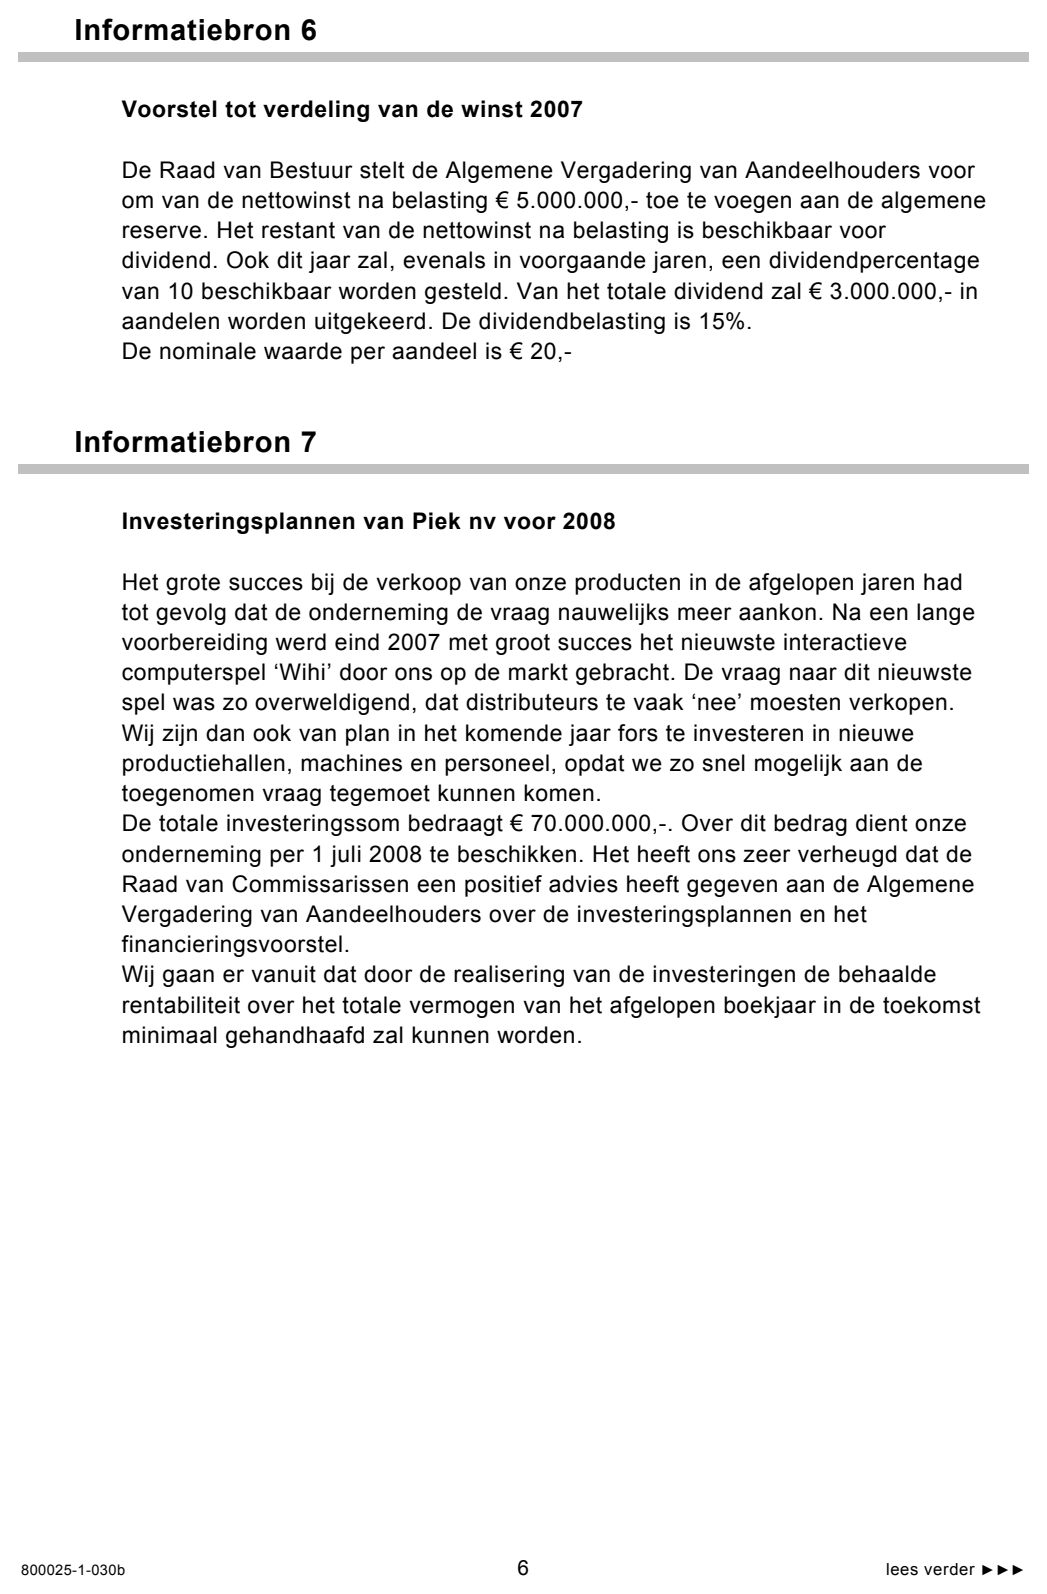
Bij deze opgave horen vier informatiebronnen (de informatiebronnen 1 tot en
met 4), een uitwerkbijlage en een formuleblad. In informatiebron 1 staan de
voorcalculatorische machinekosten per jaar bij machinale bestrating in 2007. In
informatiebron 2 staat de kostprijsberekening van de machinale bestrating van
het parkeerterrein van het voetbalstadion DS. Informatiebron 3 is de offerte van
Brick-pavement aan voetbalvereniging DS. In informatiebron 4 staan de
werkelijke kosten van de bestrating van het parkeerterrein.
De uitwerkbijlage hoort bij de vragen 10 en 12.
Brick-pavement bv is een onderneming die gespecialiseerd is in sierbestratingen
van tuinen en pleinen. Sinds 2006 zijn de activiteiten uitgebreid met machinaal
bestraten. Volgens regels uit de Arbeidsomstandigheden Wet (Arbowet) mogen
oppervlakten van meer dan 1.500 m2 niet meer handmatig worden bestraat.
41pNoem een reden waarom de omzet van Brick-pavement kan toenemen door ook
machinaal te gaan bestraten.
Het personeel van Brick-pavement heeft cursussen gevolgd om machinaal te
leren bestraten. Bij scholing wordt onderscheid gemaakt tussen bijscholing en
omscholing.
52pVan welk soort scholing is er sprake bij het volgen van de cursussen door het
personeel van Brick-pavement? Motiveer het antwoord.
Om machinaal te bestraten zijn er machines aangeschaft door Brick-pavement.
De voorcalculatorische gegevens met betrekking tot het machinaal bestraten zijn
opgenomen in informatiebron 1.
62pBereken het machine-uurtarief, gesplitst in een constant en een variabel deel.
Brick-pavement krijgt van voetbalvereniging DS uit Alkmaar het verzoek een
offerte uit te brengen voor de bestrating van een parkeerterrein van 25.000 m2.
Hiervoor heeft Brick-pavement een kostprijsberekening opgesteld
(informatiebron 2) en op basis hiervan een offerte uitgebracht (informatiebron 3)
aan het bestuur van de voetbalvereniging.
71pWaarom zijn de bedragen, opgenomen in de kostprijsberekening, exclusief btw?
82pBereken de voorgecalculeerde winst die Brick-pavement op deze bestrating van
het parkeerterrein denkt te behalen.
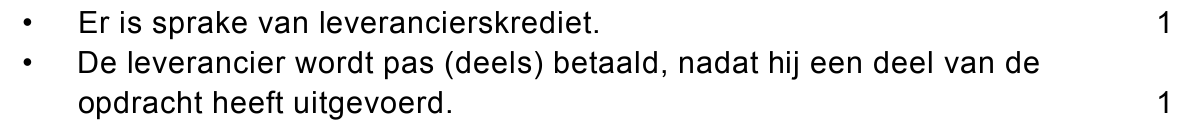
92pVan welk soort krediet is er sprake bij de betalingsvoorwaarden zoals vermeld in
de offerte? Motiveer het antwoord.
De order wordt overeenkomstig de voorwaarden uit de offerte gegund aan Brick-
pavement. Uit de nacalculatie van Brick-pavement blijkt dat de omvang van de
werkelijke kosten (informatiebron 4) niet overeenkomt met de omvang van de
begrote kosten. Dit heeft tot gevolg dat de werkelijke winst bij deze opdracht
afwijkt van de voorgecalculeerde winst. De directie probeert de oorzaken
hiervan te achterhalen.
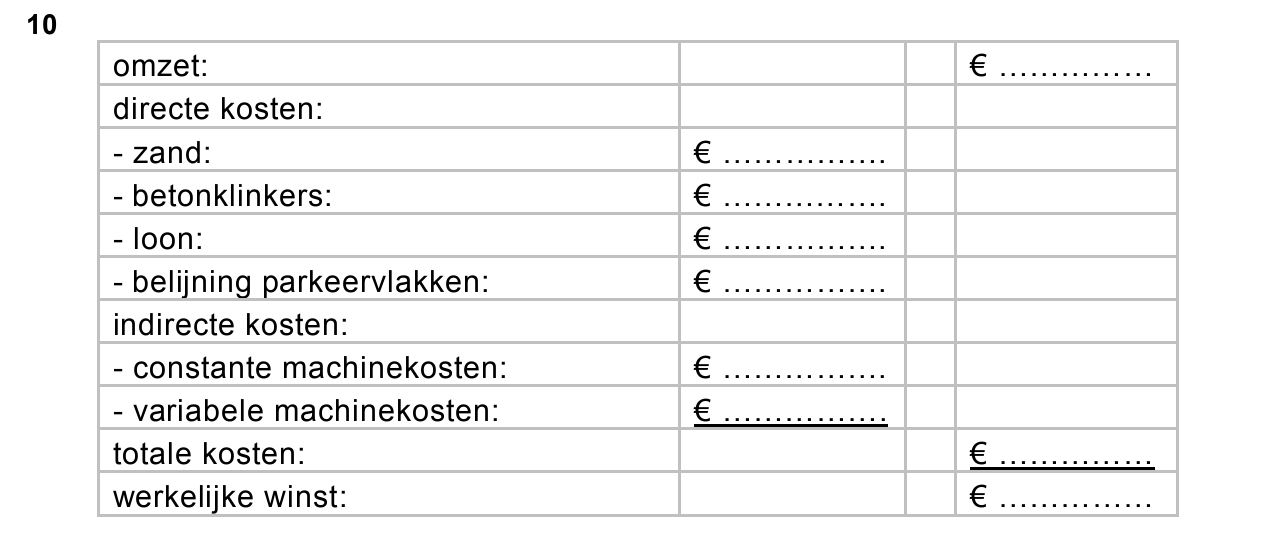
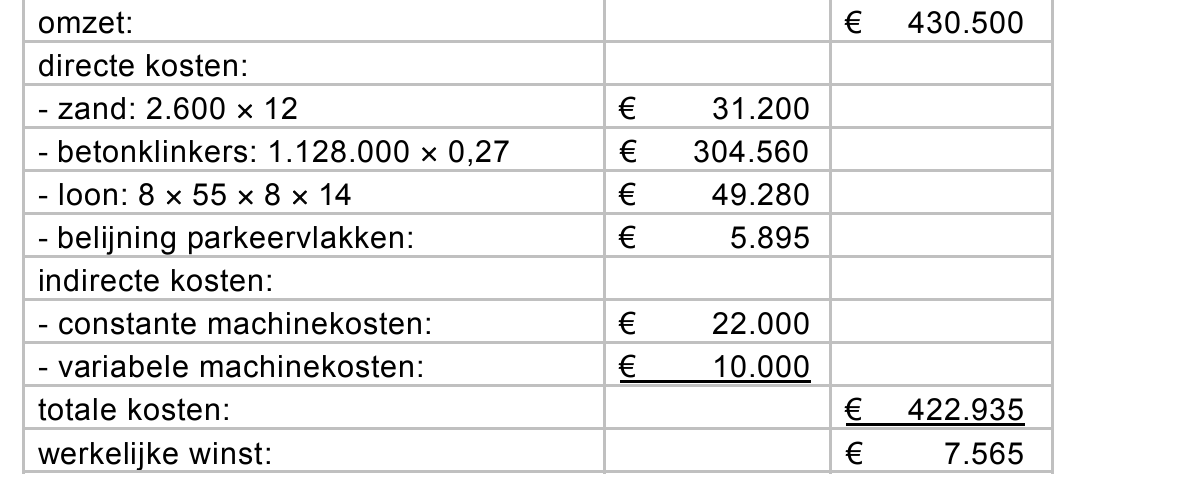
102puitwerkbijlageBereken de werkelijke winst van het bestraten van het parkeerterrein door de
omzet te vergelijken met de totale kosten. Vul hiertoe de uitwerkbijlage,
behorende bij deze vraag, in.
111pBereken het bedrag waarmee de voorgecalculeerde winst afwijkt van de
werkelijke winst. Geef aan of deze afwijking een voordelig of nadelig verschil is.
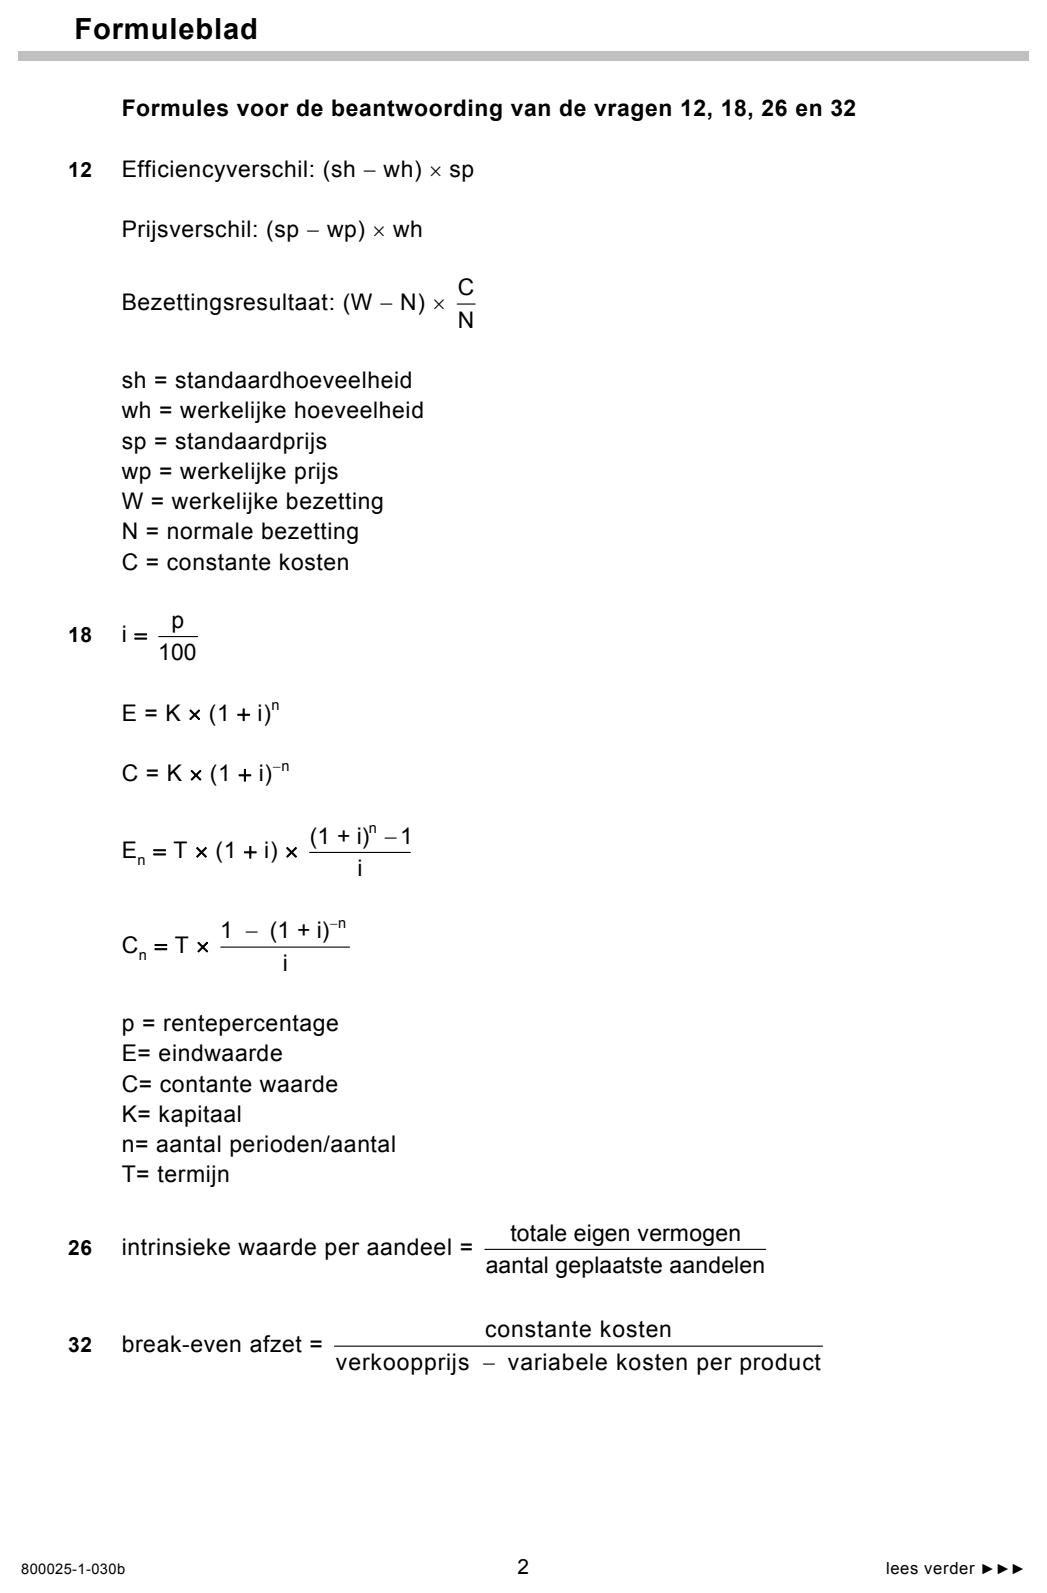
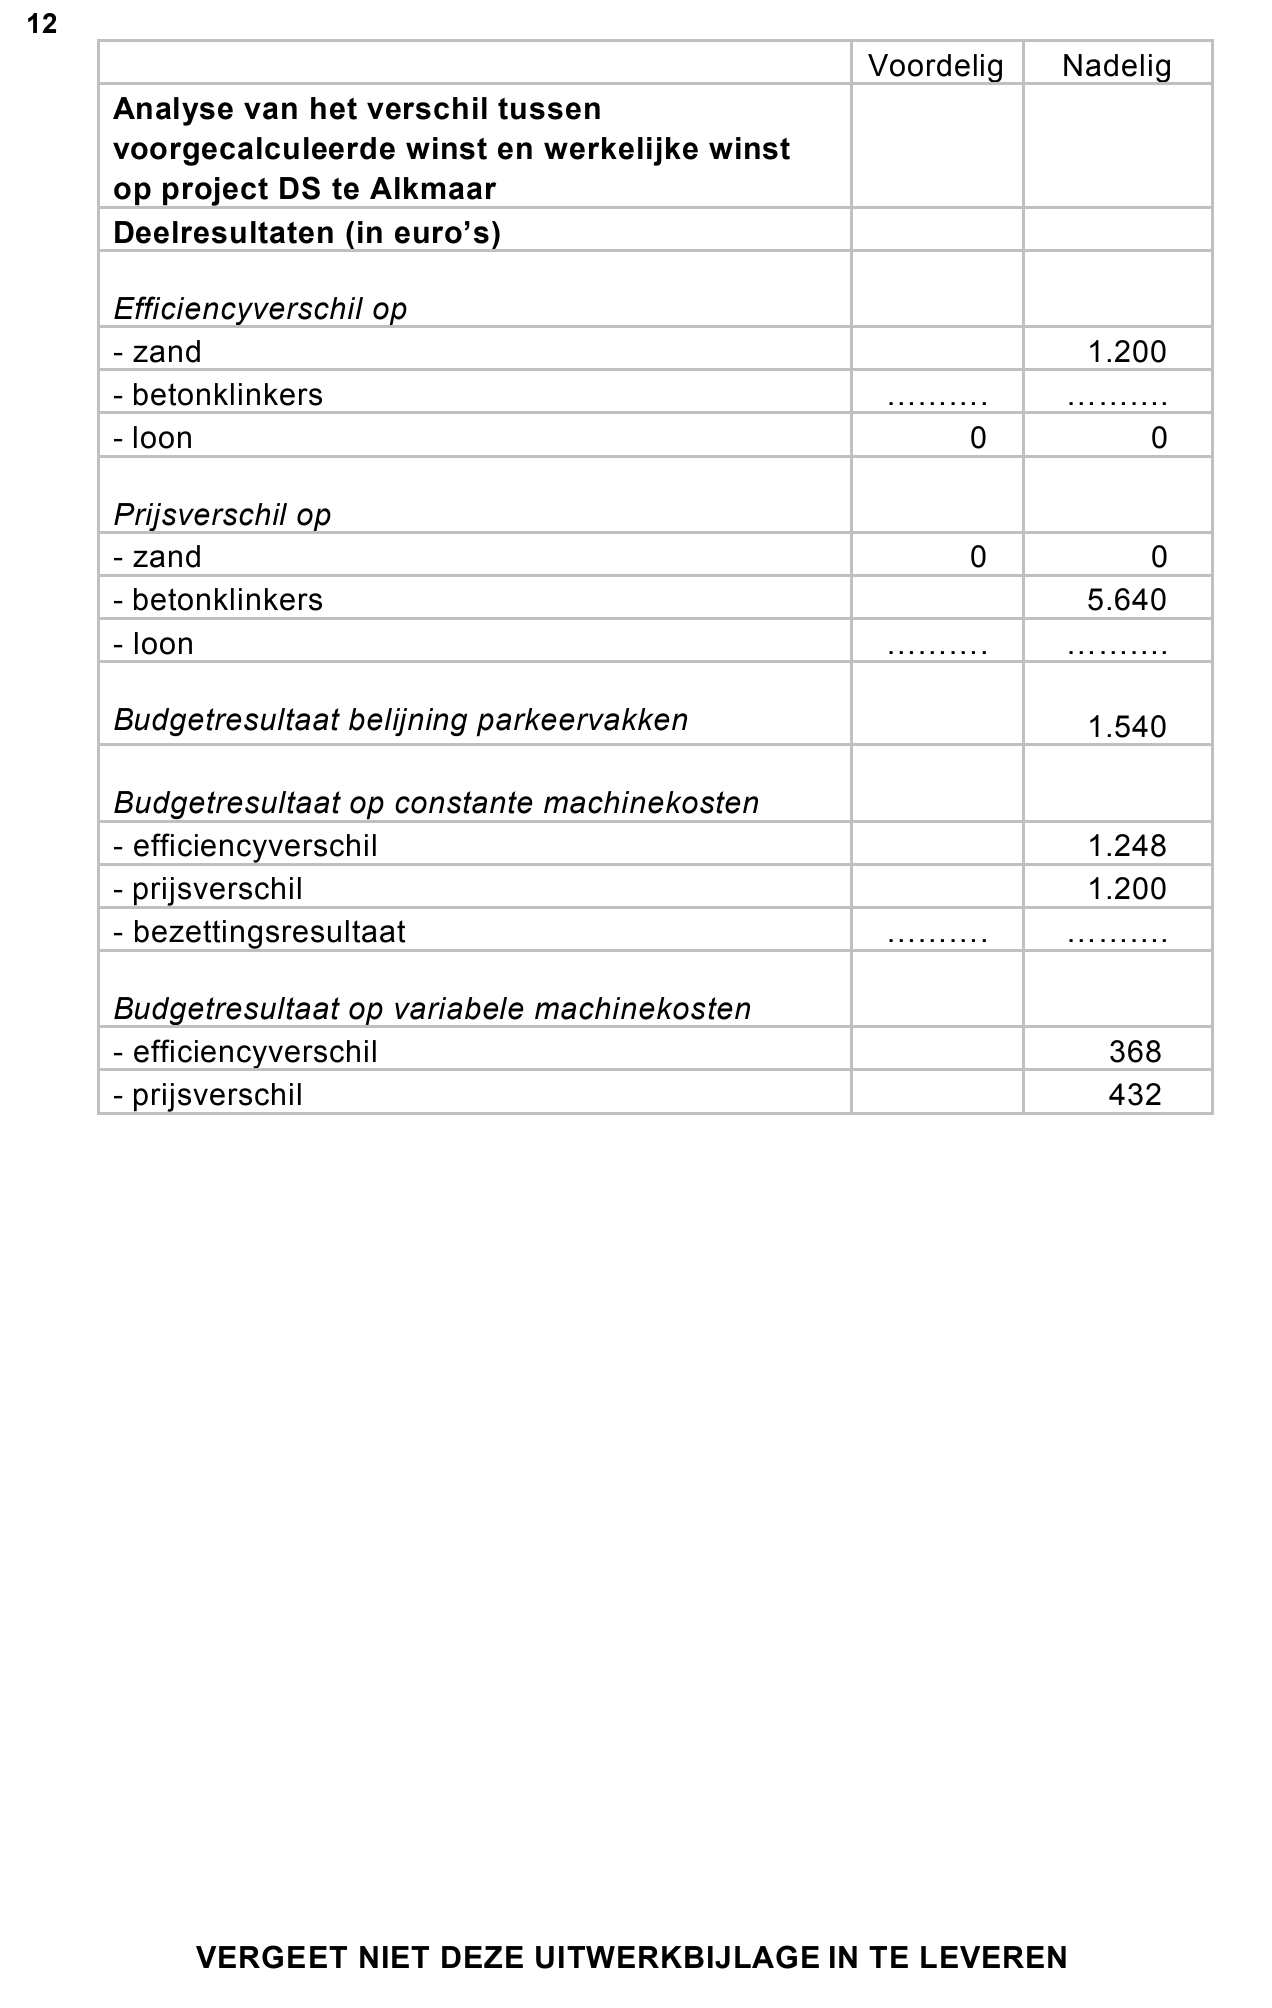
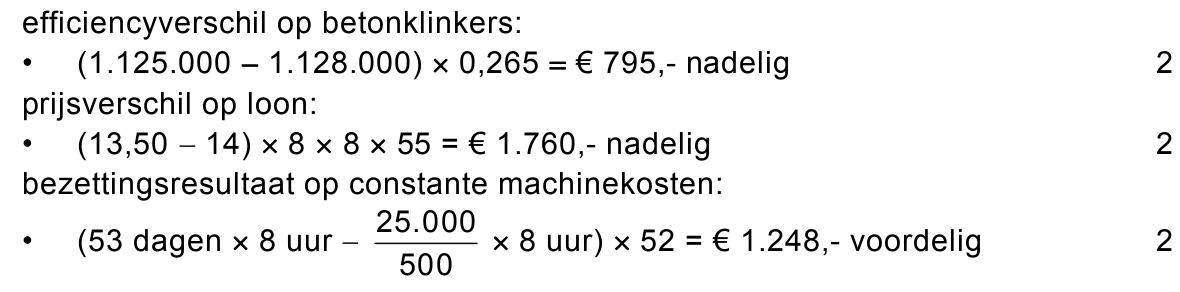
126puitwerkbijlageBereken de ontbrekende (deel)resultaten (zie formuleblad). Vul hierna de
uitwerkbijlage, behorende bij deze vraag, in.
In verband met het verschil tussen de werkelijke winst en de voorgecalculeerde
winst, ontvangt de uitvoerder van het project (= de werknemer die de leiding had
over de werkzaamheden bij de bestrating van het parkeerterrein) een
uitnodiging voor een gesprek met de directie.
132puitwerkbijlageVoor welk(e) verschil(len), zoals vermeld in de uitwerkbijlage bij vraag 12,
draagt de uitvoerder van het project de verantwoordelijkheid? Motiveer het
antwoord.
opgave 3Opgave 3
In deze opgave wordt geen rekening gehouden met btw.
Handelsonderneming Vorrink bv verstrekt de volgende gegevens over 2008:
− Het bedrag van de debiteuren op de balans van 1 oktober bedraagt
€ 310.000,-;
− De verwachte omzet over het 4e kwartaal bedraagt € 480.000,-;
− De inkoopwaarde van de verwachte omzet over het 4e kwartaal bedraagt
€ 288.000,-;
− De voorraad op de balans van 1 oktober bedraagt € 96.000,-.
Alle in- en verkopen vinden op rekening plaats en zijn regelmatig gespreid over
de maanden binnen het kwartaal.
De krediettermijn van de debiteuren is 2 maanden.
De verwachte omzet voor het 1e kwartaal van 2009 bedraagt € 540.000,-.
142pBereken de verwachte ontvangst van debiteuren in het 4e kwartaal van 2008.
De inkoopwaarde van de omzet is bij Vorrink een vast percentage van de omzet.
Vorrink koopt de goederen 1 maand vóór verkoop in.
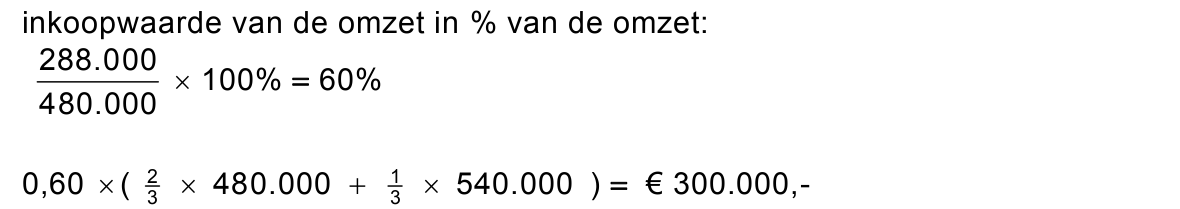
153pBereken de verwachte waarde van de ingekochte goederen in het 4e kwartaal
van 2008.
161pBereken het verwachte bedrag van de voorraad op de balans van 31 december
2008.
opgave 4Opgave 4
Onderneming Barels nv is een onderneming die uit oud papier nieuw
hoogwaardig papier maakt.
Eind 2006 moet een machine worden vervangen.
De directie van Barels heeft hiervoor verschillende offertes aangevraagd. Zij
moet een keuze maken uit machine type XX of machine type YY. Ze kan bij de
keuze gebruik maken van de methode van de terugverdientijd en van de
methode van de netto contante waarde. Hiertoe laat zij het volgende overzicht
opstellen.
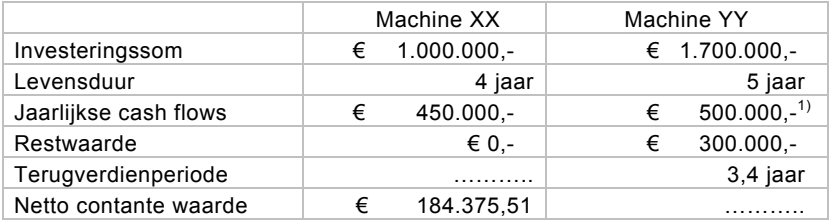
1
deze cashflow is exclusief de restwaarde van het laatste jaar
Barels heeft een rendementseis op het geïnvesteerde vermogen van 7% per
jaar.
171pBereken de terugverdienperiode van de investering in machine XX. Ga er van uit
dat de cashflows gelijkmatig gespreid over het jaar ontvangen worden.
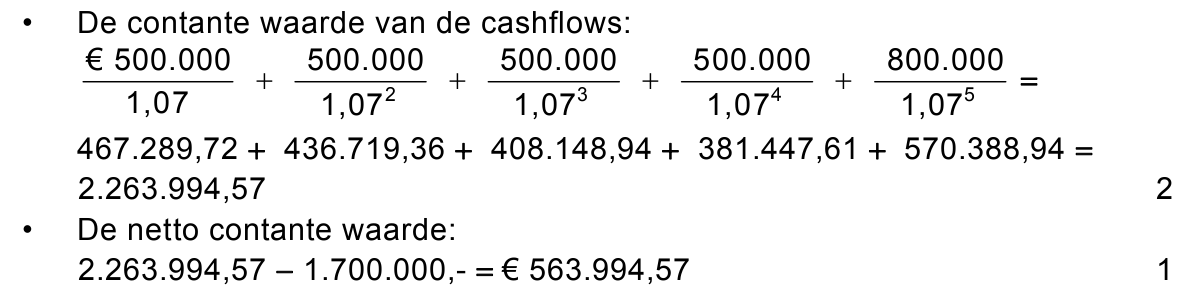
183pBereken de netto contante waarde van de investering in machine YY
(zie formuleblad). Ga er van uit dat de cashflows aan het eind van het jaar
worden ontvangen.
Over het algemeen geeft men de voorkeur aan de methode van de netto
contante waarde boven de methode van de terugverdientijd.
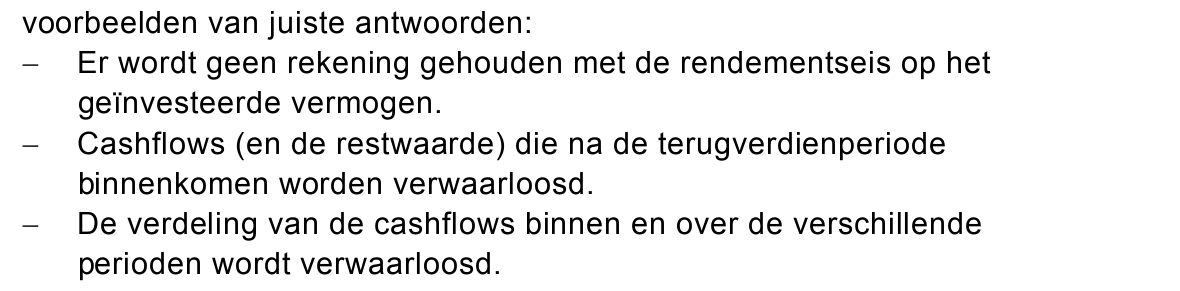
192pNoem twee bezwaren van de methode van de terugverdientijd ten opzichte van
de methode van de netto contante waarde bij het beoordelen van een
investeringsbeslissing.
opgave 5Opgave 5
Bij deze opgave horen vier informatiebronnen (de informatiebronnen 5 tot en
met 8) en een formuleblad. Informatiebron 5 geeft de balans per 1 januari 2007
en de balans per 31 december 2007 van Piek nv. In informatiebron 6 staat het
voorstel tot verdeling van de winst van 2007. Informatiebron 7 geeft de
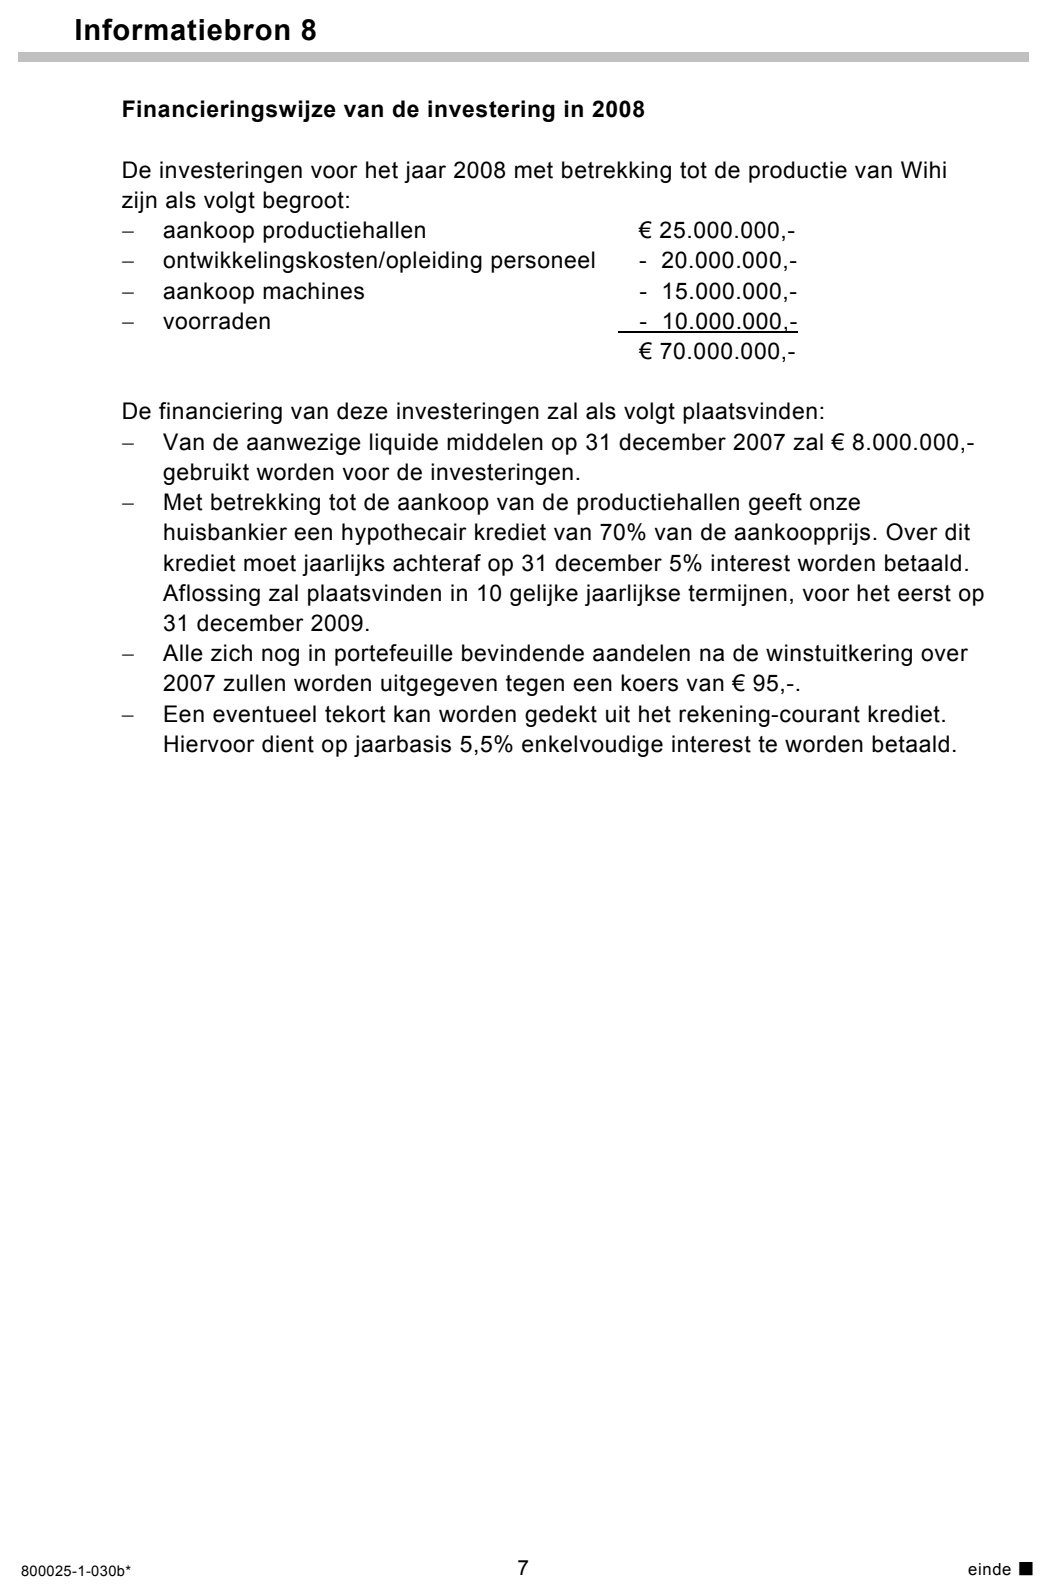
investeringsplannen van Piek voor 2008 en informatiebron 8 geeft de
financieringswijze van deze investeringen.
Een pensioenfonds heeft een deel van haar vermogen belegd in aandelen
Piek nv. Piek is een industriële onderneming die zich bezighoudt met de
fabricage van technisch hoogwaardige consumentenproducten. Het
pensioenfonds heeft indertijd aandelen Piek gekocht onder andere, omdat het
fonds tevreden was over de politiek van dividendstabilisatie die Piek hanteert.
In het jaarverslag over 2007 heeft Piek balansen gepubliceerd
(informatiebron 5). Het voorstel tot beschikbaarstelling van het dividend over
2007 is in informatiebron 6 opgenomen.
201pLeg uit waarom een politiek van dividendstabilisatie door een belegger positief
gewaardeerd kan worden.
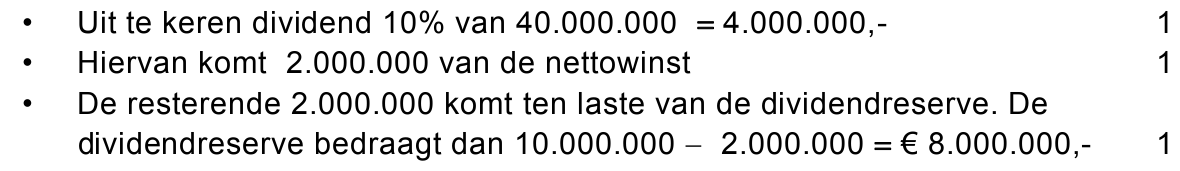
213pBereken het bedrag van de dividendreserve na het beschikbaar stellen van het
dividend.
De beleggingsanalist van het pensioenfonds heeft inzage gekregen in de
investeringsplannen (informatiebron 7) en de financieringswijze
(informatiebron 8) van deze plannen van Piek voor 2008.
222pVerklaar waarom Piek er, juist in het kader van haar investeringsplannen, de
voorkeur aan geeft om het dividend uit te keren in de vorm van stockdividend in
plaats van cashdividend.
232pBij welke van de in informatiebron 8 genoemde wijzen van financiering wordt
een beroep gedaan op de kapitaalmarkt?
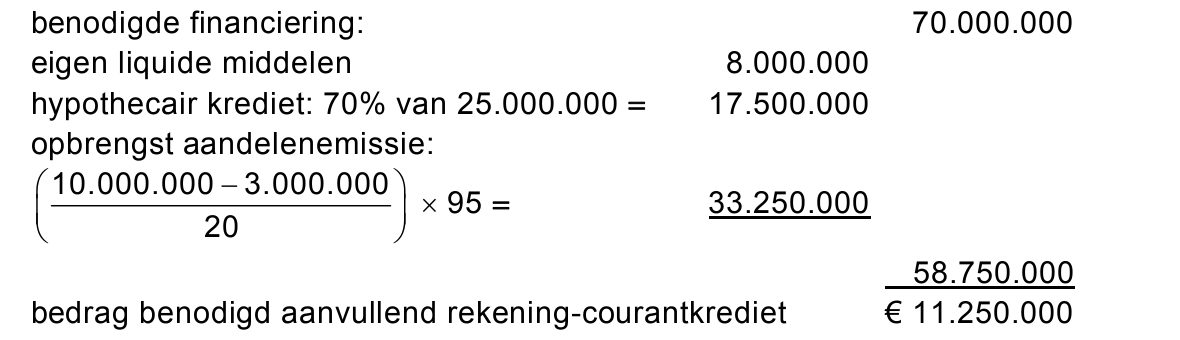
243pBereken het bedrag van het benodigde rekening-courantkrediet.
De laatste maanden staat de beurskoers van het aandeel Piek onder druk. De
beleggingsanalist van het pensioenfonds is van mening dat de beurskoers van
een aandeel vooral bepaald wordt door de ontwikkeling van de rentabiliteit van
het eigen vermogen en door de ontwikkeling van de intrinsieke waarde per
aandeel.
Hij zal voorstellen aan de directie van het pensioenfonds om de aandelen Piek
te verkopen als door de uitvoering van de investeringsplannen van Piek en de
wijze van financiering ervan:
− de verwachte rentabiliteit van het eigen vermogen in 2008 lager zal liggen
dan in 2007 en
− de intrinsieke waarde per aandeel daalt ten opzichte van de intrinsieke
waarde per aandeel na de winstverdeling op 1 januari 2008.
De beleggingsanalist gaat eerst de verwachte ontwikkeling van de rentabiliteit
van het eigen vermogen onderzoeken.
De rentabiliteit over het totale vermogen over 2007 was 8,2% en zal over 2008
tenminste 8,2% bedragen. In 2008 wordt op de lopende leningen van
31 december 2007 niet afgelost. De interestkosten in 2008 nemen uitsluitend toe
door het aantrekken van nieuw vreemd vermogen.
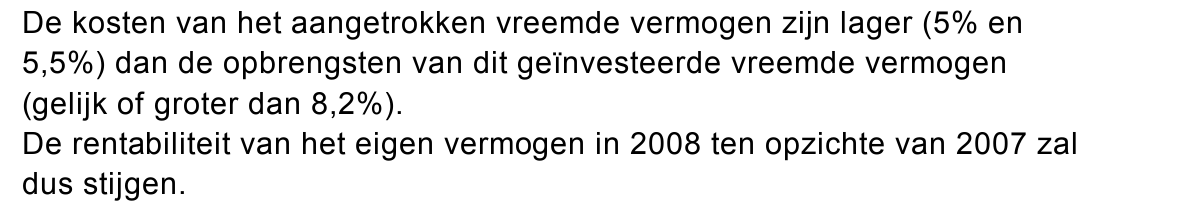
252pZal de rentabiliteit van het eigen vermogen in 2008 ten opzichte van 2007, door
het aan te trekken en te investeren nieuwe vreemde vermogen, gunstig of
ongunstig worden beïnvloed? Motiveer het antwoord.
Vervolgens gaat de beleggingsanalist de verwachte ontwikkeling van de
intrinsieke waarde per aandeel onderzoeken. Hierbij wordt er vanuit gegaan, dat
alle dividendbewijzen met betrekking tot het stockdividend zullen worden
ingeleverd.
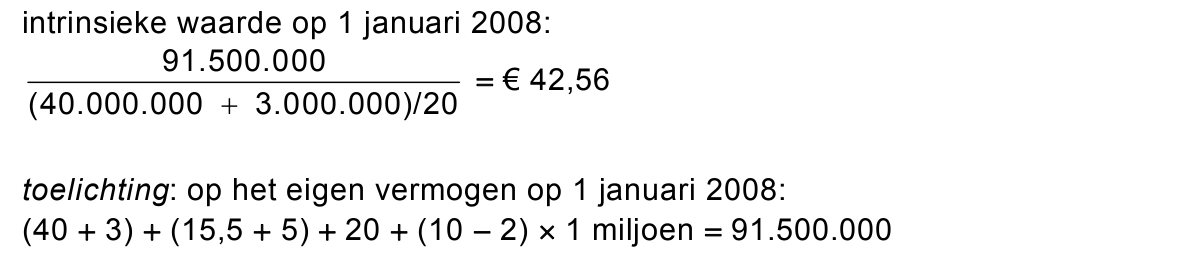
263pBereken de intrinsieke waarde per aandeel op 1 januari 2008 nadat aan alle
verplichtingen voortvloeiend uit de winstverdeling van 2007 is voldaan (zie
formuleblad).
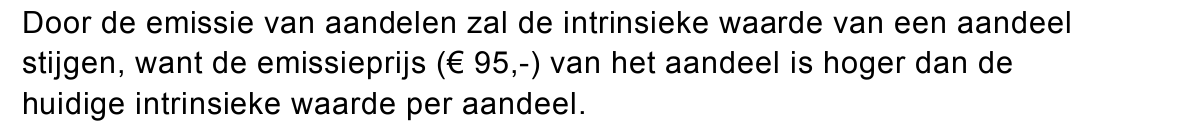
De emissiekoers van de uit te geven aandelen is € 95,-.
272pZal de intrinsieke waarde per aandeel door de emissie van aandelen stijgen,
gelijk blijven of dalen? Motiveer het antwoord.
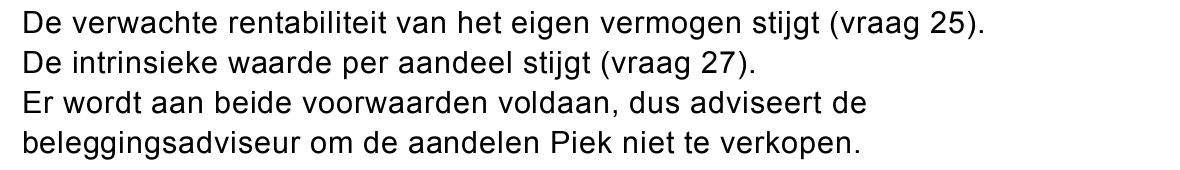
281pWelk advies zal de beleggingsanalist van het pensioenfonds aan de directie
verstrekken? Motiveer het antwoord.
opgave 6Opgave 6
De heer en mevrouw Lakeman hebben hun oog laten vallen op een woning met
een koopprijs inclusief bijkomende kosten van € 300.000,-. Zij kunnen bij hun
bank een hypothecaire lening afsluiten van € 225.000,- en hebben een voorkeur
voor een hypothecaire lening die de eerste jaren de laagste netto maandlasten
met zich meebrengt.
291pNoem een reden waarom de hypotheeknemer niet het volledige bedrag van
€ 300.000,- wil financieren.
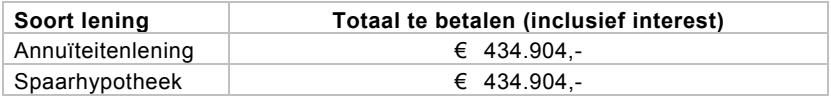
In onderstaand overzicht zijn de totaal te betalen bedragen van twee soorten
leningen (bij gelijke looptijden en gelijke interestpercentages) voor de heer en
mevrouw Lakeman weergegeven:
Mevrouw en mijnheer Lakeman hebben een belastingvoordeel van 42% en gaan
ervan uit dat dit percentage gedurende de looptijd van de lening hetzelfde blijft.
Zij konden ook een lineaire lening (met dezelfde looptijd en hetzelfde
interestpercentage als bovenstaande twee leningen) afsluiten maar deden dit
niet vanwege de relatief hoge netto maandlasten aan het begin van de looptijd.
302pWaarom zijn bij een lineaire hypotheek de netto maandlasten aan het begin van
de looptijd het hoogst?
312pBereken het totale belastingvoordeel over de hele looptijd indien zij zouden
besluiten om een annuïteitenlening te nemen voor hun hypothecair krediet.
opgave 7Opgave 7
De Cratemate is een product dat ontwikkeld is om de veiligheid tijdens het
vervoeren van kratten (zoals bierkratten en boodschappenkratten) per fiets te
verhogen. De producent geeft het recht (licentie) om het product te verkopen
aan Innotiv bv. De producent van de Cratemate brengt Innotiv hiervoor een vast
bedrag van € 1.480.000,- per maand in rekening plus € 2,- per Cratemate.
Innotiv heeft daarnaast nog de volgende kosten:
− € 3,- variabele kosten per Cratemate
− € 920.000,- constante kosten per maand toegerekend aan het product
Cratemate
Innotiv heeft de verkoopprijs van de Cratemate vastgesteld op € 12,50. De afzet
zal dan 3.500.000 stuks zijn.
Aangezien de huidige situatie verliesgevend is, onderzoekt Innotiv de volgende
twee alternatieven:
a De onderhandelingen met de producent van de Cratemate openen om het
vaste maandbedrag met 25% te verlagen onder gelijktijdige verhoging van
het bedrag per Cratemate met 25%. De verkoopprijs en de afzet blijven
ongewijzigd.
b De verkoopprijs van de Cratemate met 20% verhogen. Hierdoor daalt de
jaarafzet met 22%. De kosten blijven ongewijzigd ten opzichte van de
uitgangssituatie.
323pBereken bij alternatief a de break-even afzet (zie formuleblad) per jaar.
332pBereken het resultaat per jaar bij alternatief a. Geef aan of het een voordelig of
nadelig resultaat is.
342pBereken het resultaat per jaar bij alternatief b. Geef aan of het een voordelig of
nadelig resultaat is.