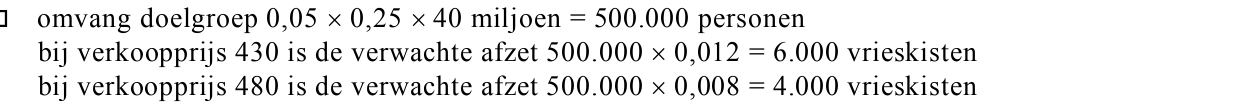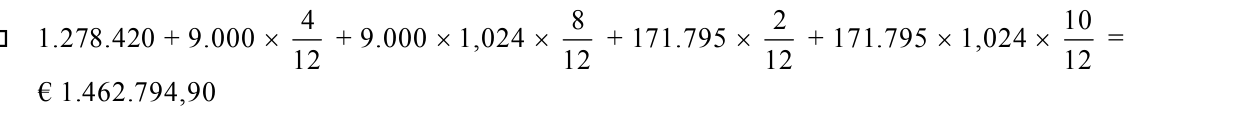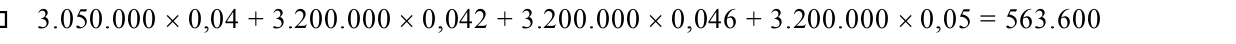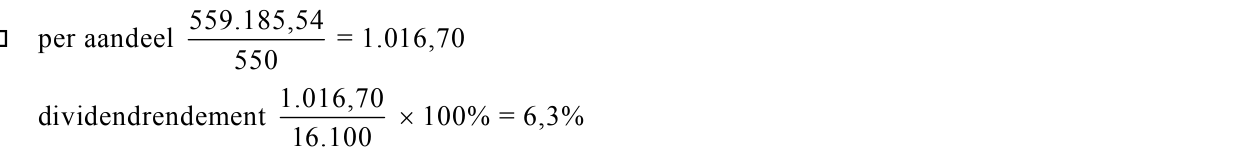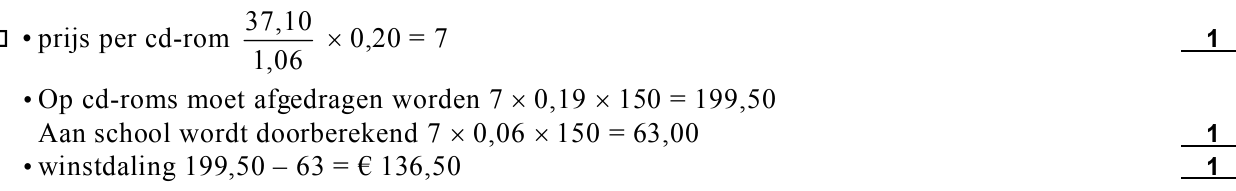opgave 1Opgave 1
Getronics biedt op PinkRoccade
Automatiseerder Getronics heeft een bod, 350 miljoen euro in contanten, op de uitstaande
aandelen van concurrent PinkRoccade uitgebracht.
Nu Getronics (22.000 personeelsleden) met PinkRoccade (7.000 personeelsleden) aan de
haal lijkt te gaan, maken de personeelsleden van beide bedrijven zich op voor
reorganisaties. Volgens analisten zal Getronics profiteren van de overname. Zij voorzien dat
PinkRoccade dit jaar 8 procent van Getronics’ winst zal leveren, en in het jaar daarna
16 procent. De beurskoers van het aandeel Getronics kan op korte termijn echter onder druk
komen te staan. Dit is het gevolg van de aandelenemissie van 250 miljoen euro die
Getronics wil doen om de overname te financieren.
bron: de Volkskrant, 1 februari 2005
11p
Op welke formele wijze kan het personeel invloed uitoefenen op het besluit van een
overname?
21p
Op welke wijze kan een N.V. zich beschermen tegen een vijandige overname?
Om de overname te financieren zal Getronics een emissie van aandelen doen van
250 miljoen euro.
31p
Verklaar waarom de beurskoers van het aandeel Getronics op korte termijn door de emissie
onder druk kan komen te staan ondanks het feit dat Getronics zal profiteren van de
overname.
opgave 2Opgave 2
Bij deze opgave horen de informatiebronnen 1 tot en met 4. In informatiebron 1 staan
gegevens over het octrooirecht. Gegevens over de investeringsomstandigheden in Polen zijn
opgenomen in informatiebron 2. In informatiebron 3 staan de voorcalculatorische gegevens
van Flapsen N.V. over 2007. Informatiebron 4 bevat gegevens van de Poolse markt voor
vrieskisten.
De industriële onderneming Flapsen N.V. produceert vrieskisten voor huishoudelijk
gebruik. De vrieskisten hebben een grote capaciteit en een zéér laag energieverbruik.
Op de technische vindingen die in de vrieskist verwerkt zijn, heeft de onderneming in 1997
octrooi aangevraagd en verkregen. Informatiebron 1 geeft informatie over het octrooirecht.
De ontwikkelingskosten van deze vrieskisten zijn door Flapsen N.V. op de balans
opgenomen onder de post ‘Octrooi’.
41p
Op grond van welk gegeven uit informatiebron 1 dient Flapsen N.V. af te schrijven op de
waarde van het octrooi?
Het octrooi van Flapsen N.V. vervalt per 31 december 2007. De onderneming verwacht dat
na dit tijdstip andere ondernemingen direct op de Nederlandse markt zullen komen met een
identiek product en dit tegen een lagere verkoopprijs gaan aanbieden.
Flapsen N.V. wil de productie in Nederland stoppen en deze overbrengen naar Polen als aan
de volgende twee eisen voldaan wordt:
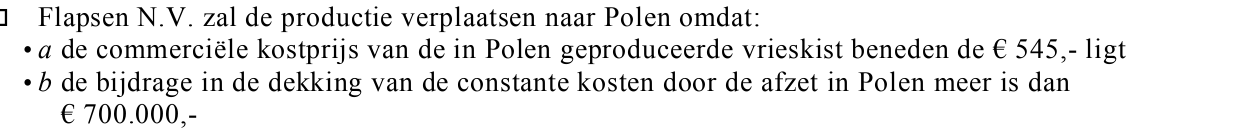
a de commerciële kostprijs van de vrieskist voor de Nederlandse markt komt lager te
liggen dan de huidige commerciële kostprijs van € 545,-
en
b de verkoop van vrieskisten op de Poolse markt levert een bijdrage in de dekking van de
constante kosten. Vooralsnog gaat de directie ervan uit dat door de verkoop op de Poolse
markt de bijdrage in de dekking van de constante kosten in het eerste jaar minstens
€ 700.000,- moet zijn.
Het feit dat Flapsen N.V. bij de productie van vrieskisten in Nederland relatief veel gebruik
maakt van oproepkrachten is een voordeel bij het overbrengen van de productie naar Polen.
51p
Noem het voordeel dat Flapsen N.V. heeft, omdat zij relatief veel oproepkrachten in
Nederland in dienst heeft. Licht het antwoord toe.
De keuze om het bedrijf naar Polen te verplaatsen heeft te maken met het aanwezige
gunstige investeringsklimaat in Polen. De loonkosten zijn er relatief laag en de Poolse
overheid verstrekt ook nog een loonkostensubsidie. Flapsen N.V. zal in Polen nieuw
personeel aantrekken op basis van haar begrote productie van 2007.
Naast de investeringen van € 11 miljoen in Polen bedragen de kosten van het stoppen van
de productie in Nederland € 2 miljoen.
63p
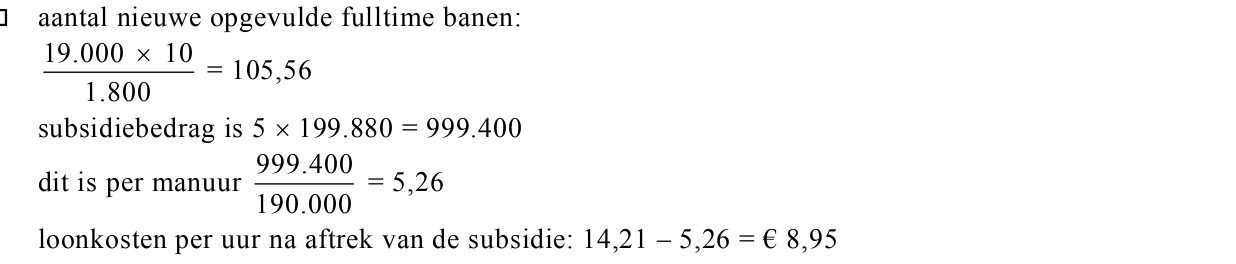
Bereken met behulp van de informatiebronnen 2 en 3 de directe loonkosten per manuur in
Polen na aftrek van de loonkostensubsidie.
Als Flapsen N.V. de productie overbrengt naar Polen, zal ze de vrieskist ook op de Poolse
markt gaan verkopen. Flapsen N.V. berekent voor de Nederlandse en de Poolse markt een
afzonderlijke commerciële kostprijs.
73p
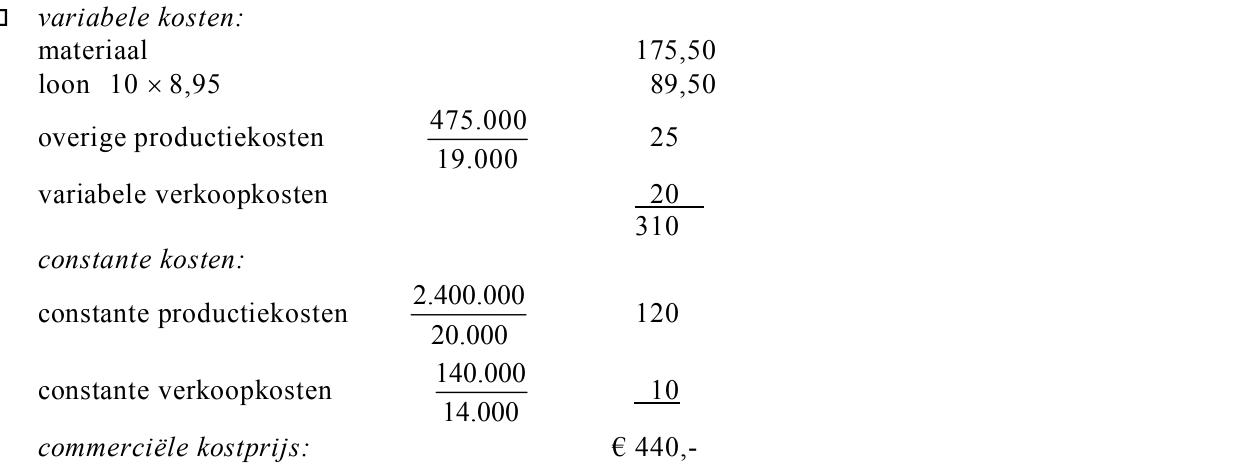
Stel de commerciële kostprijs van een vrieskist vast die geproduceerd is in Polen voor de
Nederlandse markt. Bereken daarvoor afzonderlijk de variabele commerciële kosten en de
constante commerciële kosten per vrieskist.
Het verschil tussen de Poolse en de Nederlandse markt voor vrieskisten maakt het voor
Flapsen N.V. noodzakelijk om de vrieskist in Polen tegen een lagere prijs te verkopen dan
in Nederland.
Volgens een marketingbureau moet Flapsen N.V. op de Poolse markt een
penetratieprijspolitiek voeren. Flapsen N.V. vindt deze prijspolitiek teveel risico inhouden.
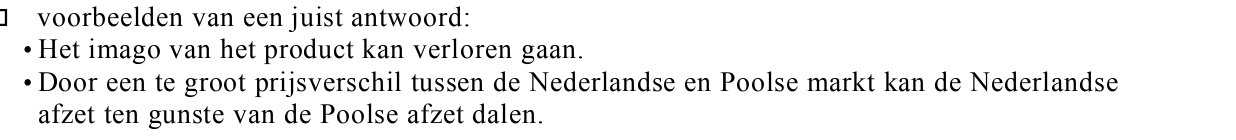
81p
Welk risico loopt Flapsen N.V. als zij in Polen de penetratieprijspolitiek zou toepassen?
De directie besluit dat als zij de Poolse markt gaat betreden zij zich zal richten op de
doelgroep zoals die in informatiebron 4 is beschreven. Ze zal nog moeten vaststellen of zij
een verkoopprijs van € 430,- of van € 480,- per vrieskist gaat hanteren.
92p
Bereken hoeveel vrieskisten Flapsen N.V. volgens de prognose per jaar in Polen kan
afzetten bij een verkoopprijs van € 430,- en bij een verkoopprijs van € 480,-.
103p
Bereken de bijdrage in de dekking van de constante kosten van de Poolse afzet bij een
verkoopprijs op de Poolse markt van € 430,- en bij een verkoopprijs van € 480,-.
Flapsen N.V. zal de productie naar Polen overbrengen als aan de eisen a en b, (zie begin
van de opgave) voldaan wordt.
112p
Zal Flapsen N.V. de productie naar Polen overbrengen? Motiveer het antwoord.
opgave 3Opgave 3
Jan Peeters, een zelfstandige ondernemer, wil per 31 maart 2016 met pensioen gaan. Om
een extra pensioenvoorziening te verkrijgen heeft Jan met zijn bank een overeenkomst
gesloten.
In die overeenkomst is onder andere het volgende opgenomen:
• Jan stort vanaf 1 april 2006 elke maand € 200,- bij de bank.
• De bank garandeert Jan op de gewenste einddatum, 31 maart 2016, een uitkering van
€ 23.980,-.
• Mocht Jan volledig arbeidsongeschikt raken dan zal vanaf dat moment voor Jan de
verplichting vervallen om maandelijks € 200,- te storten. De bank neemt de verplichtingen
over zodat de uitkering gegarandeerd blijft.
De bank gaat ervan uit dat zij de stortingen kan beleggen tegen 0,4% samengestelde interest
per maand.
122p
Bereken op 31 maart 2016 het eindkapitaal van de stortingen als aan het begin van elke
maand € 200,- wordt gestort en deze stortingen 0,4% per maand samengestelde interest (zie
formuleblad) opleveren.
132p
Geef twee oorzaken waarom de uitkering van de bank afwijkt van het berekende
eindkapitaal.
Stel dat Jan in april 2013 volledig arbeidsongeschikt wordt. Vanaf 1 mei 2013 vervalt voor
Jan de verplichting tot de betaling van de maandelijkse storting van € 200,-.
142p
Bereken per 1 mei 2013 het totale bedrag dat Jan Peeters aan premiebetalingen bespaart
door het arbeidsongeschikt raken (zie formuleblad).
opgave 4Opgave 4
Brahma gaat de concurrentie met Leffe aan
In augustus 2004 is er een fusie geweest tussen de Belgische bierbrouwer Interbrew (onder
andere Stella Artois en de speciaal bieren Leffe en Hoegaarden) en de Braziliaanse
bierbrouwer Companhia de Bebidas das Americas (onder andere het merk Brahma). De
nieuwe onderneming heet InBev en is, in hectoliters gemeten, de grootste brouwer ter
wereld.
De biermarkt wordt gesegmenteerd in pilsener bier en speciaal bier. Van de totale
bierconsumptie is slechts 5% speciaal bier.
De twee hoofdmerken pilsener bier van InBev zijn Stella Artois en Beck’s. InBev zal op de
Europese markt voor speciaal bier het merk Brahma gaan positioneren door het merk te
associëren met vakantie, zon en strand. InBev heeft in de markt voor speciaal bieren een
marktaandeel van 6%.
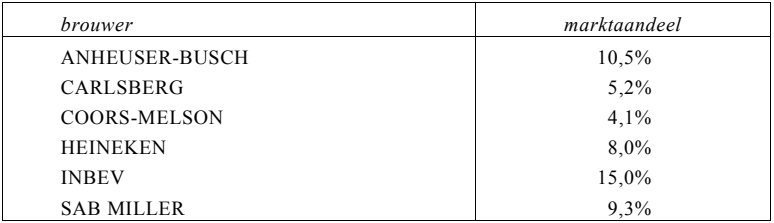
Marktaandeel zes grootste bierbrouwers wereldwijd naar afzetvolume in procenten
bron: de Volkskrant, 1 februari 2005
151p
Waarom vormt de introductie van Brahma op de Europese markt geen grote bedreiging voor
de marktpositie van Stella Artois?
In de marketing wordt een onderscheid gemaakt tussen geconcentreerde marketing,
gedifferentieerde marketing en ongedifferentieerde marketing.
161p
Welke van deze drie marketingstrategieën past InBev op de Europese markt toe? Motiveer
het antwoord.
172p
Bereken het marktaandeel (in één decimaal) van InBev op de markt voor pilsener bieren.
opgave 5Opgave 5
Bij deze opgave horen de informatiebronnen 5 tot en met 9. Informatiebron 5 gaat over het
rendement en risico van beleggingsmaatschappij Locatero B.V. Informatiebron 6 gaat over
de beoordeling door Simon Roodenburg van het rendement en de risico’s.
In informatiebron 7 staat een overzicht van het onroerend goed van Locatero B.V.
Informatiebron 8 bevat de financieringsstructuur van Locatero B.V. en in informatiebron 9
staan de kosten van Locatero B.V. over 2006.
Beleggingsmaatschappij Locatero B.V. (zie informatiebron 5), opgericht op 1 januari 2004,
biedt particuliere beleggers de mogelijkheid te beleggen in een landelijk gespreide
vastgoedportefeuille.
Aan Simon Roodenburg wordt de mogelijkheid geboden om per 1 januari 2006 tien
aandelen in deze beleggingsmaatschappij over te nemen tegen een overnameprijs van
€ 16.100,- per aandeel.
Om een weloverwogen besluit te nemen heeft Simon Roodenburg informatie ingewonnen.
In informatiebron 5 staat een algemene beschrijving van de beleggingen van Locatero B.V.
en de daaraan verbonden risico’s voor de belegger. De wijze waarop Simon persoonlijk de
genoemde risico’s en het rendement voor deze belegging afweegt en uitdrukt in een score,
staat in informatiebron 6. Simon zal de aandelen Locatero B.V. aankopen als de totaalscore
positief is.
Het in informatiebron 5 genoemde debiteurenrisico kan door Locatero B.V. zowel bij
afsluiten van het huurcontract als gedurende de looptijd van het huurcontract beperkt
worden.
181p
Noem een maatregel die Locatero B.V. kan nemen om het debiteurenrisico te beperken.
Simon stelt in informatiebron 6 dat hij het debiteurenrisico van Locatero B.V.
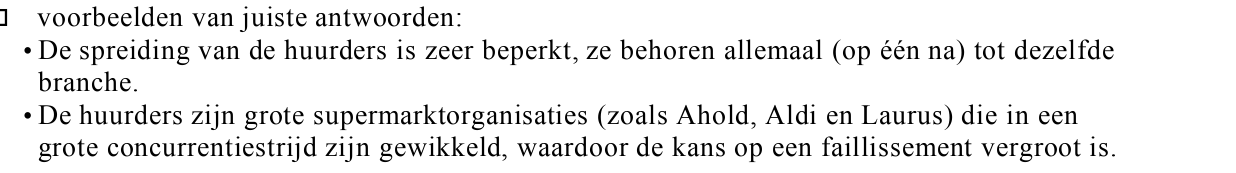
verwaarloosbaar klein acht. Deze opvatting heeft Simon gebaseerd op informatiebron 7
waarin staat dat het aantal huurders beperkt is en dat alle huurders op één na, grote
supermarktorganisaties zijn.
191p
Geef een verklaring die de opvatting van Simon over het debiteurenrisico van
Locatero B.V. twijfelachtig maakt.
203p
Bereken met behulp van informatiebron 7 de totale huuropbrengst van Locatero B.V. over
het jaar 2006. Ga er daarbij van uit dat de aflopende contracten in 2006 (geïndexeerd)
voortgezet worden.
213p
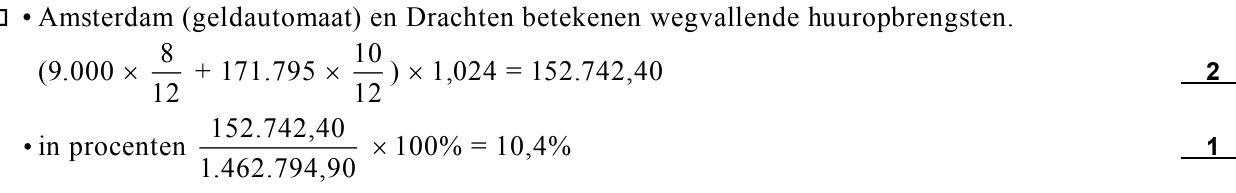
Bereken de procentuele daling van de totale huuropbrengst van Locatero B.V. over 2006 als
de tussen 1 januari 2006 en 31 december 2006 aflopende huurcontracten niet voortgezet
worden.
In informatiebron 6 staat vermeld hoe Simon het renterisico wil berekenen.
222p
Bereken met behulp van informatiebron 8 de verwachte totale rentelasten van Locatero B.V.
over het jaar 2006 als de marktrente in 2006 niet verandert.
233p
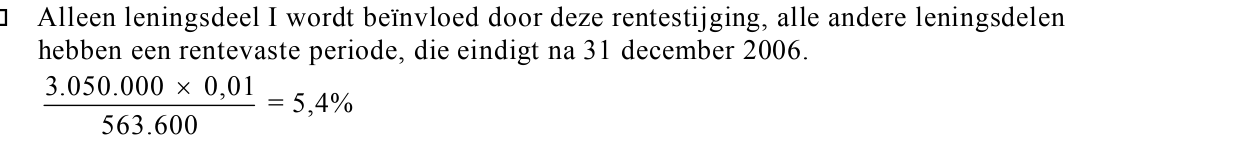
Bereken de procentuele stijging van de verwachte totale rentelasten over 2006, als de
marktrente op 1 januari 2006 met één procentpunt zou stijgen.
In verband met de rendementsberekening stelt Simon een resultatenbegroting op volgens
het model op de uitwerkbijlage. Uit het jaarverslag heeft Simon een overzicht (zie
informatiebron 9) opgesteld van de jaarlijkse kosten van Locatero B.V.
245puitwerkbijlage
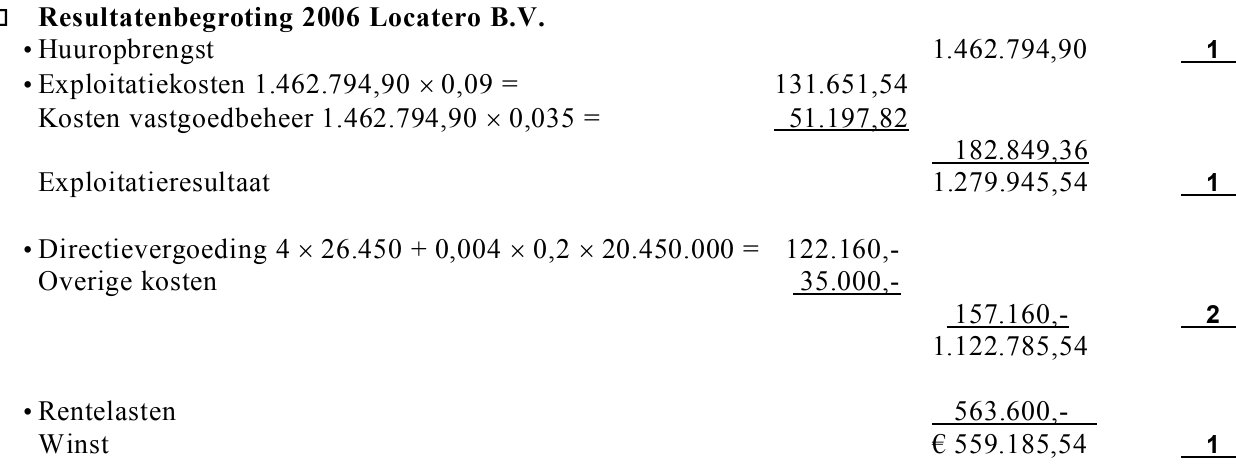
Bereken de begrote winst van Locatero B.V. over 2006. Vul daartoe de uitwerkbijlage die
bij deze opgave hoort in en vermeld op de uitwerkbijlage de berekeningen voor de
exploitatiekosten, de kosten van het vastgoedbeheer en de directievergoeding.
Locatero B.V. keert de winst volledig uit in de vorm van dividend.
252p
Bereken voor Simon het verwachte dividendrendement (
zie formuleblad) over 2006 bij
overname van de aandelen op 1 januari 2006.
262p
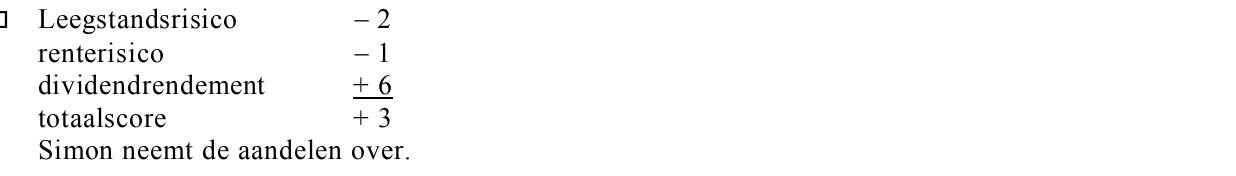
Beoordeel aan de hand van een berekening van de totaalscore of Simon de aandelen
Locatero B.V. overneemt.
opgave 6Opgave 6
Educatieve uitgeverij Nijgh Versluys stabiliseert prijzen van schoolboeken
Zoals eerder bekend is gemaakt, heeft het ministerie van Financiën besloten per
1 januari 2005 het BTW-tarief op leermiddelen waaraan een cd-rom is toegevoegd aan te
passen. De bij het boek ingesloten cd-rom wordt nu apart met 19% BTW (dat was voorheen
6%, zoals ook op overige leermiddelen) belast.
Nijgh Versluys heeft besloten haar prijzen, zoals reeds gepubliceerd in de catalogi van
2005, ongemoeid te laten. Nijgh Versluys zal voor alle titels ten behoeve van het voortgezet
onderwijs de BTW-verhoging dus niet doorberekenen aan scholen en hoopt hiermee een
bijdrage te leveren aan het binnen de perken houden van de schoolkosten voor ouders en
leerlingen.
bron: Nieuwsbericht Nijgh Versluys, 1 maart 2005
Veronderstel dat Nijgh Versluys aan een school voor voortgezet onderwijs in Breda in 2005
150 nieuwe boeken voor het vak management & organisatie verkoopt. De catalogusprijs van
dit boek, inclusief cd-rom, bedraagt € 37,10. Deze prijs is inclusief BTW. De prijsopbouw
van dit boek is zodanig dat 80% van de prijs betrekking heeft op het afzonderlijke boek en
20% op de cd-rom.
272p
Bereken welk bedrag Nijgh Versluys in verband met bovengenoemde verkoop aan de fiscus
in 2005 zou hebben moeten afdragen als het BTW-tarief voor cd-roms 6% zou zijn
gebleven.
283p
Bereken met welk bedrag de winst van Nijgh Versluys afneemt bij bovengenoemde verkoop
door het besluit van Nijgh Versluys om de BTW-verhoging niet in de verkoopprijs door te
berekenen.
Let op: de laatste vragen van dit examen staan op de volgende pagina.
opgave 7Opgave 7
In deze opgave blijft de BTW buiten beschouwing.
Een industriële onderneming bezit een sorteermachine die tot en met 31 december 2009
gebruikt zal worden. De restwaarde op 31 december 2009 is nihil. De onderneming
overweegt de sorteermachine per 1 januari 2007 om te bouwen. De levensduur van de
machine wordt door de ombouw niet verlengd. De omgebouwde sorteermachine heeft een
verwachte restwaarde van € 5.000,-. Het voordeel van de ombouw ligt in de besparing op de
arbeidsuren. Een nadeel van de ombouw is dat de jaarlijkse onderhoudskosten toenemen.
De investering die met de ombouw gemoeid is, bedraagt € 50.000,-. De onderneming
schrijft af met een vast percentage van de aanschafwaarde.
De onderneming wenst een minimaal rendement op het geïnvesteerd vermogen te behalen
van 7% per jaar.
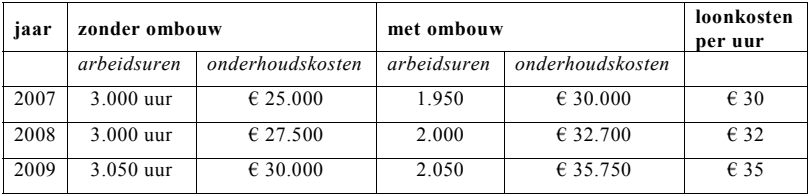
Met betrekking tot de besparing op de arbeidsuren en de hogere onderhoudskosten is het
volgende bekend:
291p
Met welk bedrag neemt de jaarlijkse afschrijving op de sorteermachine toe door de
ombouw?
302p
Bereken de verandering van de cashflow van 2007, 2008 en 2009 afzonderlijk ten gevolge
van de ombouw van de sorteermachine.
313p
Bereken op grond van de netto contante waarde of de ombouw economisch verantwoord
is (zie formuleblad). Ga ervan uit dat de cashflows aan het eind van het jaar vrijvallen.