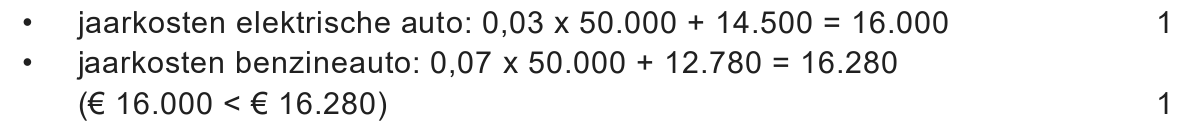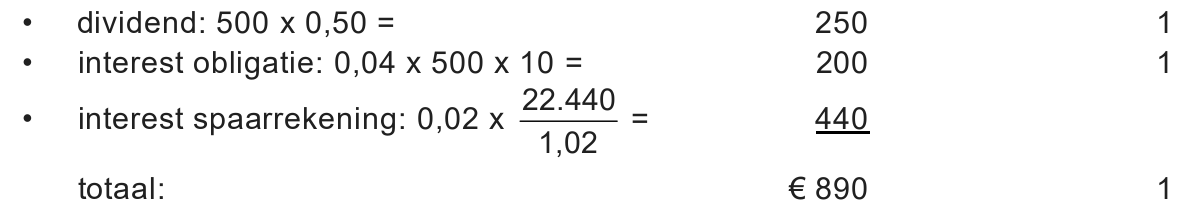opgave 1Opgave 1
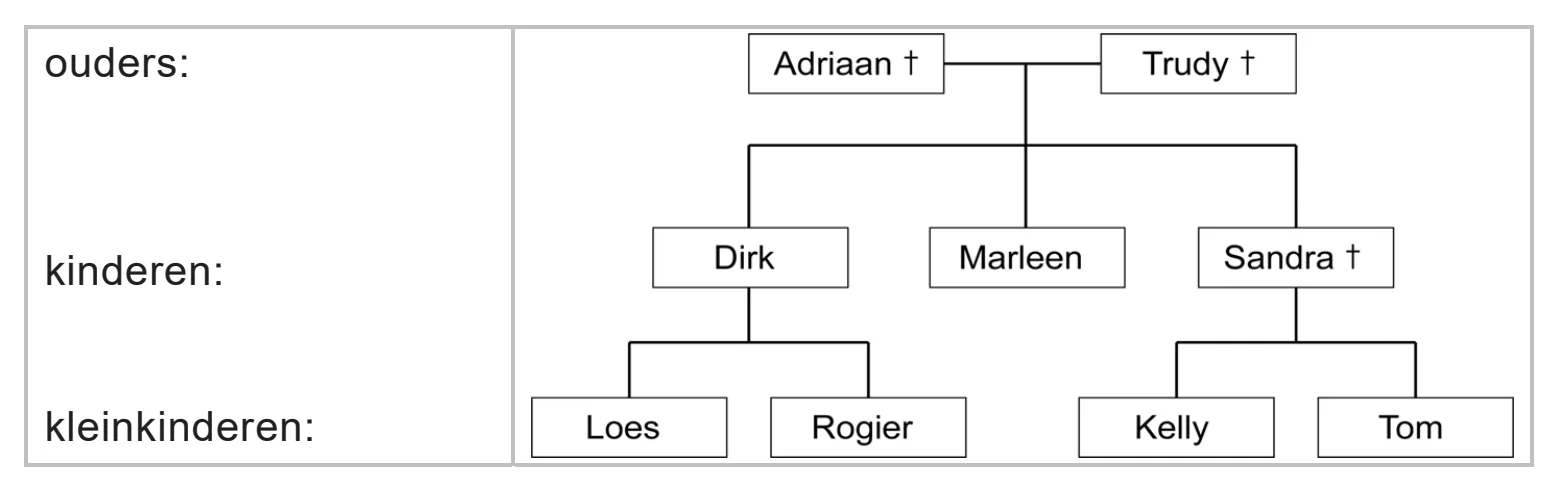
Op 19 maart 2019 ziet de stamboom van de familie De Groot, na het
overlijden van Trudy op 18 maart 2019, er als volgt uit:
† betekent overleden.
Op het moment van overlijden van Trudy was haar vermogen
€ 180.000. Trudy had geen testament opgemaakt. Alle erfgenamen zullen
de erfenis zuiver aanvaarden.
Wettelijke regels erfenis
Indien er geen testament is opgemaakt, zal de erfenis bij het overlijden
van een ouder als volgt verdeeld worden.
− De helft van het totale gezamenlijke vermogen (bezittingen minus
schulden), gemeten op het moment van overlijden, komt ten gunste
aan de langstlevende: dit is meestal de partner.
− Indien de partner al is overleden, valt de erfenis toe aan de kinderen
met een gelijk kindsdeel.
− Indien een van de kinderen al is overleden, wordt het kindsdeel
gelijkelijk verdeeld onder de kinderen van dat overleden kind.
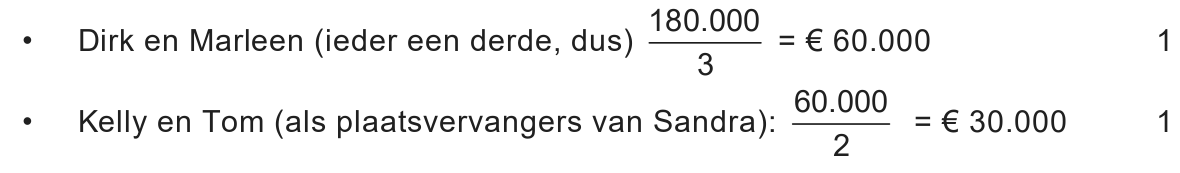
12pBereken voor elke erfgenaam de omvang in euro’s van het erfdeel.
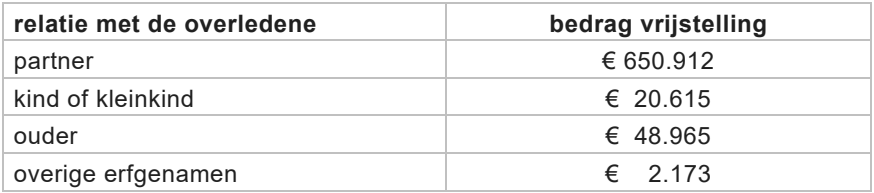
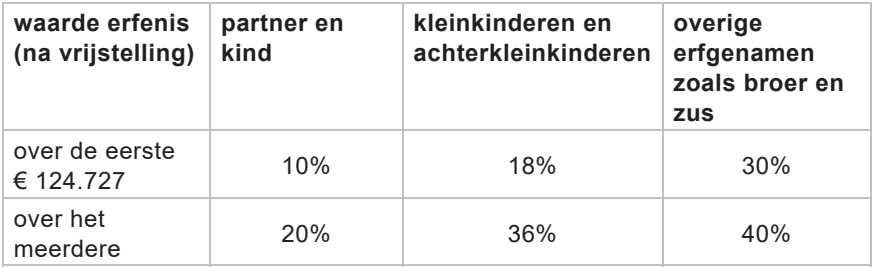
Over het erfdeel moet erfbelasting worden afgedragen. Dat gebeurt op
basis van onderstaande tabellen.
Vrijstelling erfbelasting
Tarieven erfbelasting
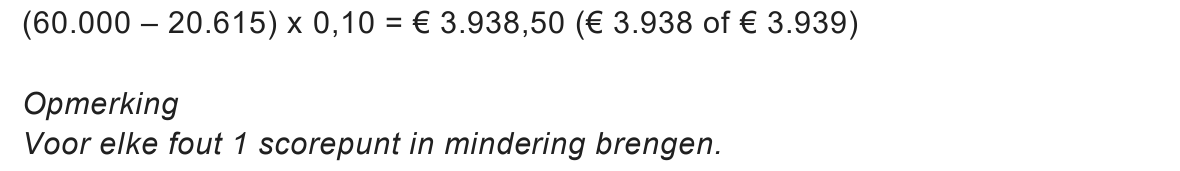
22pBereken de te betalen erfbelasting over het erfdeel van Marleen.
Trudy en Marleen hadden ruzie. Daarom overwoog Trudy om Marleen te
onterven. Trudy had dat echter niet vastgelegd in een testament.
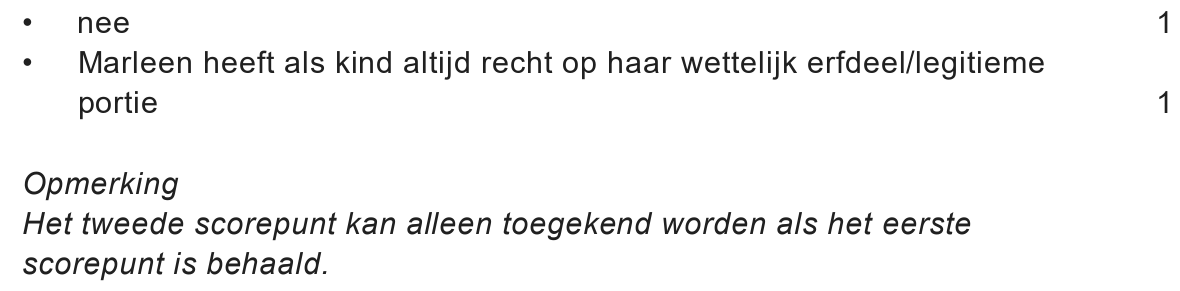
32pAls Trudy dat wel had vastgelegd in een testament, betekent dit dan dat
Marleen geen aanspraak kan maken op een deel van de erfenis? Motiveer
het antwoord.
opgave 2Opgave 2
Bij deze opgave horen de informatiebronnen 1 tot en met 3.
In deze opgave blijft de btw buiten beschouwing.
BJones bv is een modeketen met vijf fysieke winkels en een
distributiecentrum. Alleen het distributiecentrum is in eigen bezit van
BJones. De winkels zijn gehuurd. Bridget is per 1 januari 2018 directeur
en enige aandeelhouder. Bridget stelt een SWOT-analyse van BJones op
om het toekomstperspectief van het bedrijf te kunnen vergroten. In de
SWOT-analyse staat onder andere:
− het veranderende koopgedrag van consumenten: consumenten doen
vaker online aankopen en minder vaak aankopen in fysieke winkels
− de hoge personeelskosten van BJones: het personeelsbestand is te
groot
Een SWOT-analyse bestaat uit vier onderdelen: de analyse van
Strengths, Weaknesses, Opportunities en Threats.
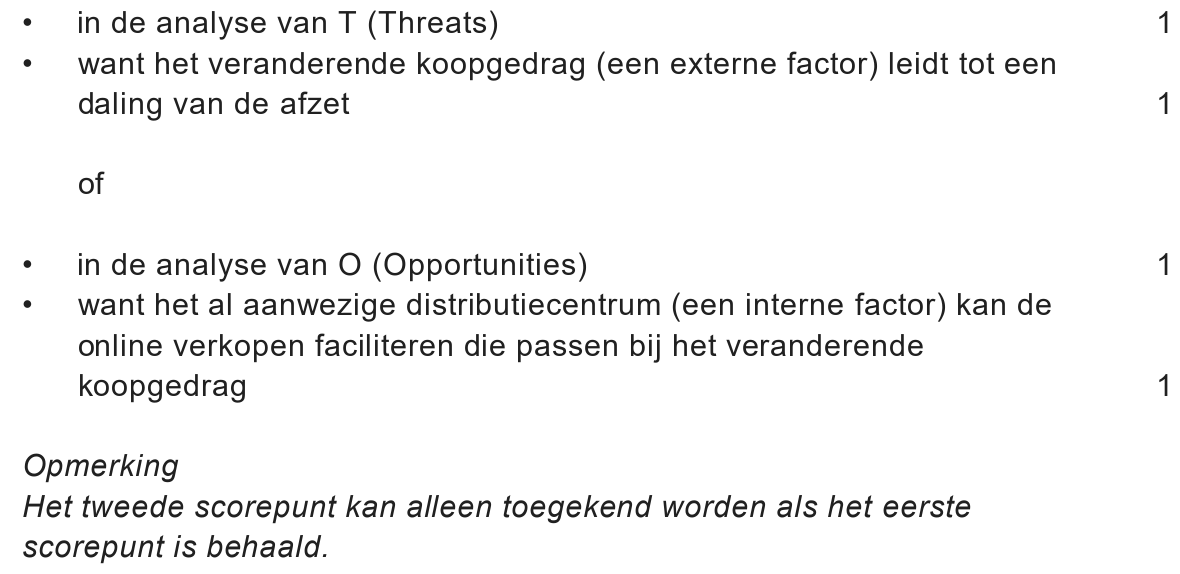
42pIn welk onderdeel van de SWOT-analyse van BJones zou het
veranderende koopgedrag van consumenten meegenomen moeten
worden? Motiveer het antwoord.
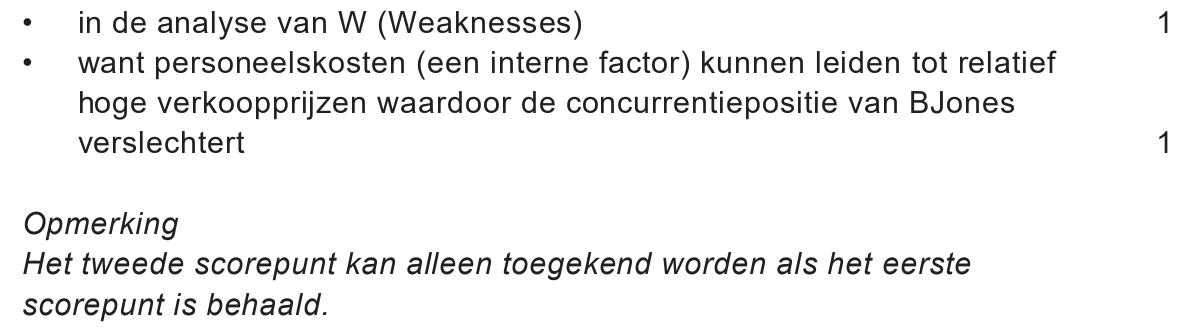
52pIn welk onderdeel van de SWOT-analyse van BJones zouden de hoge
personeelskosten van BJones meegenomen moeten worden? Motiveer
het antwoord.
Het veranderende koopgedrag van consumenten heeft geleid tot een
daling van de omzet en de winst in de kledingbranche. Hoewel ook
BJones heeft gemerkt dat de omzet en winst zijn gedaald, is er pas sinds
het vierde kwartaal van 2019 sprake van een gestegen
faillissementsrisico bij BJones.
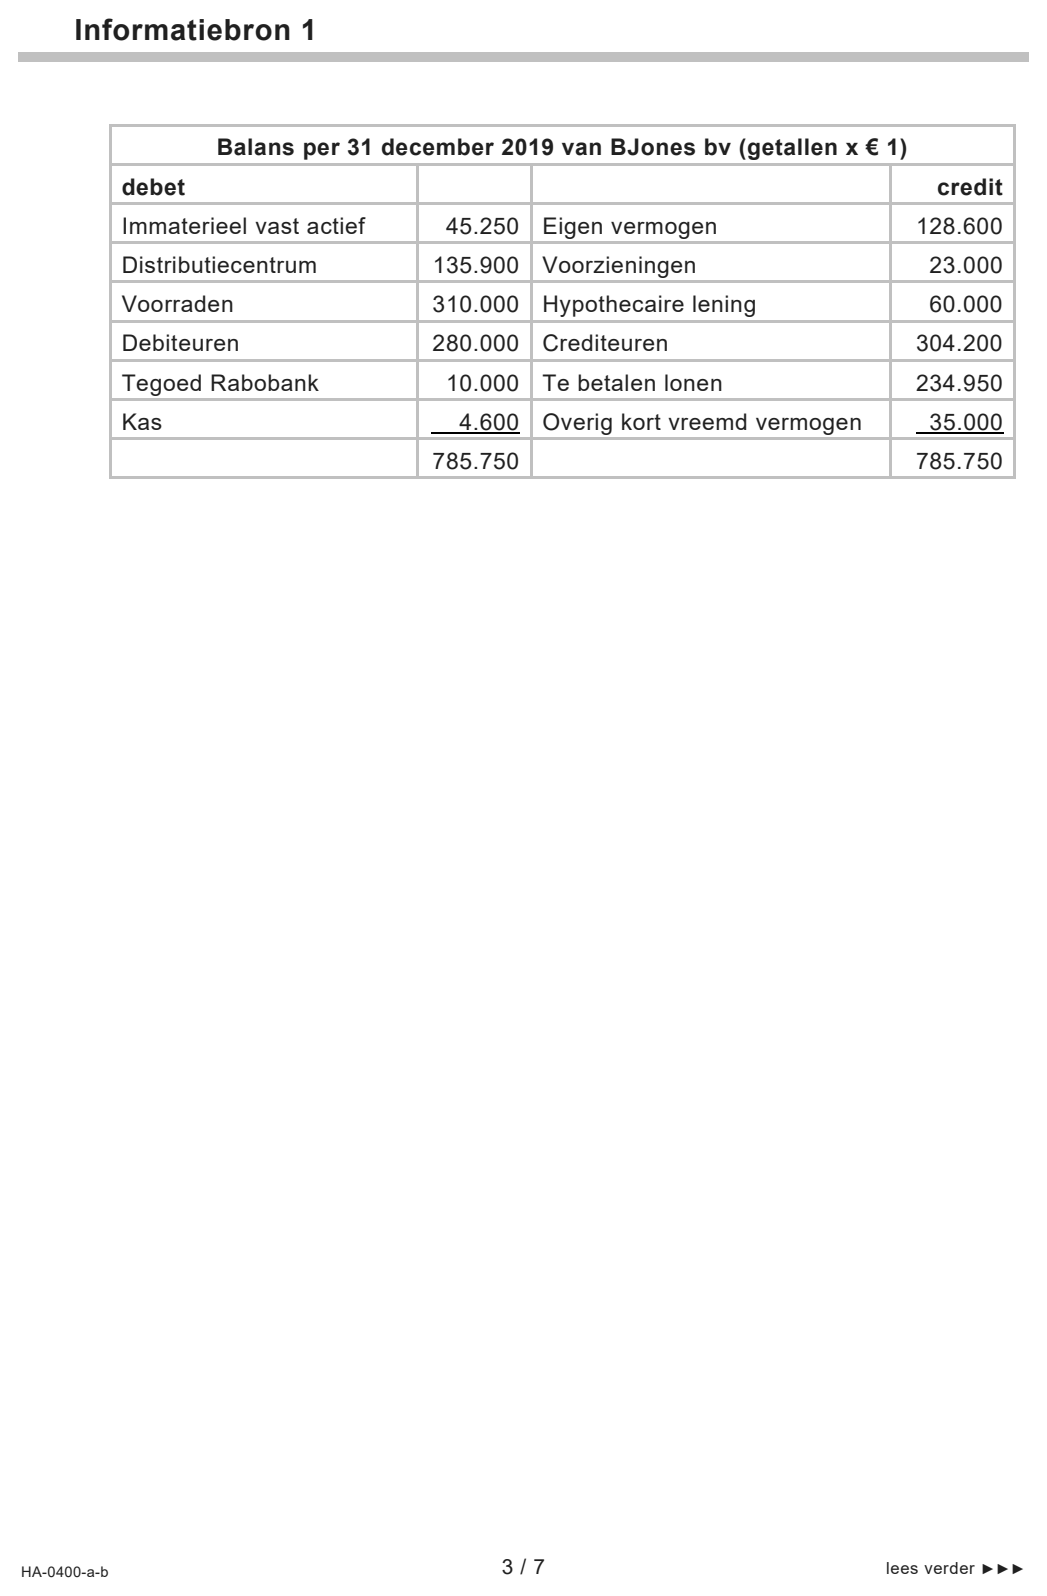
In informatiebron 1 is de balans per 31 december 2019 van BJones
opgenomen. Voor de inschatting van het faillissementsrisico wordt onder
andere de liquiditeitspositie berekend door middel van de quick ratio.
Deze is in het algemeen geschikter dan de current ratio.
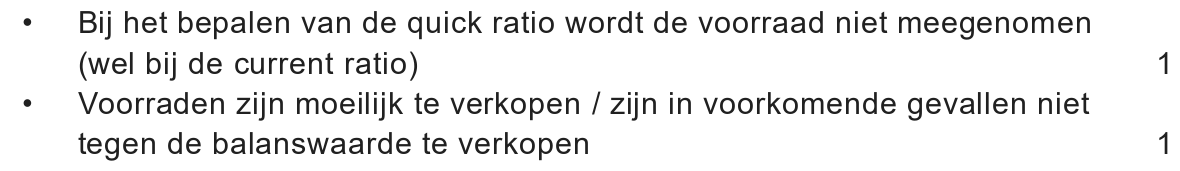
62pGeef aan wat het verschil is tussen de quick ratio en current ratio en geef
vervolgens aan waarom in het algemeen de quick ratio geschikter is voor
het vaststellen van het faillissementsrisico dan de current ratio.
Op 1 oktober 2019 was de quick ratio 0,64.
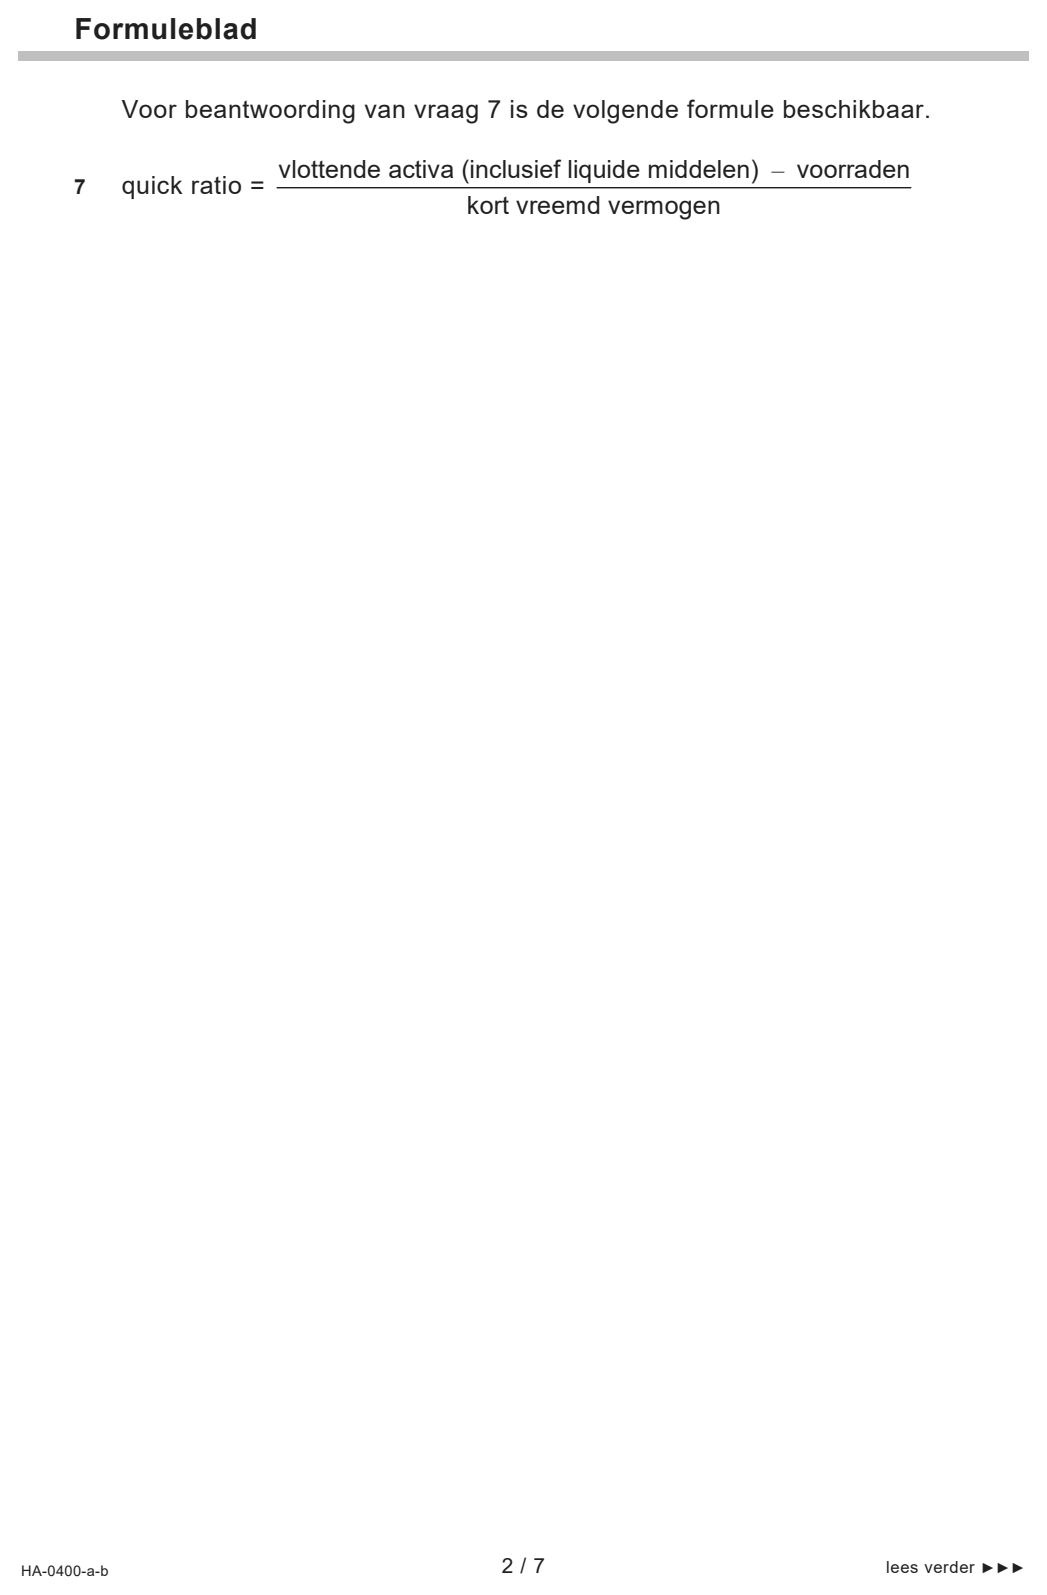
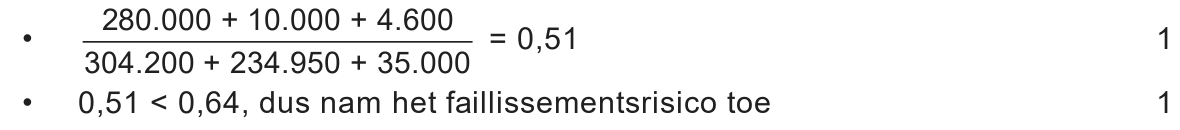
72pToon aan of het faillissementsrisico van BJones in het vierde kwartaal van
2019 is toegenomen. Bereken hiertoe de quick ratio per
31 december 2019 (zie formuleblad en informatiebron 1).
BJones heeft verplichtingen met betrekking tot onroerend goed die niet uit
de balans van BJones blijken, maar wel het faillissementsrisico vergroten.
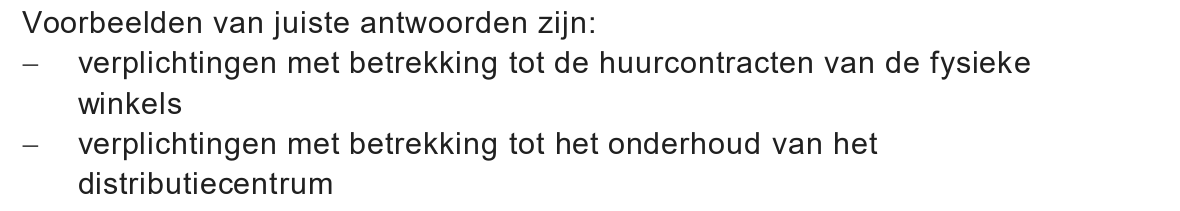
81pGeef een voorbeeld van zo’n niet uit de balans blijkende verplichting voor
BJones die het faillissementsrisico kan vergroten.
Surseance van betaling?
Vanwege de hoge personeelskosten en het verhoogde faillissementsrisico
wil Bridget begin december 2019 surseance van betaling aanvragen. Ze
verwacht bij toekennen van surseance van betaling dat ze het overtollige
personeel kan ontslaan. De accountant geeft aan dat surseance van
betaling hiervoor geen geschikt middel is.
91pLeg uit dat het aanvragen van surseance van betaling geen oplossing is
om overtollig personeel te kunnen ontslaan.
Faillissement en doorstart
Aangezien Bridget geen toekomst ziet voor het bedrijf zoals het nu is,
vraagt zij eind december 2019 faillissement aan. Per 1 januari 2020 is
BJones failliet verklaard. Vanaf dat moment wordt er door de curator
gekeken of BJones overgenomen kan worden en vervolgens een doorstart
kan maken.
Investeringsbedrijf Darcy nv overweegt BJones over te nemen voor
€ 325.000 en een doorstart te maken. De doorstart omvat:
− het sluiten van de huidige winkels
− het handhaven van de merknaam BJones
− een herpositionering: online verkoop
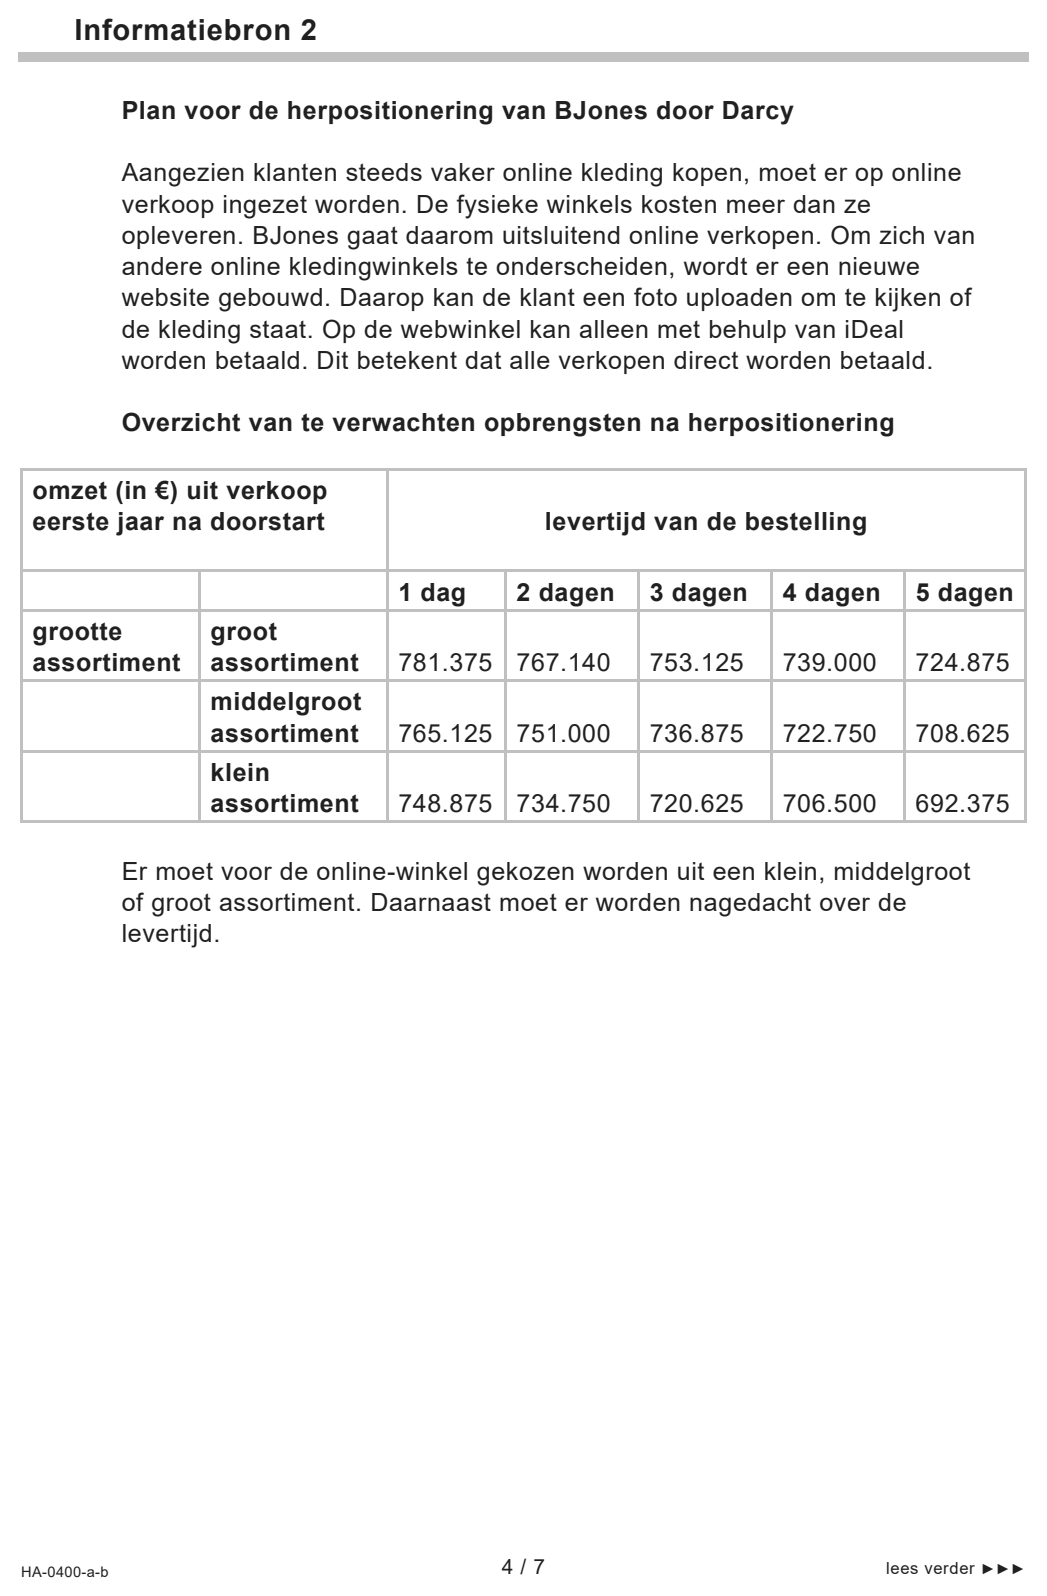
In informatiebron 2 staat een plan voor deze herpositionering uitgewerkt.
Daarin is een overzicht opgenomen van de verwachte omzet na de
herpositionering. Bij de online verkopen moet Darcy nog beslissen over
de omvang van het assortiment en de levertijd. Darcy kiest voor:
− een groot assortiment
− een levertijd van 2 dagen
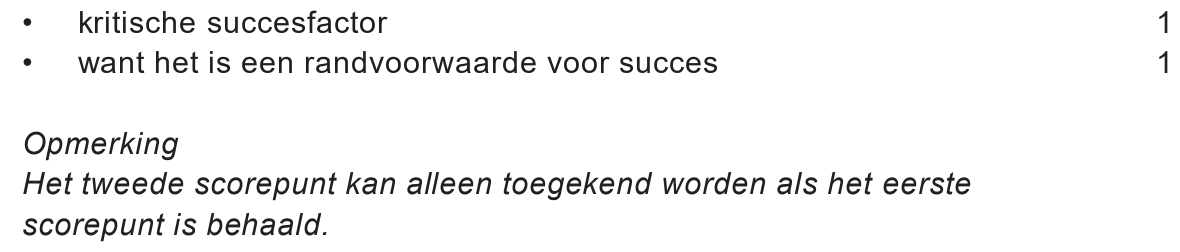
102pGeef aan of er bij de grootte van het assortiment sprake is van een
kritische succesfactor of van een kritische prestatie-indicator. Motiveer het
antwoord.
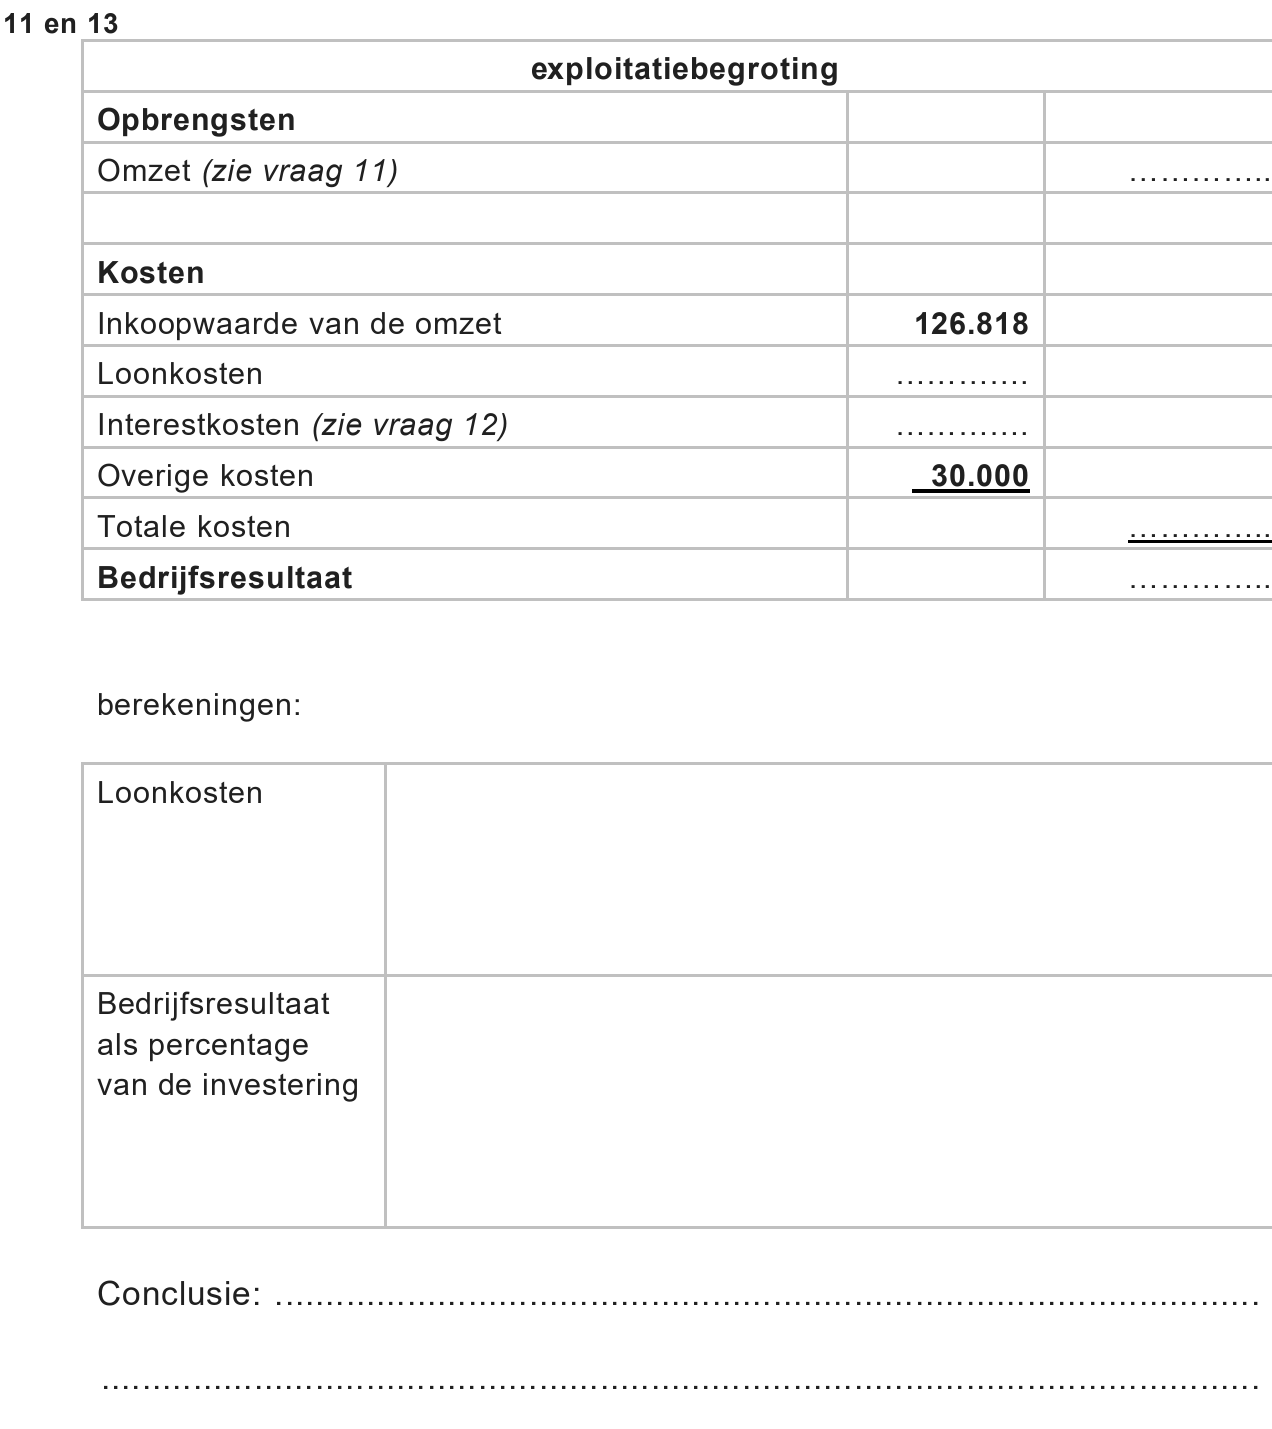
111puitwerkbijlageBepaal de omzet die bij deze keuze van Darcy hoort.
Vul deze berekende omzet in op de uitwerkbijlage die bij deze vraag en
vraag 13 hoort.
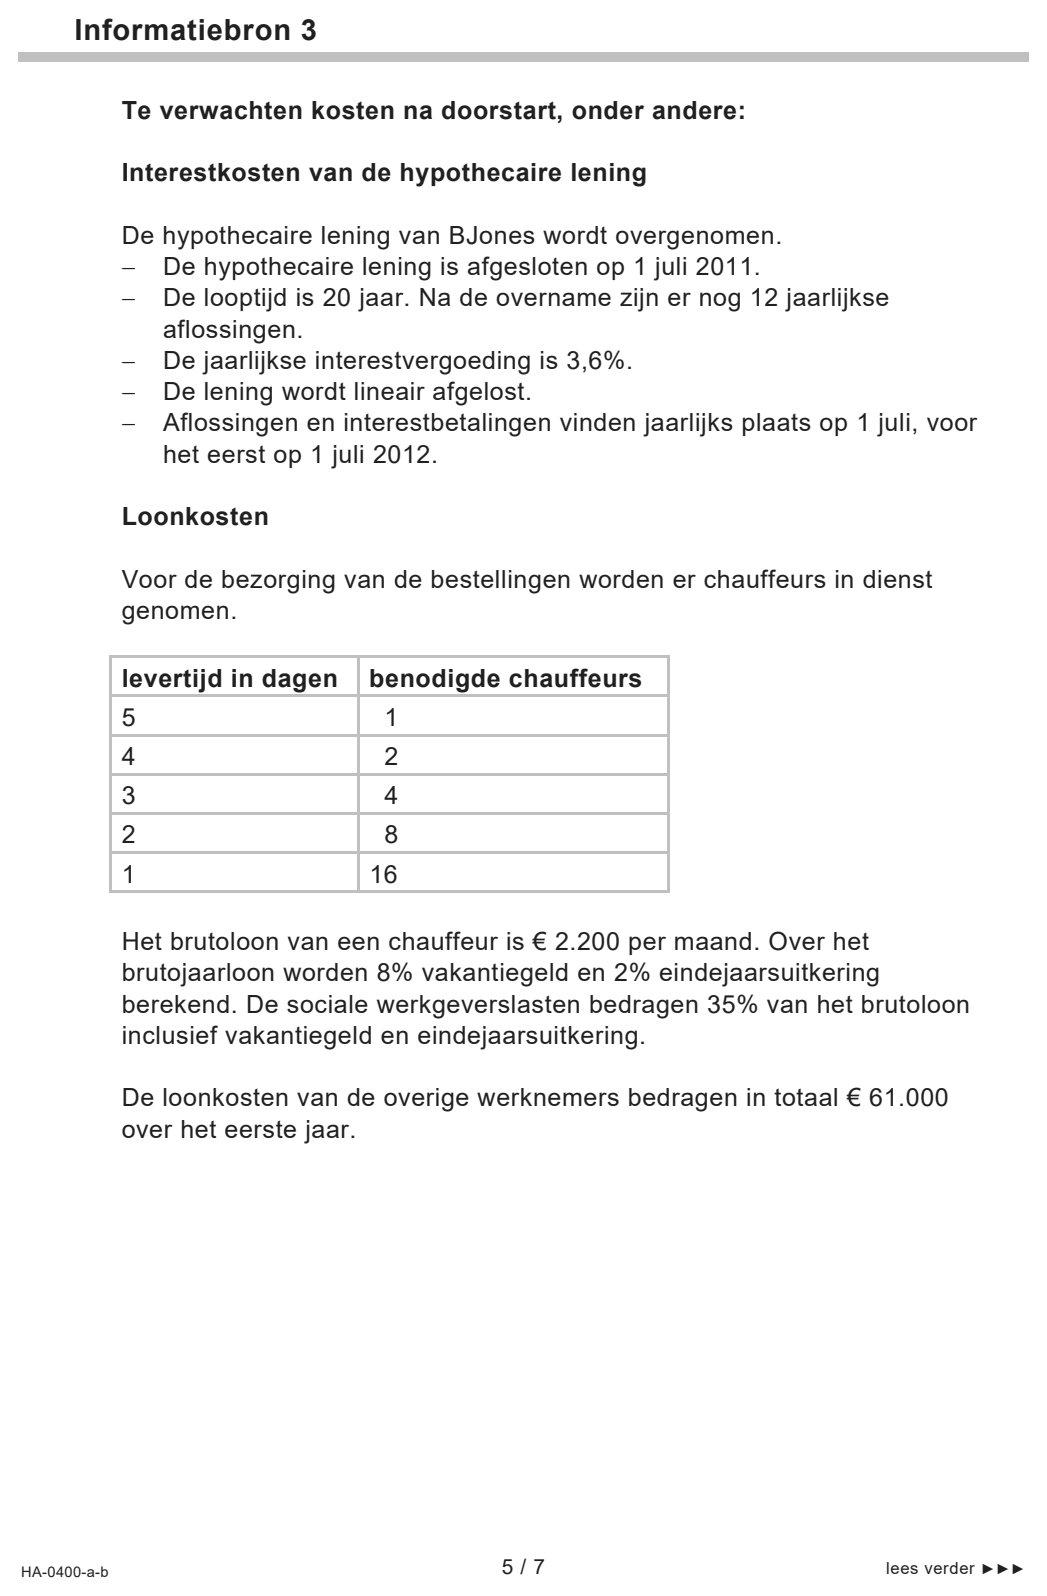
Verwacht resultaat na herpositionering
In informatiebron 3 staat een overzicht van te verwachten kosten voor
BJones in het eerste jaar (1 april 2020 tot en met 31 maart 2021) na de
doorstart.
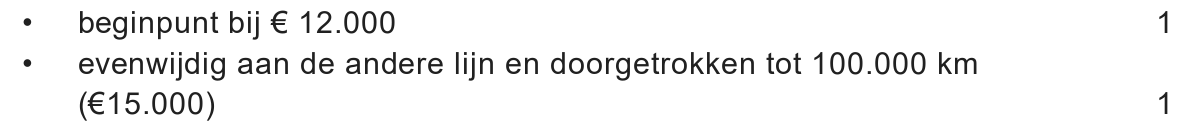
123pBereken de interestkosten van Darcy in het eerste jaar na de doorstart,
dus vanaf 1 april 2020 tot en met 31 maart 2021 (zie informatiebronnen 1
en 3).
Darcy wil per 1 april 2020 met BJones een doorstart maken als het
verwachte bedrijfsresultaat als percentage van de investering
(€ 325.000) in het eerste jaar na de doorstart hoger zal zijn dan 30%.
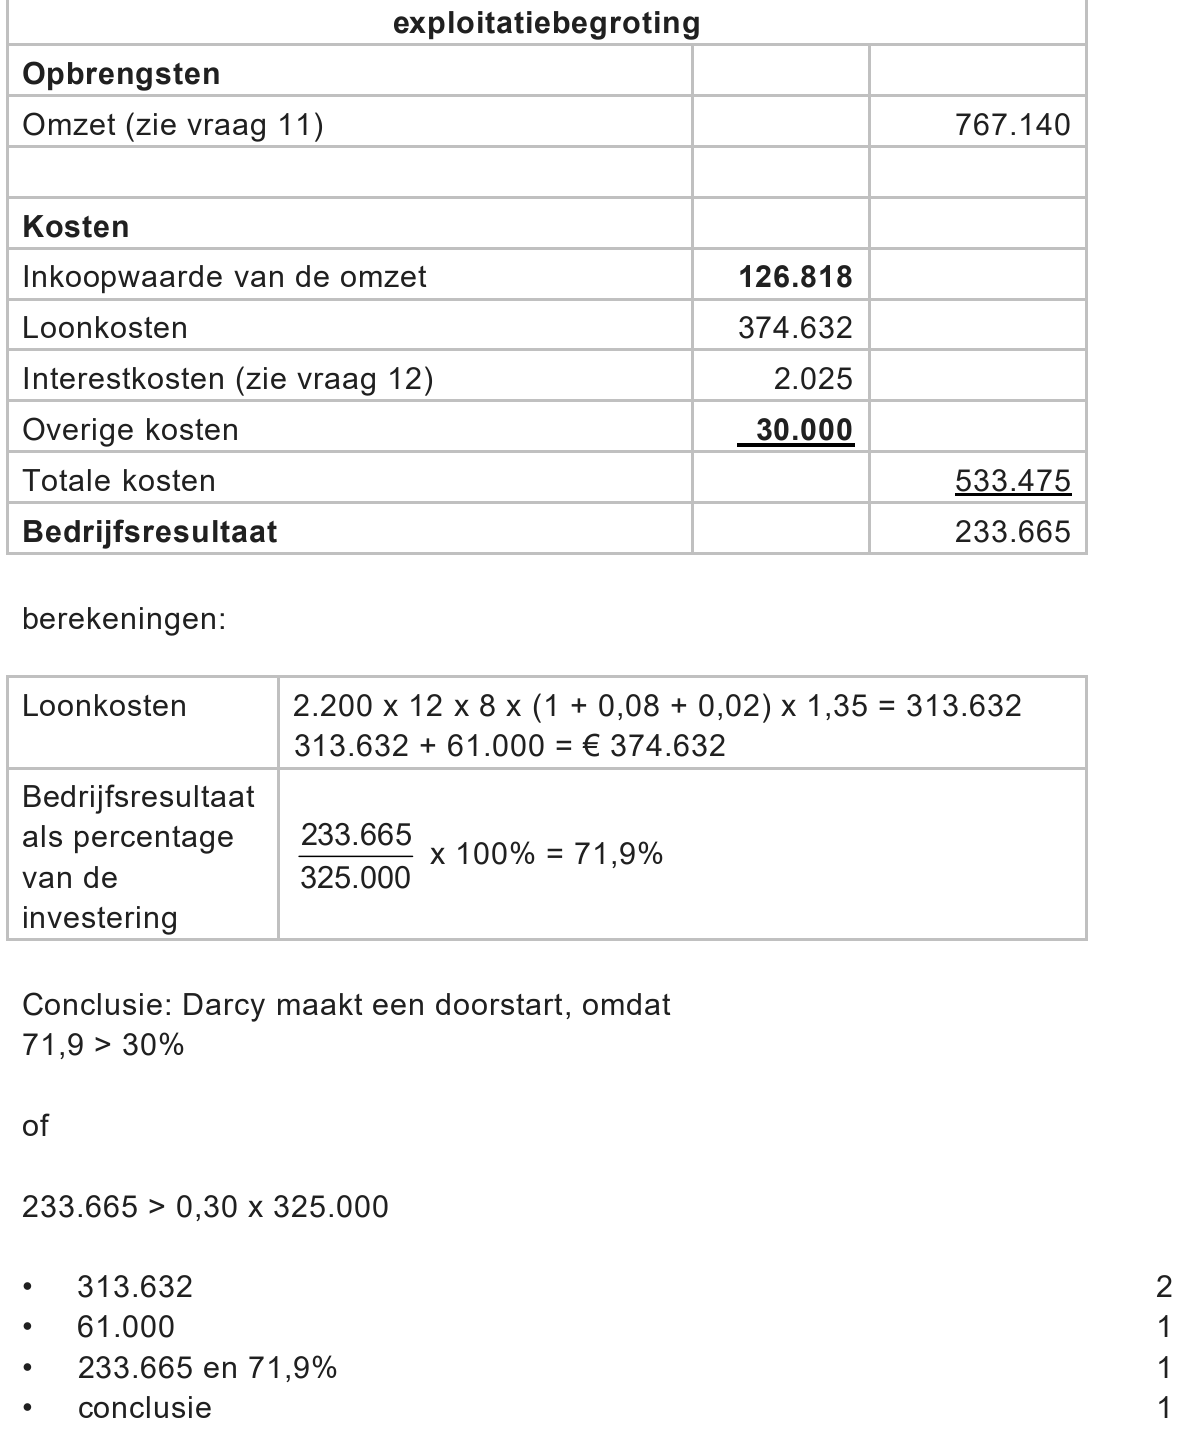
135puitwerkbijlageGeef aan of Darcy per 1 april 2020 met BJones een doorstart zal maken
(zie informatiebronnen 2 en 3).
Vul hiertoe de uitwerkbijlage die bij deze vraag hoort volledig in.
opgave 3Opgave 3
In deze opgave is het btw-tarief 21%.
Vink is een webshop in kantoorartikelen en heeft als rechtsvorm de
eenmanszaak.
Van Vink is de onderstaande balans per 1 december 2019 gegeven.
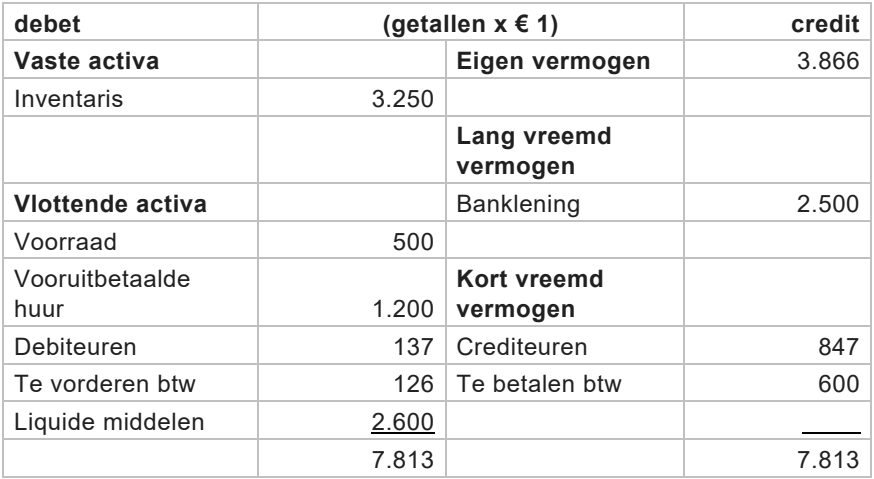
debet (getallen x € 1) credit Vaste activa Eigen vermogen 3.866 Inventaris 3.250 Lang vreemd vermogen Vlottende activa Banklening 2.500 Voorraad 500 Vooruitbetaalde huur 1.200 Kort vreemd vermogen Debiteuren 137 Crediteuren 847 Te vorderen btw 126 Te betalen btw 600 Liquide middelen 2.600 7.813 7.813
Op de balans van Vink staat de balanspost Vooruitbetaalde huur. Deze
balanspost hoort tot de overlopende posten.
142pLeg uit waarom Vooruitbetaalde huur tot de overlopende posten hoort.
Vink stelt maandelijks een balans en een winst- en verliesrekening op.
In december 2019 moeten de onderstaande gegevens nog in de
boekhouding worden verwerkt.
a de inkoop van kantoorartikelen in december 2019 voor € 992,20
inclusief btw
De betaling is in januari 2020.
b de betaling van de annuïteit van december 2019 met betrekking tot de
banklening
De maandelijkse annuïteit is € 53 en is gebaseerd op een
interestvergoeding van 0,2% per maand.
c een privéopname van € 2.000 van de bank in december
d de huurkosten van december
Op 1 november is de huur voor drie maanden vooruitbetaald per bank.
e de aanschaf op 1 december van inventaris voor € 3.267 inclusief btw
De betaling is contant. Op deze inventaris wordt maandelijks in
vijf jaar lineair afgeschreven tot een restwaarde van 0.
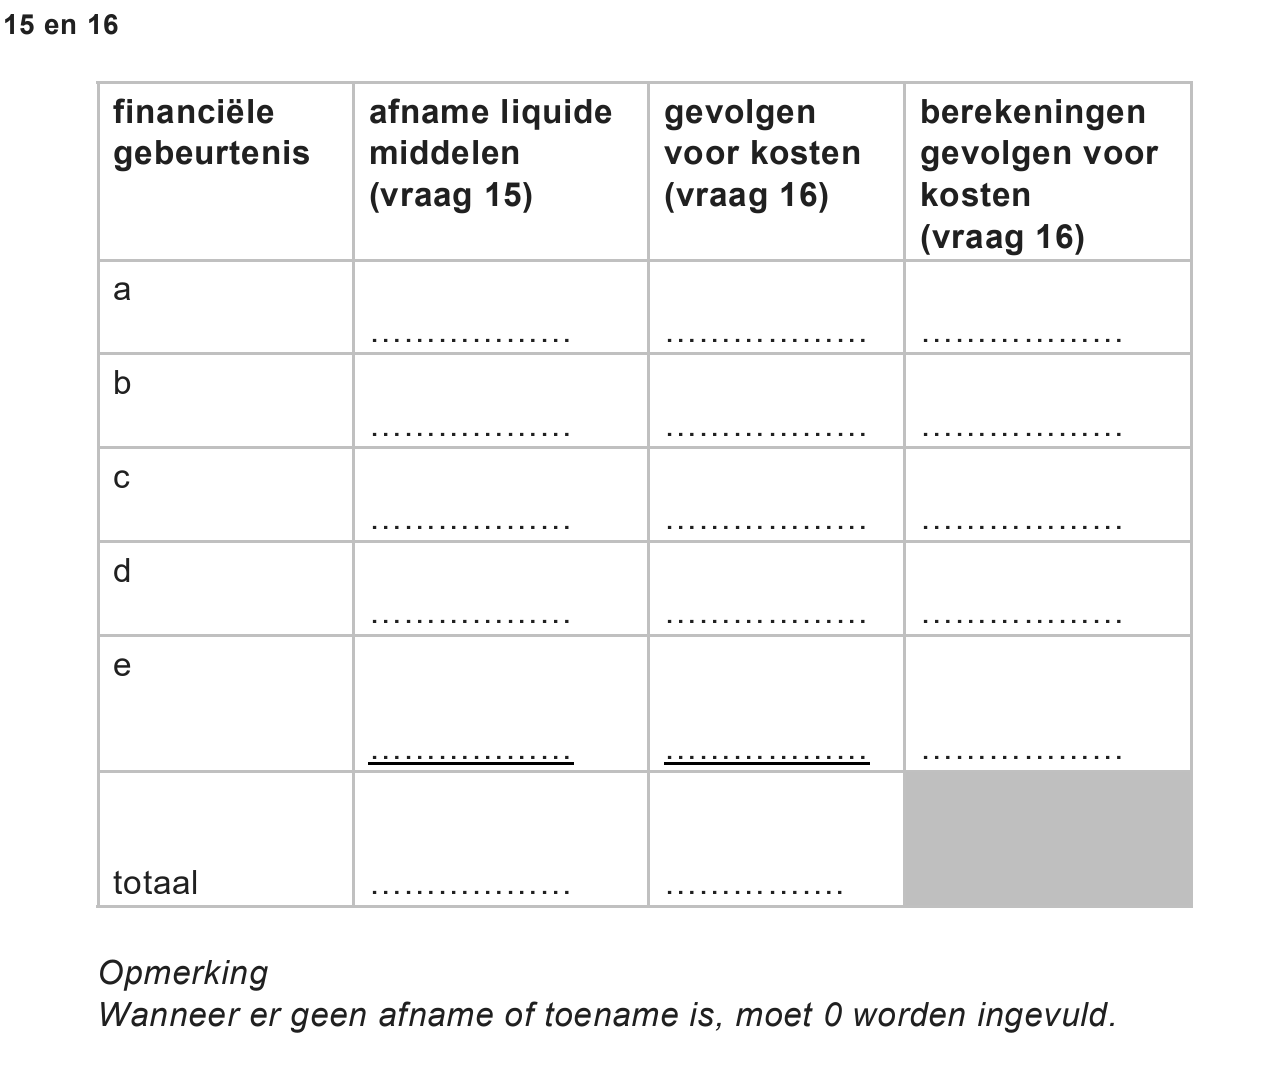
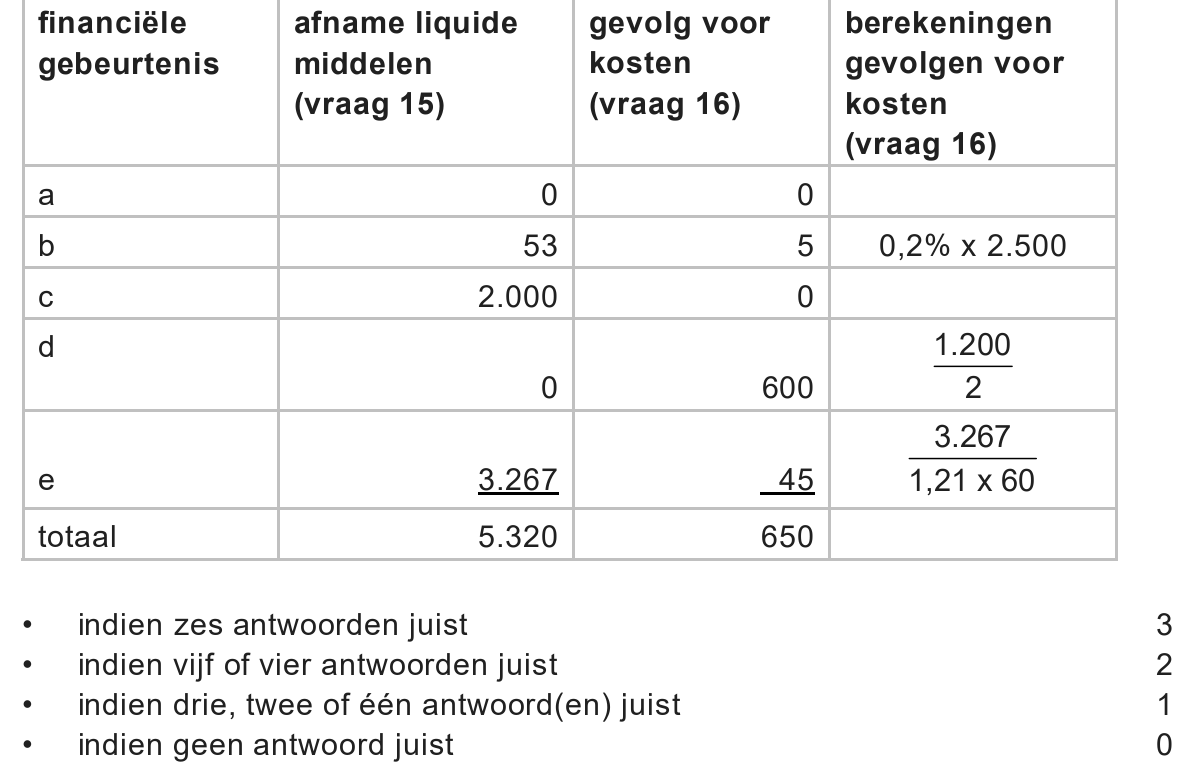
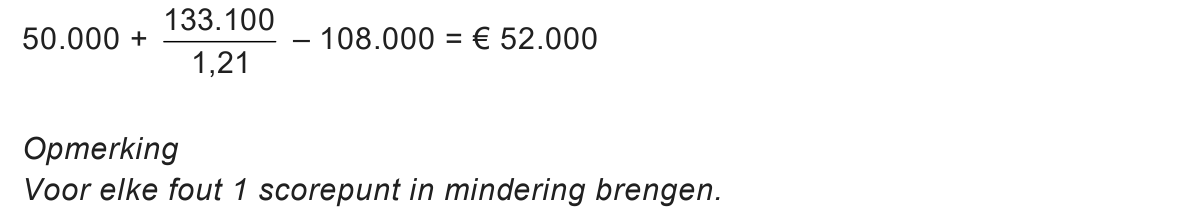
153puitwerkbijlageBereken met welk bedrag in totaal de liquide middelen van Vink in
december 2019 afnemen als gevolg van de verwerking van bovenstaande
gegevens a tot en met e.
Vul hiertoe het gedeelte van de uitwerkbijlage dat bij deze vraag hoort in.
Wanneer er geen verandering is, wordt 0 ingevuld.
164puitwerkbijlageBereken de gevolgen voor de totale kosten van Vink over december 2019
als gevolg van de verwerking van bovenstaande gegevens a tot en met e.
Vul hiertoe het gedeelte van de uitwerkbijlage dat bij deze vraag hoort in.
Wanneer er geen gevolg is, wordt 0 ingevuld.
opgave 4Opgave 4
In deze opgave is het btw-tarief 21%.
CosmoSub bv is een organisatie die abonnementen op
cosmeticaproducten aan consumenten verkoopt. De abonnementhouders
krijgen elke maand een cosmeticaproduct naar keuze.
De afnemers betalen voor het abonnement aan CosmoSub € 12,10
inclusief btw op elke eerste dag van de maand en krijgen het
cosmeticaproduct vervolgens één week later thuisbezorgd.
Hieronder zijn de gedeeltelijk ingevulde balansen, het overzicht van
ontvangsten en uitgaven en de winst- en verliesrekening van CosmoSub
gegeven.
Balansen (getallen x € 1) CosmoSub
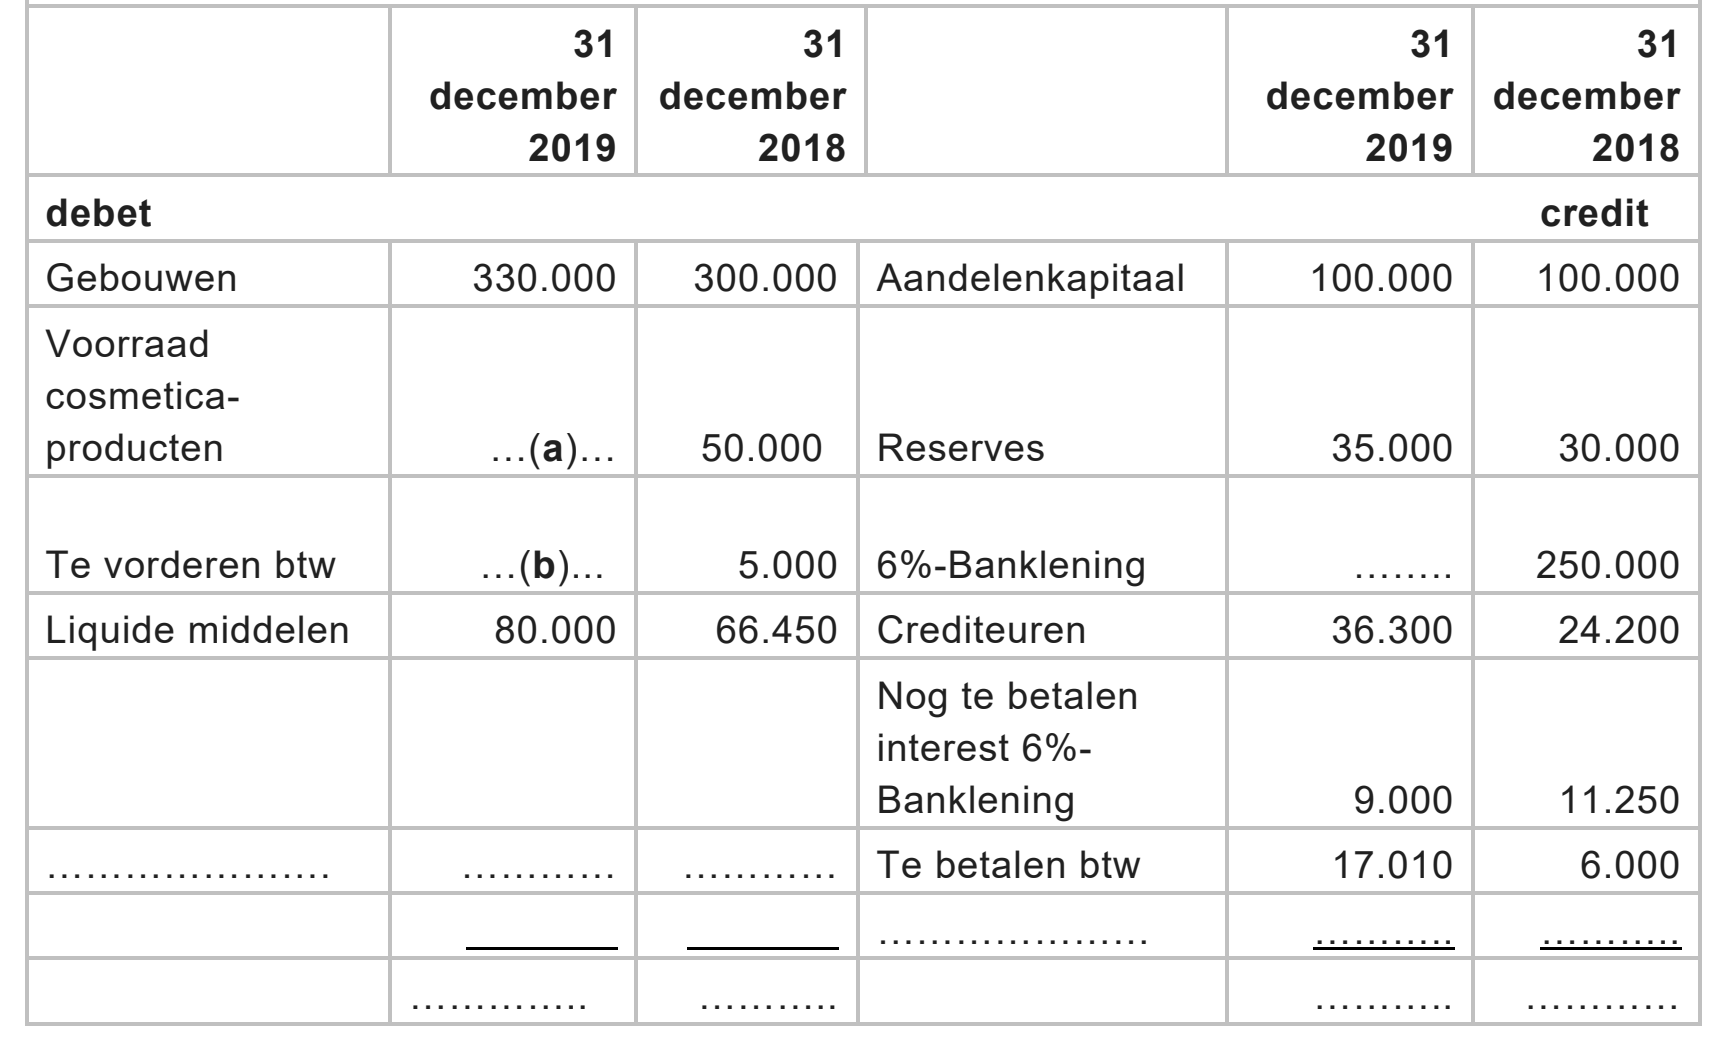
31 31 31 31 december december december december 2019 2018 2019 2018 debet credit Gebouwen 330.000 300.000 Aandelenkapitaal 100.000 100.000 Voorraad cosmetica- producten …(a)… 50.000 Reserves 35.000 30.000 Te vorderen btw …(b)... 5.000 6%-Banklening …….. 250.000 Liquide middelen 80.000 66.450 Crediteuren 36.300 24.200 Nog te betalen interest 6%- Banklening 9.000 11.250 …………………. ………… ………… Te betalen btw 17.010 6.000 ………………… ……….. ……….. ………….. ……….. ……….. …………
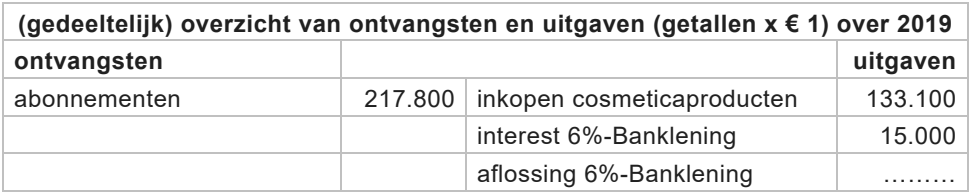
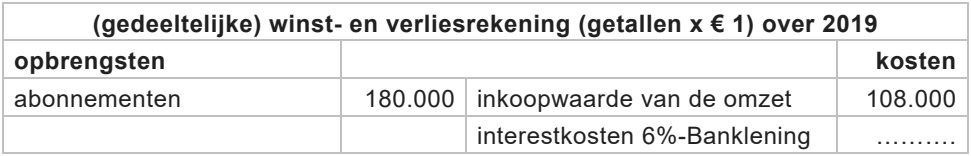
In het overzicht van ontvangsten en uitgaven staat bij ‘abonnementen’
een bedrag van € 217.800, terwijl dit op de winst- en verliesrekening
€ 180.000 is.
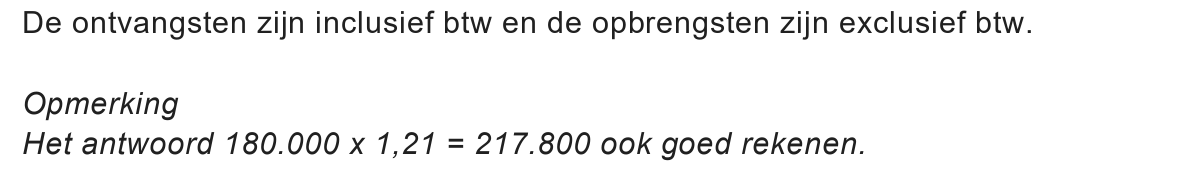
171pGeef de verklaring voor het verschil tussen € 217.800 en € 180.000.
182pBereken de waarde van de balanspost Voorraad cosmeticaproducten (a)
op 31 december 2019.
Elk jaar worden op 1 april de jaarlijkse lineaire aflossing en de interest
van de 6%-Banklening van de voorafgaande twaalf maanden betaald.
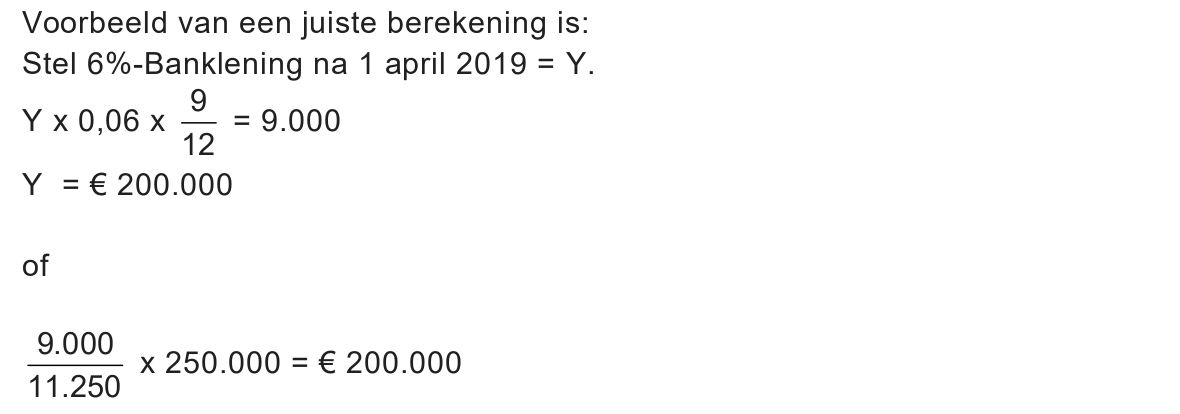
192pBereken de omvang van de 6%-Banklening per 31 december 2019 na de
aflossing op 1 april 2019. Gebruik hiertoe de balanspost Te betalen
interest 6%-Banklening.
Half januari 2020 verrekent CosmoSub de te vorderen btw en de te
betalen btw over het vierde kwartaal van 2019 met de Belastingdienst. Op
de eerste dag van de maanden oktober, november en december van 2019
had CosmoSub respectievelijk 2.600, 2.700 en 2.800 betalende
abonnees.
Verder is gegeven dat:
− in 2019 de inkoopwaarde van de omzet 60% van de omzet is.
− in de maanden van het vierde kwartaal van 2019 de inkopen exclusief
btw gelijk zijn aan de inkoopwaarde van de omzet.
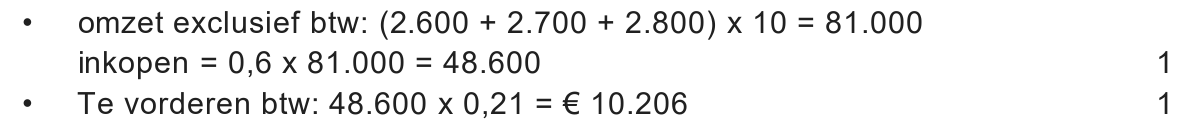
202pBereken de omvang van de balanspost Te vorderen btw (b) per
31 december 2019.
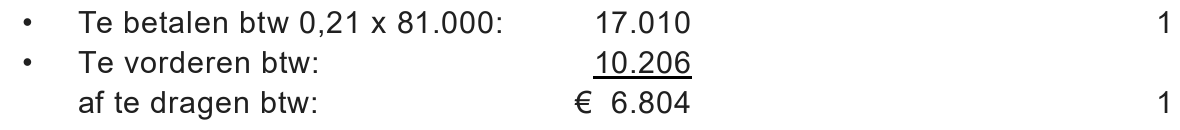
212pBereken het btw-bedrag dat half januari 2020 met de Belastingdienst moet
worden verrekend als gevolg van de inkopen en verkopen in het vierde
kwartaal van 2019. Geef aan of CosmoSub dit bedrag moet afdragen aan
de Belastingdienst of moet ontvangen van de Belastingdienst.
opgave 5Opgave 5
Bij deze opgave hoort informatiebron 4.
In deze opgave blijft de btw buiten beschouwing.
Adviesbureau Advice4U heeft een werknemer in dienst genomen. Deze
heeft voor zijn werk een auto van de zaak nodig. Advice4U wil voor deze
medewerker vanwege milieuoverwegingen een elektrische auto
aanschaffen, maar dit mag niet tot hogere totale jaarlijkse kosten voor
Advice4U leiden dan wanneer een benzineauto zou worden aangeschaft.
Advice4U heeft twee vergelijkbare auto’s geselecteerd: één benzineauto
en één elektrische auto. Omdat een elektrische auto via het
elektriciteitsnet opgeladen moet worden, zal bij de keuze voor de
elektrische auto ook een laadpaal worden aangeschaft die op het terrein
van Advice4U zal worden geïnstalleerd.
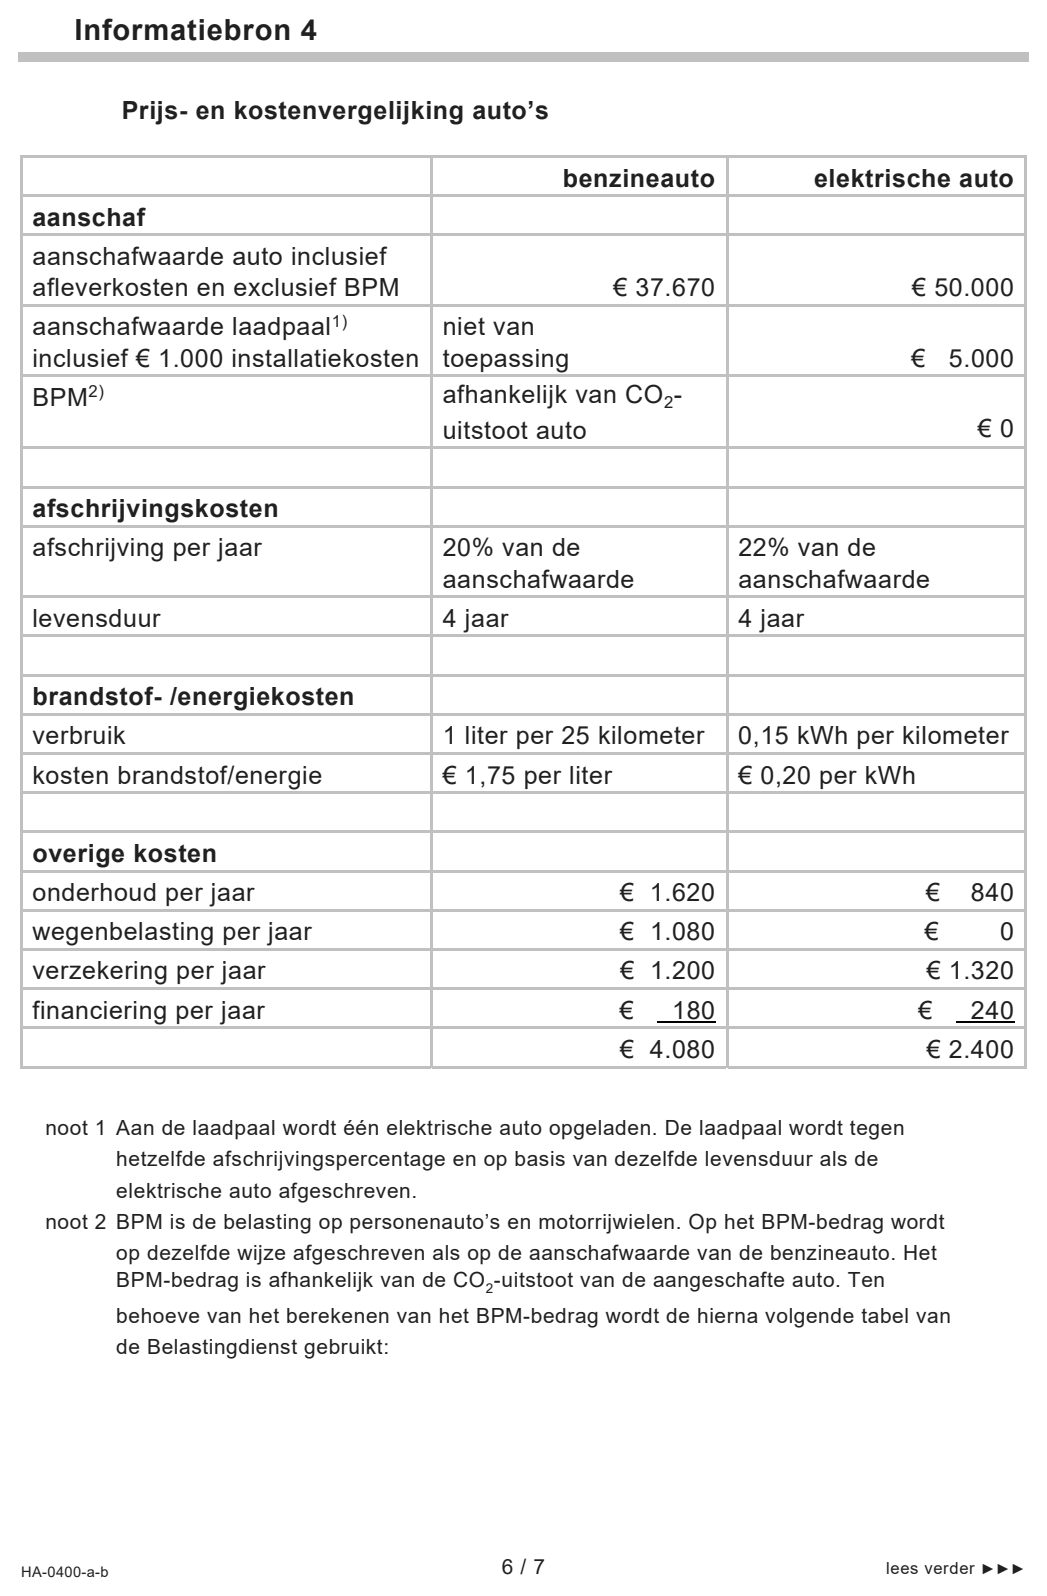
De verzamelde informatie van de twee auto’s en de laadpaal is
opgenomen in informatiebron 4.
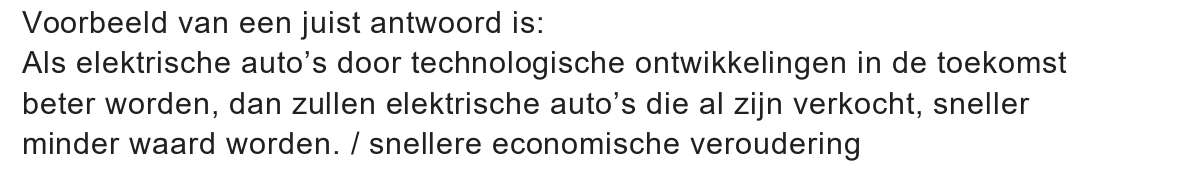
Opvallend is dat op de elektrische auto jaarlijks met een hoger percentage
wordt afgeschreven dan op de benzineauto. Een verklaring hiervoor is de
verwachte ontwikkeling van technologieën voor elektrische auto’s.
221pLeg uit dat de verwachte technologische ontwikkelingen op het gebied van
elektrische auto’s tot een hoger afschrijvingspercentage voor de
elektrische auto leiden.
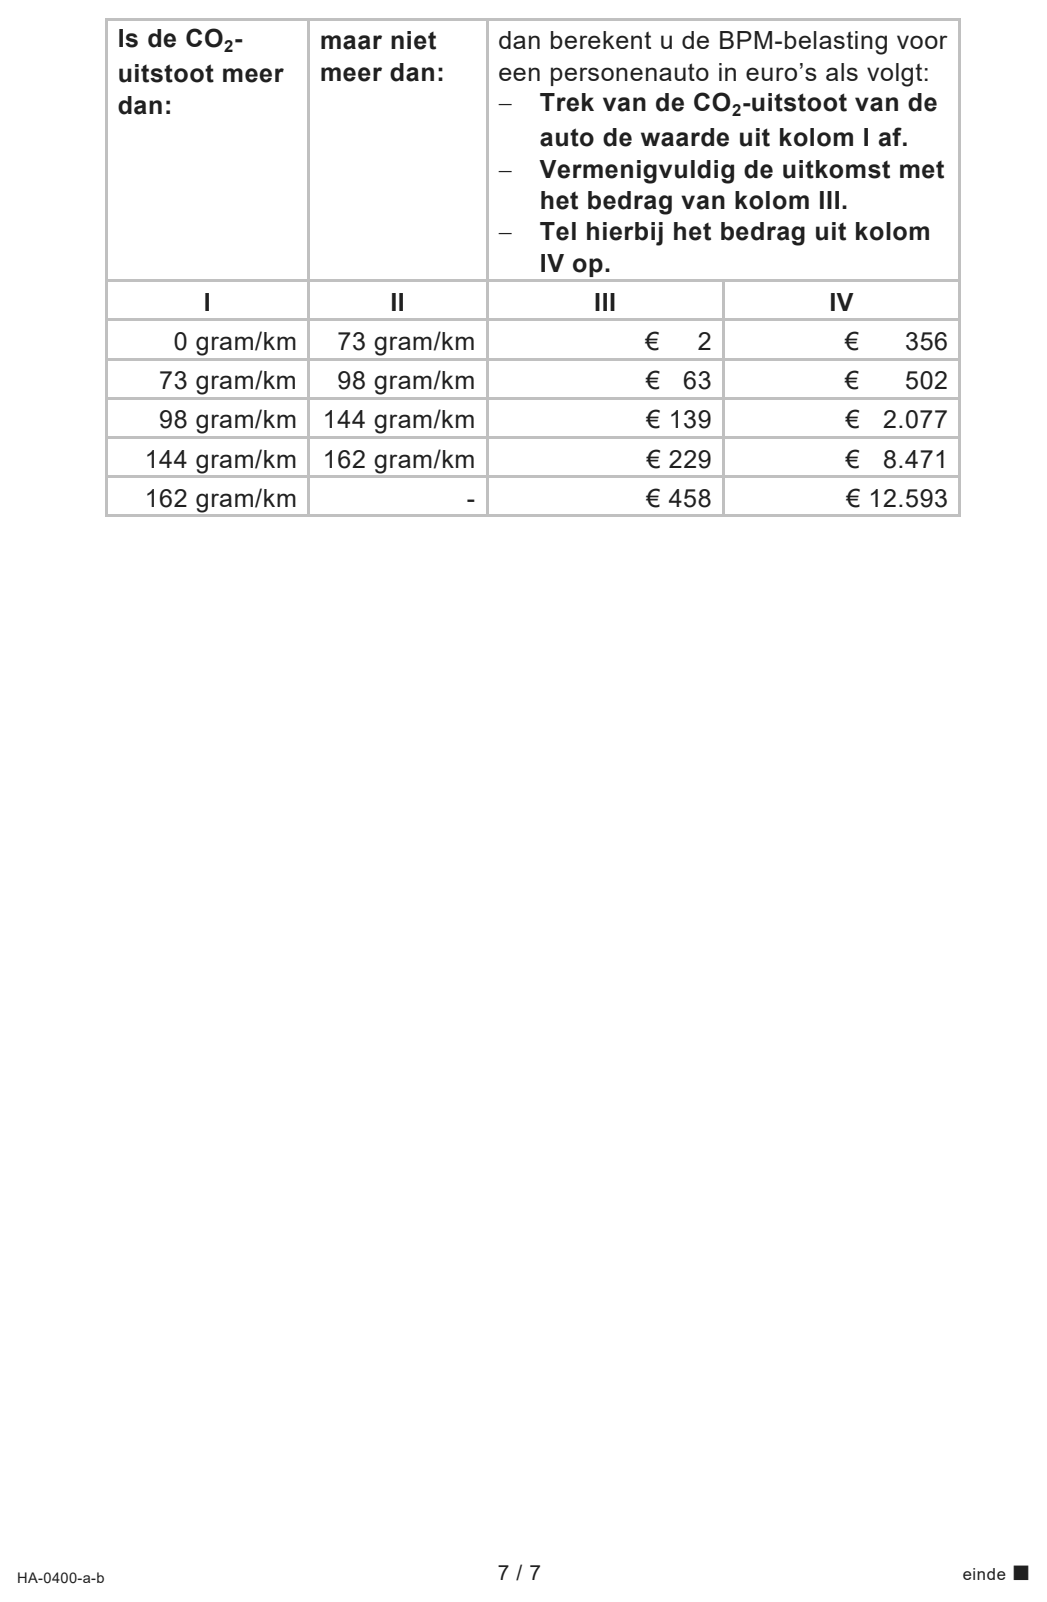
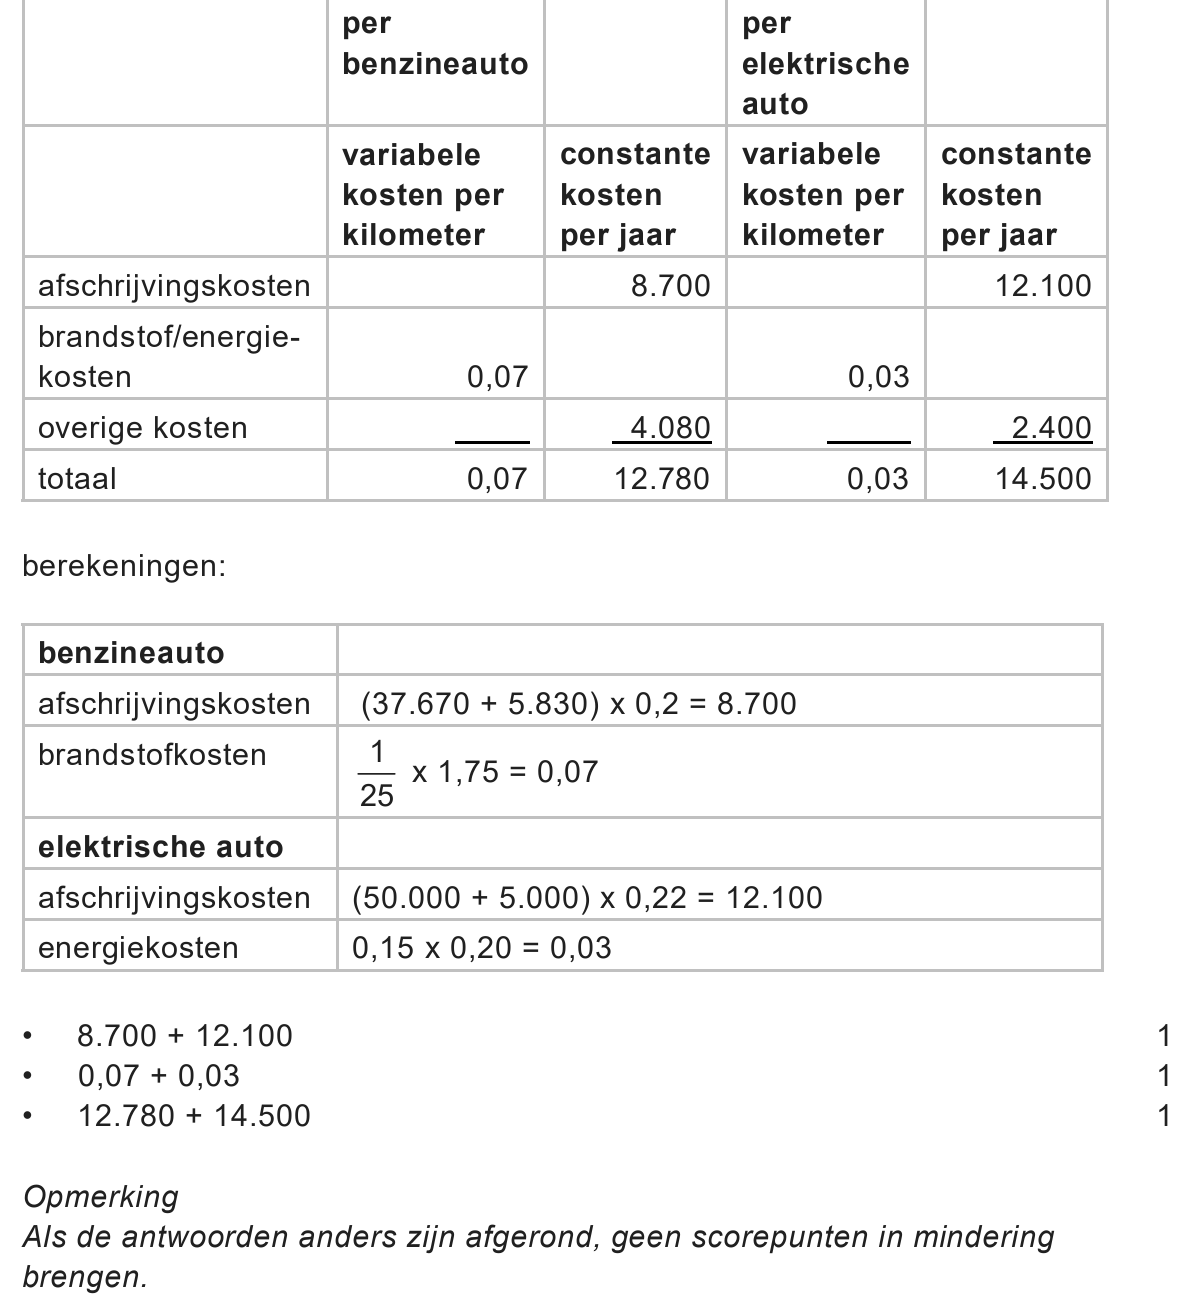
Bij de aanschaf van de benzineauto wordt BPM (belasting op
personenauto’s en motorrijwielen) geheven. De door Advice4U
geselecteerde benzineauto heeft een CO2-uitstoot van 125 gram per
kilometer.
231pBereken het BPM-bedrag van de benzineauto (zie informatiebron 4).
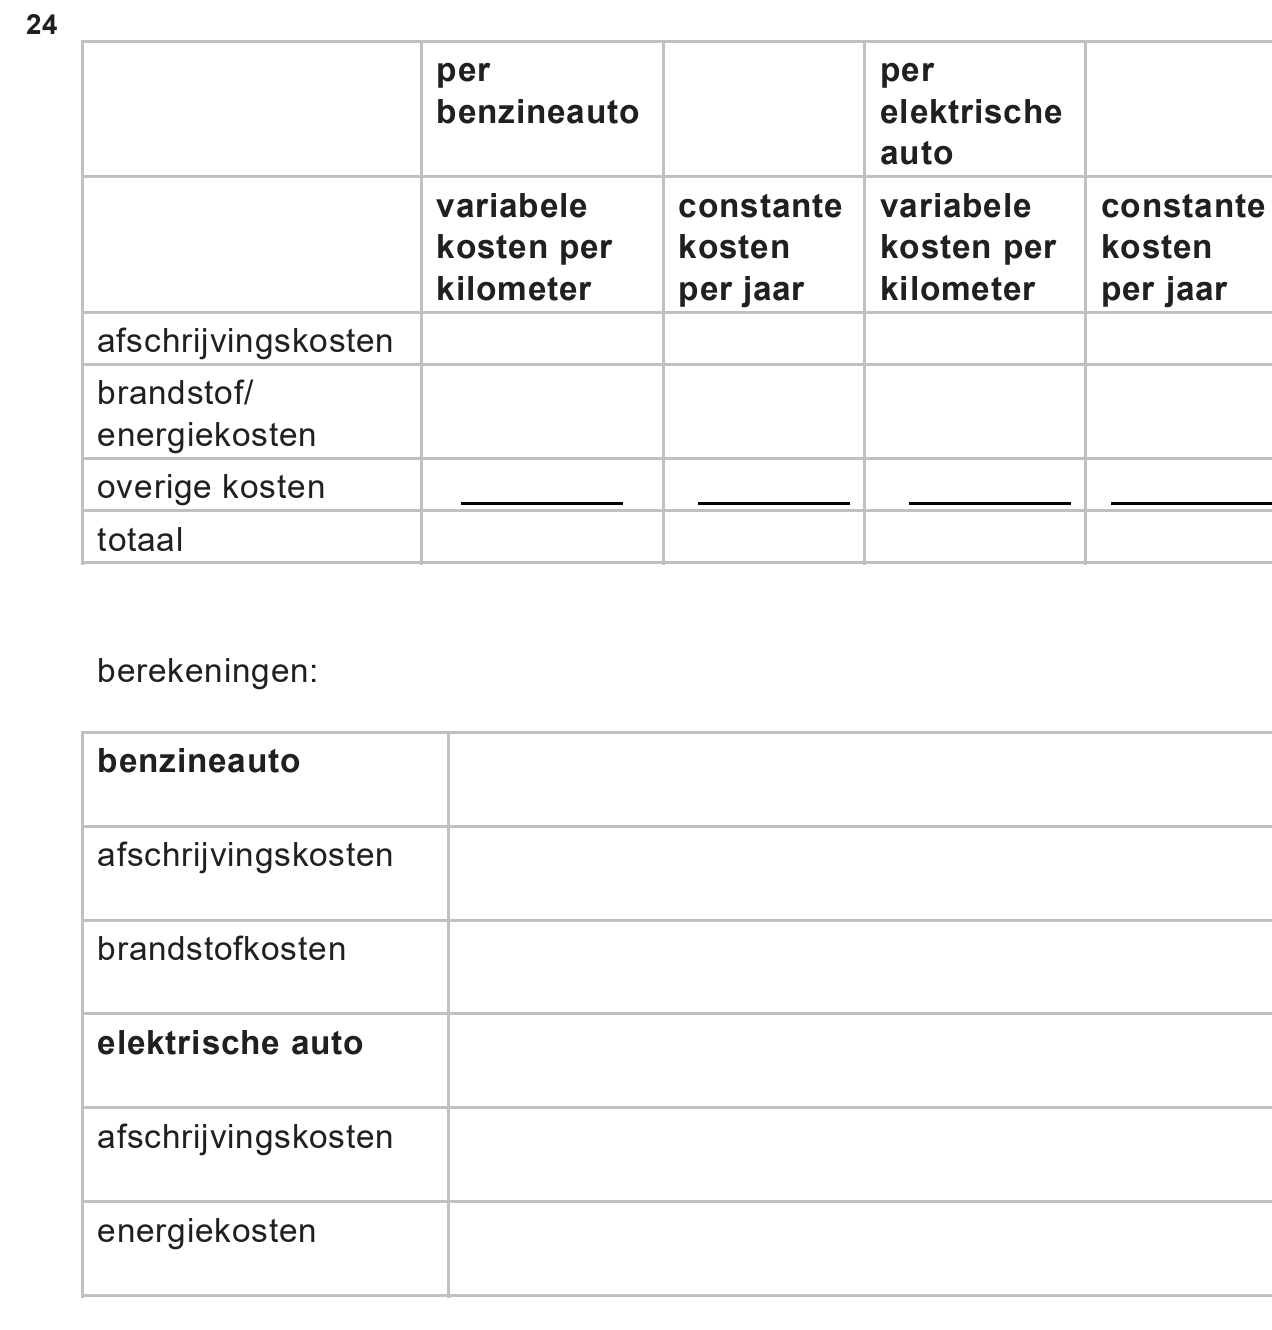
243puitwerkbijlageBereken voor de benzineauto inclusief BPM en voor de elektrische auto
met laadpaal de variabele kosten per kilometer en de constante kosten
per jaar.
Vul hiertoe de uitwerkbijlage die bij deze vraag hoort volledig in. Let op:
niet alle cellen hoeven te worden ingevuld.
Advice4U verwacht dat de auto 50.000 kilometer per jaar zal rijden.
252pToon met een berekening aan dat de kosten per jaar van de elektrische
auto inclusief laadpaal lager zijn dan de kosten per jaar van de
benzineauto.
Advice4U kiest dus voor de elektrische auto.
Een financieel medewerker van Advice4U geeft echter aan dat er niet is
gekeken naar de optie om de elektrische auto met laadpaal te leasen in
plaats van aan te schaffen. Aan de leasemaatschappij zal Advice4U een
maandelijks leasebedrag moeten betalen. In dit leasebedrag zitten de
afschrijvingskosten en de overige kosten voor onderhoud,
wegenbelasting, verzekering en financiering.
Uit informatie van de leasemaatschappij blijkt dat het leasebedrag van de
elektrische auto met laadpaal € 12.000 per jaar is. De financieel
medewerker van Advice4U stelt dat, ongeacht het aantal kilometers, het
leasen van de elektrische auto met laadpaal tot minder jaarlijkse kosten
leidt dan wanneer deze wordt aangeschaft.
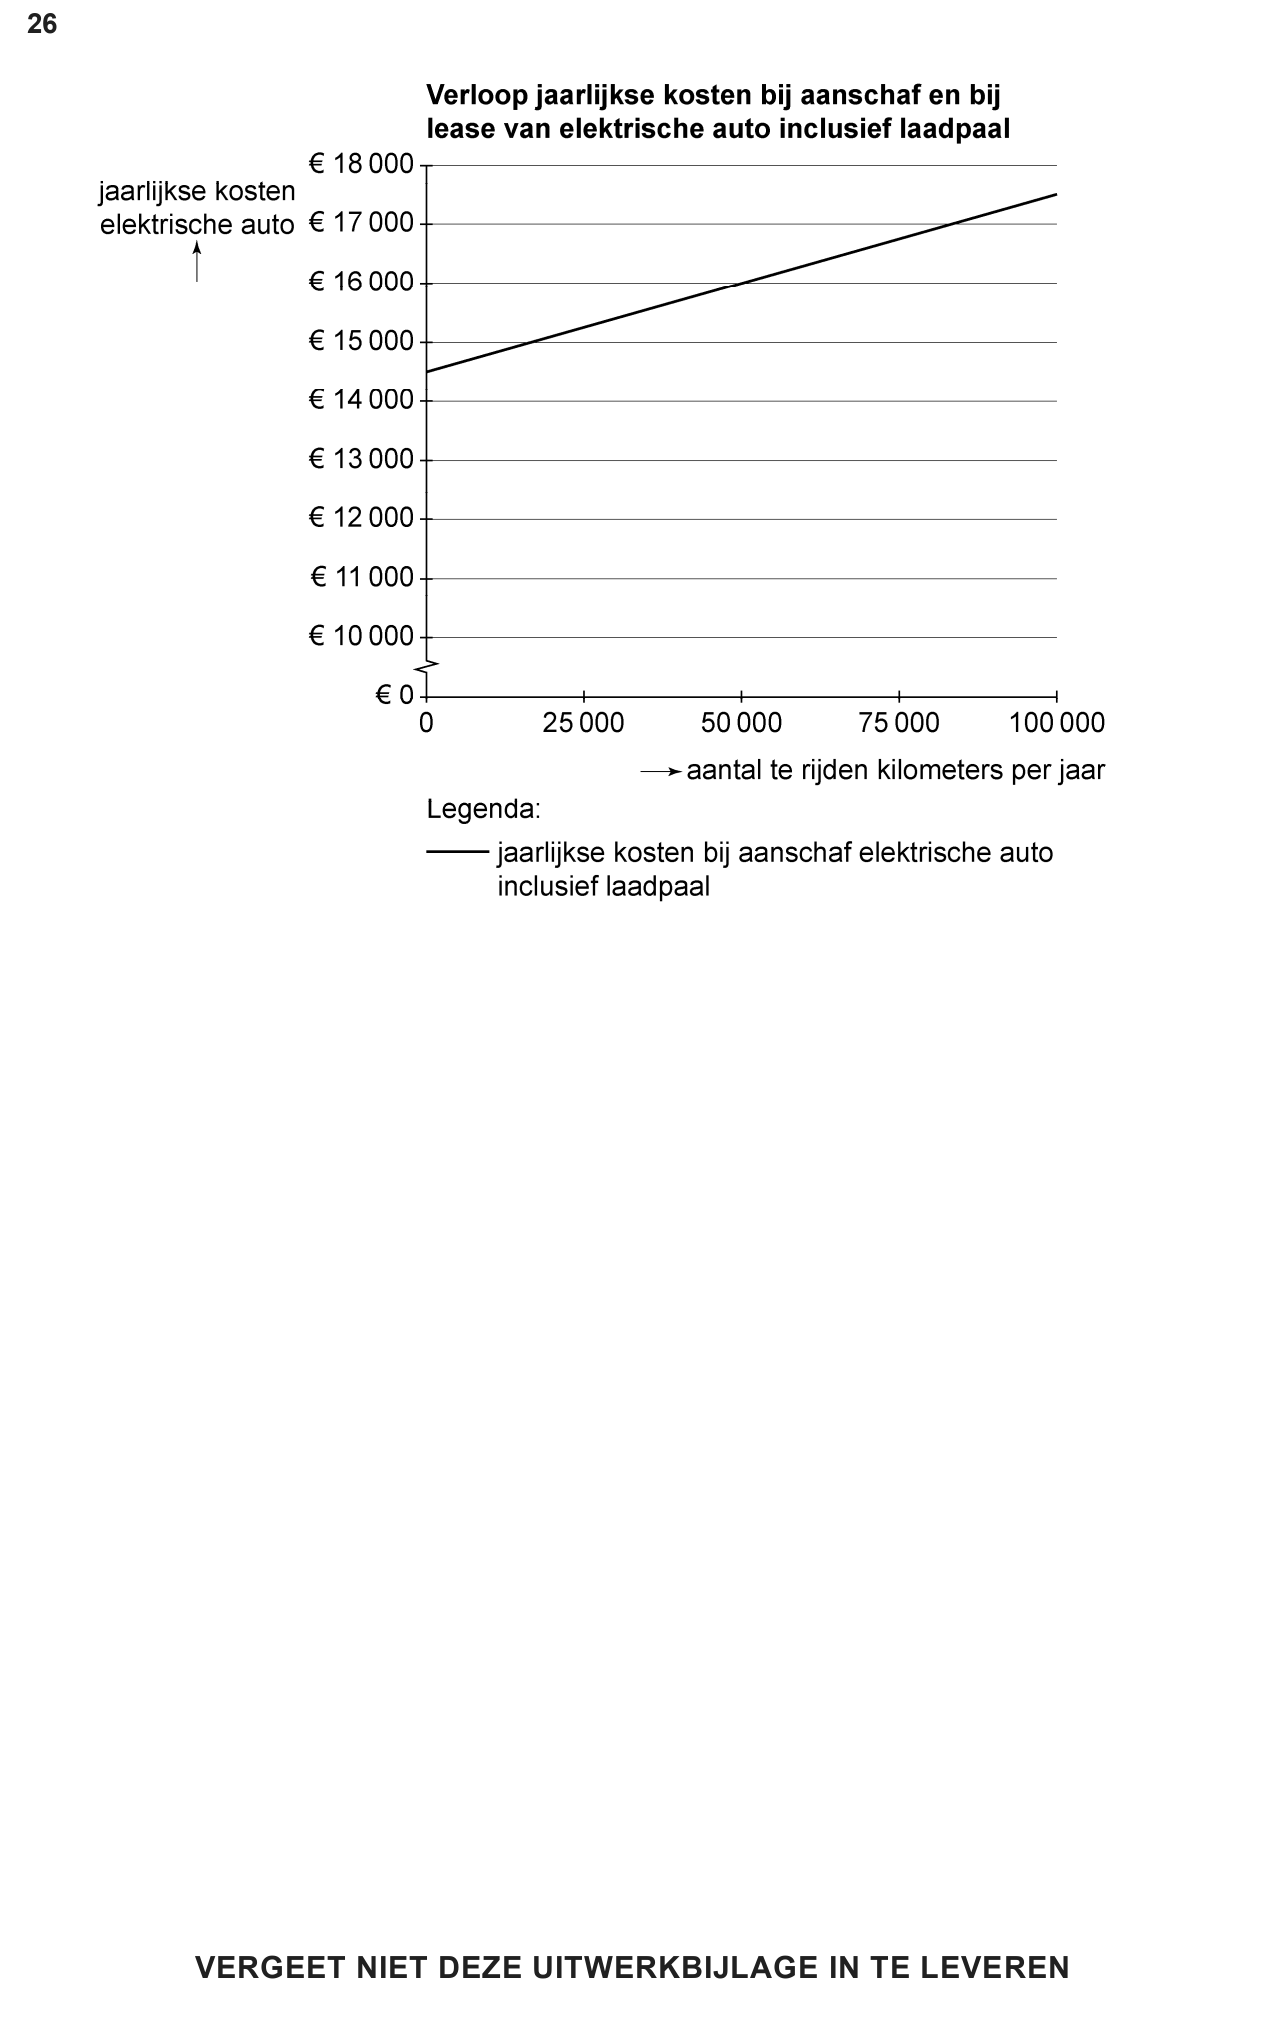
In de uitwerkbijlage bij vraag 26 is het verloop van de jaarlijkse kosten bij
het aanschaffen van de elektrische auto met laadpaal weergegeven.
262puitwerkbijlageToon aan dat de financieel medewerker gelijk heeft. Teken hiertoe de lijn
die het verloop van de jaarlijkse kosten van de elektrische auto met
laadpaal bij lease aangeeft.
Gebruik hiertoe de uitwerkbijlage die bij deze vraag hoort.
opgave 6Opgave 6
In deze opgave blijven de belastingen buiten beschouwing.
Erkun is een zelfstandig ondernemer zonder personeel (zzp’er) in de zorg.
Omdat hij als zzp’er geen verplicht pensioen opbouwt, is Erkun in 2012
zelf begonnen met beleggen en sparen voor zijn ‘oude dag’.
Beleggingen in aandelen en obligaties
Het onderstaande overzicht geeft informatie over zijn beleggingen.
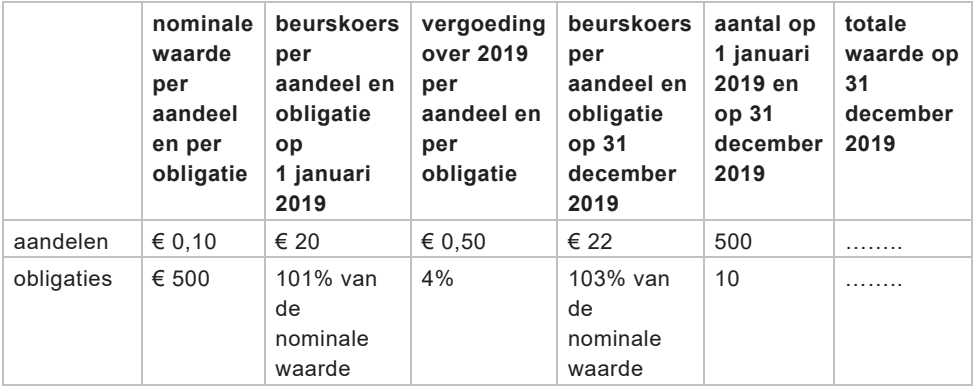
nominale waarde per aandeel en per obligatie beurskoers per aandeel en obligatie op 1 januari 2019 vergoeding over 2019 per aandeel en per obligatie beurskoers per aandeel en obligatie op 31 december 2019 aantal op 1 januari 2019 en op 31 december 2019 totale waarde op 31 december 2019 aandelen € 0,10 € 20 € 0,50 € 22 500 …….. obligaties € 500 101% van de nominale waarde 4% 103% van de nominale waarde 10 ……..
De vergoedingen over 2019 uit deze vermogenstitels zijn uitgekeerd op
31 december 2019.
Door het beleggen in aandelen en obligaties loopt Erkun risico.
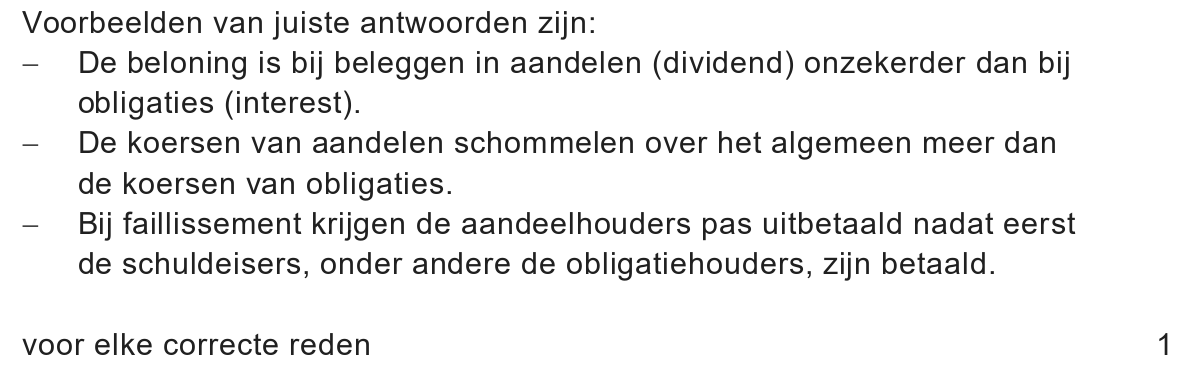
272pGeef twee redenen waarom beleggen in aandelen meer risico geeft dan
beleggen in obligaties. Betrek in het antwoord zowel aandelen als
obligaties.
Spaarrekening
Bij het openen van de spaarrekening op 1 januari 2012 heeft Erkun
eenmalig een bedrag gestort. Op 31 december wordt jaarlijks de
samengestelde interest van 2% bijgeschreven. Er zijn door Erkun geen
opnames en stortingen gedaan. Het bedrag op zijn spaarrekening
op 31 december 2019 na bijschrijving van de interest is € 22.440.
283pBereken de totale vergoeding van Erkun over 2019 uit zijn beleggingen en
over zijn spaarrekening.
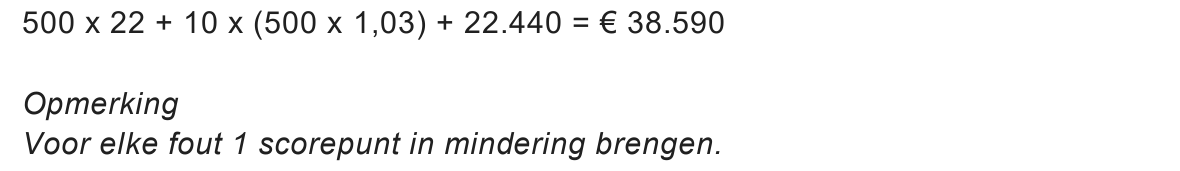
292pBereken de totale waarde op 31 december 2019 van zijn beleggingen en
spaarrekening.
Erkun wil het risico op zijn beleggingen verlagen door in 2020 zijn
aandelen te verkopen en het vrijgekomen geld te beleggen in een
beleggingsfonds in plaats van zelf te beleggen.
301pLeg uit dat zijn beleggingsrisico lager kan worden, wanneer Erkun besluit
te gaan beleggen in een beleggingsfonds.