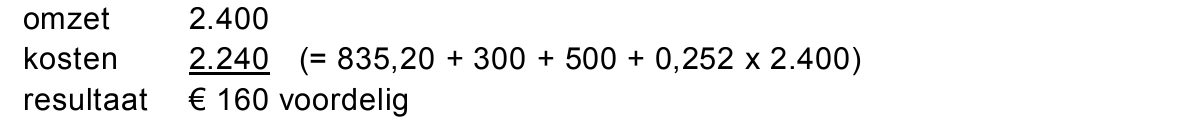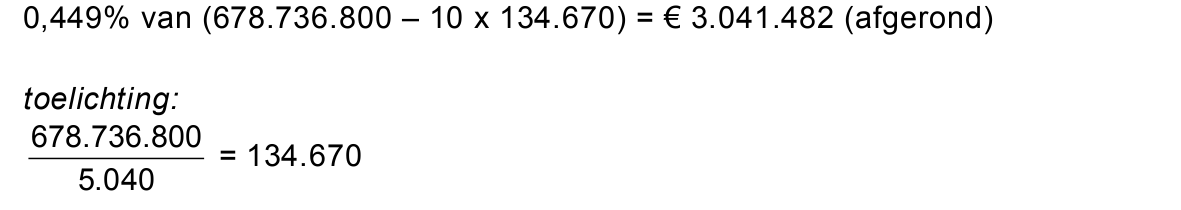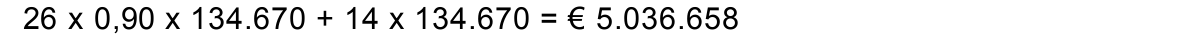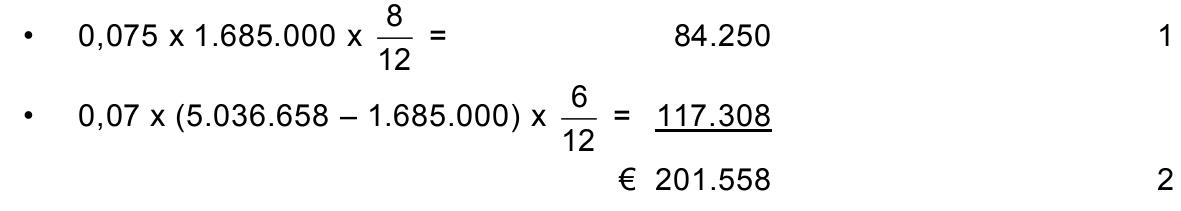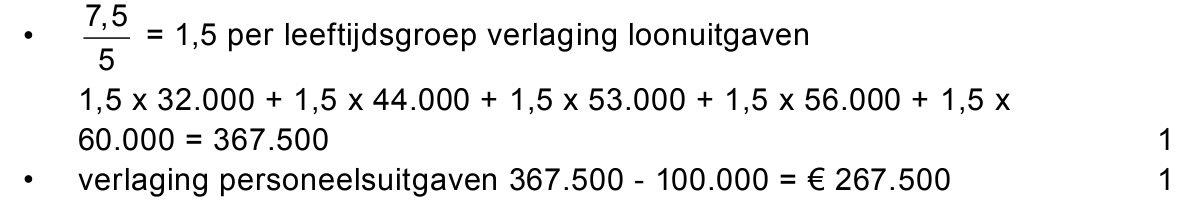opgave 1Opgave 1
In deze opgave blijft de btw buiten beschouwing.
Leo en Marjan exploiteren vanaf 1 januari 2017 als vrijwilligers de kantine
van de plaatselijke zweefvliegvereniging. In de kantine verkopen zij koffie
en gebak aan de leden van de vereniging.
Het resultaat dat op deze verkopen wordt behaald, komt ten gunste van
de vereniging. De kantine wordt door de vereniging gepacht van de
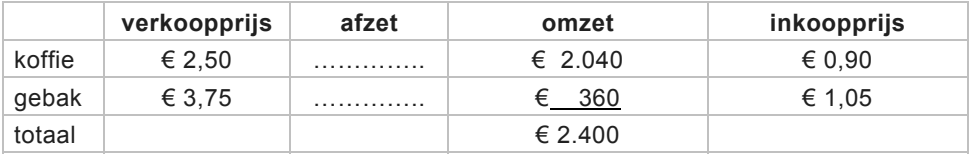
gemeente. Onderstaand schema geeft informatie over januari 2017.
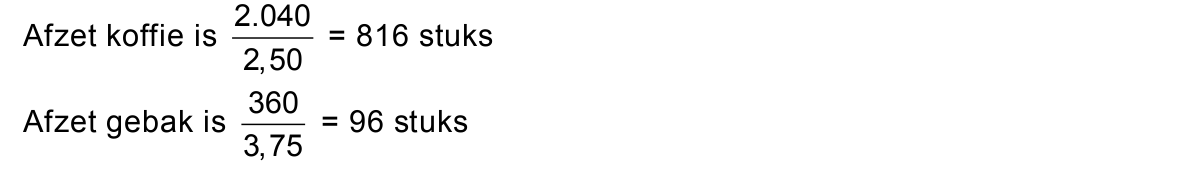
11pBereken de afzet van koffie en de afzet van gebak in de maand januari
2017.
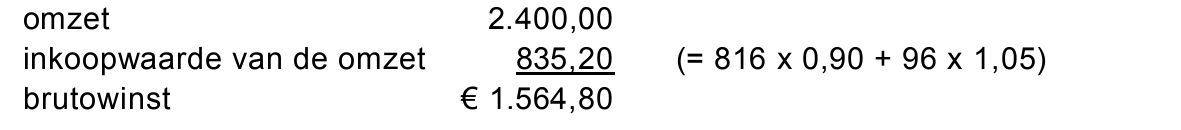
22pBereken de totale brutowinst over januari 2017.
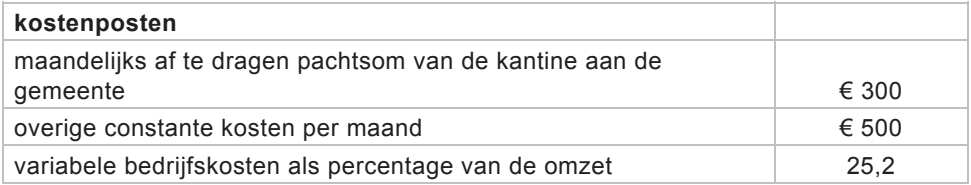
Verder is nog gegeven van de exploitatie van de kantine over 2017:
32pBereken het behaalde resultaat van de kantine over de maand januari
2017. Geef aan of er sprake is van een voordelig of van een nadelig
resultaat.
De vereniging gaat ervan uit dat de pachtsom van de kantine in 2018 gaat
stijgen.
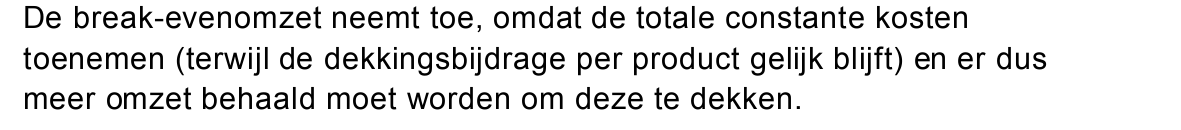
42pWelk gevolg heeft de stijging van de pachtsom van de kantine voor de
break-evenomzet van de kantine? Motiveer het antwoord.
opgave 2Opgave 2
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
Vivesta is een woningcorporatie en bezit 5.040 sociale huurwoningen op
1 januari 2015. Woningcorporaties zijn van oorsprong organisaties die
zich richten op het bouwen, beheren en verhuren van sociale
huurwoningen. Dat zijn huurwoningen met een lagere huur, bedoeld voor
mensen met lagere inkomens.
In 1994 werd de rechtsvorm van Vivesta omgezet van een vereniging in
een stichting en kreeg Vivesta een Raad van Toezicht. Een Raad van
Toezicht is vergelijkbaar met de Raad van Commissarissen bij een nv of
bv. Een taak van de Raad van Toezicht is het uitoefenen van toezicht op
het bestuur.
52pOm welke reden is de behoefte aan een Raad van Toezicht bij een
stichting groter dan bij een vereniging?
De relatie tussen woningcorporaties en de overheid is tweezijdig. Voor
woningcorporaties is het enerzijds een voordeel dat zij staatssteun
ontvangen bij het aangaan van leningen. Hierbij staat de overheid garant
voor de betaling van interest en aflossingen.
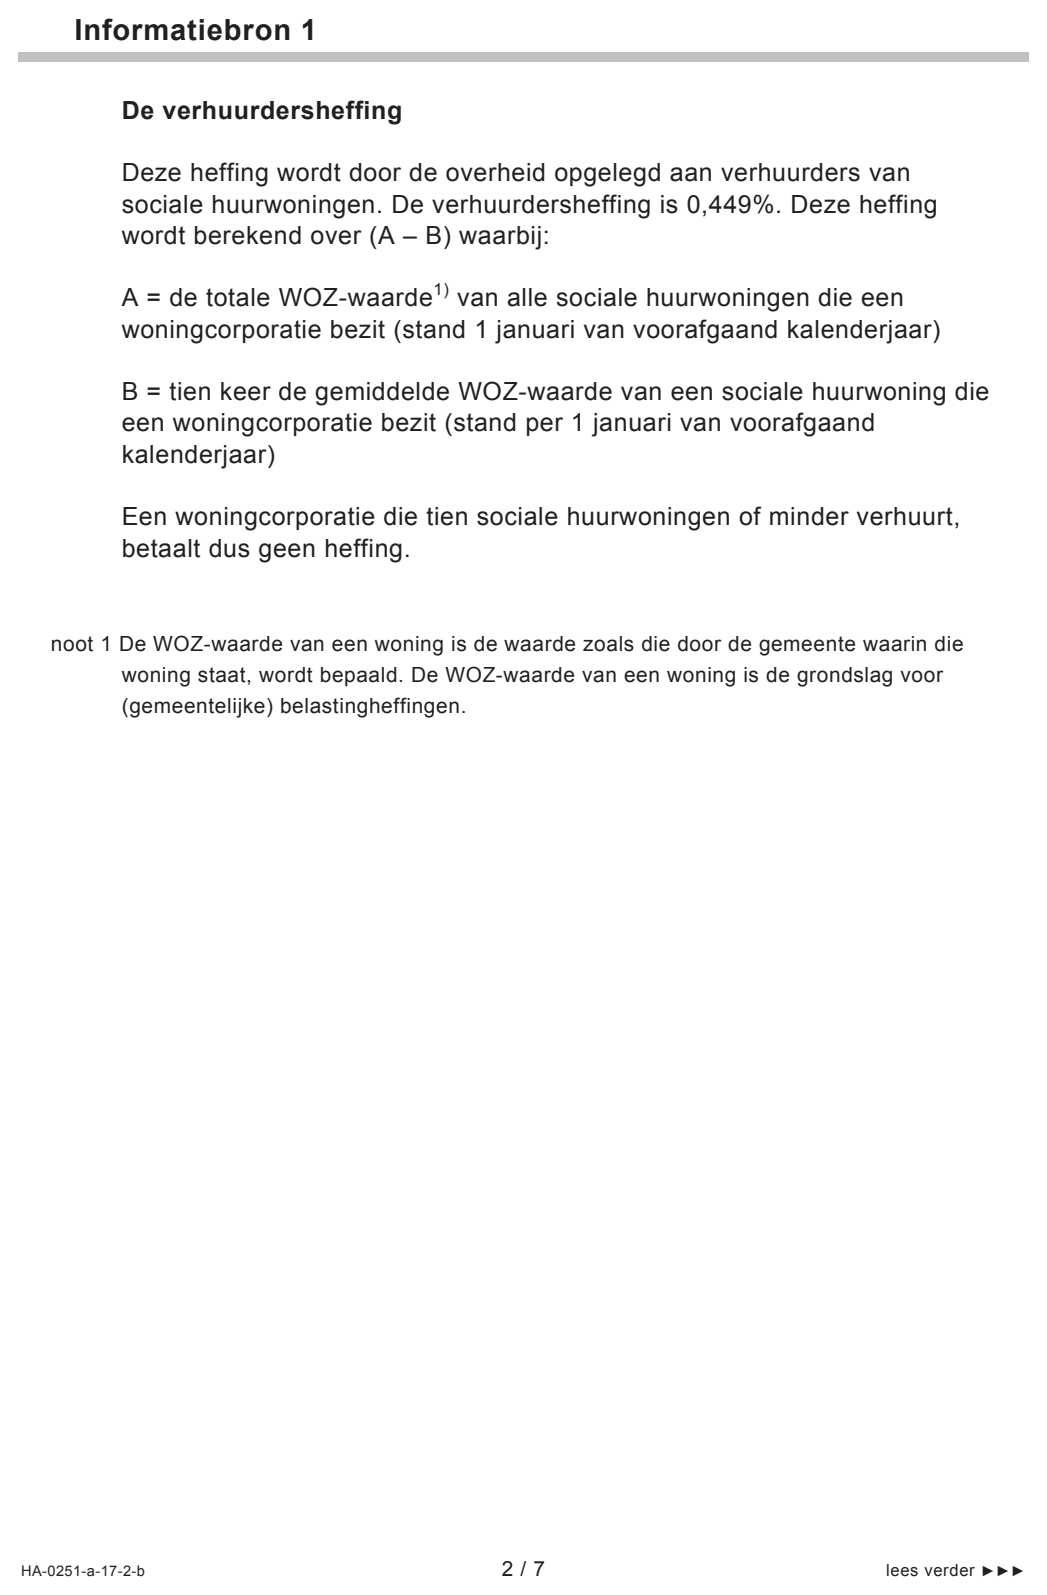
Anderzijds is het een nadeel dat de overheid via de Belastingdienst sinds
2013 de woningcorporaties ook een verhuurdersheffing oplegt
(zie informatiebron 1).
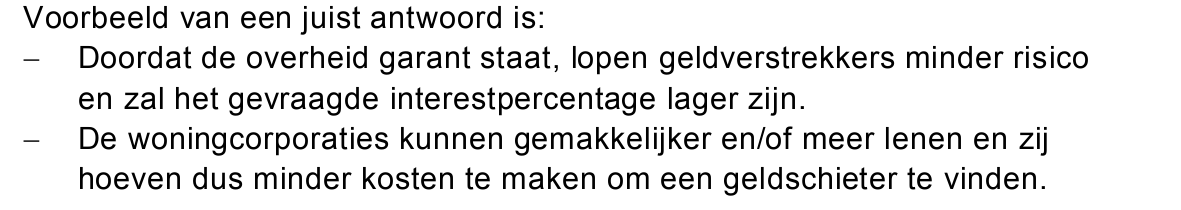
62pLeg uit welk financieel voordeel woningcorporaties hebben bij de
onderhandelingen met geldschieters, wanneer de overheid garant staat
voor de betaling van interest en aflossingen over hun leningen.
De invoering van de verhuurdersheffing betekent voor de
woningcorporaties een stijging van de uitgaven. De totale WOZ-waarde
van de 5.040 sociale huurwoningen die Vivesta op 1 januari 2015 in
eigendom heeft, bedraagt € 678.736.800. In het jaar 2015 heeft er geen
verandering in het woningbezit plaatsgevonden.
72pBereken met behulp van informatiebron 1 de verhuurdersheffing die
Vivesta over 2016 verschuldigd is aan de Belastingdienst.
Omdat door de verhuurdersheffing haar financiële positie verslechtert,
stelt Vivesta een plan op.
Het plan ‘verbetering financiële positie’ omvat:
a verkoop van een deel van de sociale huurwoningen op 1 januari 2016
en in 2016 ten opzichte van 2015:
b lagere interestuitgaven
c lagere onderhoudsuitgaven
d lagere personeelsuitgaven
e hogere huurontvangsten ondanks de verkoop van sociale
huurwoningen.
Verkoop
Op 1 januari 2016 zal Vivesta 40 sociale huurwoningen verkopen:
− 26 aan zittende huurders tegen een opbrengst van 90% van de
gemiddelde WOZ-waarde per 1 januari 2015 per woning en
− 14 aan nieuwe bewoners tegen een opbrengst van 100% van de
gemiddelde WOZ-waarde per 1 januari 2015 per woning.
82pBereken het bedrag dat Vivesta door de verkoop van de 40 woningen op
1 januari 2016 in totaal zal ontvangen.
Lagere interestuitgaven
Het te ontvangen bedrag uit de verkoop van de sociale huurwoningen zal
worden gebruikt voor aflossingen op leningen. Die leningen met het
hoogste interestpercentage zullen als eerste geheel of gedeeltelijk worden
afgelost. Deze aflossing gebeurt boetevrij.
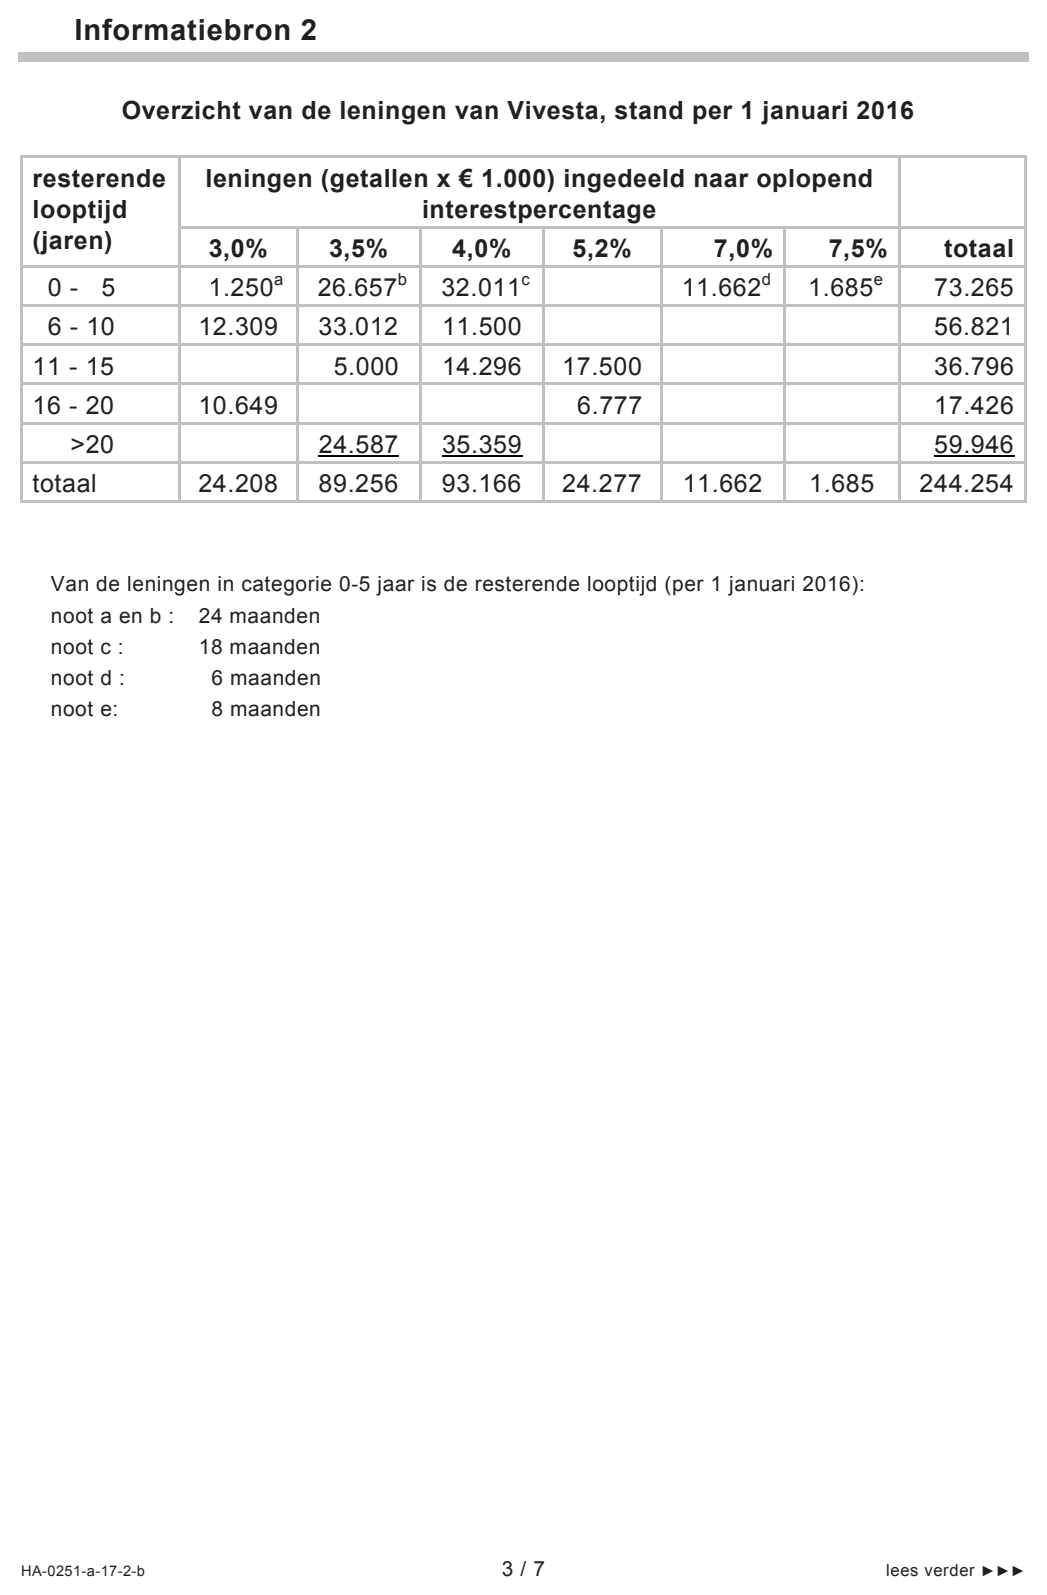
93pBereken welk bedrag in totaal in 2016 aan interestuitgaven bespaard
wordt door deze aflossingen (afronden op hele euro’s)
(zie informatiebron 2).
Lagere onderhoudsuitgaven
Vivesta wil in 2016 de onderhoudsuitgaven per woning verlagen door de
uitgaven van planmatig onderhoud gelijk te maken aan wat landelijk
gebruikelijk is: € 845 planmatige onderhoudsuitgaven per woning per jaar.
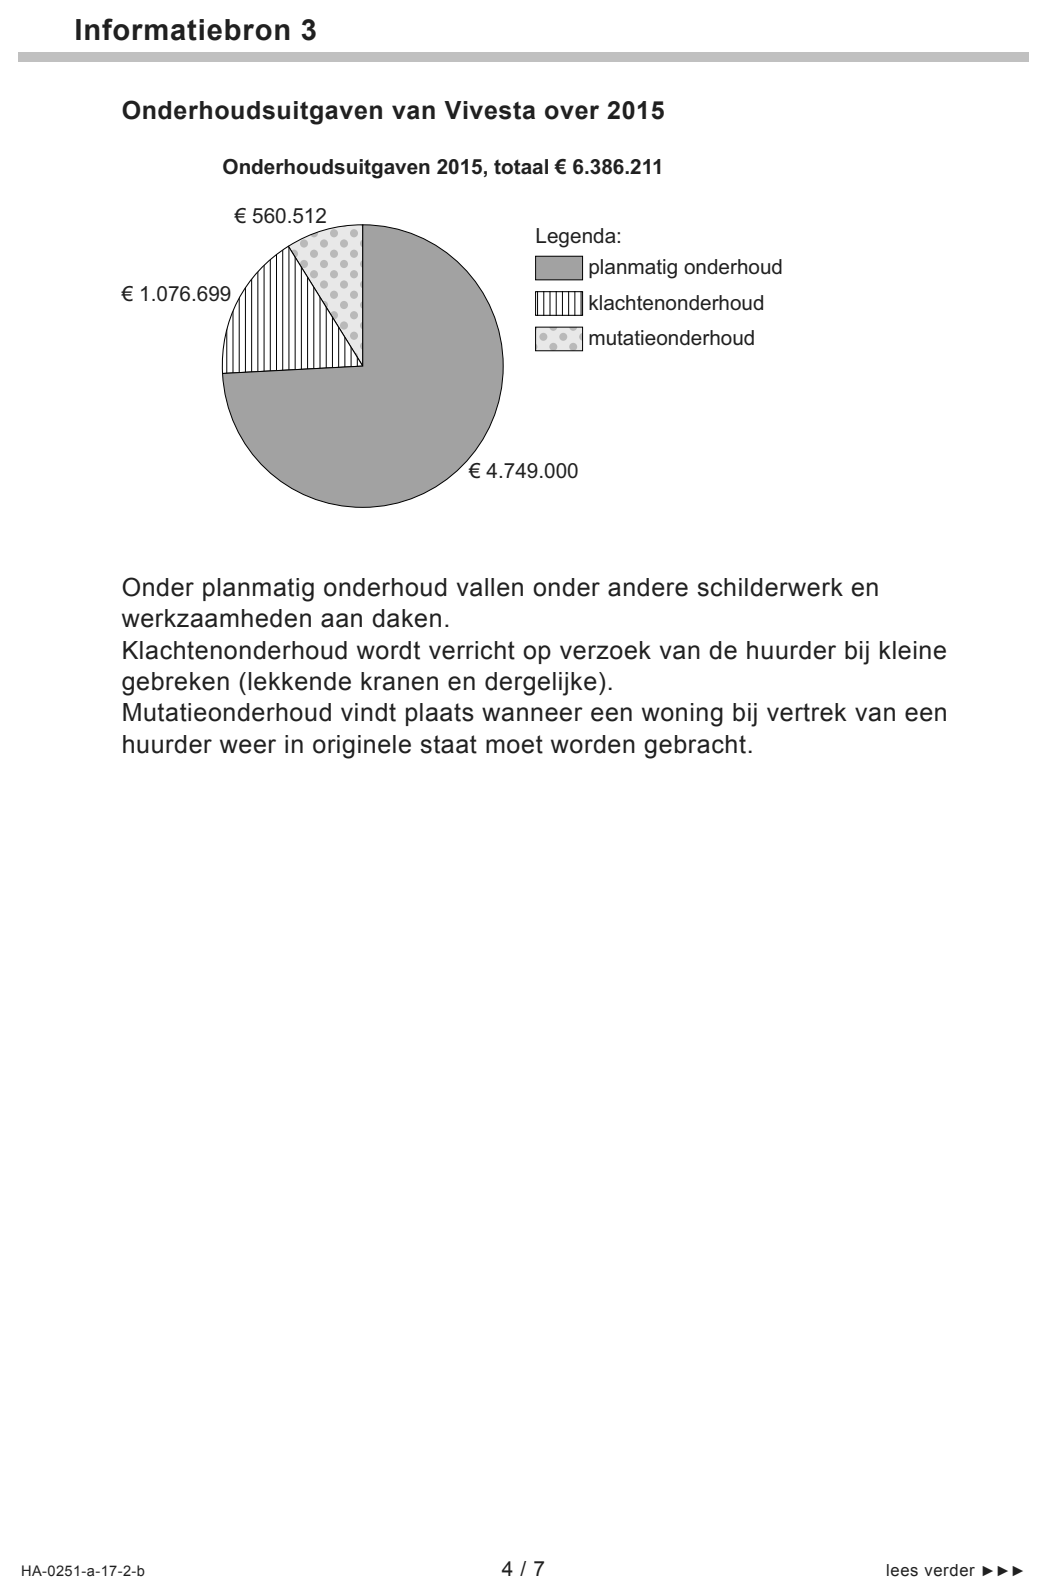
101pBereken de planmatige onderhoudsuitgaven per woning in 2015.
(afronden op hele euro’s naar beneden) (zie informatiebron 3).
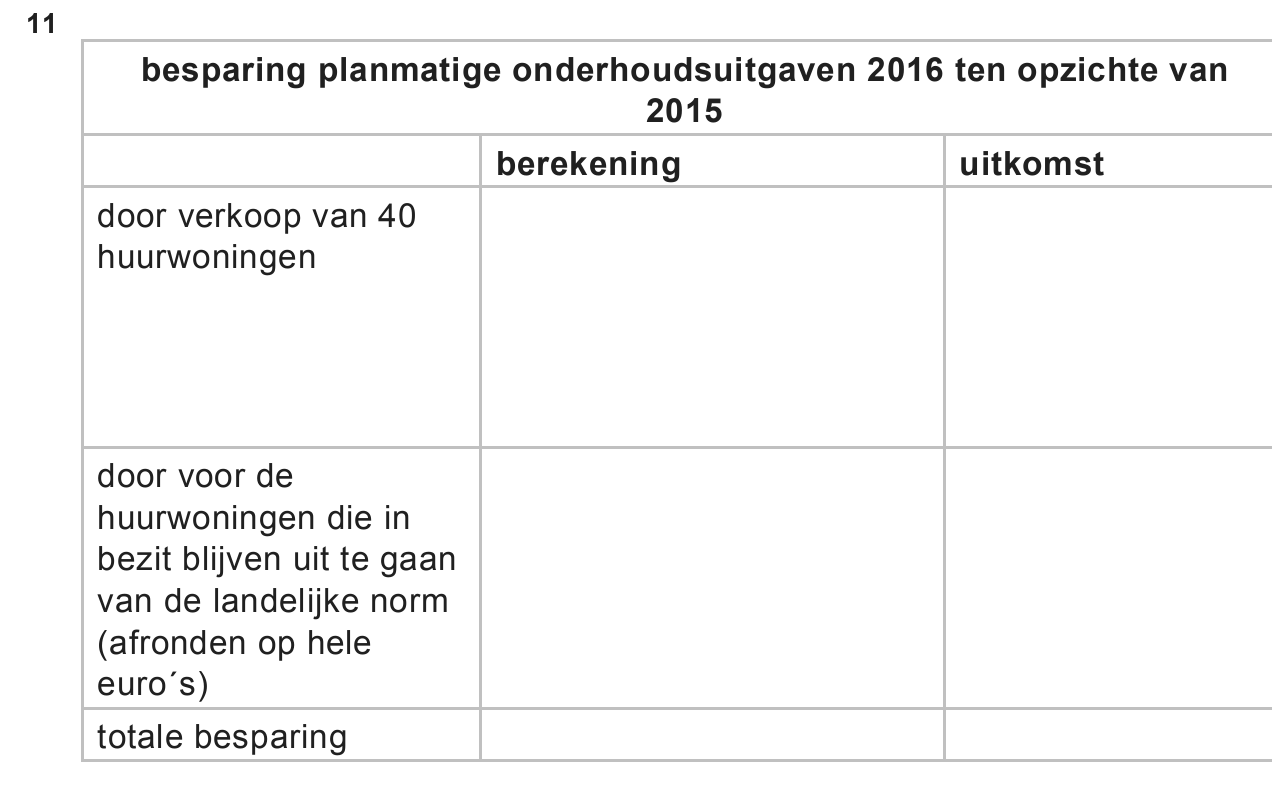
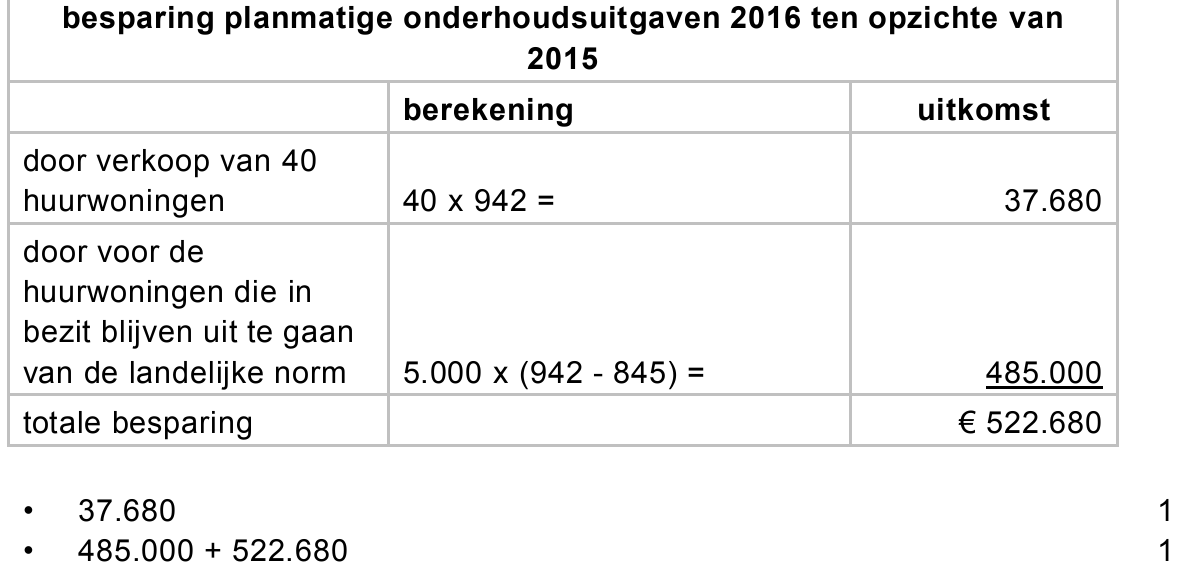
112puitwerkbijlageBereken de totale verlaging van de uitgaven op planmatig onderhoud in
2016 ten opzichte van 2015. Splits deze verlaging in een verlaging als
gevolg van minder woningen door verkoop van 40 huurwoningen en een
verlaging als gevolg van minder onderhoudsuitgaven per woning door uit
te gaan van de landelijke norm. Vul de uitwerkbijlage bij deze vraag in.
Lagere personeelsuitgaven
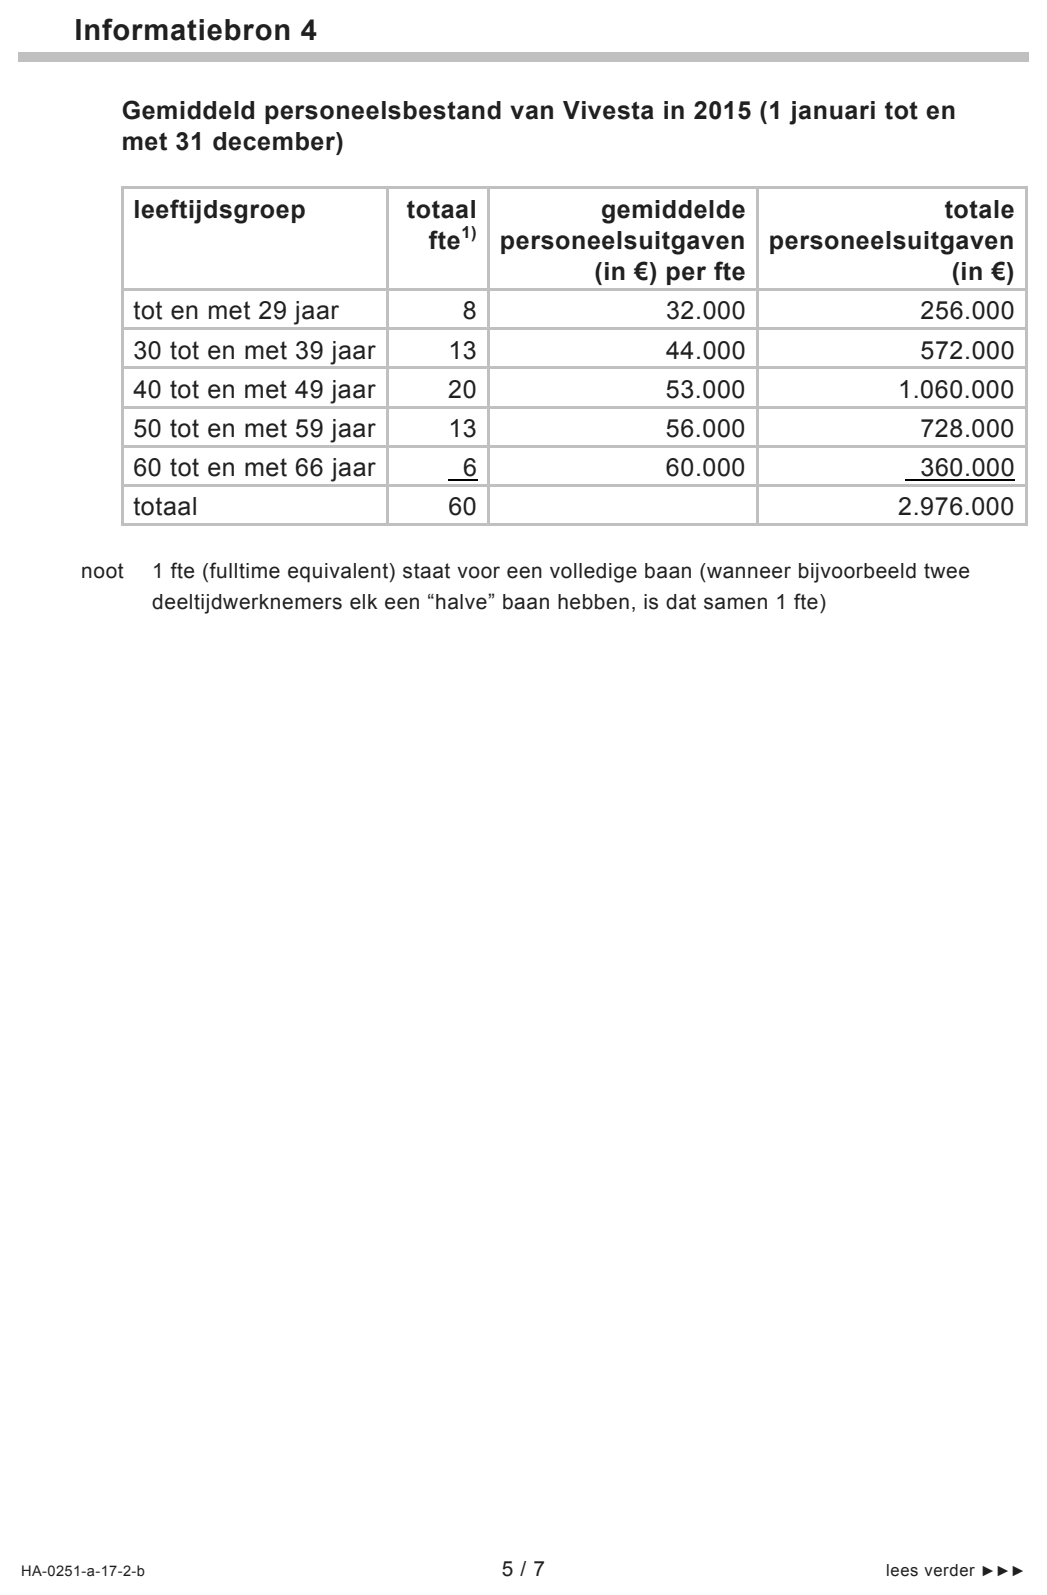
Vivesta wil in 2016 de personeelsuitgaven (zie informatiebron 4) per
woning verlagen door de inzet van personeel gelijk te maken aan wat
landelijk gebruikelijk is: 1,05 fte aan werknemers per jaar per 100
huurwoningen.
Per 1 januari 2016 brengt Vivesta het aantal fte’s omlaag door
werknemers te ontslaan. Per leeftijdsgroep zullen evenveel fte’s
verdwijnen. De uitgaven van deze ontslagronde bedragen in 2016 voor
Vivesta eenmalig € 100.000.
121pToon aan dat in 2016 in totaal aan werknemers voor 7,5 fte ontslagen
wordt.
In 2016 is er geen loonstijging ten opzichte van 2015.
132pBereken de totale verlaging van de personeelsuitgaven in 2016 ten
opzichte van 2015.
Hogere huurontvangsten
De huurontvangsten over 2016 ten opzichte van 2015 stijgen met
€ 1.410.000.
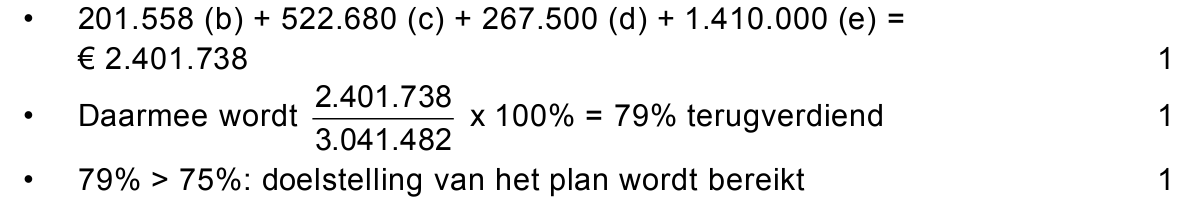
Vivesta wil met de onderdelen b, c, d en e van het plan minimaal 75% van
de verhuurdersheffing van 2016 terugverdienen.
Conclusie
143pToon met een berekening aan of het Vivesta lukt om met de genoemde
maatregelen (b tot en met e), minimaal 75% terug te verdienen van de
verhuurdersheffing in 2016.
opgave 3Opgave 3
Van de onderneming Harbo nv is gegeven:
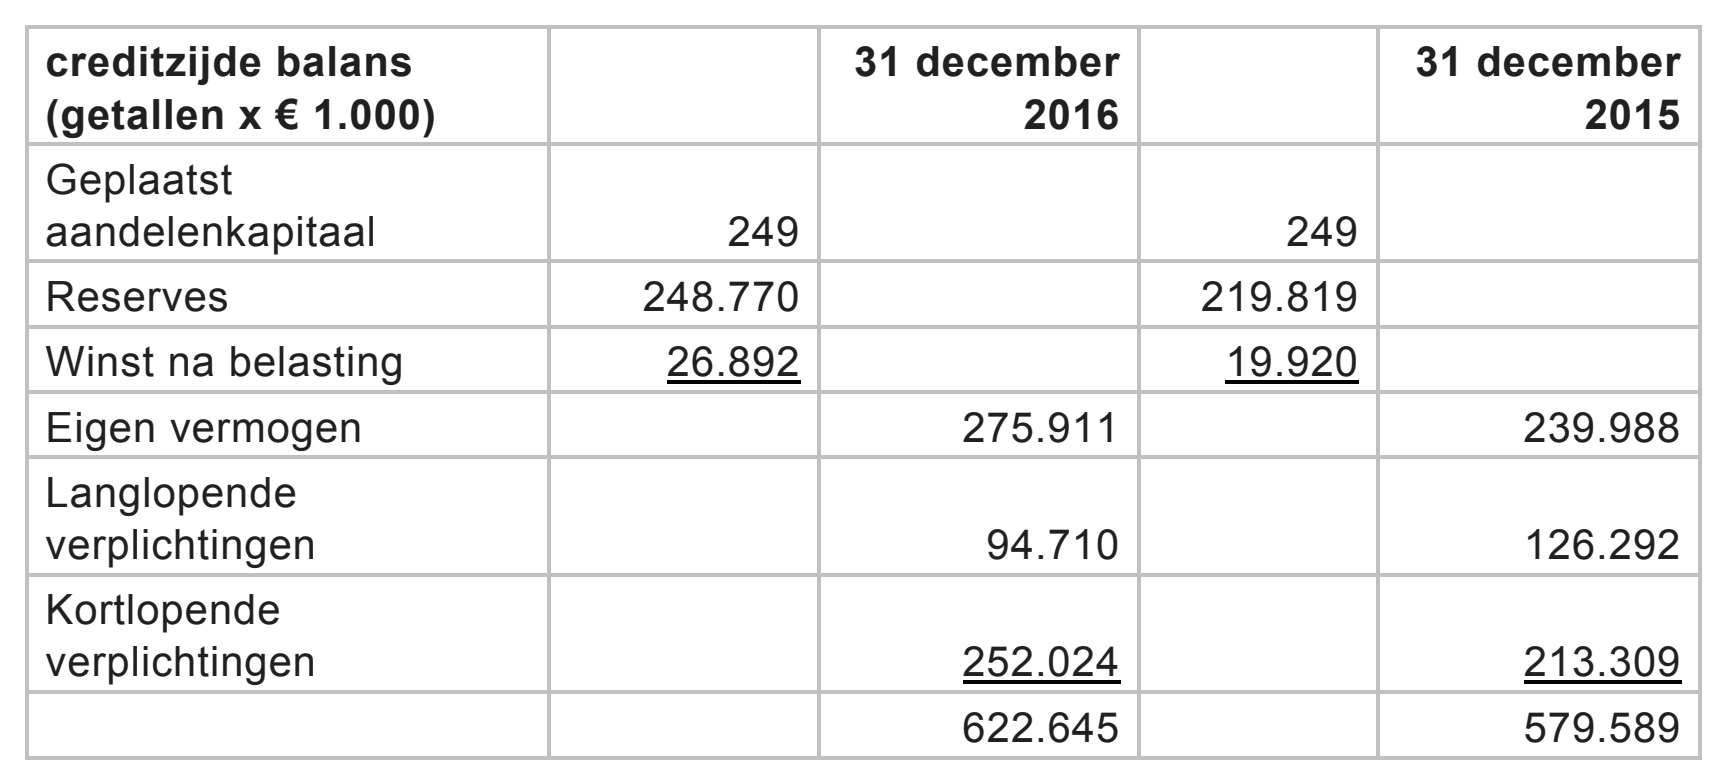
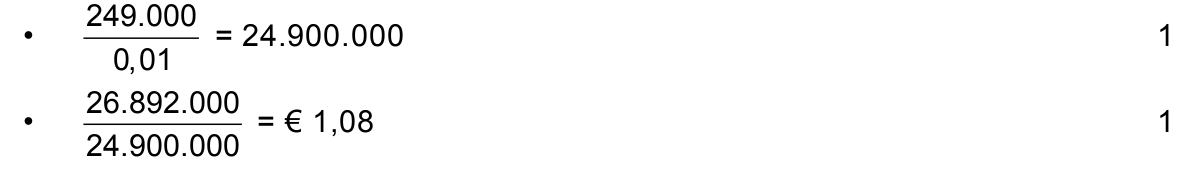
creditzijde balans 31 december 31 december (getallen x € 1.000) 2016 2015 Geplaatst aandelenkapitaal 249 249 Reserves 248.770 219.819 Winst na belasting 26.892 19.920 Eigen vermogen 275.911 239.988 Langlopende verplichtingen 94.710 126.292 Kortlopende verplichtingen 252.024 213.309 622.645 579.589
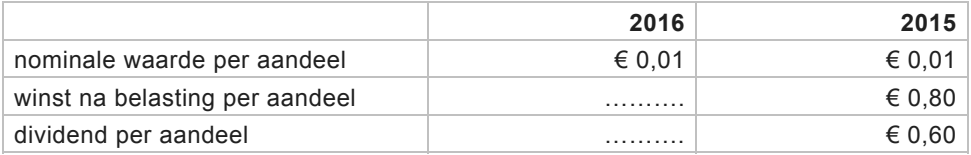
In de Algemene Vergadering van Aandeelhouders (AVA) staat de
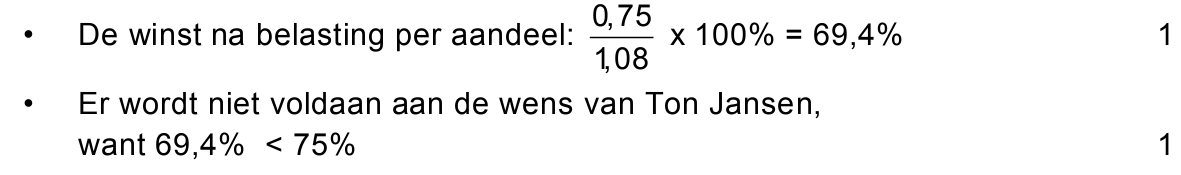
winstverdeling 2016 op de agenda. Aandeelhouder Ton Jansen wil dat
van de winst na belasting per aandeel over 2016 minimaal een even groot
deel aan dividend per aandeel wordt uitgekeerd als in 2015.
151pDruk het dividend per aandeel in 2015 uit in een percentage van de winst
na belasting per aandeel in 2015.
162pBereken de winst na belasting per aandeel over 2016.
Na overleg wordt besloten tot een dividendbeschikbaarstelling van € 0,75
per aandeel.
172pToon met een berekening aan of hiermee aan de wens van Ton Jansen
wordt voldaan.
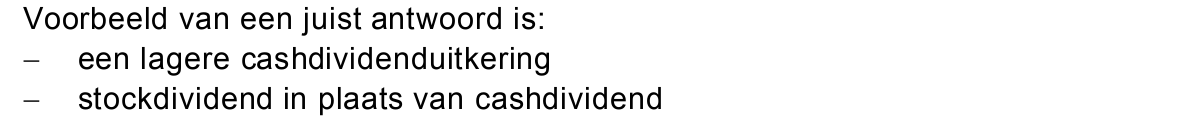
De Raad van Bestuur van Harbo maakt zich zorgen over de solvabiliteit
van de onderneming. Door de winstverdeling verslechtert de solvabiliteit.
Zij wil via het dividendbeleid de verslechtering van de solvabiliteit
beperken.
181pNoem een manier hoe via het dividendbeleid een bijdrage kan worden
geleverd aan het beperken van de verslechtering van de solvabiliteit.
opgave 4Opgave 4
Bij deze opgave blijft de btw buiten beschouwing.
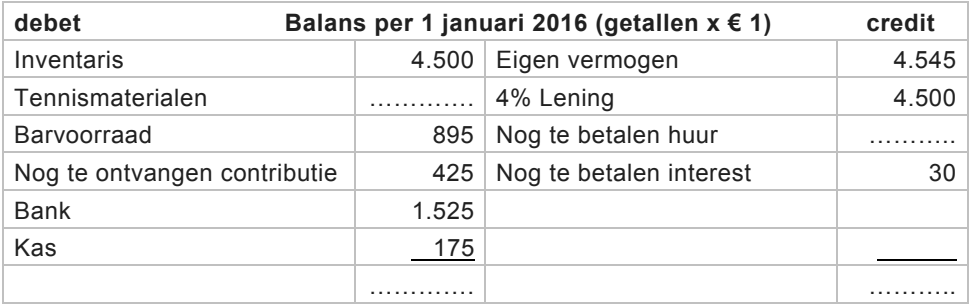
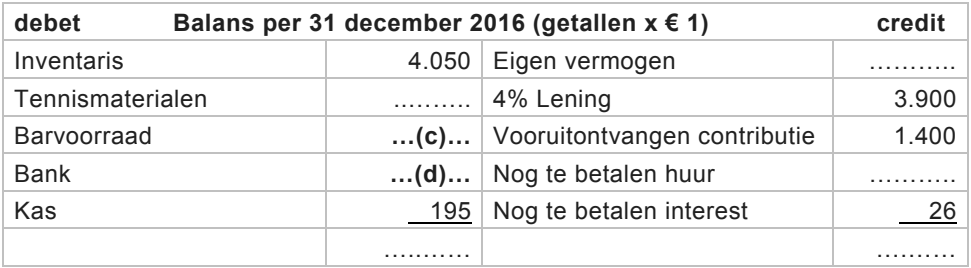
Bij tennisvereniging Nonig uit Groningen is het boekjaar gelijk aan het
kalenderjaar. Hierna staan vier financiële overzichten van Nonig vermeld.
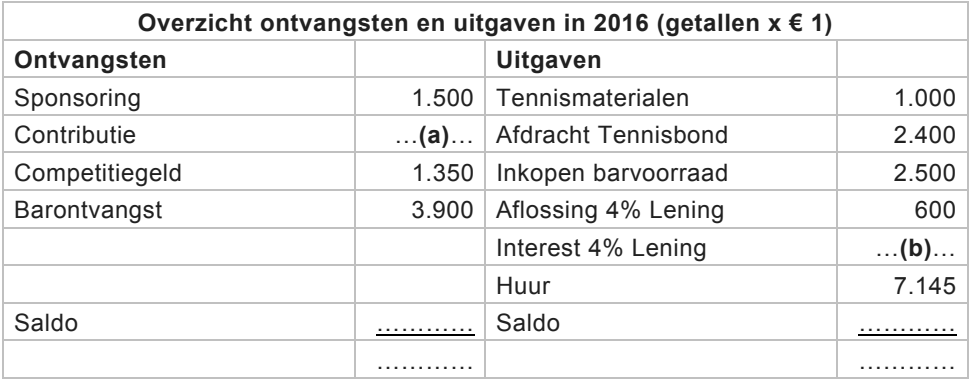
Overzicht ontvangsten en uitgaven in 2016 (getallen x € 1) Ontvangsten Uitgaven Sponsoring 1.500 Tennismaterialen 1.000 Contributie … (a) … Afdracht Tennisbond 2.400 Competitiegeld 1.350 Inkopen barvoorraad 2.500 Barontvangst 3.900 Aflossing 4% Lening 600 Interest 4% Lening … (b) … Huur 7.145 Saldo ………… Saldo ………… ………… …………
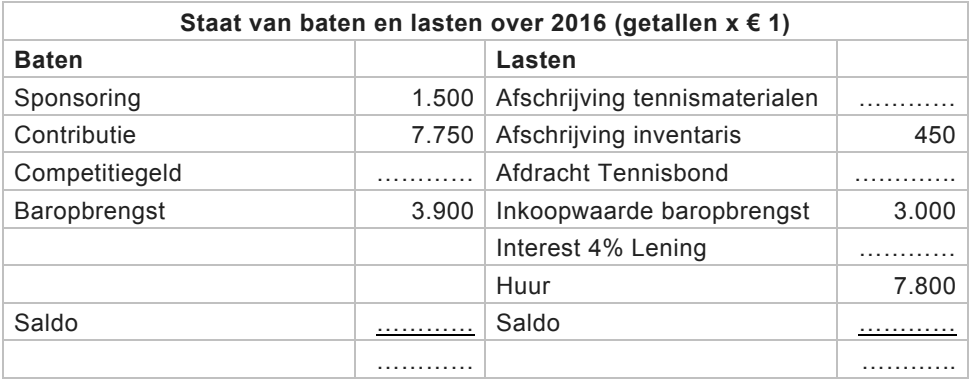
Staat van baten en lasten over 2016 (getallen x € 1) Baten Lasten Sponsoring 1.500 Afschrijving tennismaterialen ………… Contributie 7.750 Afschrijving inventaris 450 Competitiegeld ………… Afdracht Tennisbond ….….….. Baropbrengst 3.900 Inkoopwaarde baropbrengst 3.000 Interest 4% Lening ………… Huur 7.800 Saldo ………… Saldo ………… ………… …….…..
Verder zijn de volgende gegevens bekend.
− Op de 4% Lening wordt elk jaar op 1 mei en 1 november een gelijk
bedrag afgelost. Op dezelfde data wordt de interest achteraf betaald.
− De ontvangsten en uitgaven vinden zowel per kas als per bank plaats.
− Contributie die aan het einde van een seizoen nog niet is ontvangen,
wordt in de eerste maand van het volgende seizoen ontvangen.
− Alle betalingsverplichtingen van Nonig worden binnen 12 maanden
voldaan.
192pBereken de contributieontvangsten (a) in 2016.
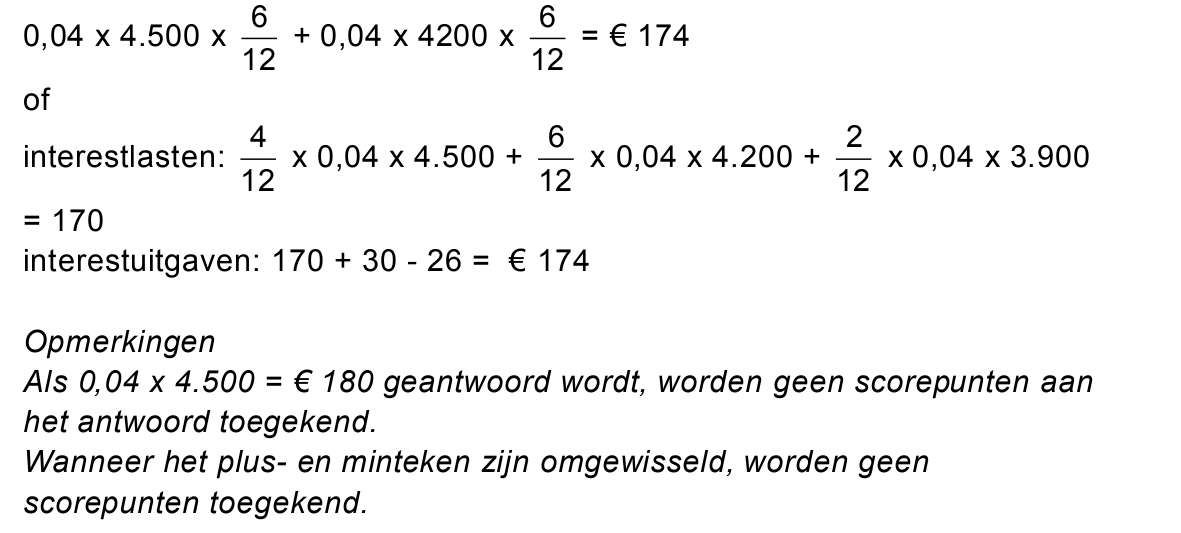
202pBereken de interestuitgaven (b) in 2016.
212pBereken de waarde van de barvoorraad (c) per 31 december 2016.
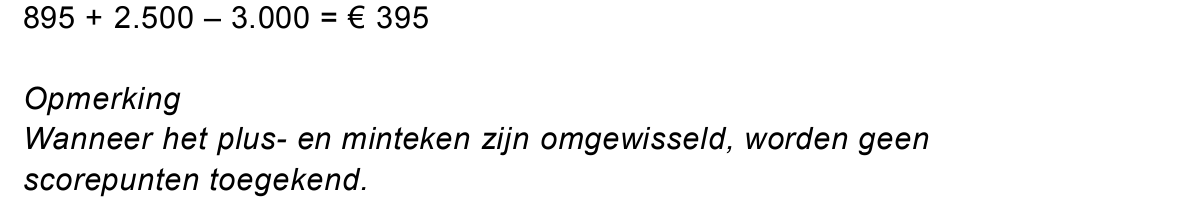
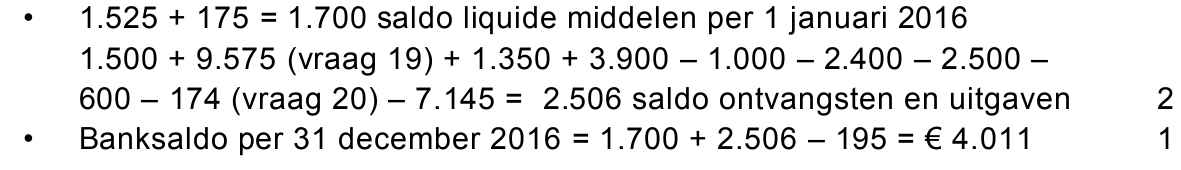
223pBereken het banksaldo (d) per 31 december 2016.
opgave 5Opgave 5
Bij deze opgave horen de informatiebronnen 5 en 6.
Deria bv is een onderneming die handelt in fietsen voor consumenten. Het
bedrijf heeft na een moeizame start een aantal succesvolle jaren achter
de rug en wil uitbreiden.
In 2017 heeft Deria voor de investering in de uitbreiding een bedrag nodig
van € 16.200.000, waarvan Deria € 5.400.000 wil financieren met nieuw
eigen vermogen. Deria kiest hierbij voor een aandelenemissie.
231pOp welke andere wijze dan door een aandelenemissie kan een
onderneming een investering financieren met eigen vermogen?
Deria kiest voor een openbare aandelenemissie. Hiertoe wordt de bv
omgezet in een nv en vraagt Deria beursnotering aan. De nieuwe
aandelen zullen gecreëerd en geplaatst gaan worden. Van de huidige
aandeelhouders worden de aandelen van de bv omgezet in aandelen van
de nv.
De huidige aandeelhouders willen na de aandelenemissie een belang van
minimaal 51% overhouden.
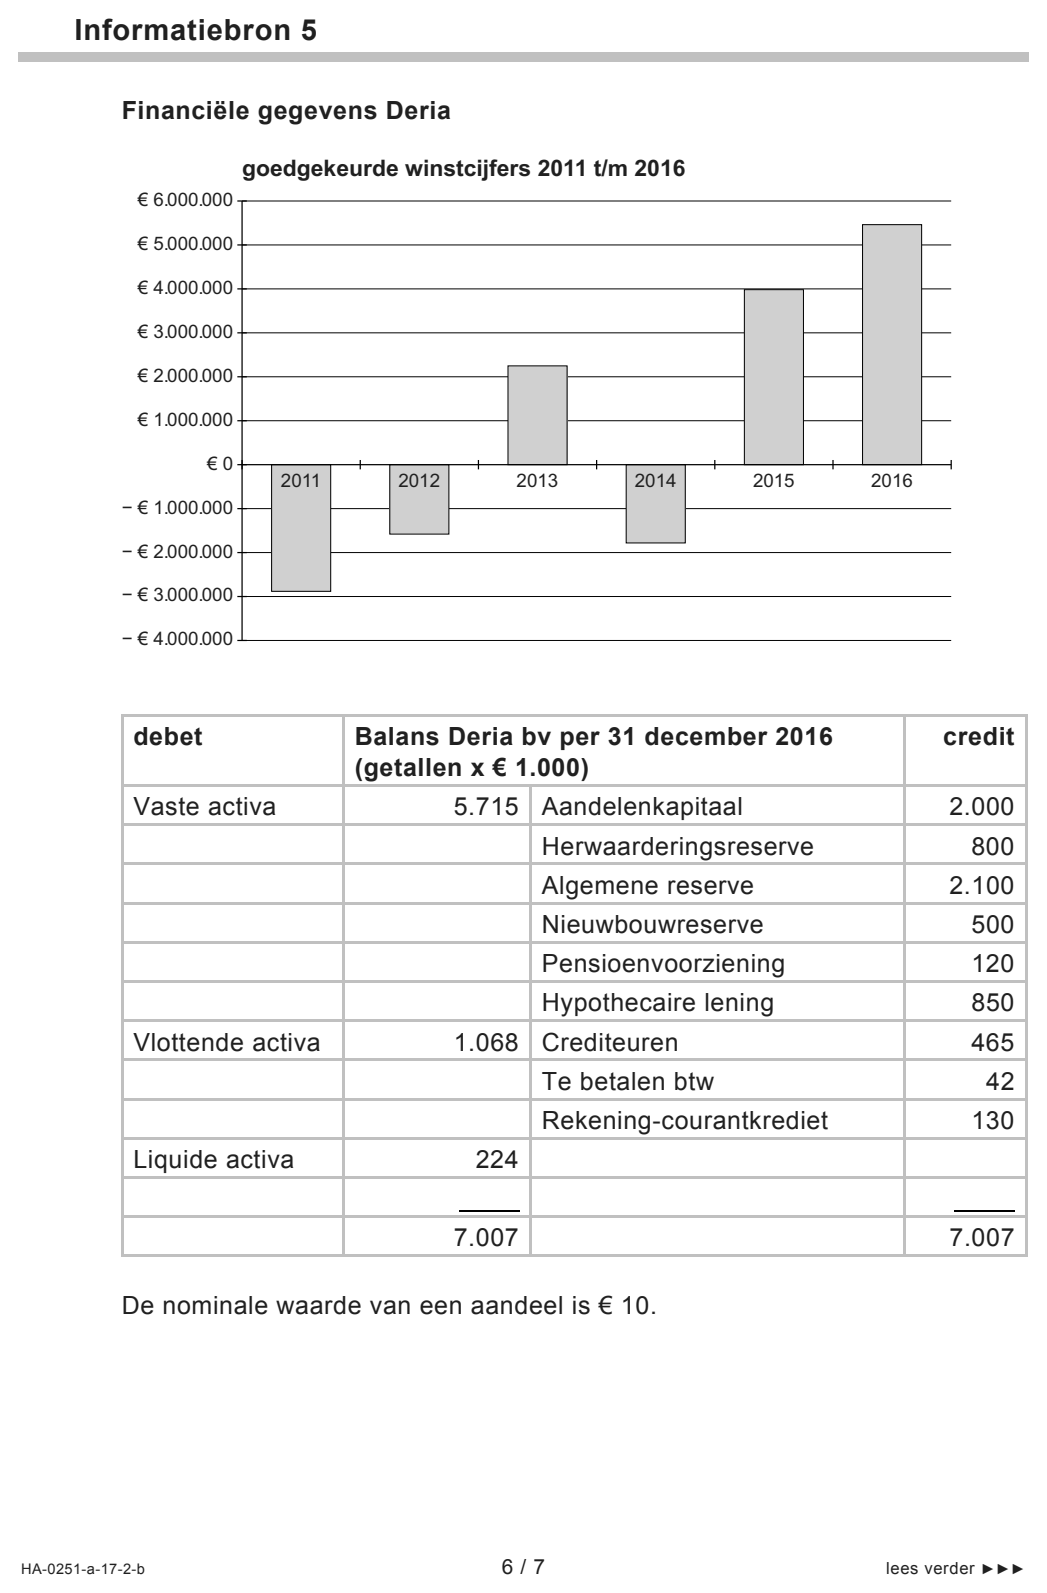
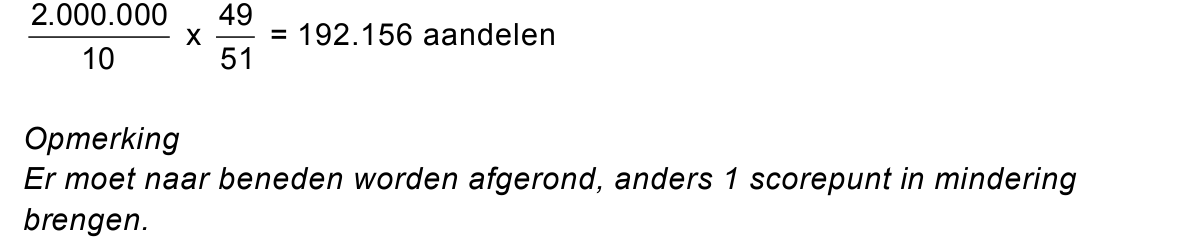
242pBereken hoeveel aandelen Deria maximaal kan emitteren om te voldoen
aan de wens van 51% (zie informatiebron 5).
Op grond van een marktanalyse zal de verwachte emissiekoers van een
aandeel Deria € 30 zijn.
251pBereken hoeveel aandelen Deria moet emitteren om het benodigde
bedrag aan eigen vermogen (€ 5.400.000) op te halen
(zie informatiebron 5).
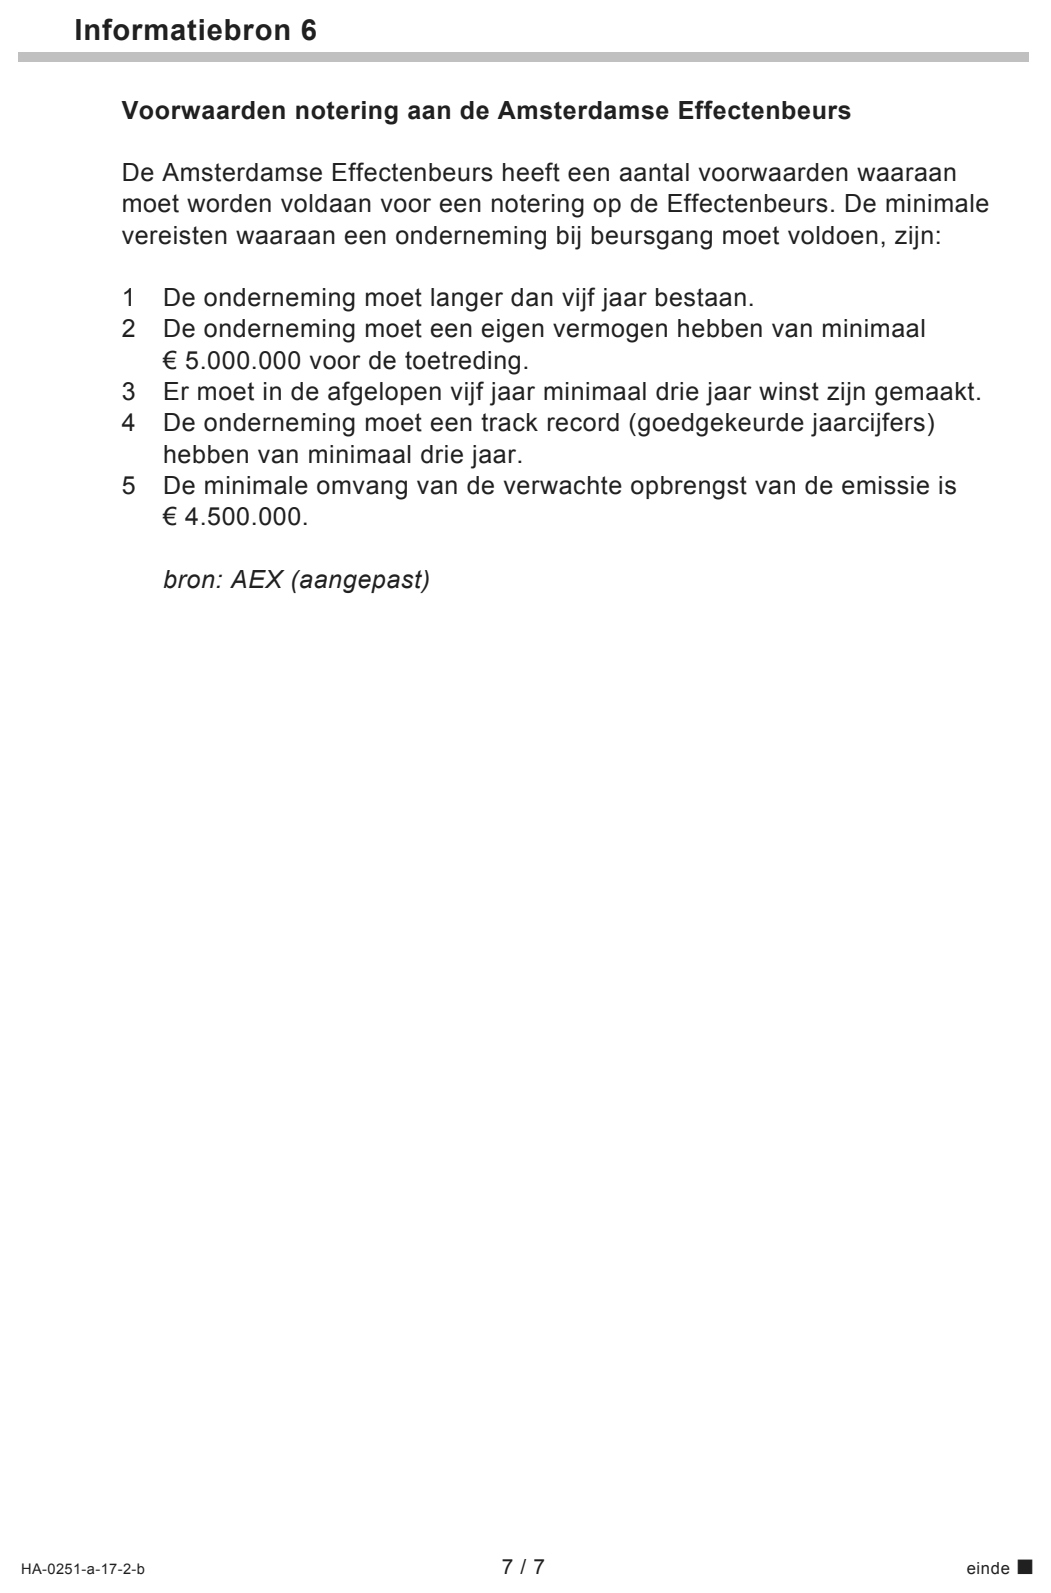
Deria vraagt een beursnotering aan bij de Amsterdamse Effectenbeurs.
Deze aanvraag wordt goedgekeurd indien Deria voldoet aan de
noteringseisen van de Amsterdamse Effectenbeurs (zie informatiebron 6).
Conclusie
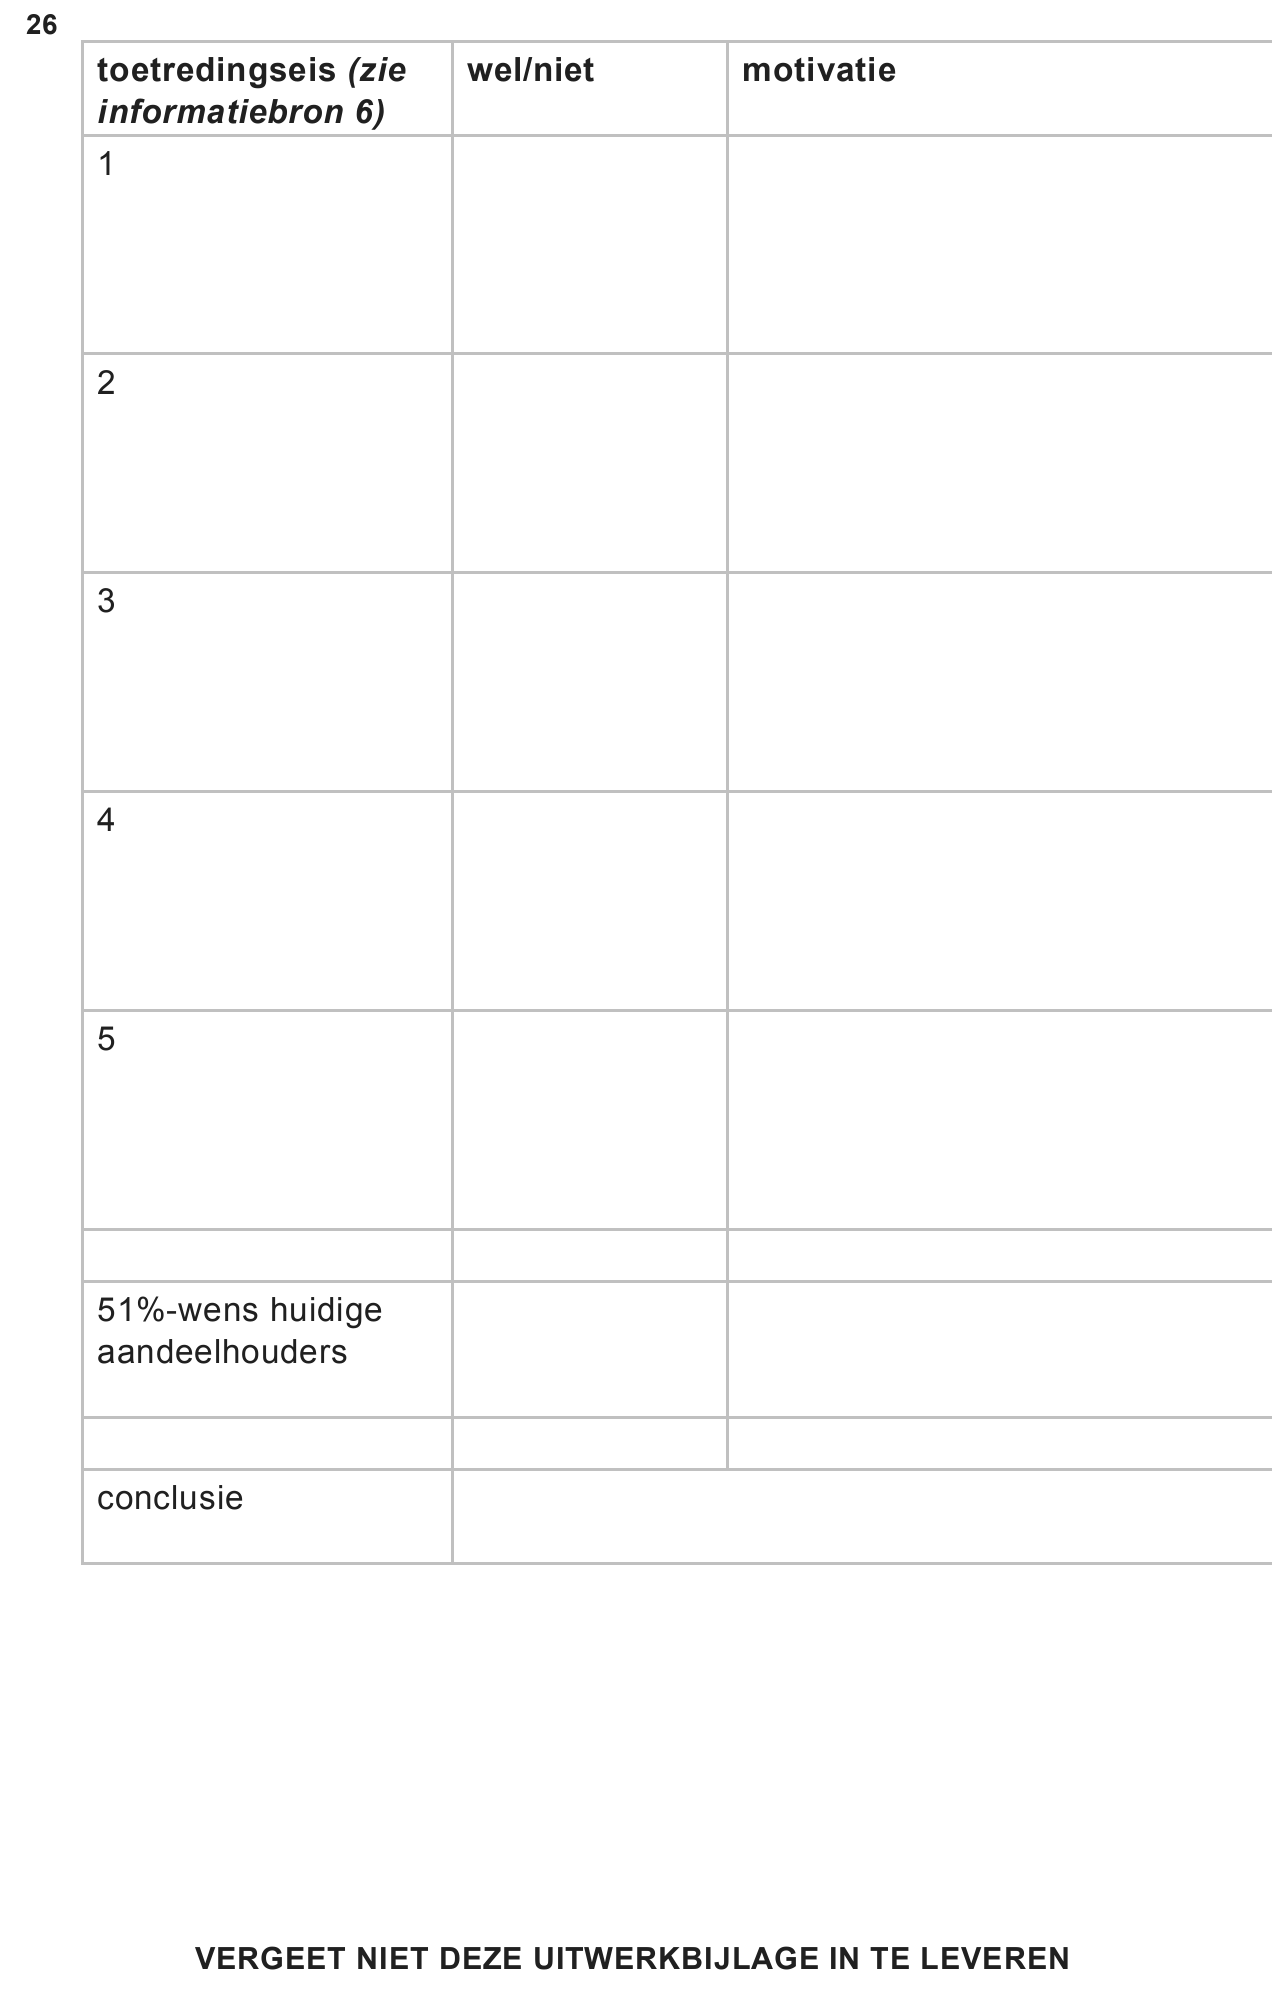
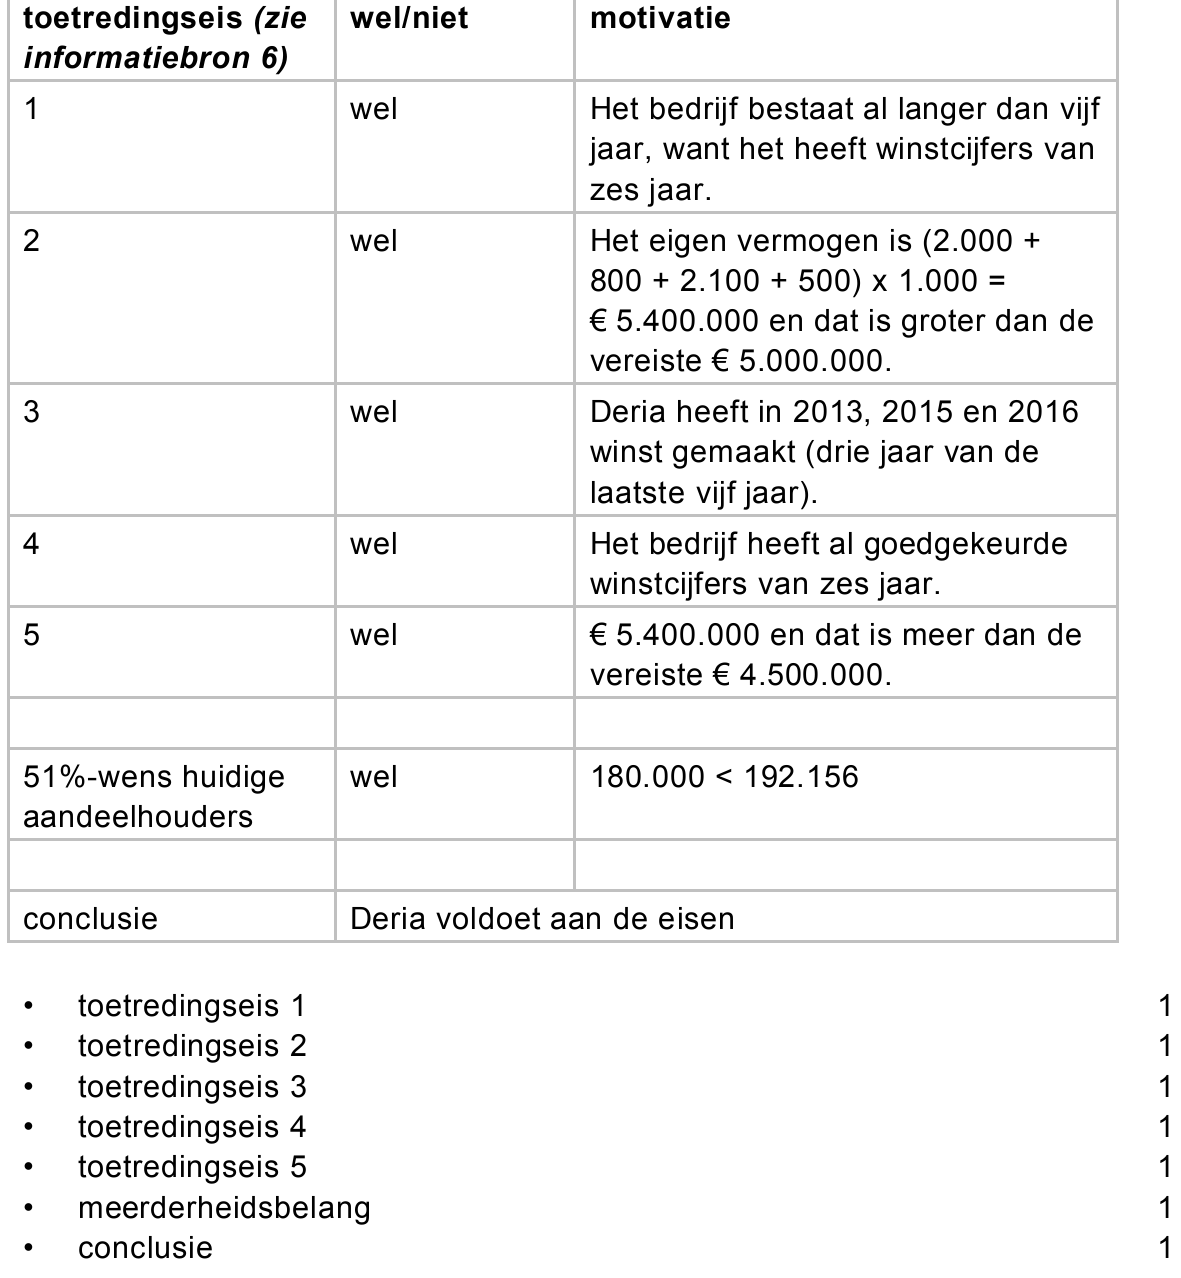
267puitwerkbijlageToon aan of Deria voldoet aan de gestelde noteringseisen van de
Amsterdamse Effectenbeurs én aan de 51%-wens van de huidige
aandeelhouders. Vul de uitwerkbijlage horende bij deze vraag volledig in.
Wanneer de beursgang slaagt, zal Deria in de toekomst ook onder
gunstigere voorwaarden kunnen lenen bij vermogensverschaffers.
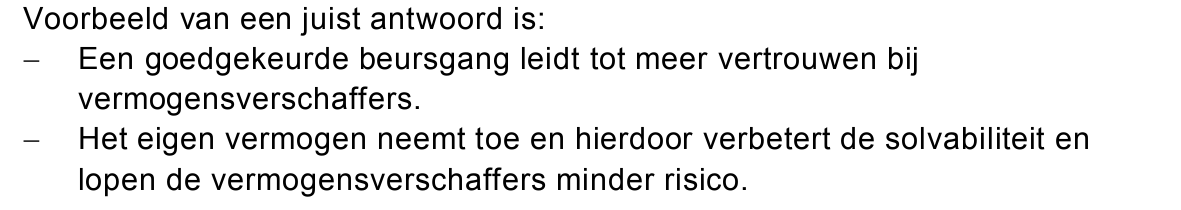
271pLeg uit dat een beursgang in de toekomst kan leiden tot gunstigere
leenvoorwaarden bij vermogensverschaffers.
opgave 6Opgave 6
In deze opgave is het btw-tarief 21%.
Van Kanio bv zijn de volgende gegevens bekend van de inkopen in 2016:
− Van de inkopen is 75% op rekening en de rest contant.
− De crediteurentermijn is één maand.
− In het vierde kwartaal van 2016 zijn de inkopen € 1.440.000 exclusief
btw.
− Binnen ieder kwartaal zijn inkopen gelijkmatig verdeeld.
282pBereken het bedrag van de post Crediteuren op de balans van Kanio op
31 december 2016.
Van Kanio bv zijn de volgende gegevens bekend van de verkopen in
2016:
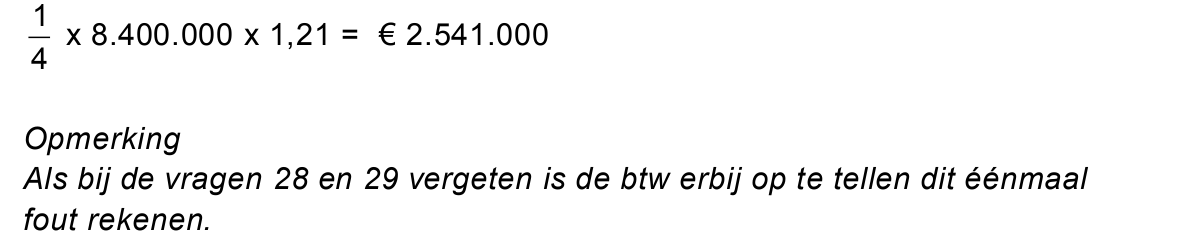
− De omzet exclusief btw over 2016 is € 8.400.000.
− Binnen het jaar zijn de verkopen gelijkmatig verdeeld.
− De verkopen zijn geheel op rekening.
− De debiteurentermijn is twee maanden.
291pBereken het bedrag dat in het vierde kwartaal van 2016 door Kanio is
ontvangen van debiteuren.
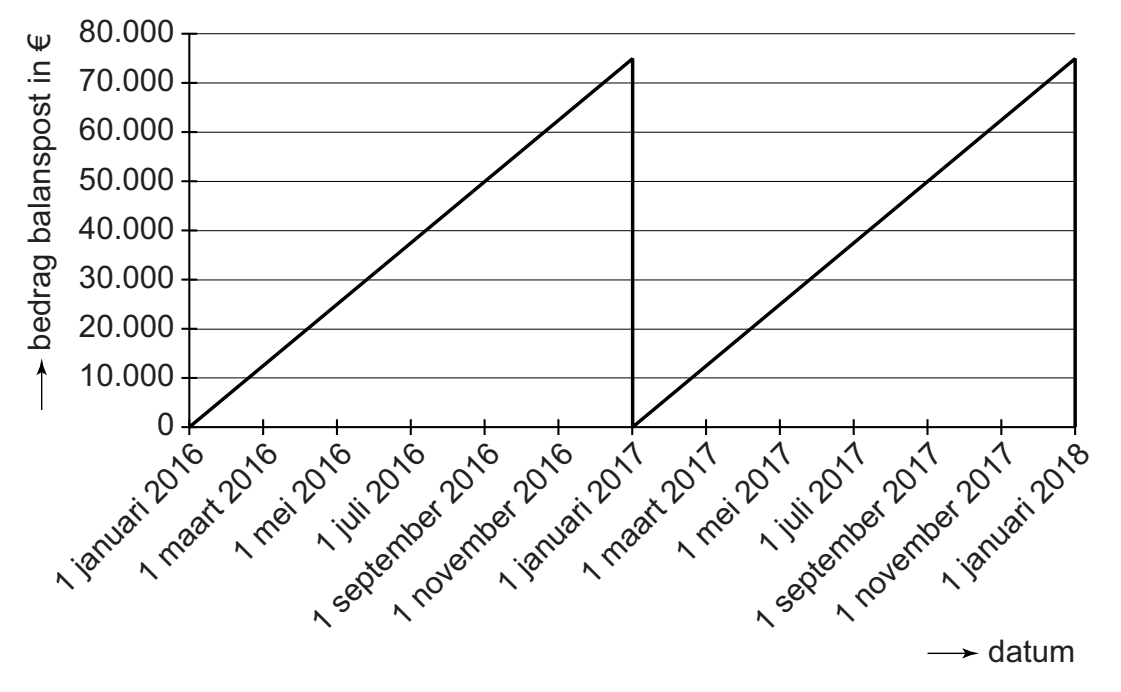
Kanio verhuurt een deel van haar bedrijfspand. Op de balans van Kanio
staat een post die met deze huur te maken heeft. Het verloop van deze
balanspost is hieronder grafisch geschetst:
Verloop balanspost met betrekking tot huur
€ ni tsopsnalab gardeb 80.000 70.000 60.000 50.000 40.000 30.000 20.000 10.000 0 6 6 6 6 6 6 7 7 7 7 7 7 8 1 1 1 1 1 1 1 1 1 1 1 1 1 0 0 0 0 0 0 0 0 0 0 0 0 0 2 2 2 2 2 2 2 2 2 2 2 2 2 1 j a n u ari 1 m a art 1 m ei 1 1 s j u e l p i t e m 1 b n e o r v e m b e 1 r j a n u ari 1 m a art 1 m ei 1 1 s j u e l p i t e m 1 b n e o r v e m b e 1 r j a n u ari datum
Aan het verloop van de grafiek is af te leiden of de huur door Kanio
vooruit ontvangen of achteraf ontvangen wordt.
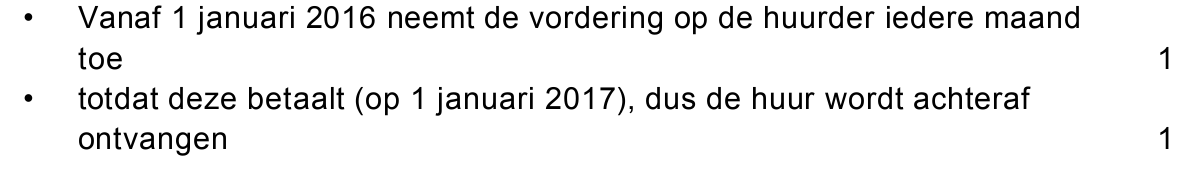
302pWordt de huur door Kanio vooruit ontvangen of achteraf ontvangen?
Motiveer het antwoord met behulp van het verloop van de grafiek.
Bronvermelding
Een opsomming van de in dit examen gebruikte bronnen, zoals teksten en afbeeldingen, is te vinden in het bij dit examen
behorende correctievoorschrift, dat na afloop van het examen wordt gepubliceerd.