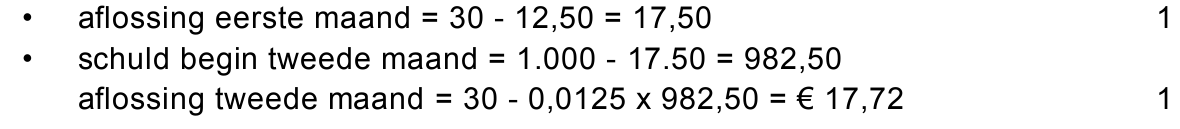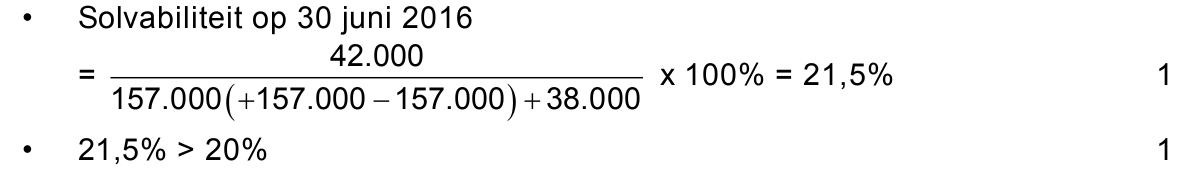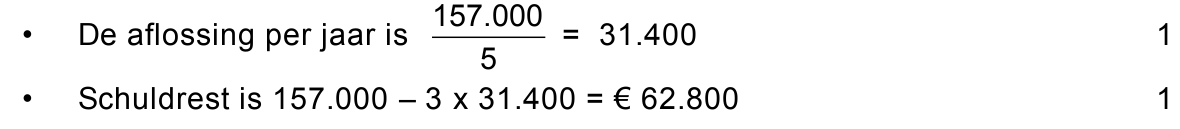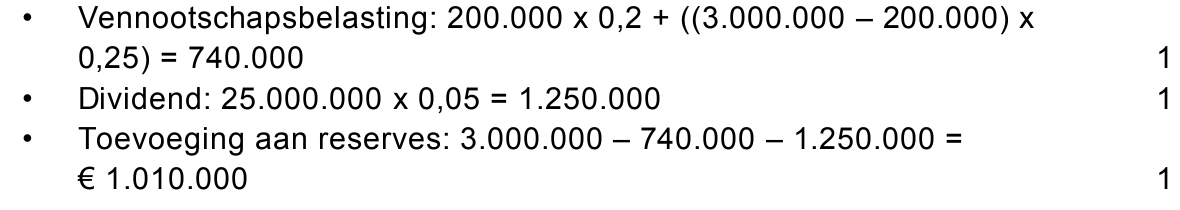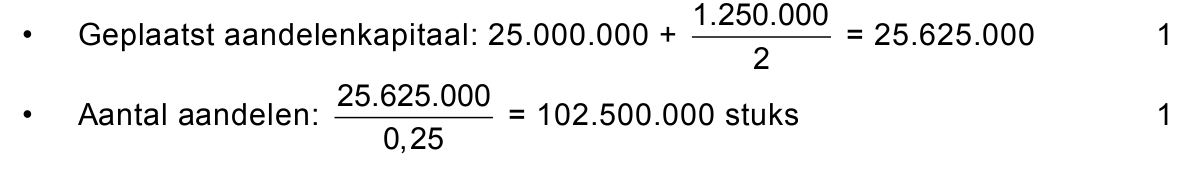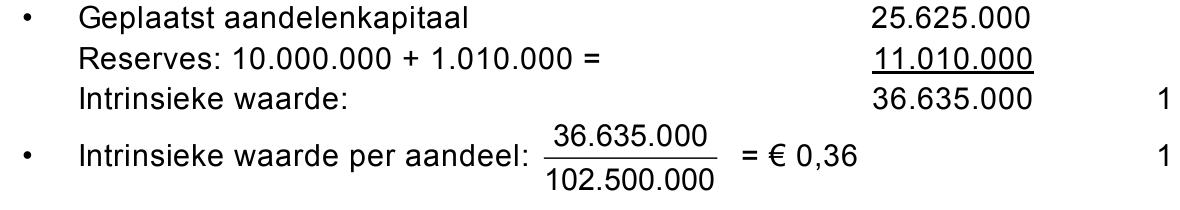opgave 1Opgave 1
Bij een keten van elektronicawinkels kunnen consumenten hun aankopen
in termijnen betalen.
12pNoem twee vormen van consumptief krediet waarbij consumenten hun
aankopen in termijnen betalen.
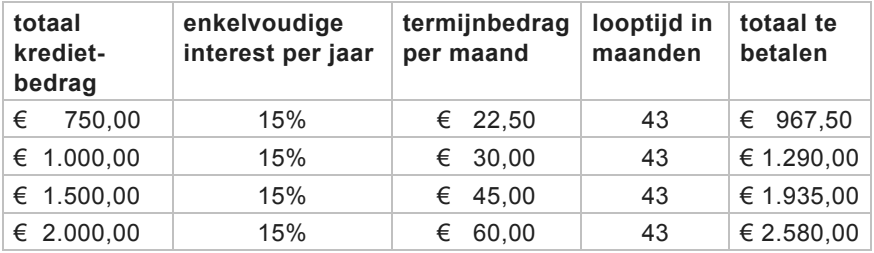
De keten hanteert onderstaande tabel.
Bij het aflossen van krediet zijn verschillende aflossingssystemen
mogelijk:
− met gelijke bedragen
− door middel van annuïteiten
− aan het eind van de looptijd in één keer
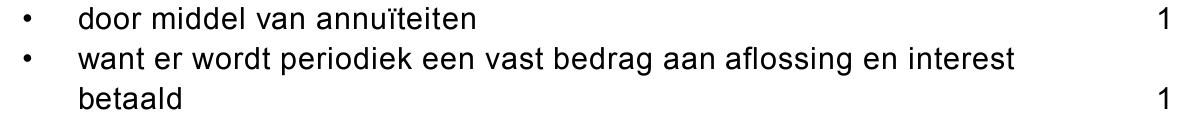
22pOp basis van welk aflossingssysteem wordt bovenstaand krediet afgelost?
Motiveer het antwoord.
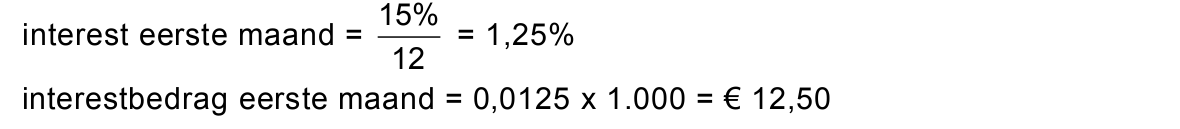
31pBereken het interestbedrag in de eerste maand bij een kredietbedrag van
€ 1.000.
42pBereken de aflossing in de tweede maand bij een kredietbedrag van
€ 1.000.
opgave 2Opgave 2
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
Yildiz is sinds 1 juli 2013 eigenaar van een Domino’s Pizza vestiging in
Almelo (DPA bv). Hij gebruikt de verkoopformule van Domino’s
Nederland.
Zijn onderneming heeft rechtspersoonlijkheid.
51pWat houdt rechtspersoonlijkheid van een onderneming voor de eigenaar
in?
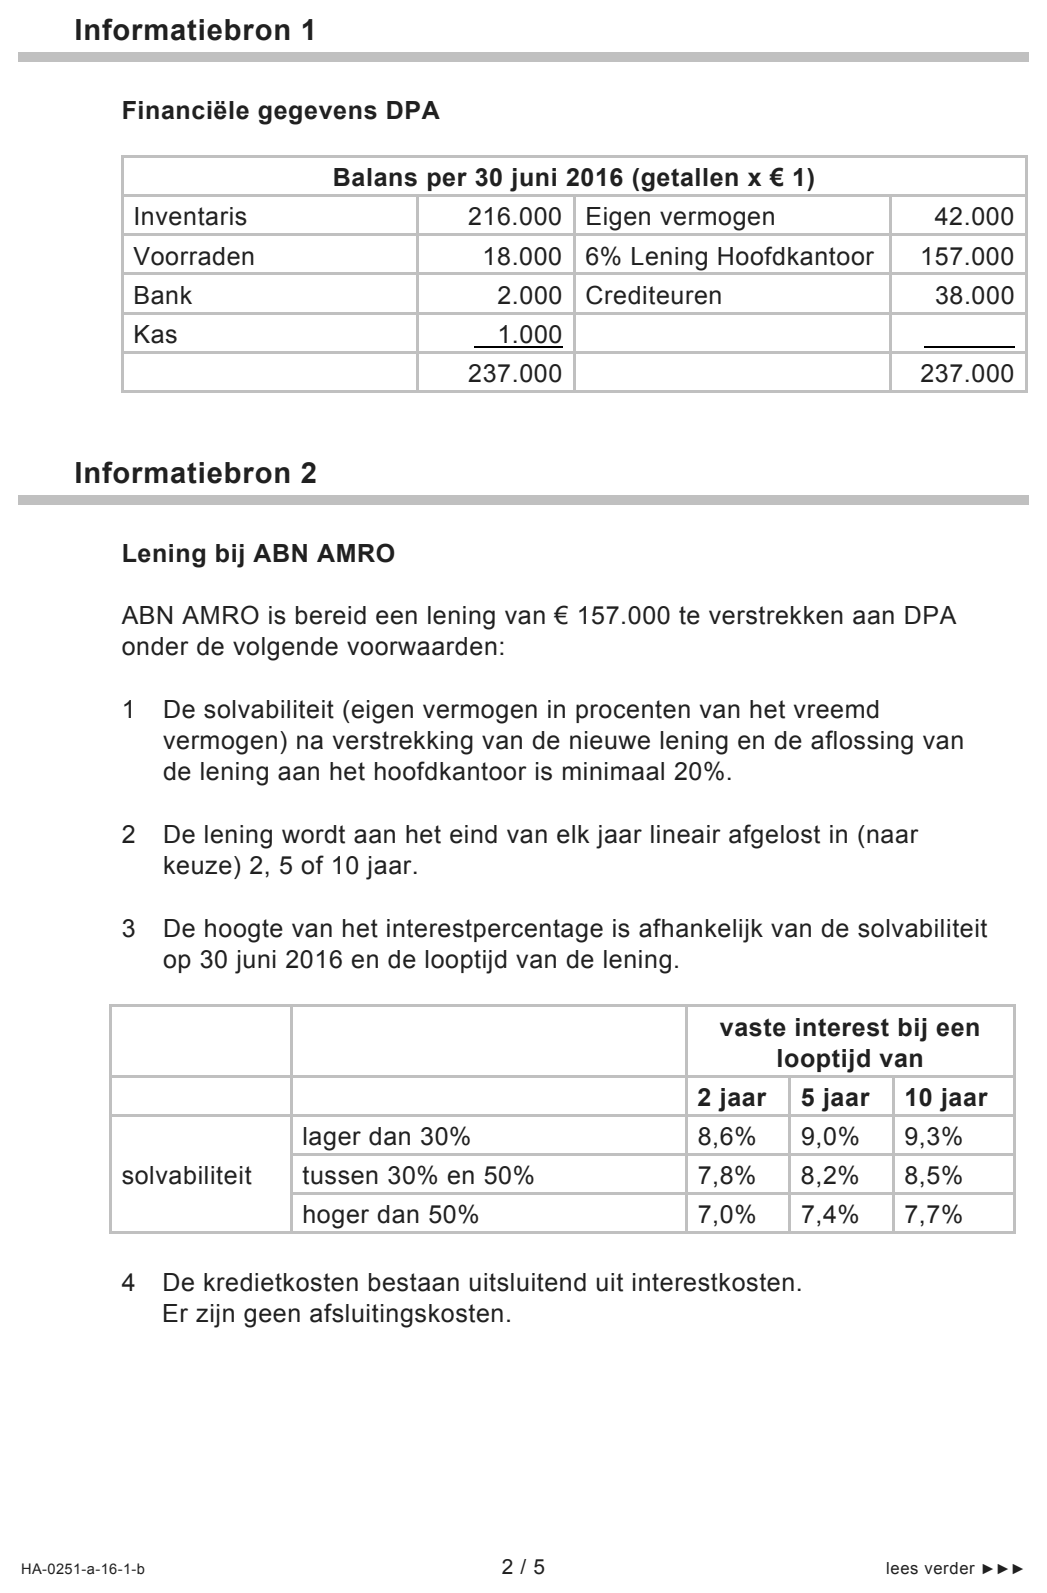
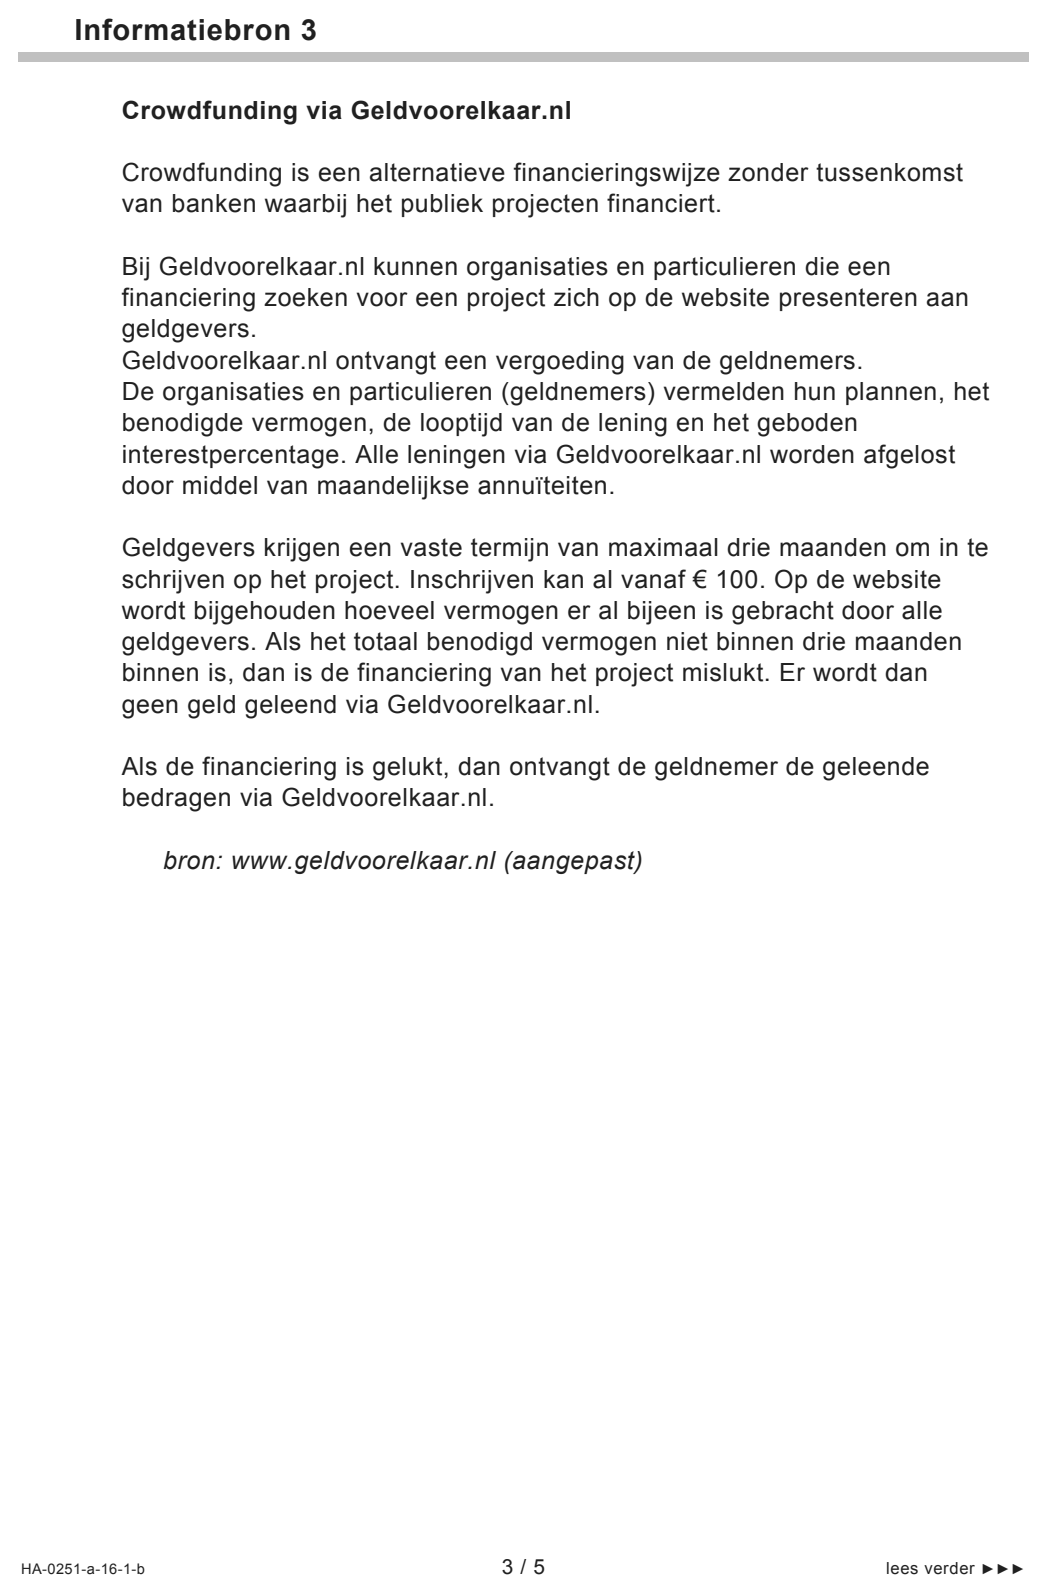
DPA is voor een groot deel gefinancierd door het hoofdkantoor van
Domino’s Nederland. Deze lening is een 6% lening van € 157.000 en
moet op 30 juni 2016 worden afgelost (zie informatiebron 1).
DPA is op zoek naar geld om deze lening af te lossen. DPA overweegt
twee leningsvormen.
A. een lening bij ABN AMRO met een looptijd van vijf jaar
(zie informatiebron 2)
of
B. crowdfunding via Geldvoorelkaar.nl (zie informatiebron 3)
DPA zal kiezen voor de leningsvorm met de laagste kosten over de
gehele looptijd.
A. Lening bij ABN AMRO
DPA heeft een voorstel ontvangen van ABN AMRO voor een lening van
€ 157.000.
61pLeg uit waarom het interestpercentage van de lening bij de ABN AMRO
afhankelijk is van de solvabiliteit.
72pToon door middel van een berekening aan dat bij een lening van
€ 157.000 aan DPA, na aflossing van de lening aan het hoofdkantoor,
wordt voldaan aan de solvabiliteitseis van ABN AMRO.
De kredietkosten over de eerste drie jaar van de lening van € 157.000 bij
ABN AMRO bedragen € 33.912.
82pBereken de schuldrest na drie jaar.
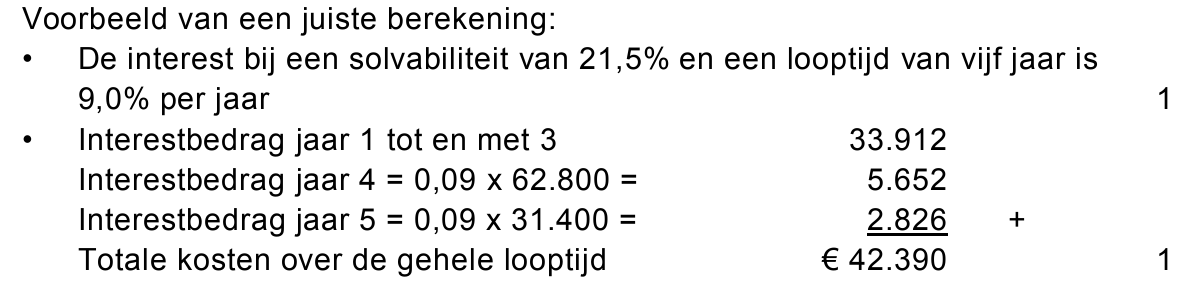
92pBereken voor DPA de totale kredietkosten over de gehele looptijd van vijf
jaar van de lening bij ABN AMRO.
B. Crowdfunding
In Nederland kan crowdfunding onder andere plaatsvinden via
Geldvoorelkaar.nl (zie informatiebron 3). In maart 2016 heeft DPA
informatie aangevraagd voor een krediet van € 157.000 via
Geldvoorelkaar.nl.
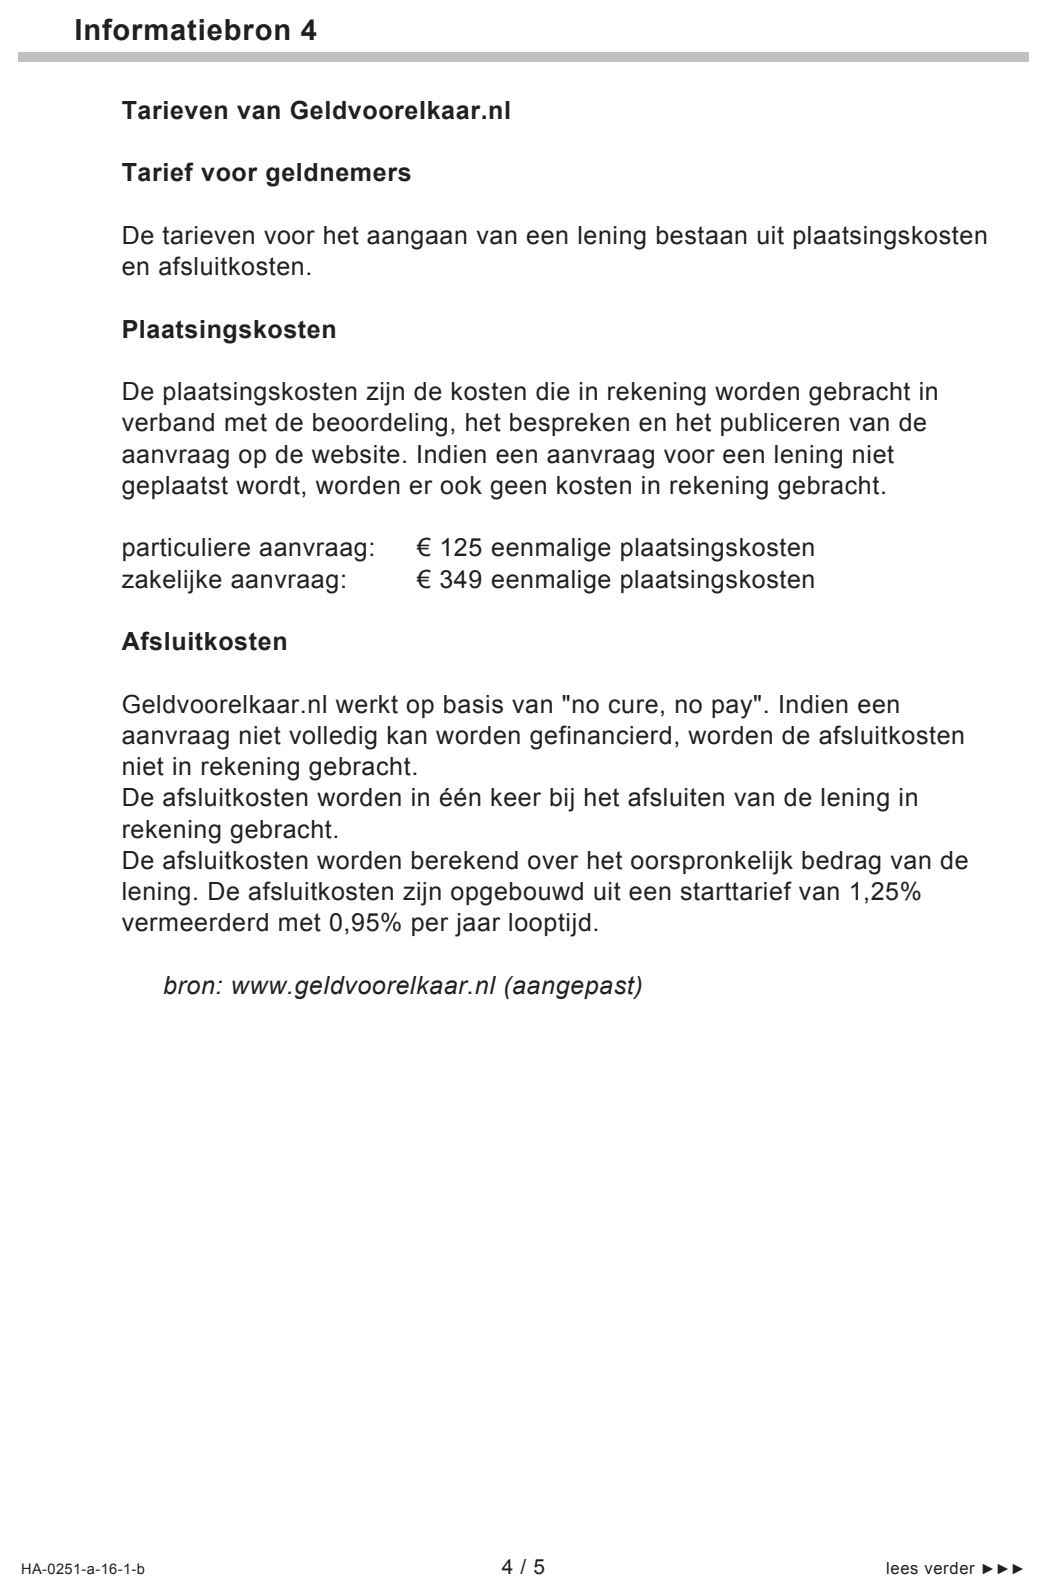
DPA zal plaatsingskosten moeten betalen voor de plaatsing van een
aanvraag van een lening op de website van Geldvoorelkaar.nl en
afsluitkosten als de lening wordt volgeschreven (zie informatiebron 4).
DPA verwacht dat de leningaanvraag van € 157.000 op tijd zal worden
volgeschreven. De looptijd is vijf jaar.
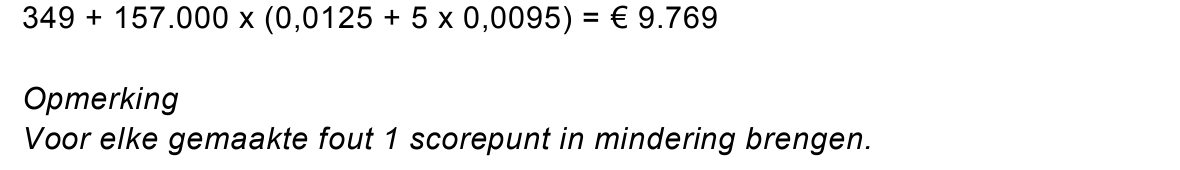
103pBereken het totale bedrag aan tarieven dat DPA aan Geldvoorelkaar.nl
moet betalen als de lening wordt volgeschreven.
De annuïteit voor een lening van € 157.000 via Geldvoorelkaar.nl zal
€ 3.124 per maand zijn (bij een looptijd van 60 maanden).
De kredietkosten van DPA bij crowdfunding via Geldvoorelkaar.nl bestaan
uit interestkosten en de te betalen tarieven.
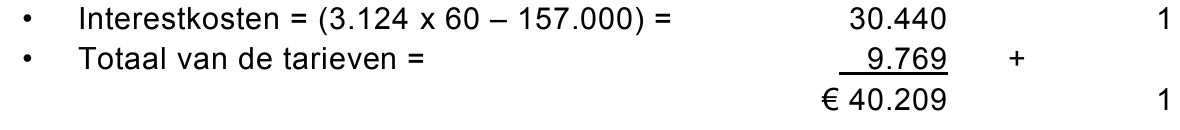
112pBereken voor DPA de totale kredietkosten over de gehele looptijd van vijf
jaar van de lening via Geldvoorelkaar.nl.
Conclusie
DPA zal kiezen voor die leningsvorm waarbij over de gehele looptijd de
kosten het laagst zijn.
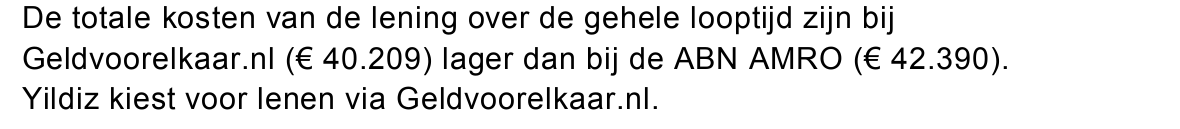
121pLeg uit voor welke leningsvorm DPA dan kiest.
opgave 3Opgave 3
Bij deze opgave blijven de belastingen buiten beschouwing.
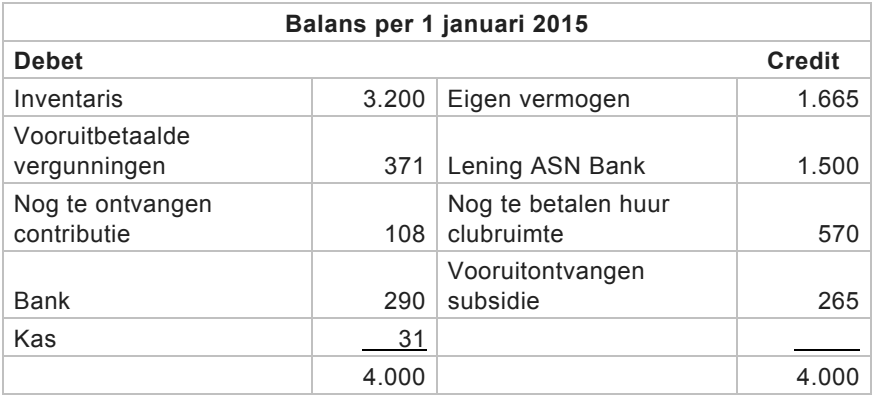
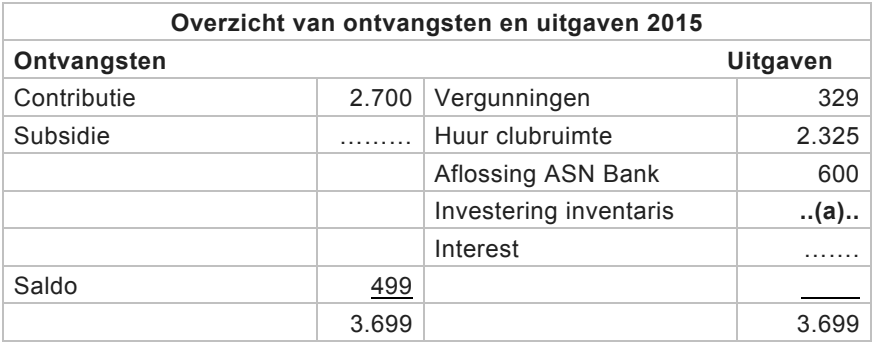
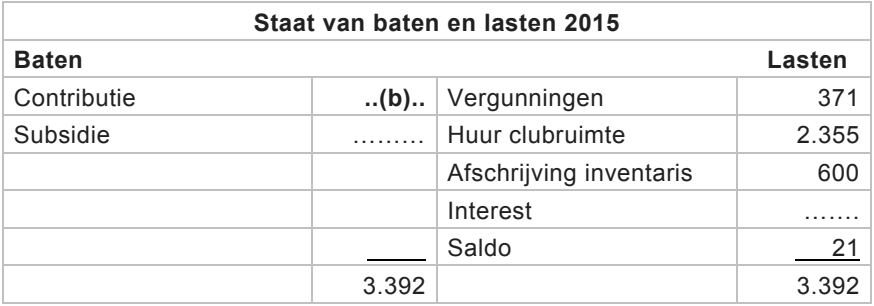
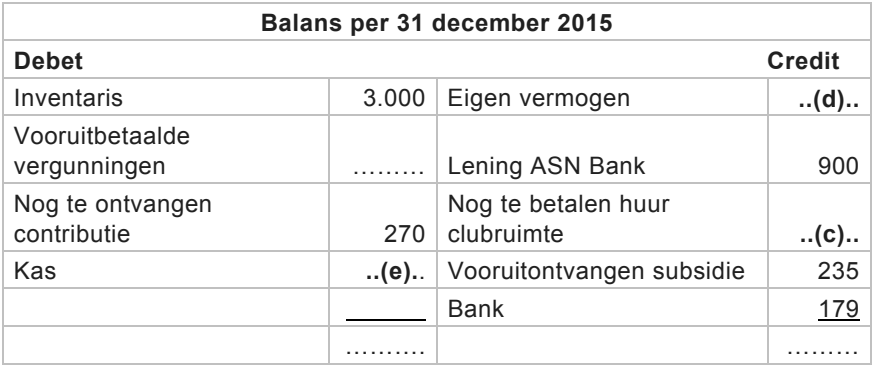
De penningmeester van hengelsportclub “De Karperkuil” heeft de
volgende (gedeeltelijk ingevulde) overzichten (getallen in euro’s) met
betrekking tot 2015 opgesteld.
Alle nog te ontvangen en nog te betalen bedragen op de balans van
1 januari 2015 zijn in de loop van 2015 ontvangen respectievelijk betaald.
Alle betalingen vinden plaats per bank en/of kas.
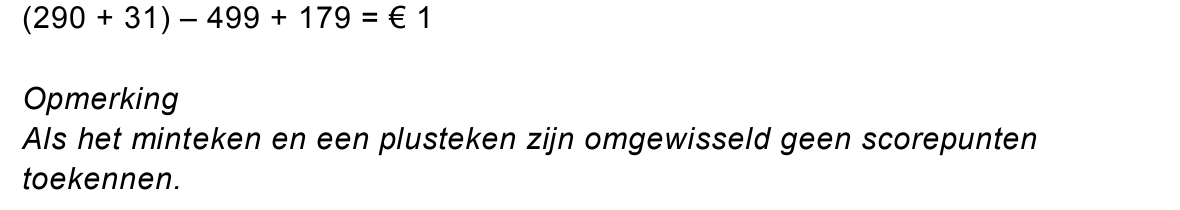
132pBereken de investering in de inventaris in 2015 (zie (a)).
142pBereken de contributiebaten over 2015 (zie (b)).
152pBereken de nog te betalen huur voor de clubruimte op 31 december 2015
(zie (c)).
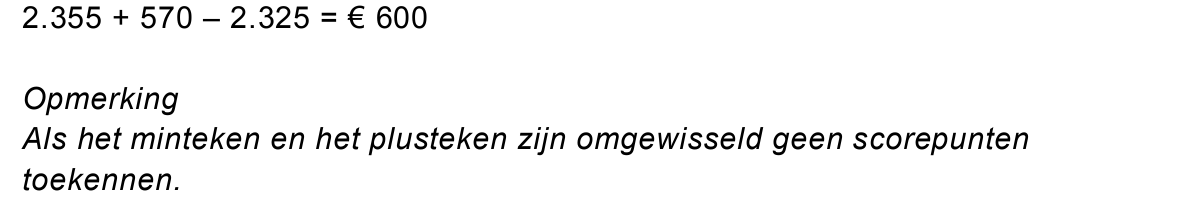
161pBereken het eigen vermogen op 31 december 2015 (zie (d)).
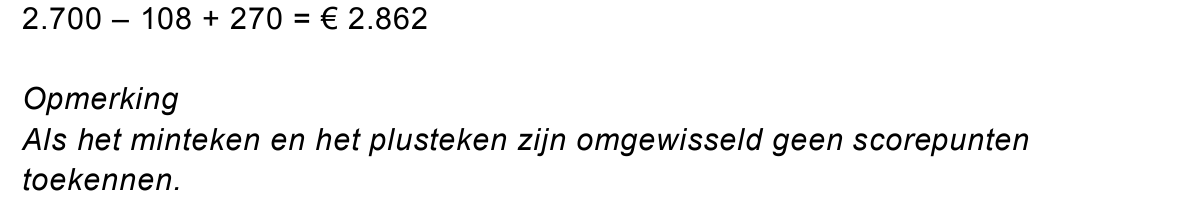
172pBereken de kas op 31 december 2015 (zie (e)).
opgave 4Opgave 4
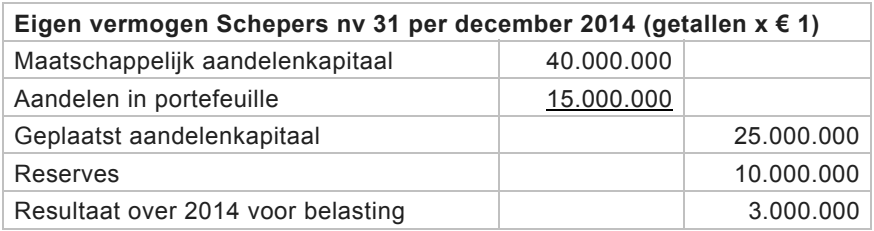
Schepers nv heeft bij de winstverdeling in de jaren vóór 2014 een
dividend gehanteerd van 5%. Dit dividend werd geheel in de vorm van
cashdividend uitgekeerd.
Met ingang van 2014 hanteert Schepers hetzelfde dividendpercentage,
maar bestaat de ene helft uit cashdividend en de andere helft uit
stockdividend. In de jaren tot en met 2014 was het resultaat van Schepers
toereikend om te voldoen aan alle winstuitkeringen.
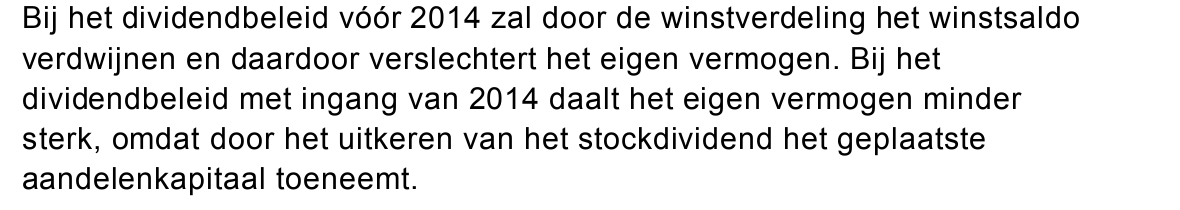
182pLeg uit hoe dit nieuwe dividendbeleid in 2014 van Schepers vergeleken
met het beleid van vóór 2014 gunstiger uitpakt voor de hoogte van het
eigen vermogen.
Van Schepers nv zijn onderstaande gegevens bekend.
− De nominale waarde is € 0,25 per aandeel.
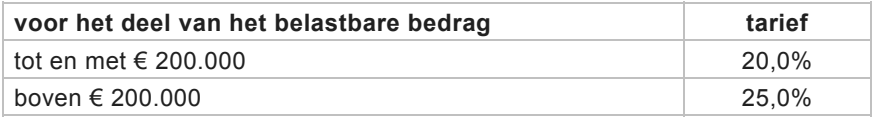
− Voor de vennootschapsbelasting gelden de volgende tarieven:
Van het resultaat over 2014 na belasting is de volgende winstverdeling
goedgekeurd:
− Dividend is 5%, waarvan de helft cashdividend en de helft
stockdividend.
− Het resterende bedrag wordt toegevoegd aan de reserves.
191pWelk orgaan binnen een nv moet de winstverdeling goedkeuren?
Het tarief van de dividendbelasting is 15%.
203pBereken het bedrag dat door Schepers wordt toegevoegd aan de reserves
als gevolg van de winstverdeling van 2014.
212pBereken het aantal geplaatste aandelen nadat aan alle verplichtingen als
gevolg van de winstverdeling van 2014 is voldaan.
222pBereken de intrinsieke waarde per aandeel van Schepers nadat de
winstverdeling van 2014 heeft plaatsgevonden.
opgave 5Opgave 5
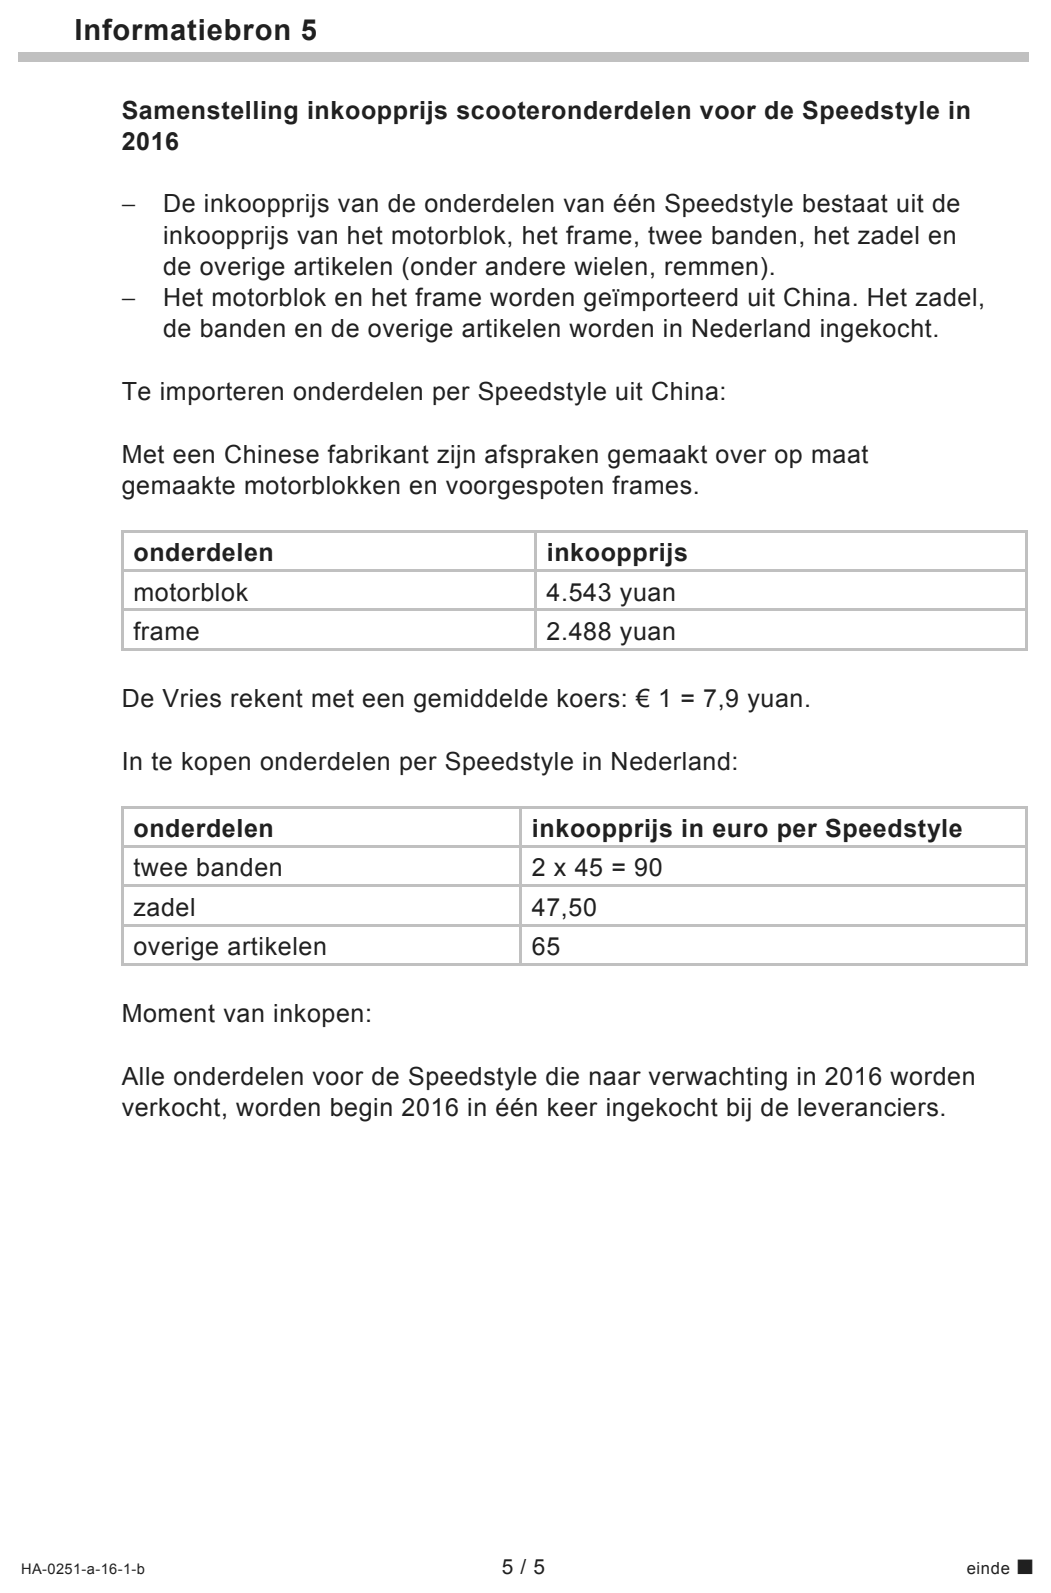
Bij deze opgave hoort de informatiebron 5.
Bij deze opgave blijven belastingen buiten beschouwing.
De Vries bv is een onderneming in de tweewielerbranche. De Vries begint
in 2016 met de assemblage en verkoop van een nieuwe scooter, de
Speedstyle, aan consumenten.
De Vries koopt de onderdelen van de Speedstyle in China en in
Nederland in.
De Vries wil de verkoopprijs van de Speedstyle op € 1.300 vaststellen en
verwacht hierbij een afzet van 1.000 stuks.
De Vries gaat onderzoeken of deze verkoopprijs tot een positieve bijdrage
aan het bedrijfsresultaat zal leiden.
Hiertoe worden eerst de kosten berekend van de Speedstyle.
De totale variabele kosten van een Speedstyle bestaan uit de inkoopprijs
van de scooteronderdelen (zie informatiebron 5) en de inkoopkosten. De
inkoopkosten bestaan uit transportkosten en verzekeringskosten.
233pBereken de totale inkoopprijs in euro’s van de scooteronderdelen per
Speedstyle in 2016.
241pLeg uit waarom De Vries de inkoopkosten tot de variabele kosten rekent.
De inkoopkosten per Speedstyle zijn 5% van de totale variabele kosten
per Speedstyle.
251pBereken de totale variabele kosten per Speedstyle in 2016.
De totale constante kosten die toegerekend worden aan de Speedstyle
zullen in 2016 € 180.000 per jaar zijn.
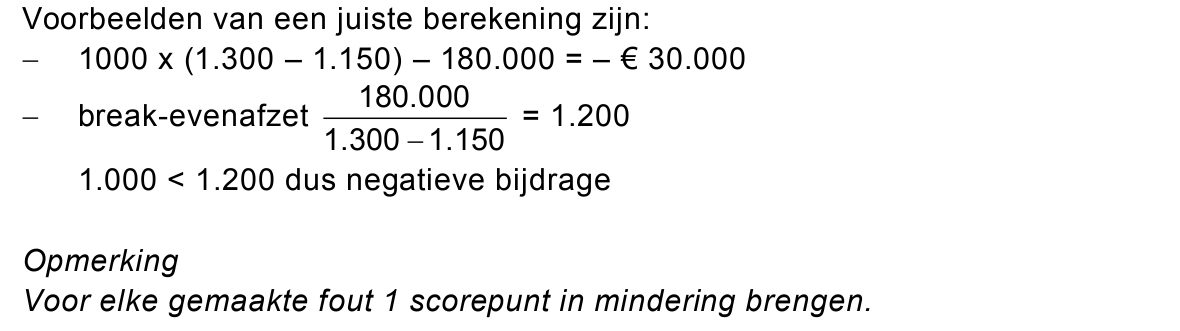
262pToon met behulp van de berekening van de dekkingsbijdrage aan dat de
bijdrage aan het totale bedrijfsresultaat door Speedstyle over 2016
negatief is.
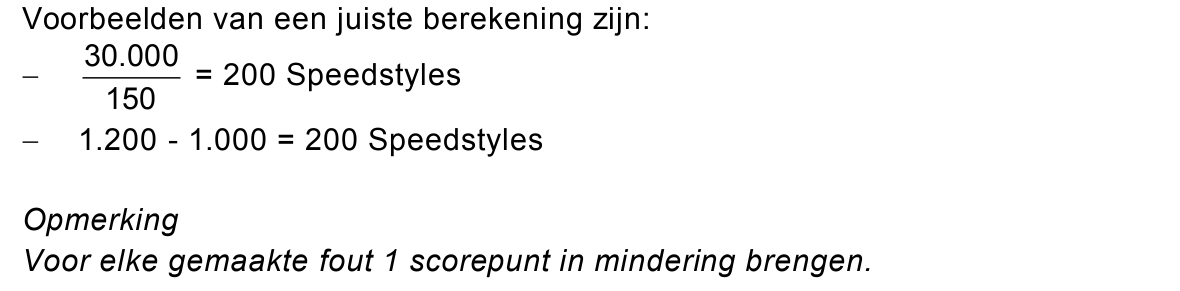
Een medewerker van De Vries wil weten hoeveel Speedstyles er extra
verkocht moeten worden waardoor er geen negatieve bijdrage aan het
totale bedrijfsresultaat ontstaat. Hij gaat er vanuit dat de verkoopprijs, de
totale constante kosten en de variabele kosten per Speedstyle niet zullen
veranderen.
272pBereken de extra benodigde verkopen Speedstyles.
opgave 6Opgave 6
De belastingen blijven in deze opgave buiten beschouwing.
Groothandelsonderneming Gronder koopt het product Line in bij een
fabrikant en verkoopt het vervolgens aan een aantal detaillisten.
Inkoop bij fabrikant
Wanneer Gronder in een jaar meer dan 100.000 Lines inkoopt, ontvangt
Gronder over het meerdere een korting.
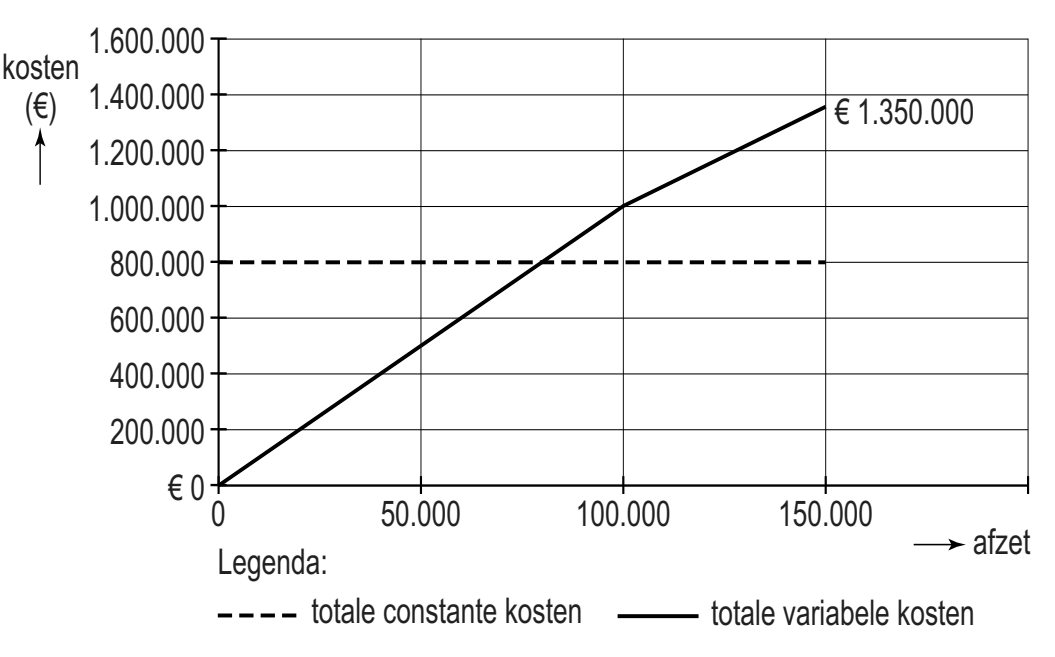
In de grafiek hieronder zijn de totale kosten voor Gronder opgenomen
voor het jaar 2015. Gronder heeft in dat jaar 150.000 Lines ingekocht en
verkocht. De totale variabele kosten met betrekking tot de Lines bestaan
voor Gronder alleen uit de inkoopwaarde van de verkochte Lines.
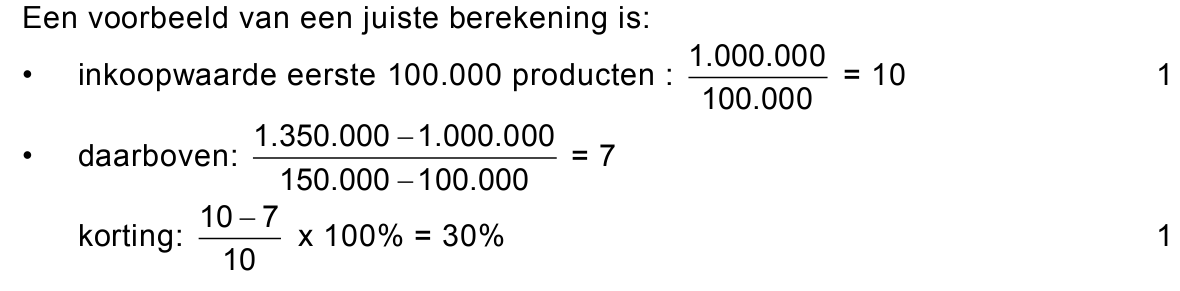
282pBereken met behulp van de grafiek hoeveel procent korting Gronder in
2015 ontving op de Lines die zij inkocht boven 100.000 stuks.
Verkoop aan detaillisten
De standaardverkoopprijs bedraagt € 20 per stuk. Op deze verkoopprijs
wordt een korting gegeven wanneer een detaillist alle inkopen binnen acht
dagen betaalt. Deze korting is 2% van de standaardverkoopprijs.
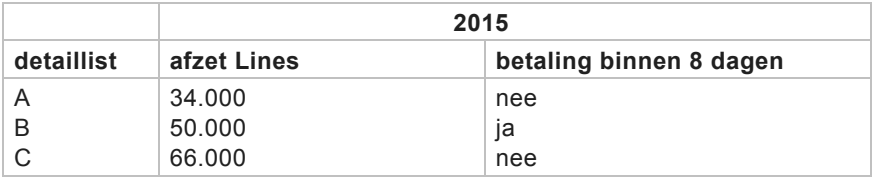
In de onderstaande tabel is de afzet in 2015 van Gronder te zien en de
gegevens over het betaalgedrag van detaillisten A, B en C.
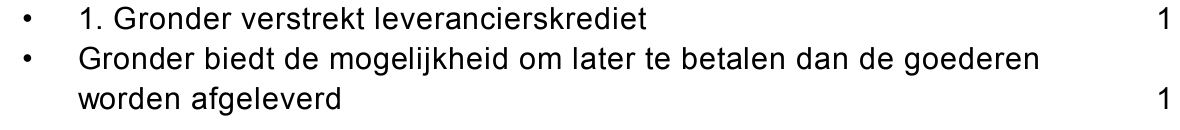
292pVan welk van de hieronder staande situaties is sprake ten aanzien van
detaillist A? Motiveer het antwoord.
1 Gronder verstrekt leverancierskrediet.
2 Gronder verstrekt afnemerskrediet.
3 Gronder ontvangt leverancierskrediet.
4 Gronder ontvangt afnemerskrediet.
302pBereken het totale bedrag dat Gronder van detaillist B als gevolg van de
verkopen in 2015 moet ontvangen.
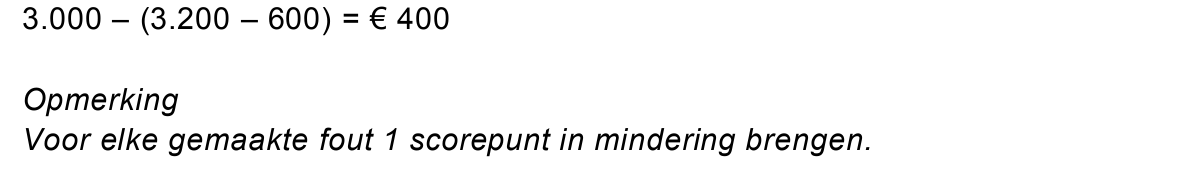
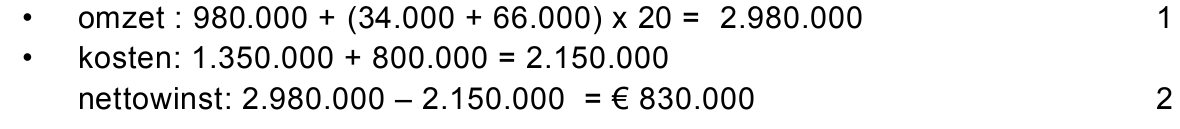
313pBereken de totale nettowinst van Gronder over 2015.
Bronvermelding
Een opsomming van de in dit examen gebruikte bronnen, zoals teksten en afbeeldingen, is te vinden in het bij dit examen
behorende correctievoorschrift, dat na afloop van het examen wordt gepubliceerd.