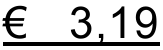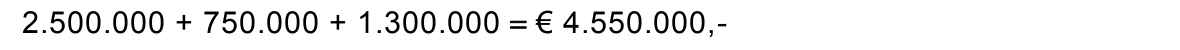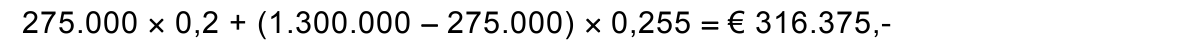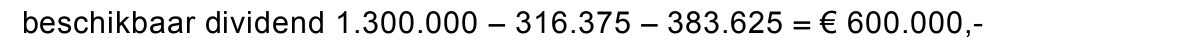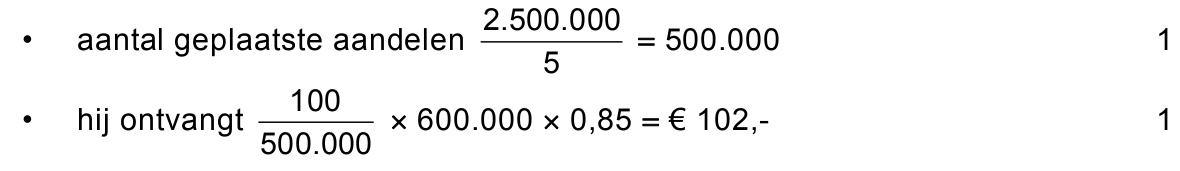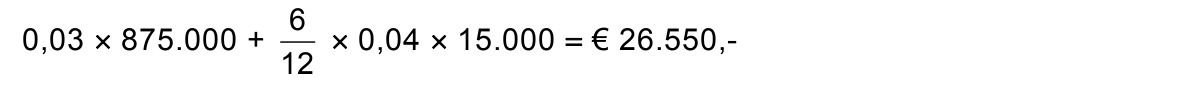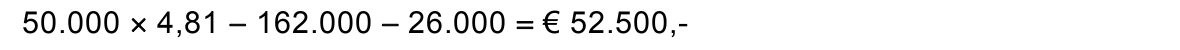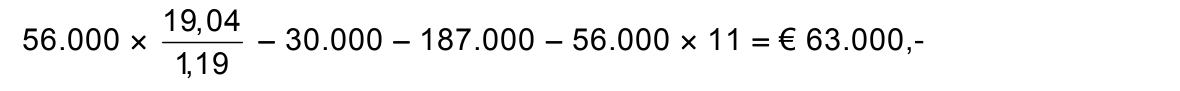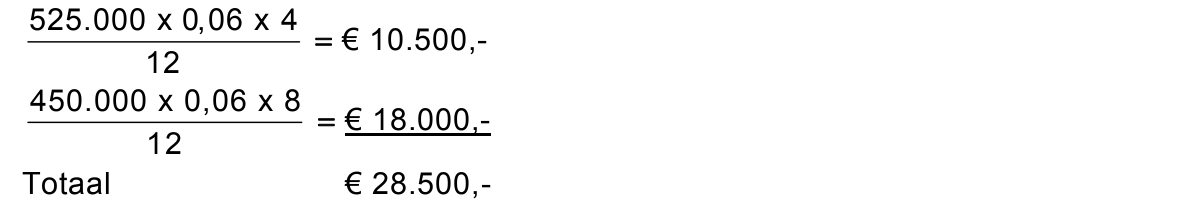opgave 1Opgave 1
Van Explosive nv is per 31 december 2008 het volgende gegeven:
− het maatschappelijk aandelenkapitaal bedraagt € 3.000.000,- en is verdeeld
in aandelen met een nominale waarde van € 5,- per stuk;
− het geplaatste aandelenkapitaal bedraagt € 2.500.000,-;
− de reserves bedragen € 750.000,-;
− het vreemd vermogen bedraagt € 10.000.000,-;
− over 2008 bedraagt de winst vóór aftrek van vennootschapsbelasting
€ 1.300.000,-.
In 2008 vonden geen emissies van aandelen plaats en zijn geen eigen aandelen
ingekocht.
12pBereken de intrinsieke waarde op 31 december 2008 van Explosive.
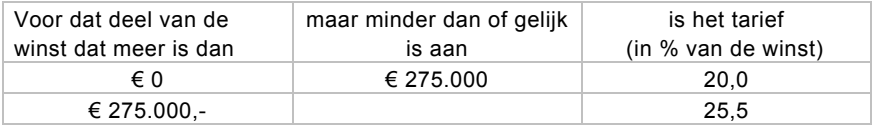
Gegeven zijn de tarieven voor 2008 van de vennootschapsbelasting:
22pBereken het bedrag aan vennootschapsbelasting dat Explosive over de winst
van 2008 moet afdragen aan de Belastingdienst.
Van de winst na aftrek van vennootschapsbelasting wordt € 383.625,-
toegevoegd aan de algemene reserve. Het restant van de winst wordt
beschikbaar gesteld als dividend.
31pBereken het dividendbedrag dat Explosive bij de winstverdeling van 2008
beschikbaar stelt.
De heer B.E. Legger bezit 100 aandelen Explosive. De dividendbelasting
bedraagt 15%.
42pBereken het dividendbedrag over 2008 dat de heer B.E. Legger op zijn
bankrekening ontvangt.
opgave 2Opgave 2
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
SDSO is een voetbalvereniging met al jaren een stabiel ledenaantal van
1.000.
Voor de presentatie van de financiële gegevens op de komende Algemene
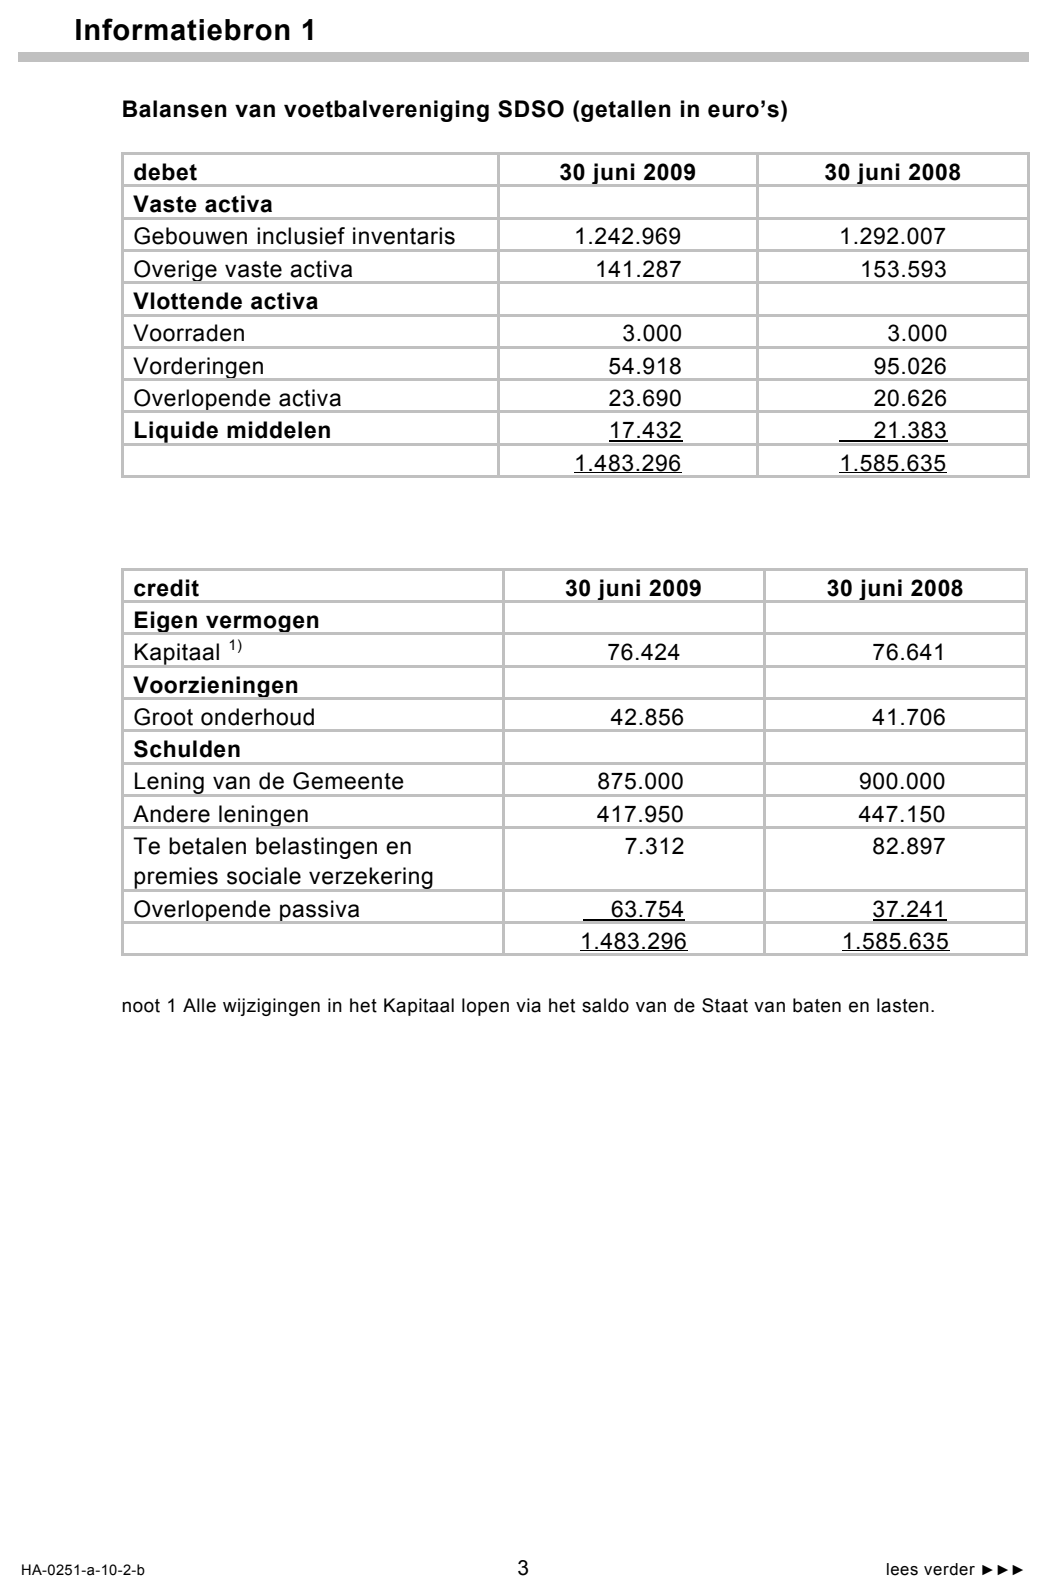
Ledenvergadering heeft de penningmeester de balansen opgesteld zoals
weergegeven in informatiebron 1. Met behulp van deze balansen kan het
resultaat over het boekjaar 1 juli 2008 tot en met 30 juni 2009 berekend worden.
51pBereken het resultaat over het boekjaar 2008-2009 en vermeld of dit positief of
negatief is.
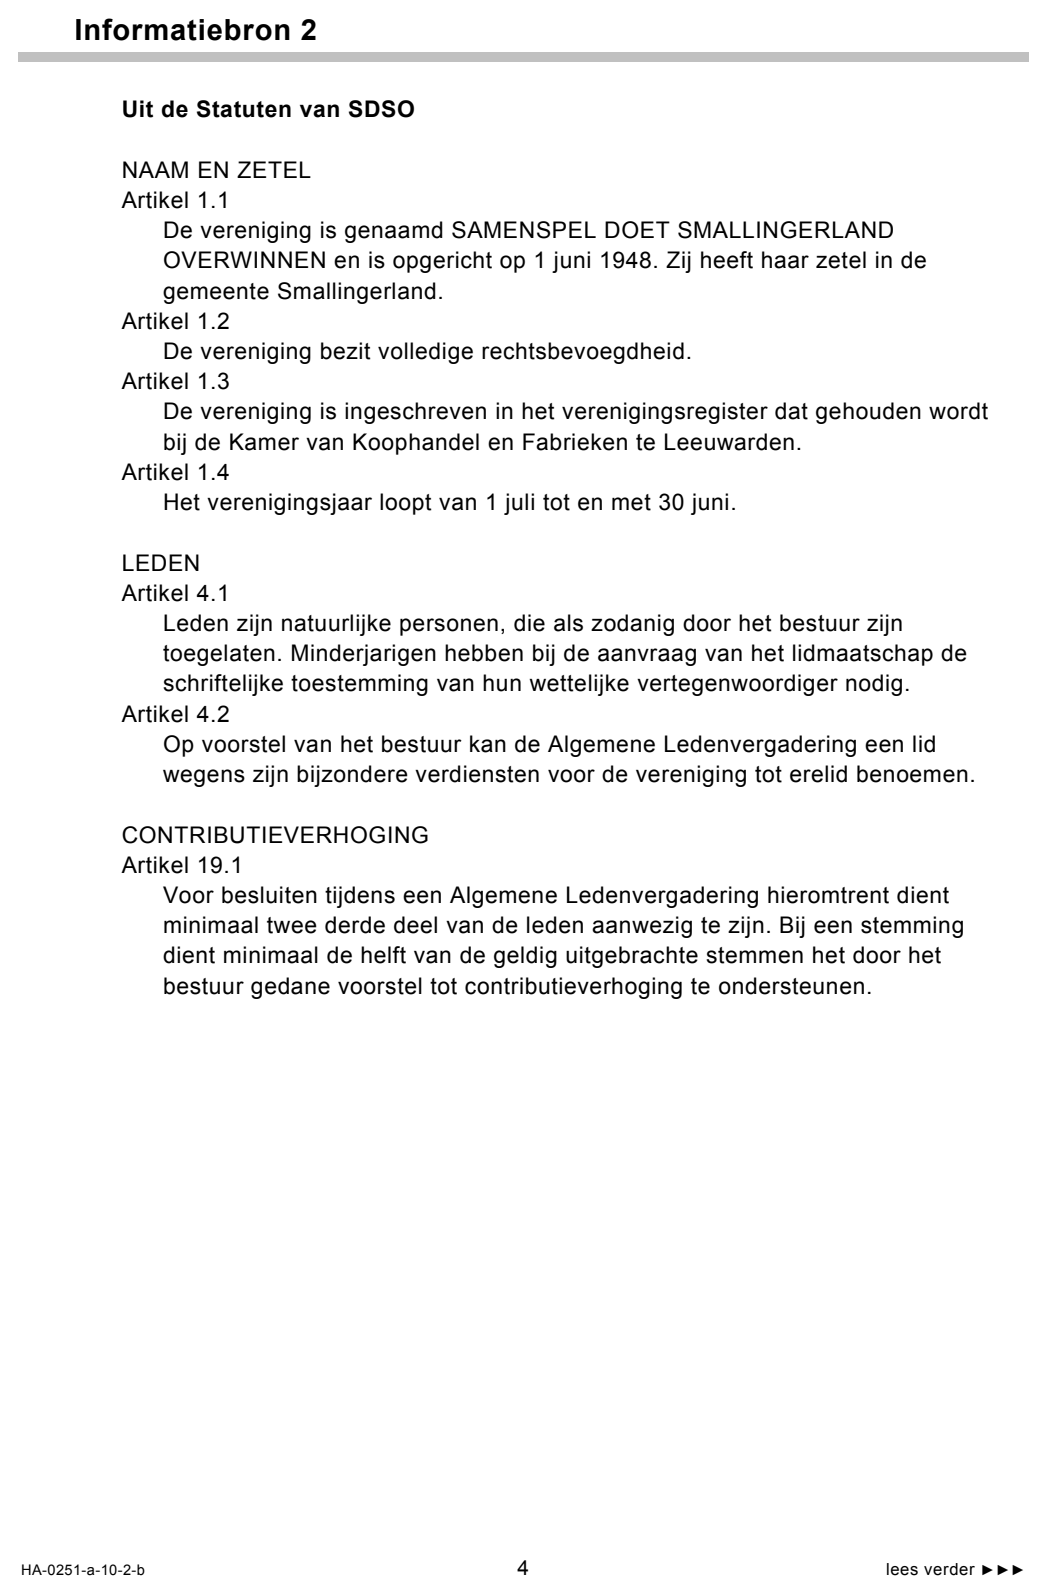
62pLeg met behulp van informatiebron 2 uit of de bestuursleden van SDSO in
principe wel of niet hoofdelijk aansprakelijk zijn voor schulden van de
vereniging.
Enkele jaren geleden zijn de leden tijdens een Algemene Ledenvergadering
akkoord gegaan met het voorstel van het bestuur om de oude vergaderruimte,
alsmede de oude kleedkamers te slopen en te vervangen door nieuwbouw.
Er wordt sindsdien met twee staten van baten en lasten gewerkt: één exclusief
de nieuwbouw en één van de nieuwbouw zelf. Tevens is toen besloten dat bij
een begroot negatief totaal resultaat van de vereniging een contributieverhoging
kan plaatsvinden (mits goedgekeurd door de Algemene Ledenvergadering).
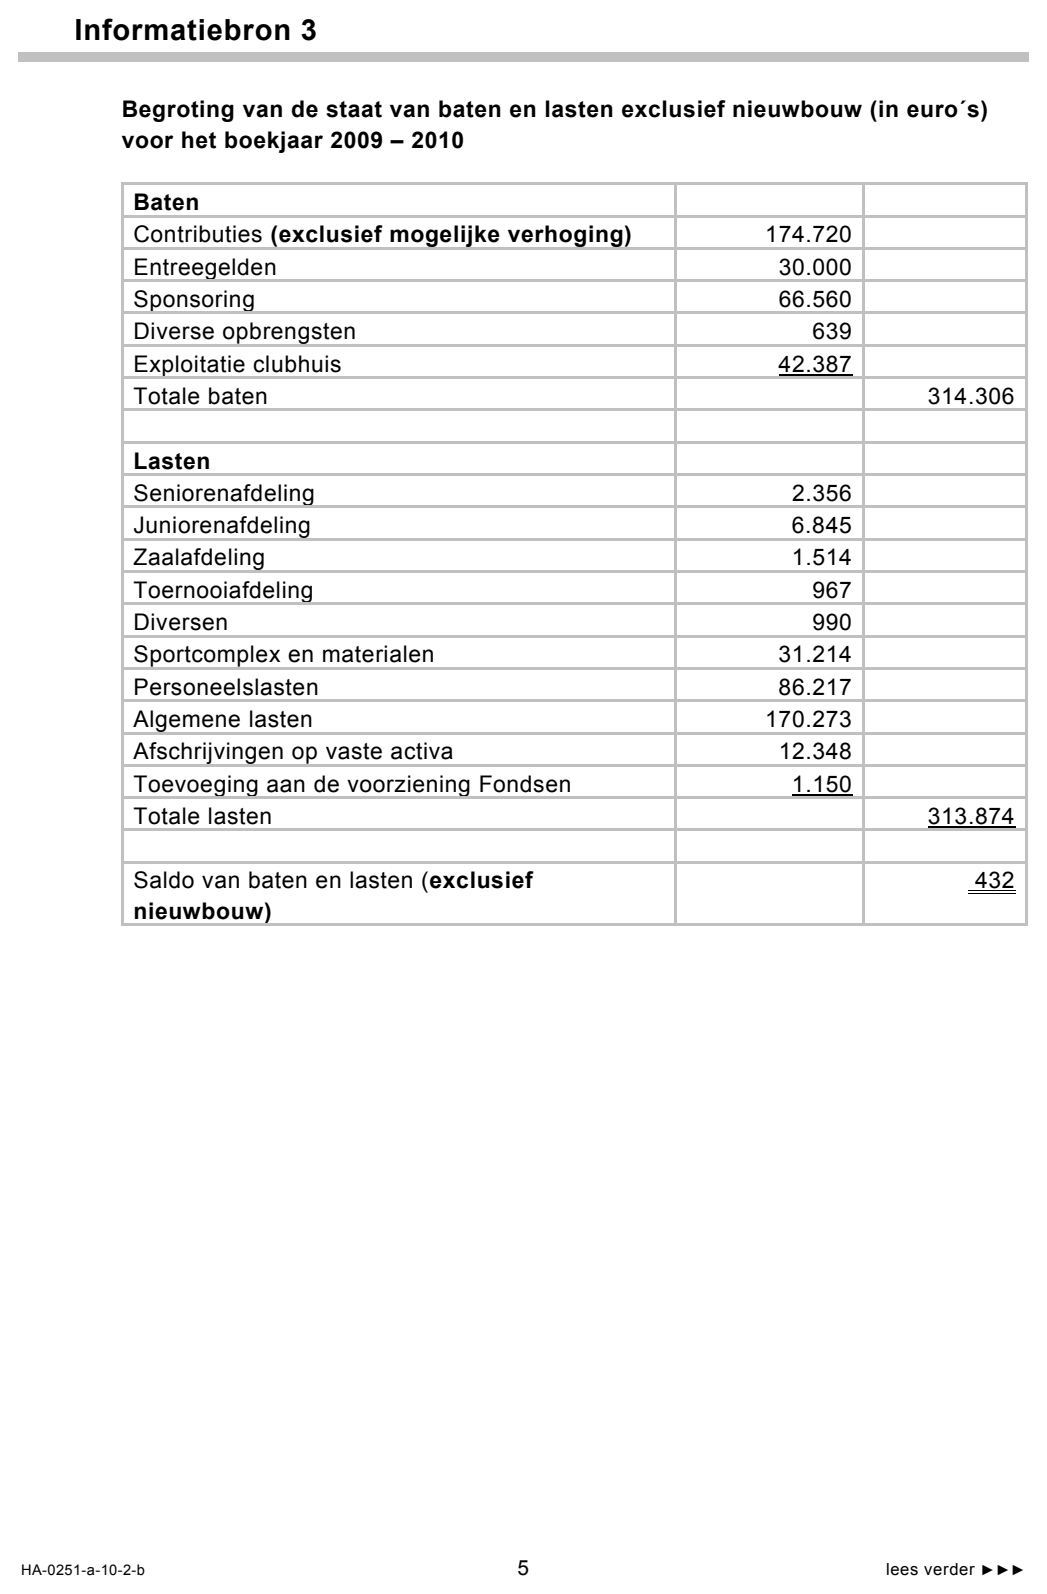
In informatiebron 3 is de begroting van de baten en lasten (exclusief de
nieuwbouw) voor het boekjaar 2009-2010 opgenomen. De penningmeester
maakt voor de baten en lasten met betrekking tot de nieuwbouw een aparte
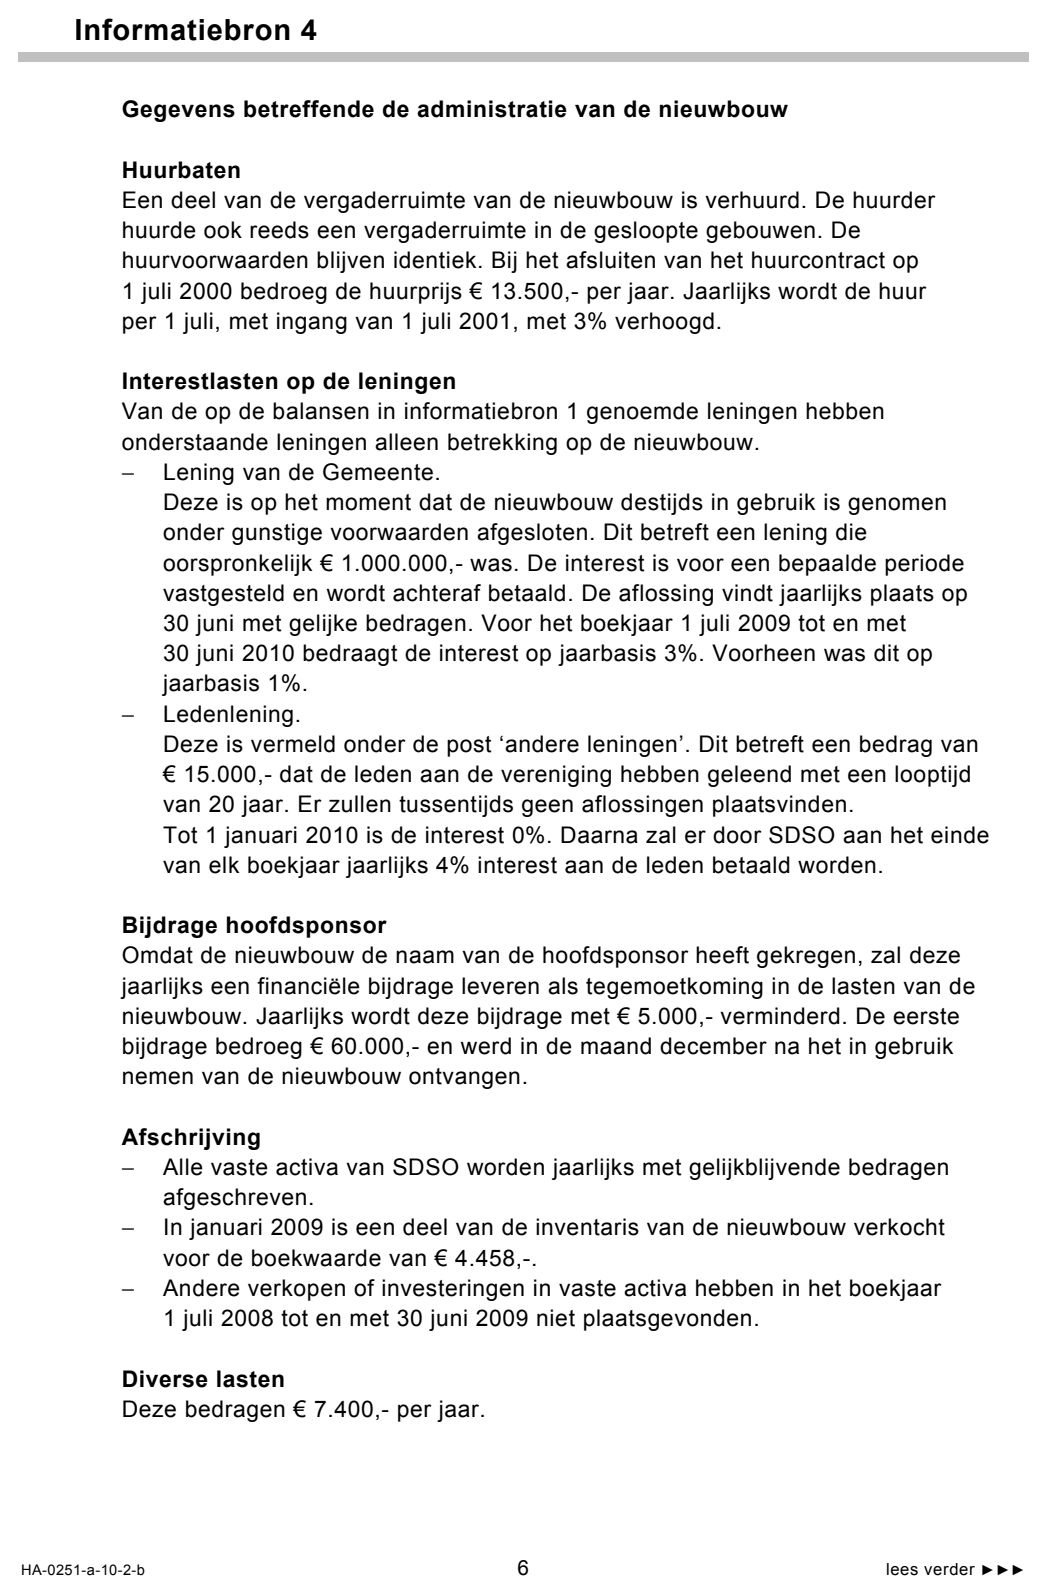
begroting. Hierover gaan de vragen 7 tot en met 12. De gegevens van de
nieuwbouw staan in informatiebron 4.
71pBereken voor 2009-2010 het bedrag van de huurbaten van de nieuwbouw.
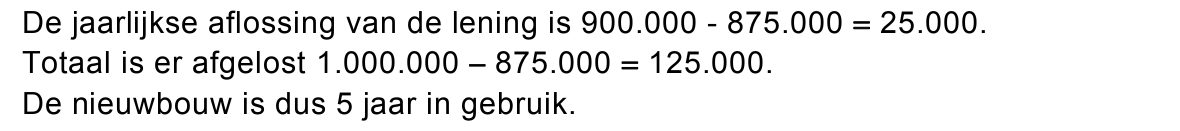
82pBereken, mede met behulp van de balanspost Lening van de Gemeente uit
informatiebron 1, hoeveel jaar de nieuwbouw per 1 juli 2009 al in gebruik is.
91pBereken voor 2009-2010 de bijdrage van de hoofdsponsor.
102pBereken voor 2009-2010 de totale interestlasten met betrekking tot de leningen
die afgesloten zijn voor de nieuwbouw.
De afschrijvingslasten over 2009-2010 zijn gelijk aan die in 2008-2009.
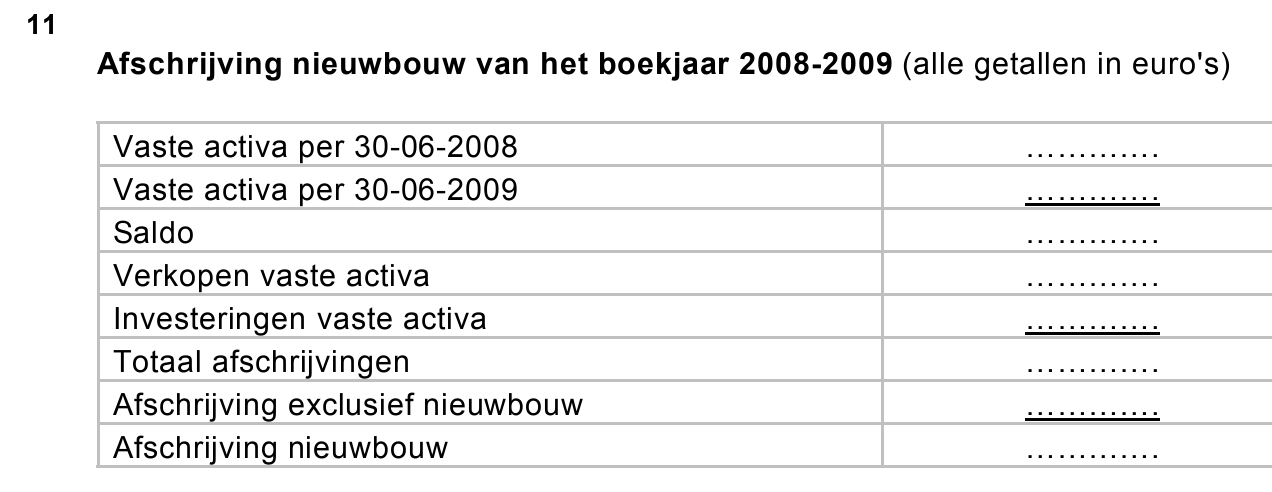
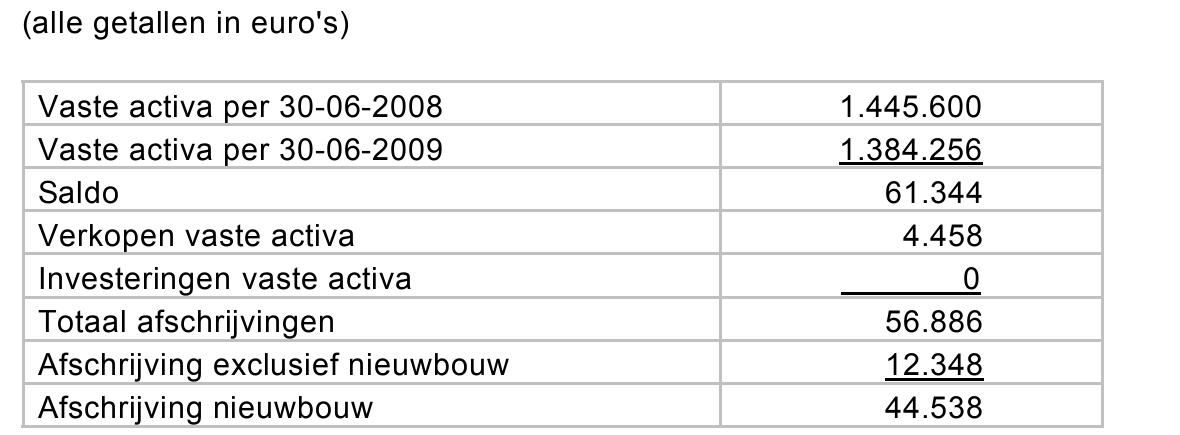
114puitwerkbijlageBereken over 2008-2009 het bedrag van de afschrijving nieuwbouw. Gebruik
hierbij gegevens uit de informatiebronnen 1, 3 en 4. Vul hiertoe de uitwerkbijlage
in die bij deze vraag hoort.
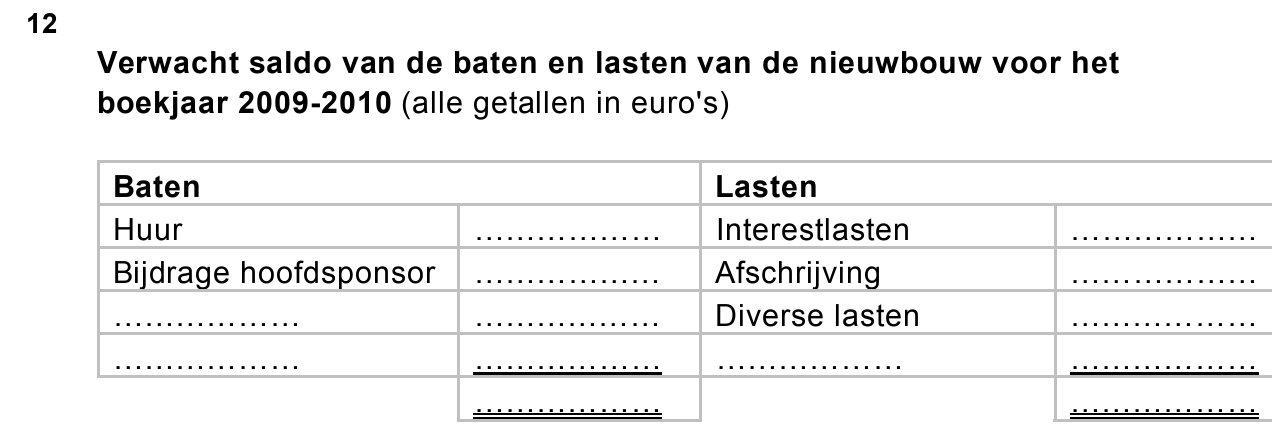
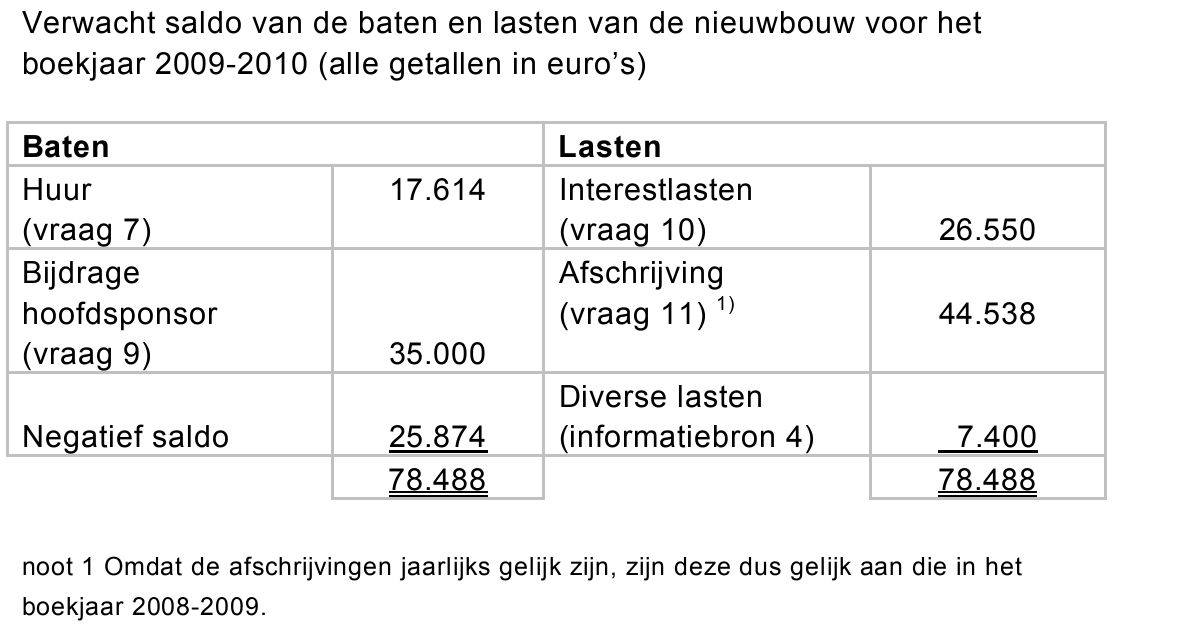
122puitwerkbijlageBereken over 2009-2010 het te verwachten saldo van de baten en lasten van de
nieuwbouw. Vul hiertoe de uitwerkbijlage in die bij deze vraag hoort.
Op de Algemene Ledenvergadering wordt het begrote totale resultaat (dus
inclusief nieuwbouw) voor het boekjaar 2009-2010 besproken. Namens het
bestuur deelt de voorzitter mee dat er, gezien de begrote financiële situatie, een
voorstel wordt gedaan om de contributie te verhogen. Hierdoor zal er voor het
boekjaar 2009-2010 geen begroot negatief resultaat meer zijn.
De contributieverhoging wordt uitgedrukt in een percentage van de totale
contributie volgens de begroting 2009-2010.
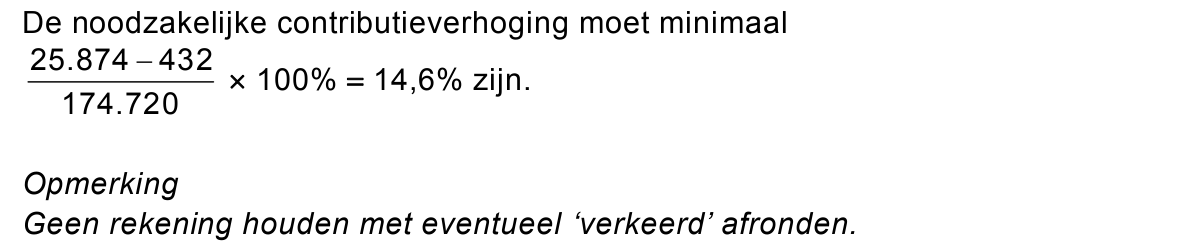
132pBereken deze noodzakelijke contributieverhoging in procenten.
De voorzitter brengt het voorstel in stemming. Op de vergadering zijn
800 leden aanwezig, waarvan er 750 leden een geldige stem uitbrengen.
Daarvan zijn 370 leden tegen het voorstel. De overige waren voor het voorstel.
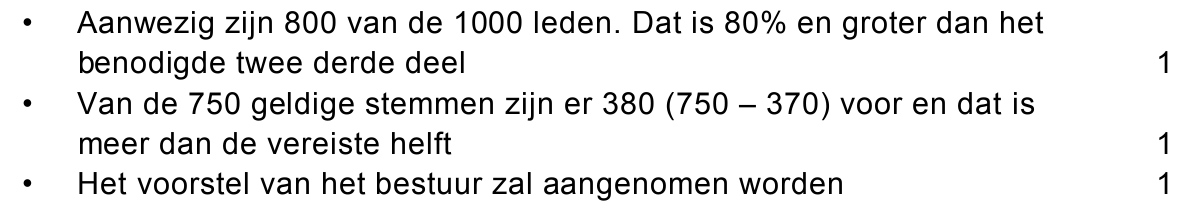
143pLeg met behulp van informatiebron 2 uit of het voorstel van het bestuur wel of
niet aangenomen zal worden.
opgave 3Opgave 3
Handelsonderneming FREETIME verkoopt één type tuinstoel. De verkoopprijs
van één tuinstoel is als volgt samengesteld:
brutowinstopslag
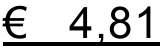
verkoopprijs excl. btw € 16,81
verkoopprijs incl. btw € 20,00
Voor de vaststelling van de verkoopprijs wordt de brutowinstopslag uitgedrukt in
een percentage van de verkoopprijs exclusief btw.
151pBereken het brutowinstopslagpercentage zoals dat door FREETIME wordt
gehanteerd.
Verwachte gegevens voor 2009:
− Zowel het aantal ingekochte tuinstoelen als de afzet is 50.000 stuks.
− Inkoopkosten € 26.000,- exclusief btw.
− Overheadkosten € 162.000,- exclusief btw.
162pBereken de verwachte nettowinst voor 2009.
Gerealiseerde gegevens over 2009:
− Er zijn 56.000 tuinstoelen ingekocht voor een prijs per stuk van € 11,-
exclusief btw.
− Er werden 56.000 stuks verkocht voor een prijs per stuk van
€ 19,04 inclusief 19% btw.
− Inkoopkosten € 30.000,- exclusief btw.
− Overheadkosten € 187.000,- exclusief btw.
172pBereken de gerealiseerde nettowinst over 2009.
182pNoem aan de hand van de verstrekte gegevens de twee oorzaken waardoor de
gerealiseerde nettowinst over 2009 hoger is dan de verwachte nettowinst voor
2009.
opgave 4Opgave 4
KPN is een bedrijf dat in 2008 overtollige liquide middelen bezat. Zij gebruikte
dit geld om een deel van haar eigen geplaatste aandelen terug te kopen via de
effectenbeurs.
Op de balans heeft de inkoop van eigen aandelen precies het tegenovergestelde
effect als een plaatsing van nieuwe aandelen.
191pWelke ondernemingsvorm hebben de bedrijven waarvan de aandelen zijn
genoteerd aan de effectenbeurs?
Het inkopen van eigen aandelen door KPN kan een positief gevolg hebben voor
de beurskoers van het aandeel KPN. Het inkopen van eigen aandelen heeft een
negatief gevolg voor de solvabiliteit van KPN.
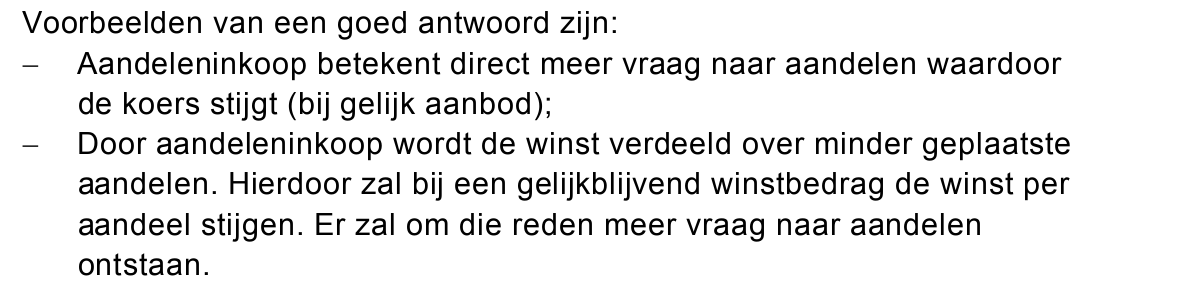
202pLeg uit waarom door het terugkopen van eigen aandelen de beurskoers van het
aandeel kan stijgen.
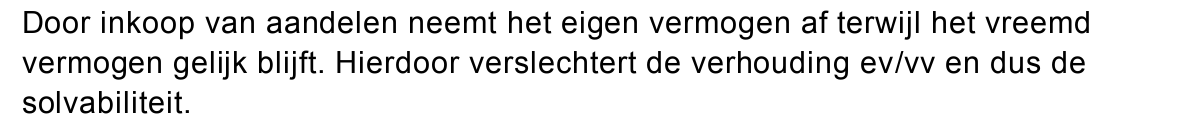
212pLeg uit dat de solvabiliteit van KPN verslechtert door het terugkopen van eigen
aandelen.
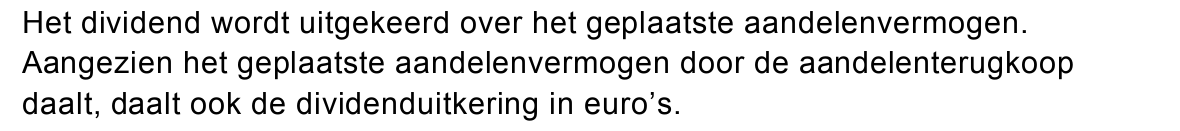
Stel dat KPN bij haar winstuitkering vasthoudt aan een vast bedrag aan dividend
per aandeel zoals in de voorgaande jaren.
222pLeg uit dat van het terugkopen van haar eigen aandelen een gunstig effect
uitgaat op de toekomstige liquiditeitspositie van KPN.
opgave 5Opgave 5
Bij deze opgave horen de informatiebronnen 5 tot en met 8.
Na zijn hbo-opleiding “Multimedia Design en Technology” werkt Peter van Moers
parttime bij een internetmarketingbureau. Zijn netto uurloon bedraagt € 10,-.
Peter overweegt het starten van een eigen bedrijf in de multimediabranche.
Naast zijn parttimebaan zou hij dan gemiddeld 8 uren per week in zijn eigen
bedrijf werken. Peter zal een eigen bedrijf beginnen als hij minstens een
verwacht bedrag (na aftrek van de inkomstenbelasting) van € 15,- per gewerkt
uur zal overhouden.
Peter is van plan om zijn bedrijf onder de handelsnaam PVM-MULTIMEDIA te
laten inschrijven in het Handelsregister van de Kamer van Koophandel. Via
internet heeft hij in het Handelsregister gekeken of deze handelsnaam al wordt
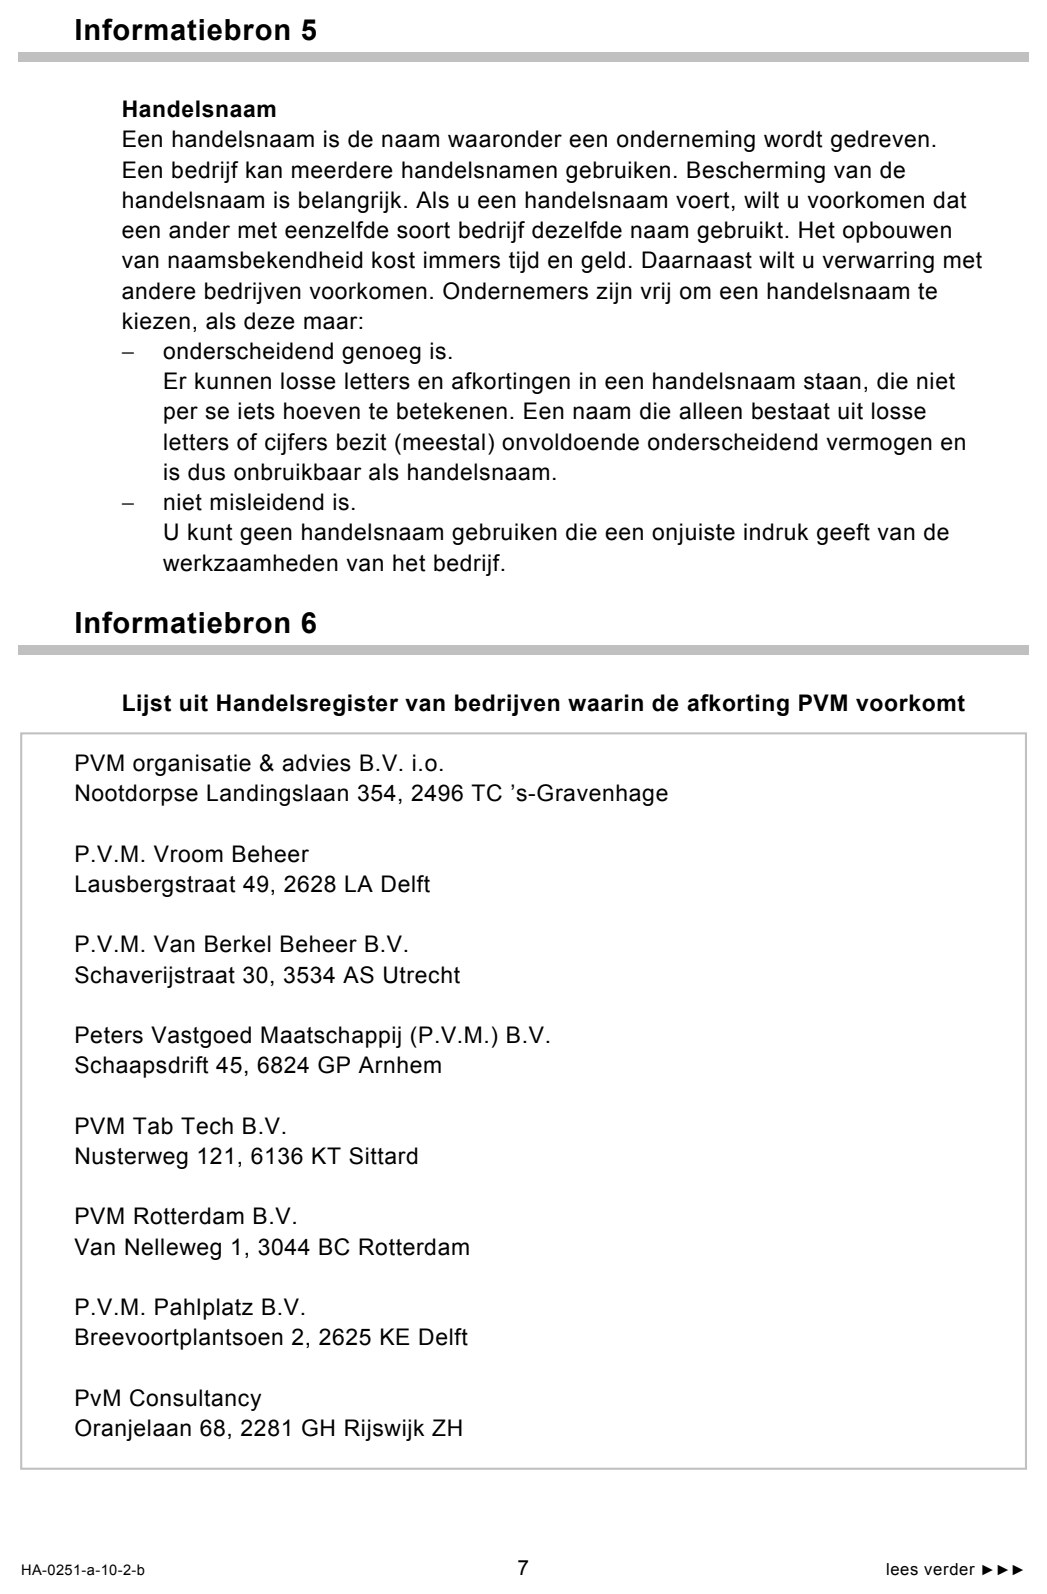
gebruikt. In informatiebron 6 staat het overzicht van de gevonden namen waarin
de lettercombinatie PVM voorkomt. In informatiebron 5 zijn de eisen vermeld
waaraan een handelsnaam dient te voldoen.
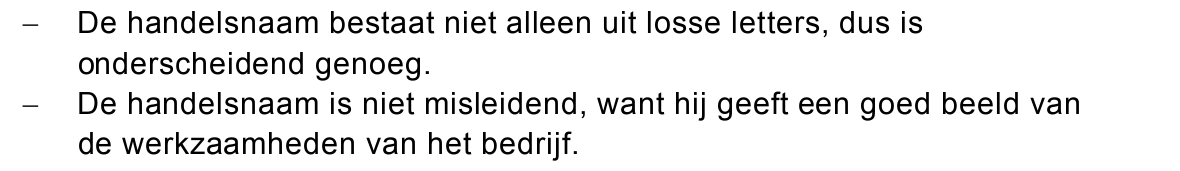
232pVoldoet de handelsnaam PVM-MULTIMEDIA aan de twee gestelde eisen?
Betrek in de motivatie elk van de twee eisen.
De overheid stimuleert het starten van (kleine) ondernemingen onder andere
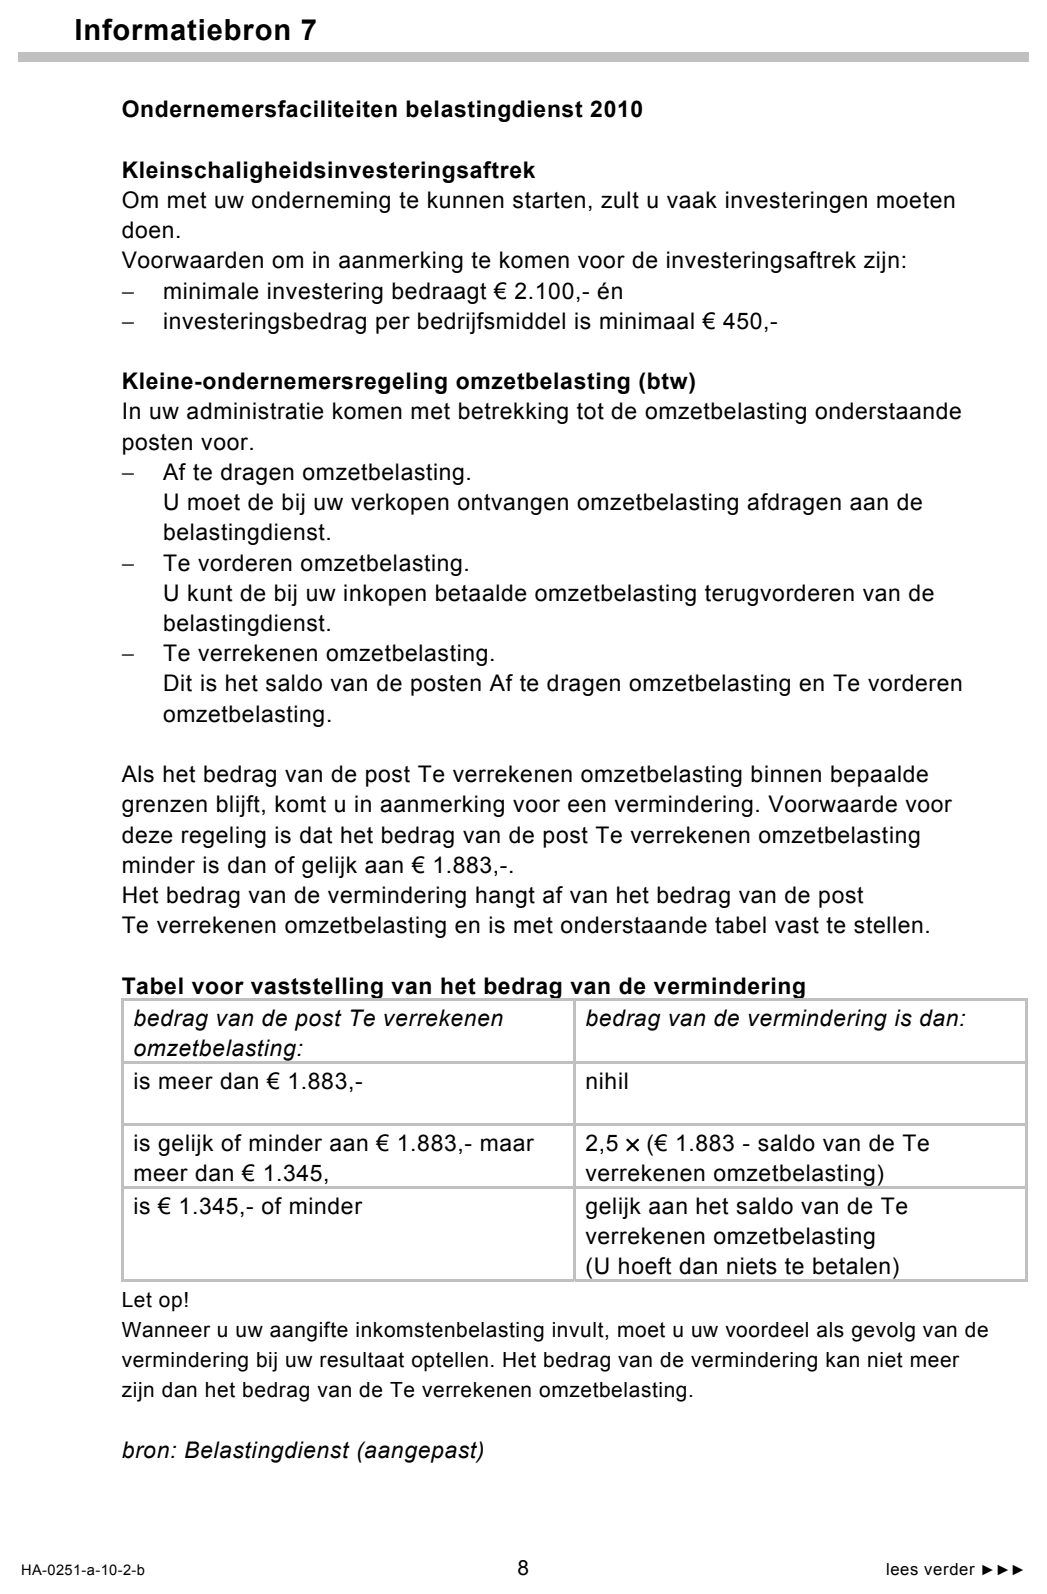
door middel van belastingvoordelen. In informatiebron 7 worden twee van deze
ondernemersfaciliteiten genoemd:
− de kleinschaligheidsinvesteringsaftrek;
− de kleine-ondernemersregeling omzetbelasting (btw).
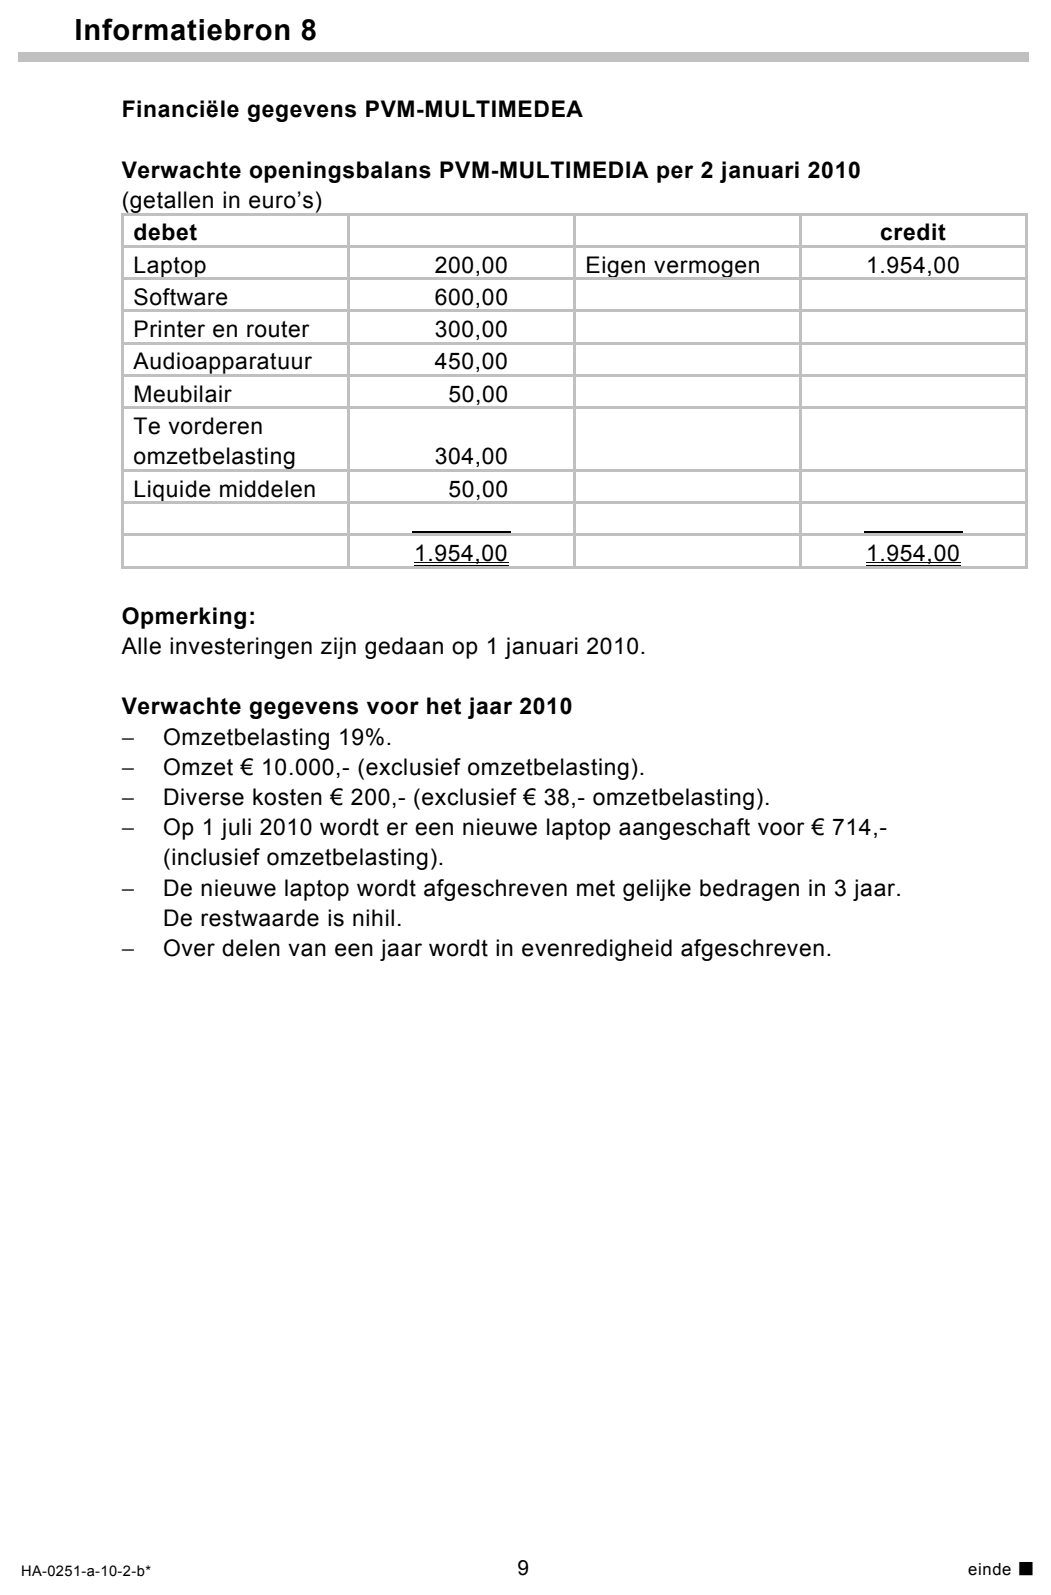
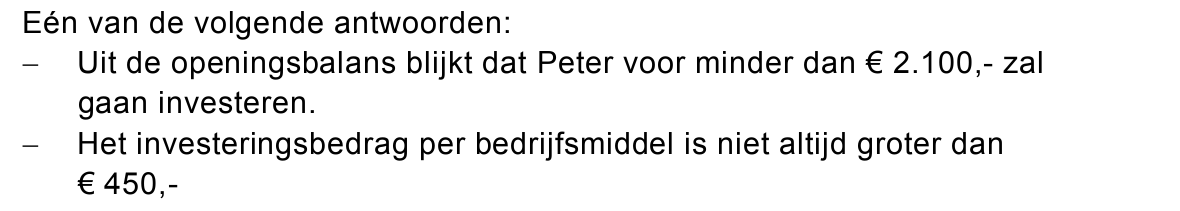
241pToon met behulp van de informatiebronnen 7 en 8 aan waarom Peter niet in
aanmerking komt voor de kleinschaligheidsinvesteringsaftrek in 2010.
Peter gaat er vanuit dat hij wel in aanmerking komt voor de kleine-
ondernemersregeling omzetbelasting (btw).
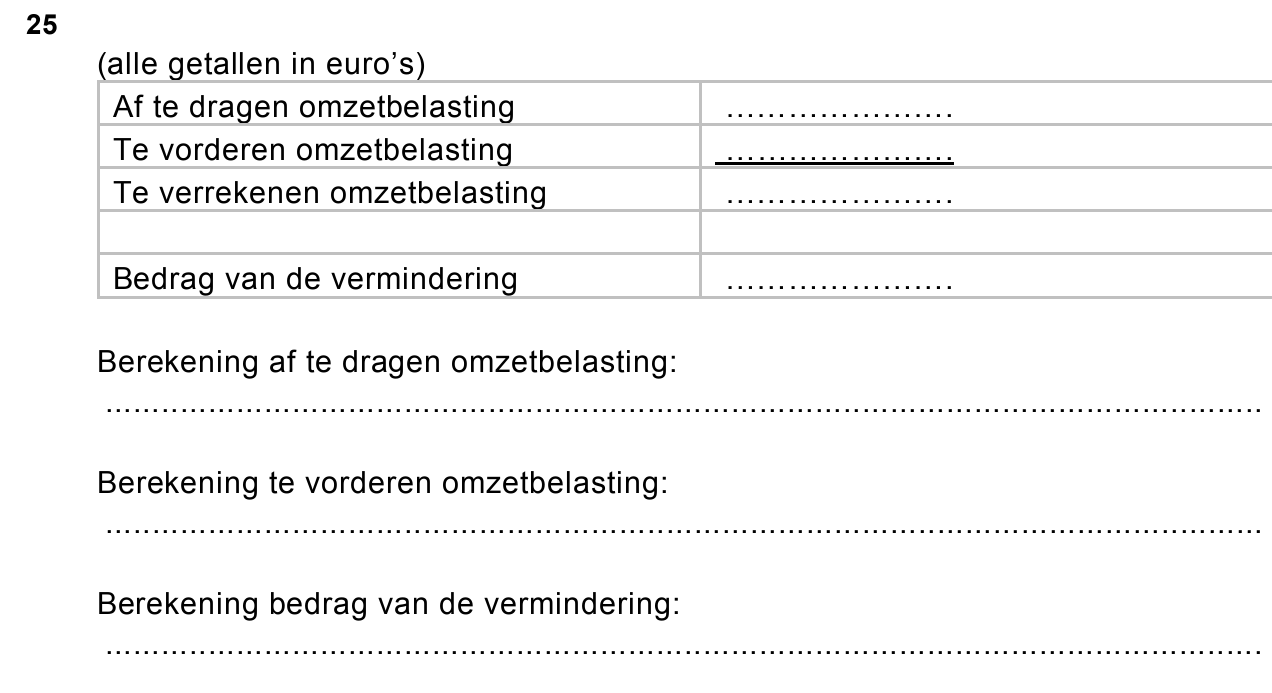
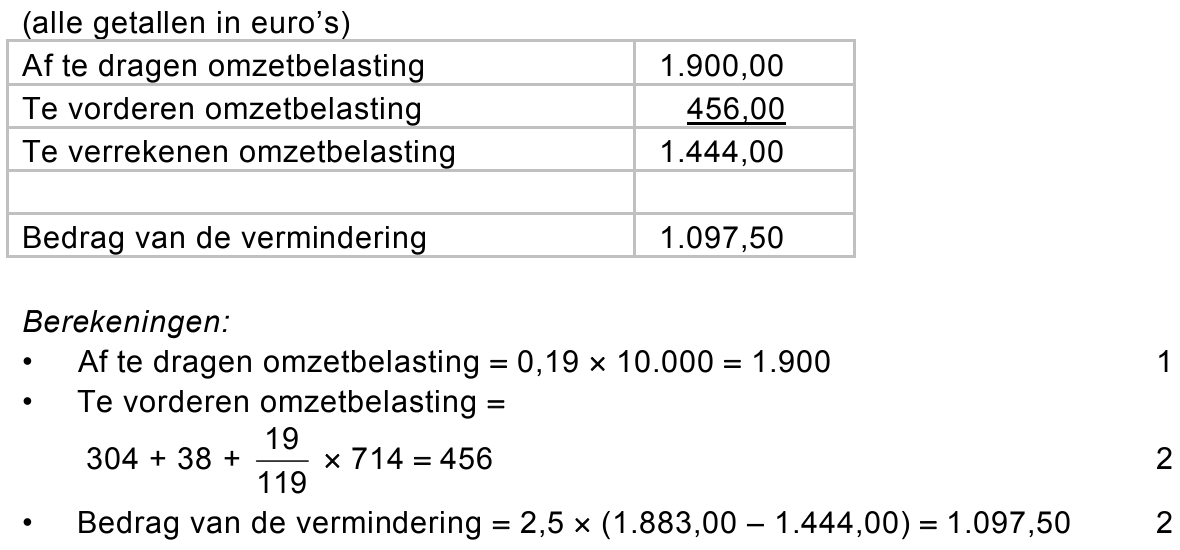
255puitwerkbijlageBereken met behulp van de informatiebronnen 7 en 8 het bedrag van de
vermindering voor 2010. Vul hiertoe de bij deze vraag behorende uitwerkbijlage
in.
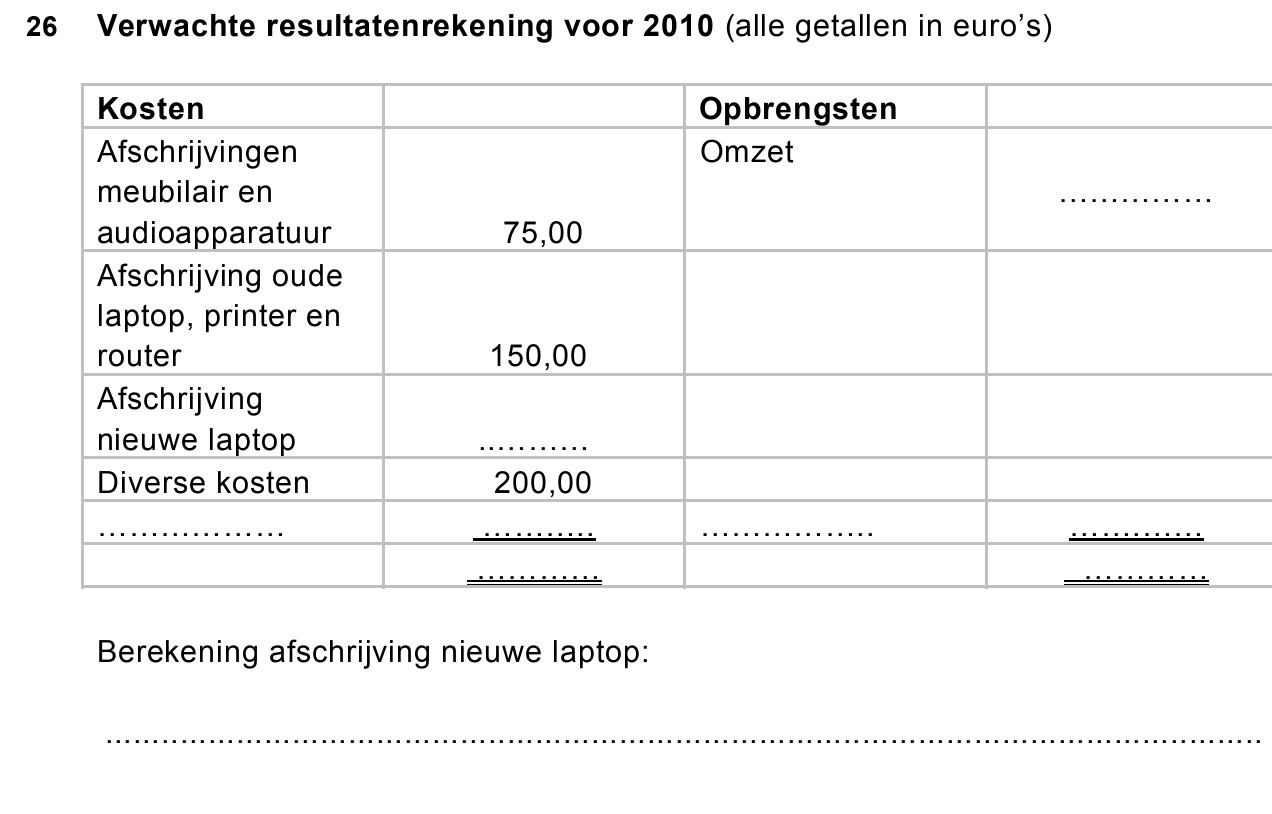
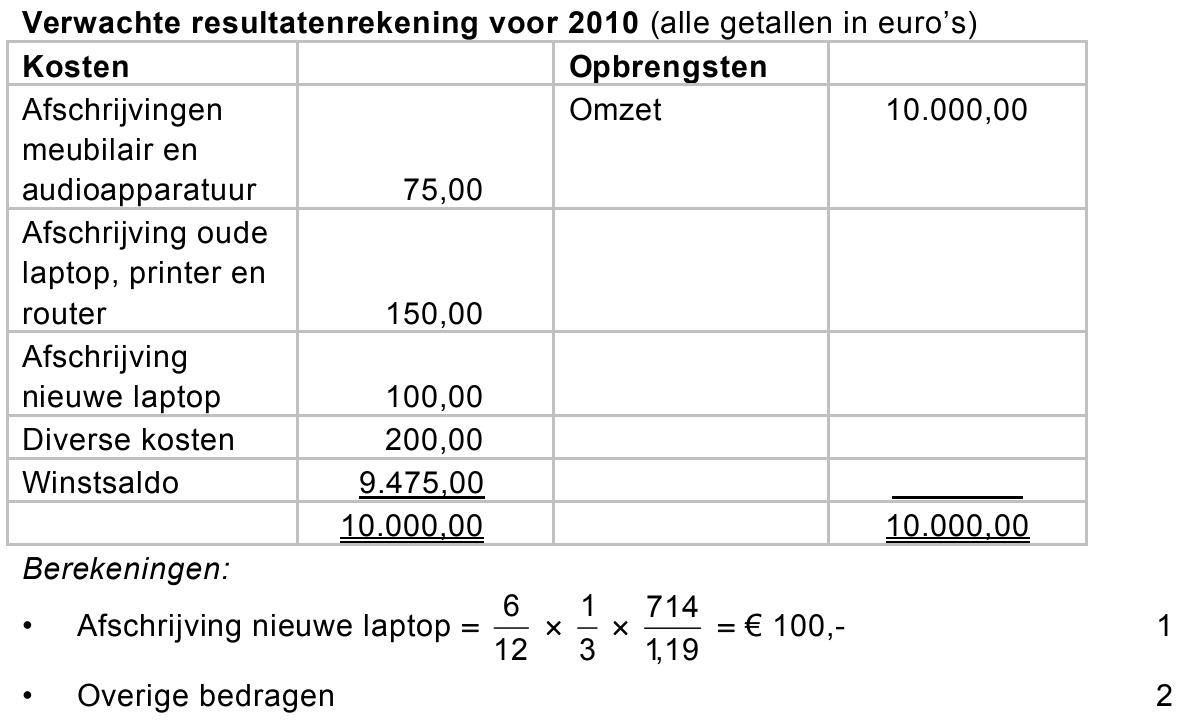
263puitwerkbijlageStel met behulp van informatiebron 8 de verwachte resultatenrekening voor
2010 op. Vul hiertoe de bij deze vraag behorende uitwerkbijlage in.
Volgens informatiebron 7 moet bij het berekenen van de inkomstenbelasting het
bij vraag 25 berekende bedrag als ‘voordeel’ bij de winst worden opgeteld.
Peter verwacht dat hij gemiddeld 38% inkomstenbelasting moet betalen over het
totaal bedrag van de vermindering en het winstsaldo over 2010.
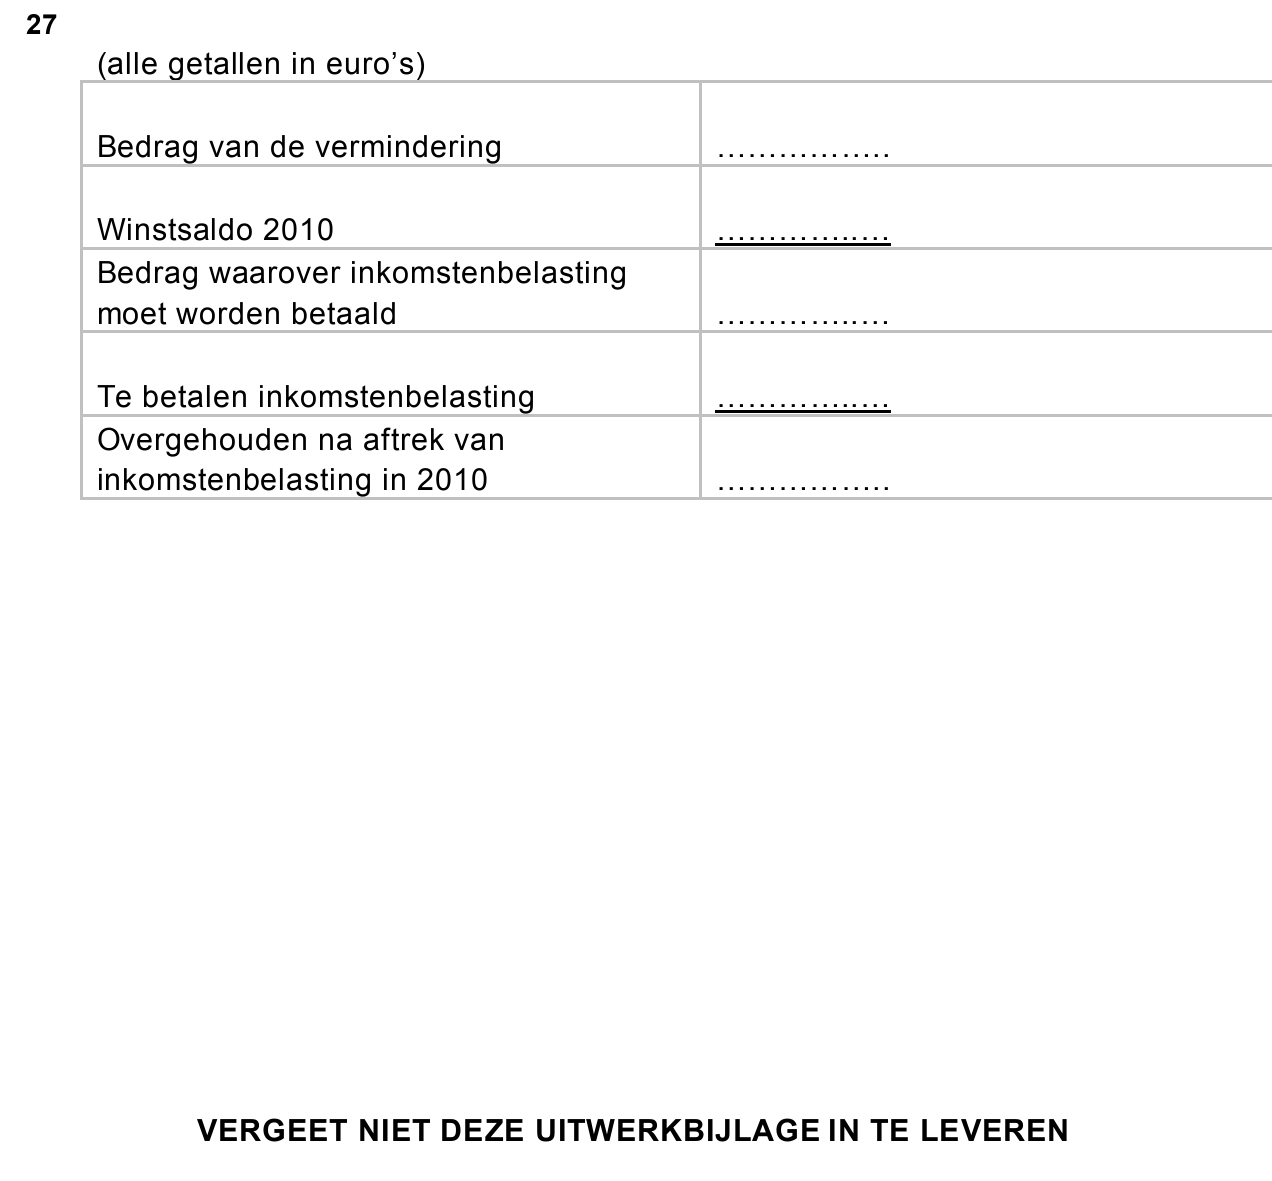
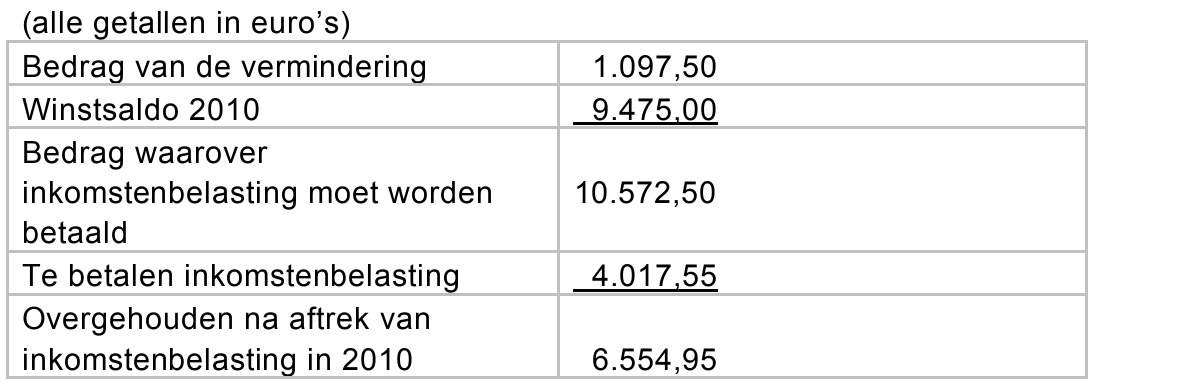
272puitwerkbijlageBereken het verwachte bedrag, na aftrek van de inkomstenbelasting, dat Peter
overhoudt in 2010. Vul hiertoe de bij deze vraag behorende uitwerkbijlage in.
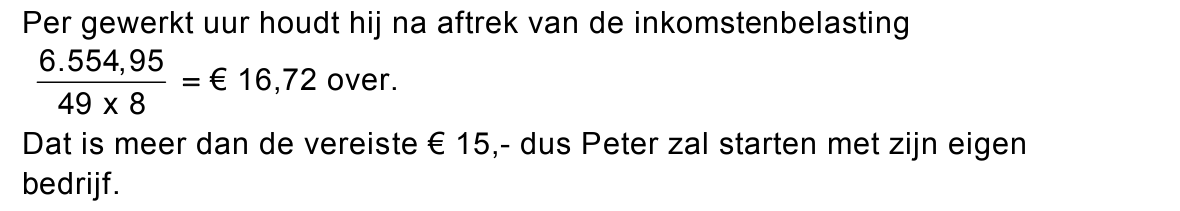
Peter is van plan om in 2010 in totaal 49 weken te werken.
282pLeg met behulp van een berekening uit of Peter zijn eigen bedrijf wel of niet zal
starten.
opgave 6Opgave 6
In deze opgave blijven de belastingen buiten beschouwing.
Hieronder staan de balansen van de groothandel in bouwmaterialen Home Total
(getallen × € 1.000,-).
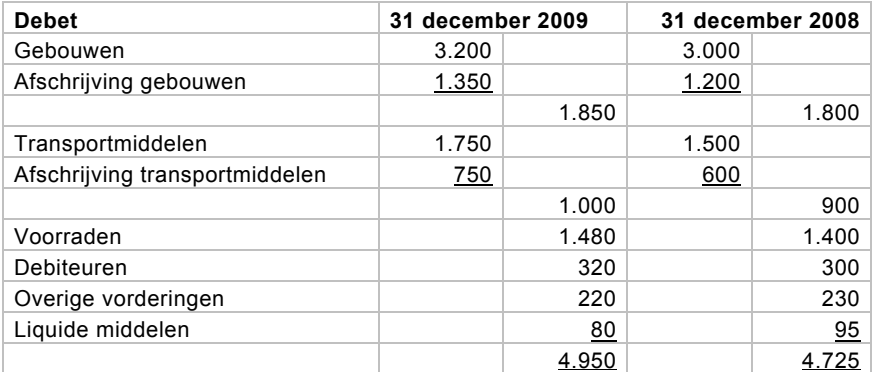
Debet 31 december 2009 31 december 2008 Gebouwen 3.200 3.000 Afschrijving gebouwen 1.350 1.200 1.850 1.800 Transportmiddelen 1.750 1.500 Afschrijving transportmiddelen 750 600 1.000 900 Voorraden 1.480 1.400 Debiteuren 320 300 Overige vorderingen 220 230 Liquide middelen 80 95 4.950 4.725
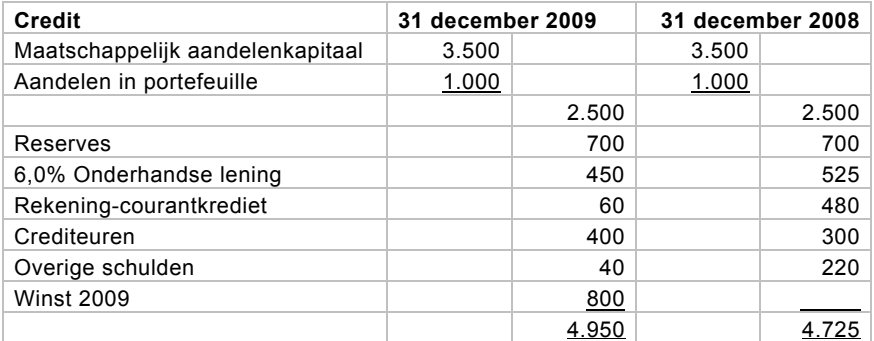
Credit 31 december 2009 31 december 2008 Maatschappelijk aandelenkapitaal 3.500 3.500 Aandelen in portefeuille 1.000 1.000 2.500 2.500 Reserves 700 700 6,0% Onderhandse lening 450 525 Rekening-courantkrediet 60 480 Crediteuren 400 300 Overige schulden 40 220 Winst 2009 800 4.950 4.725
De balanspost Reserves kan onder andere ontstaan zijn doordat de in het
verleden behaalde winsten niet volledig zijn uitgekeerd.
292pNoem nog twee andere oorzaken waardoor de balanspost Reserves zou kunnen
toenemen.
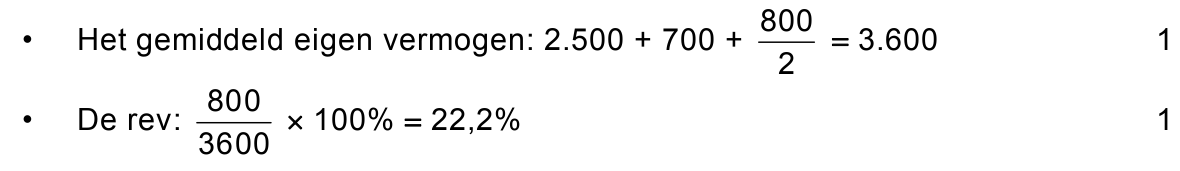
De winst werd gelijkmatig verdeeld over het jaar opgebouwd.
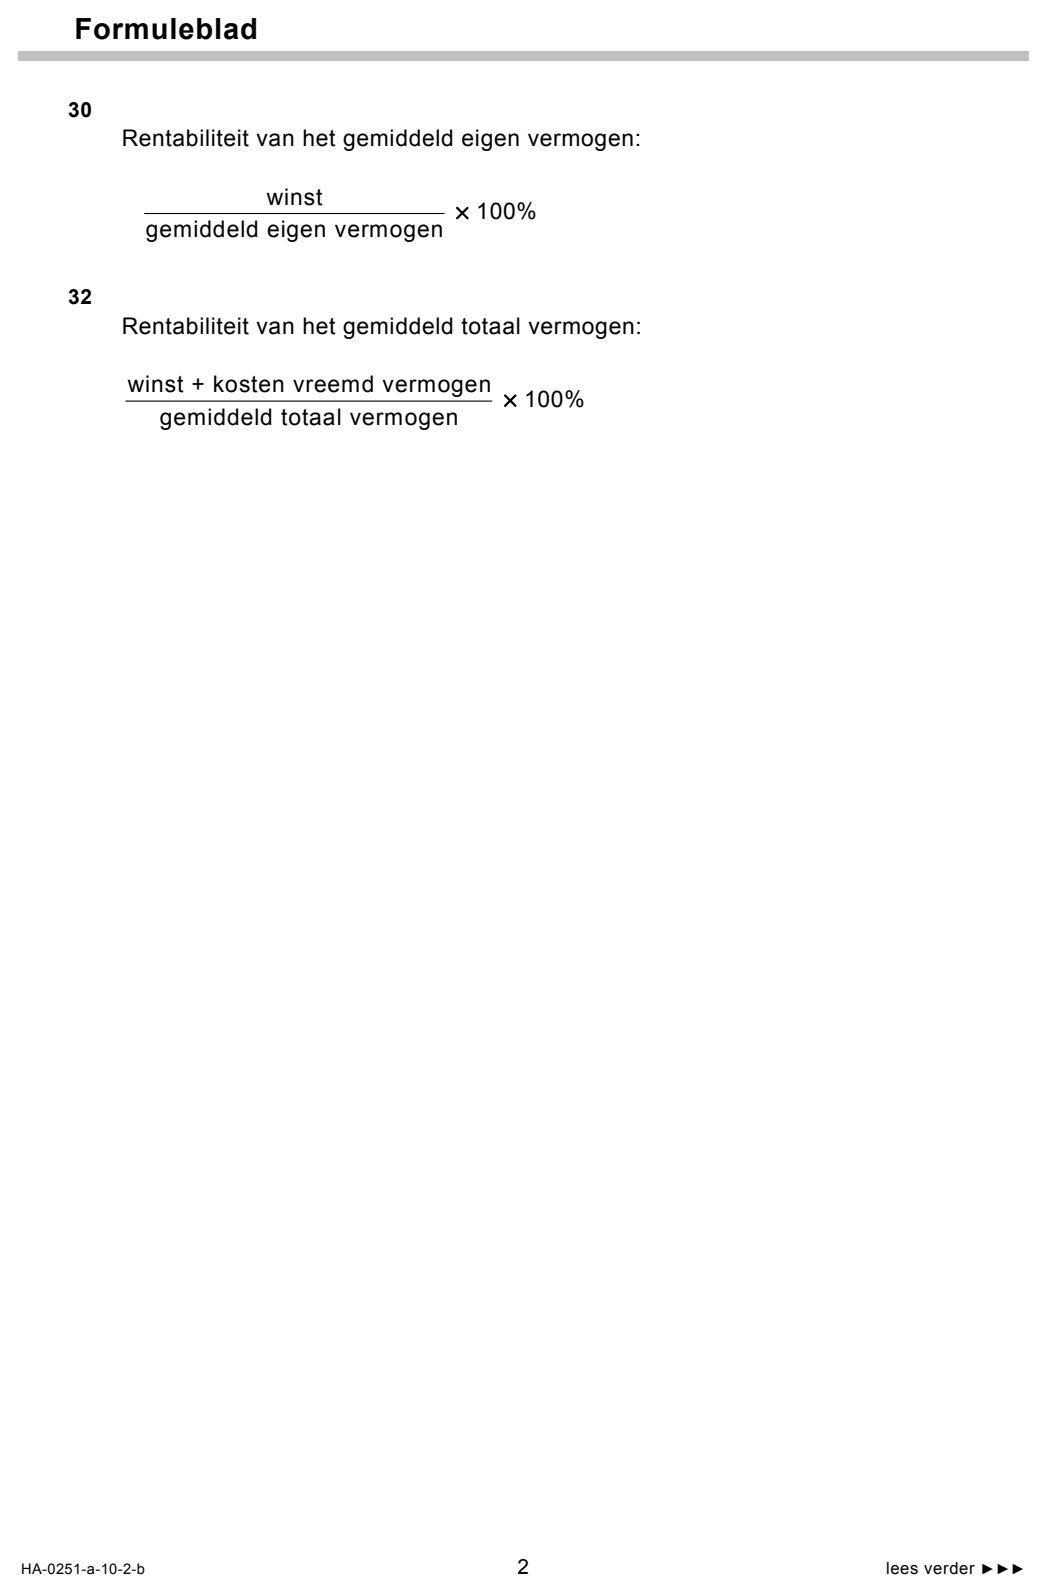
302pBereken over 2009 de rentabiliteit van het gemiddeld eigen vermogen
(zie formuleblad).
Jaarlijks vinden op 1 mei de aflossing en interestbetaling van de 6,0%
Onderhandse lening plaats. De overige veranderingen van het vreemd
vermogen vinden halverwege 2009 plaats.
312pBereken de interestkosten van de 6,0% Onderhandse lening over 2009.
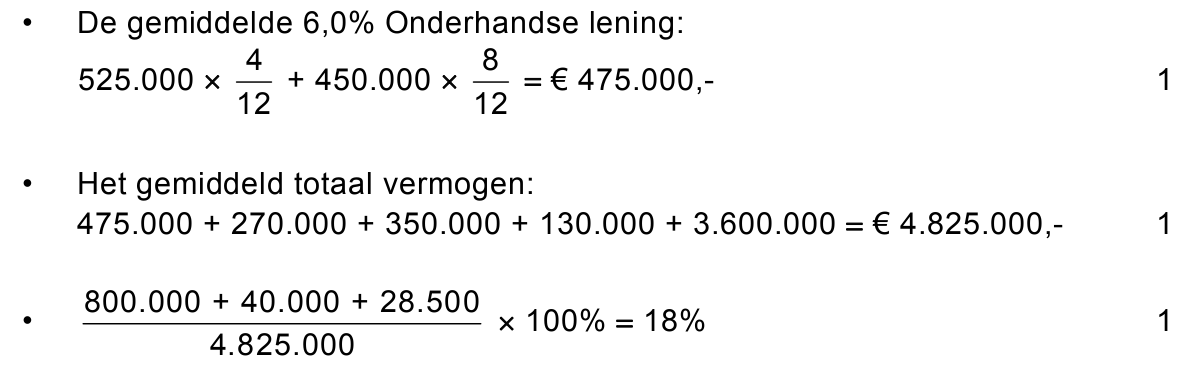
De overige kosten van het vreemd vermogen waren € 40.000,- over 2009.
323pBereken over 2009 de rentabiliteit over het gemiddeld totaal vermogen (zie
formuleblad).
Bronvermelding
Een opsomming van de in dit examen gebruikte bronnen, zoals teksten en afbeeldingen, is te vinden in het bij dit examen
behorende correctievoorschrift, dat na afloop van het examen wordt gepubliceerd.